
Uchta katta muammo asta-sekin hal qilinmoqda! Xiaomi uchun "burilish nuqtasi" keldimi?

O‘tgan 12 oy davomida Xiaomi aksiyalari narxini uchta omil bosib turdi: xotira narxi kuchli o‘sishi tufayli smartfonlarning foydasi kamayishi, IoT biznesining ketma-ket bir necha chorak davomida sustlashuvi, elektromobil yetkazib berish hajmining sekin o‘sishi.
Hozirda, bu uchta muammo bir vaqtda ijobiy tomonga o‘zgarib bormoqda.
ChasingWind savdo platformasi xabariga ko‘ra, Barclays Capital 2-noyabr kuni Xiaomi’ning uchinchi chorak natijalari oldidan hisobot chiqardi, unda “xarid qilish” reytingini va 30 dollar maqsad narxini o‘zgartirmasdan qoldirdi. Hisobotda aniq ko‘rsatilgan: “Aksiya narxini bosib turgan uchta omil yoki tubsiz cho‘qqisiga yetdi yoki allaqachon o‘zgarishni boshladi.”
Smartfon: Yetkazib berish kamaydi, lekin daromadlilik pasaymadi
Uchinchi chorakda, Xiaomi smartfon yetkazib berish hajmi taxminan 30,7 million dona bo‘ldi, bu o‘tgan yilga nisbatan taxminan 29% ga kam.
Raqamlar unchalik yaxshi emas, lekin orqasidagi mantiq salbiy emas. Barclays’ning kanal tadqiqotiga ko‘ra, bu qisqarish boshqaruv tomonidan ongli ravishda amalga oshirilgan — xotira narxi o‘tgan yilga nisbatan taxminan 5 baravar oshganidan so‘ng, Xiaomi arzon modellarning yetkazib berilishini qisqartirishni tanladi va buning o‘rniga o‘rta va yuqori segmentga e’tibor qaratdi hamda narxlarni oshirish orqali xarajat bosimiga qarshi choralar ko‘rdi.
Natija: Xiaomi uchinchi chorakda aqlli telefonlarning aralash o‘rtacha narxi (ASP) ehtimol tarixiy maksimumga yetdi.
Yetkazib berish hajmidagi keskin qisqarishga qaramay, Barclays bahosiga ko‘ra Xiaomi’ning uchinchi chorakdagi smartfon daromadi o‘tgan yilga nisbatan faqat o‘rtacha foizlarda kamaydi va bu ikkinchi chorakdagidan ancha kam. Yalpi foyda marjasi bo‘yicha, uchinchi chorak smartfon biznesining yalpi foyda marjasi ketma-ket yaxshilangan va “ilgari kutilgandan yaxshi” bo‘lgan.
IoT: Eng qiyin palladan o‘tgan bo‘lishi mumkin
IoT biznesi ilgari ketma-ket uch chorak davomida yillik pasayish 20% yoki undan yuqori bo‘lgan.
Bunga sabab Xitoyda 2024 yil oxiri - 2025 yil boshida katta miqyosda iste’molni rag‘batlantirish siyosati joriy etilganligi edi — bu siyosat IoT sotuvlarining kuchli o‘sishini keltirib chiqardi, biroq 2026 yilning o‘sha davriga juda yuqori bazaviy ko‘rsatkichlarni ham yaratdi.
Ushbu “yuqori baza effekti” asta-sekin susaymoqda.
Barclays taxminiga ko‘ra, uchinchi chorakda IoT daromadining yillik qisqarishi endi past foizlarda bo‘lgan. Rag‘batlantirish siyosatining baza effekti asta-sekin hazm bo‘lib, “IoT biznesining o‘sishi eng erta joriy yilning to‘rtinchi choragida tiklanishi mumkin”.
Ayni paytda, Xiaomi’ning xalqaro IoT bozor ulushi ichki bozordagidan ancha past, bu esa o‘sish uchun imkoniyat hisoblanadi. Hisobotga ko‘ra, uchinchi chorakda Xiaomi’ning xalqaro IoT biznesi o‘sish sur’ati ichki bozorga nisbatan tez bo‘lishda davom etgan — bu tendensiya so‘nggi bir necha chorakda saqlanib kelmoqda.
Elektromobil: 50 ming dona — muhim signal
Elektromobil biznesi bo‘yicha raqamlar ushbu hisobotdagi eng to‘g‘ridan-to‘g‘ri diqqatga sazovor nuqtadir.
Joriy yil sentyabr oyida Xiaomi bir oy ichida 40 ming dona yetkazib berdi; oktyabr oyida esa 50 ming donadan oshdi — bu 2025 yil oxiridan beri ilk bor oylik 50 mingdan oshiq yetkazib berish hisoblanadi.
Barclays bu o‘sishni sentyabr boshida chiqarilgan yangi model Skynomad EREV SUV (gibrid SUV) bilan bog‘laydi. Hisobotga ko‘ra, ushbu modelning yalpi foyda marjasi avvalgi sedan modellari bilan bir xil, “Skynomad seriyasining foyda marjasi sedan modellarnikidan kam emas”, uchinchi chorakda elektromobilning umumiy foyda marjasi deyarli o‘zgarmagan.
Bundan tashqari, Xiaomi 2027 yil ikkinchi yarmidan Yevropaga elektromobil eksportini boshlashni rejalashtirmoqda, Barclays bu o‘sishni tezlashtiradi va elektromobil biznesining daromadliligi yanada oshishini taxmin qiladi.
Biroq, sotuv hajmining oshishi bilan R&D va savdo xarajatlari ko‘payishi natijasida, Barclays hisoblashicha, uchinchi chorakda elektromobil va sun’iy intellekt biznesining yo‘qotishlari ketma-ket 30 milliard yuandan oshgan.
Baholash: Maqsad narxi 30 dollar, amaldagi aksiya narxi 16.86 dollar
Foyda kutilmalari bo‘yicha, Barclays bu safar uchinchi chorak va yil umumiy prognozini biroz kamaytirdi.
Uchinchi chorakdagi tahrirlangan har bir aksiya daromadi (EPS) oldingi prognoz 1.13 yuandan 0.89 yuanga tushirildi, pasayish taxminan 21%; 2026-yil uchun EPS prognozi yilda 4.57 yuandan 4.22 yuanga, ya’ni taxminan 8% kamaytirildi.
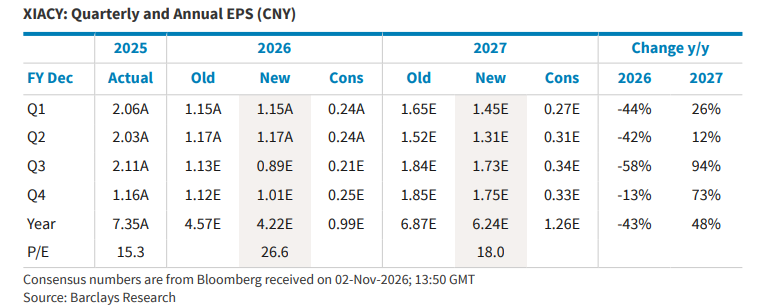
2027 yil prognozi deyarli o‘zgarmadi, butun yil EPS prognozi 6.24 yuan bo‘lib, yillik o‘sish taxminan 48% ni tashkil qiladi.
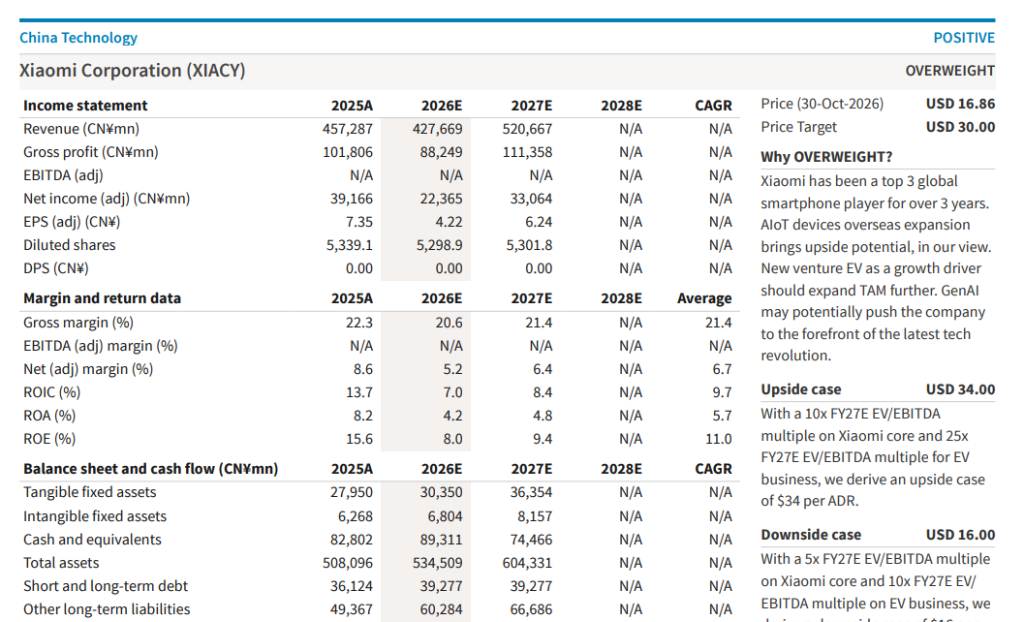
Baholash usuli bo‘yicha, Barclays Xiaomi’ning asosiy biznesini (elektromobil biznesisiz) 2027 yil kutilgan EV/EBITDA 10 barobar, elektromobil va AI biznesini esa 20 barobar ko‘rsatkich bilan baholaydi va natijada har bir ADR aksiyasi maqsad narxi 30 dollarni tashkil qiladi.
30 oktabr kunining yopilish narxi 16.86 dollar bo‘lsa, maqsad narxi taxminan 78% potentsial o‘sishga mos keladi.
Barclays shuningdek, ssenariy tahlilini ham taqdim etdi: optimistik holatda, asosiy biznes va elektromobil biznesi tegishli ravishda 10 barobar va 25 barobar baho bilan maqsad narxi 34 dollar; pessimistik holatda esa, mos ravishda 5 barobar va 10 barobar baho bilan maqsad narxi 16 dollar bo‘ladi.
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
AQSh fond bozoridagi yangi aksiyalar oldindan ko‘rinishi|AM PM Group: daromad va sof foyda 20% dan ortiq o‘sdi, IPO orqali uchta asosiy yo‘nalishda hamkorlikli yopiq tsiklni amalga oshira oladimi?
Natija ikki barobar o'sish ortida.

JP Morgan: Asosiy ko‘rsatkichlar barqaror, SK Hynix(SKHY.US), Samsung va Kioxia kompaniyalarini hali ham ijobiy baholaydi
JPMorgan saqlashning asosiy omillari barqaror deb hisoblaydi, 2027-yilda narxlar yuqori darajada saqlanishi kutilmoqda, ammo qisqa muddatda katalizatorlar yetishmaydi.

Arista Networks (ANET.US) Q3 telefon konferensiyasi: CEO aytadi, Ethernet AI mijozlari 100dan ortiq, AI super sikliga kiradi, birinchi marta 2027 yil uchun daromad 18,5 milliard dollar bo‘lishini ko‘rsatdi
Arista Networks 2026 yil 30-sentabrda yakunlangan uchinchi chorak moliyaviy natijalarini e’lon qildi va shu kuni savdo yopilgandan so‘ng telefon konferensiyasi o‘tkazdi.

Kripto narxlari
Ko'proq


