
Le PCE s'est affaibli de façon inattendue, mais pourquoi le marché n'est-il pas aussi enthousiaste ?

Huitong Finance, 30 septembre —— Le PCE s'est révélé inférieur aux attentes sur tous les fronts, tandis que l'ADP a dépassé les attentes, donnant à première vue une image contradictoire d'un "emploi en ébullition, demande en refroidissement".
Le PCE s'est révélé inférieur aux attentes sur tous les fronts, tandis que l'ADP a dépassé les attentes, donnant à première vue une image contradictoire d'un "emploi en ébullition, demande en refroidissement".
Cependant, ce résultat "inattendu" n'est en réalité pas surprenant ——
Le marché n'est pas « lent », mais il a compris cette « règle » qui a été changée ── ainsi, le recul inattendu du PCE n'a pas suscité autant d'enthousiasme sur les marchés.
Concrétisation des données : un refroidissement au-delà des attentes, marqué par les modes de calcul
Le PCE global a augmenté de 3,4% sur un an, le PCE de base de 3,0%, tous deux inférieurs aux attentes du marché de 3,7% et 3,3%, et au chiffre précédent ; en variation mensuelle, le global et le cœur enregistrent respectivement 0,3% et 0,2%, des chiffres également modérés.
Bien que la dernière lecture soit retombée après le pic de 3,7% en juillet, elle reste significativement au-dessus de la cible de 2% de la Fed depuis plus de cinq ans.
Derrière la surprise se cache une réalité : ce refroidissement ne provient pas entièrement d'une baisse de la demande, mais porte la marque de la méthodologie statistique : l'administration Trump a révisé la méthode de calcul principale, passant des frais de gestion de portefeuille mesurés selon le prix des actifs financiers à une mesure basée sur les heures travaillées et le revenu horaire, ce qui a systématiquement atténué l'effet de la hausse du marché boursier sur l'inflation.
En d'autres termes, il s'agit d'un refroidissement « lissé » par la méthodologie de calcul, le marché ne peut donc pas l'interpréter simplement comme un passeport automatique vers une politique plus souple.
Les deux aspects des chiffres : “auto-assouplissement” de l'inflation et résilience du marché du travail
Ainsi, les commentaires du président de la Fed de New York, Williams, méritent aussi l'attention.
Il a donné de manière inhabituelle un signal relativement précis, affirmant qu'une partie des pressions inflationnistes s'estompait d'elle-même : les prix du logement, dépense majeure des ménages, ont nettement ralenti, et même si le marché du travail reste solide, la hausse des salaires ne se transmet plus aux prix à la consommation — ce qui offre une autre raison, basée sur les fondamentaux et non la méthodologie statistique, de "ne plus augmenter les taux d'intérêt".
Les données sur l'emploi dessinent, quant à elles, un tableau intrigant.
Le rapport ADP montre qu'en septembre, le secteur privé a créé 90 000 emplois, au-dessus des 70 000 attendus, et le chiffre d'août a également été révisé à la hausse. Le marché du travail demeure résilient, même dans un contexte de prix de l'énergie élevés et de hausse des taux, signifiant que le ralentissement de l'inflation ne se fait pas au prix d'un effondrement de l'emploi.
Lorsque "l'inflation faiblit" et que "l'emploi reste solide" en même temps, la Fed n'a plus à choisir douloureusement entre les deux — elle dispose désormais d'une marge de manœuvre plus confortable pour rester en attente.
Balance des politiques : le défi de la communication et l'incertitude d'octobre
La précision de la déclaration de Williams est importante précisément parce que l'environnement de communication de la Fed a changé.
Le président actuel, Waller, a abandonné l'habitude de ses prédécesseurs d'utiliser les "guidances orales" — ces insinuations pour façonner les attentes du marché avant les réunions, mais cette pratique cache des risques : si le marché mise sur une action que les responsables n’ont pas l’intention d’engager, la Fed se voit alors contrainte de choisir entre "effrayer les investisseurs" ou "tenir une hausse de taux non nécessaire", et la position de Williams aide justement la banque centrale à éviter ce dilemme.
Avec cela, la balance des politiques s’incline discrètement, la probabilité d'une hausse de 25 points de base le 28 octobre a déjà chuté de 66% mardi matin à environ 45%, et l’anticipation d’une hausse cumulée de 50 points de base d’ici la fin de l’année est également passée de 55% la semaine précédente à 35% environ.
À seulement six jours des élections de mi-mandat, une hausse qui ne s’impose pas apparaîtrait d’autant plus gênante.
Néanmoins, le message dovish n’est pas unanime — le gouverneur Barr, dont la position est proche de celle de Williams, a déclaré qu’"il pourrait encore être nécessaire de procéder à de nouveaux ajustements", tandis que Cook a formulé une opinion similaire, mais tous deux ont évité intentionnellement d’évoquer un calendrier.
Lors de la réunion d'octobre, les responsables disposeront du rapport sur l’emploi de septembre publié ce vendredi et des chiffres de l’inflation pour septembre attendus deux semaines plus tard ; c’est alors que l’arbitrage des probabilités se départagera vraiment.
Marché et trading : Patience au plus haut niveau depuis 19 ans et conclusion
Revenons au marché lui-même : un PCE de base inférieur aux attentes a offert un court répit aux rendements longs, restés élevés depuis longtemps.
Ces dernières semaines, les taux longs ont régulièrement atteint leur plus haut niveau en 19 ans, le rendement des Treasuries US à 10 ans montant à 5,25% mardi, bien au-dessus des 5% lors de la dernière hausse de la Fed le 16 septembre ;
Si les rendements restent élevés, cela freinera davantage l’emprunt et la consommation des entreprises et des ménages. À court terme, l’inflation en ralentissement pourrait apporter un soutien temporaire aux Treasuries US et à l'or, mais il convient de rester prudent sur des prises de position directionnelles.
L’impact de la méthode statistique sur la baisse de l’inflation, la résilience de l’emploi, et la prudence des dirigeants dans leur communication et leur politique, tout cela nous invite à ne pas extrapoler de façon linéaire ce recul comme un tournant nettement dovish.
La patience est plus précieuse que la direction ; les données, plus fiables que l’émotion.
Avant la publication des chiffres de l’emploi non agricole vendredi, il y a de fortes chances que les rendements restent élevés et volatils — la posture du trader rationnel, ce n’est pas de choisir son camp dans la précipitation, mais de rester lucide dans l’incertitude et n’agir qu’une fois la certitude établie.
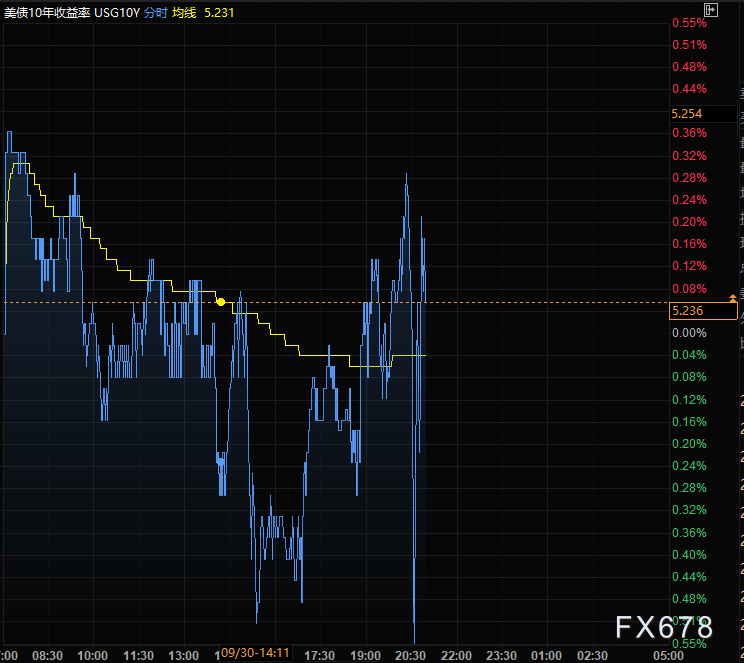
(Graphique en temps réel du rendement des Treasuries US à 10 ans, source : Yihuitong)
Fuseau horaire GMT+8, 21h00, le rendement des Treasuries US à 10 ans s’élève à 5,244%.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Le cœur du PCE américain d'août ne répond pas aux attentes : un rapport de refroidissement modifié par une "méthodologie changée", la Fed va-t-elle l'accepter ?
Les dépenses des consommateurs américains en août ont connu leur plus forte croissance depuis plus d'un an, tandis que l'indicateur d'inflation le plus surveillé par la Fed a nettement reculé en glissement annuel.
Le taux hypothécaire américain atteint un sommet de trois ans, mais la « rigidité à la baisse » des prix de l’immobilier complique les défis de la politique de la Fed
Le taux d'intérêt des prêts hypothécaires aux États-Unis a atteint 7,3 %, son niveau le plus élevé depuis près de trois ans.
Prix des cryptos
Plus


