
Refroidissement inattendu du PCE et révision à la hausse du PIB : les rendements des obligations américaines chutent brusquement, l’or bondit de 10 dollars en quelques instants – quel signal cela cache-t-il ?

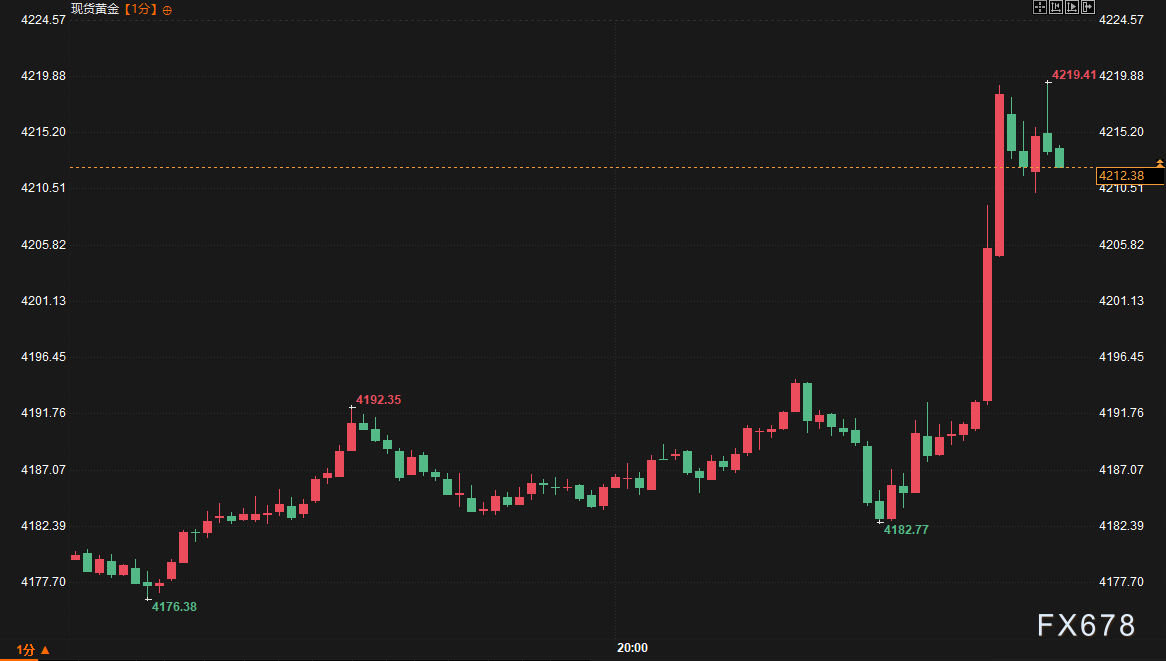
Huitong News, 30 septembre—— Mercredi (30 septembre) à 20h30, heure GMT+8, le Département du commerce des États-Unis a publié simultanément l'indice des prix des dépenses de consommation personnelle (PCE) d'août ainsi que la version finale du PIB du deuxième trimestre. Le PCE de base d'août a augmenté de seulement 0,2% en glissement mensuel et de 3,0% en glissement annuel, tandis que le PCE global a progressé de 0,3% sur le mois et de 3,4% sur l'année ; le PIB du deuxième trimestre a été révisé à la hausse à 2,2%, la dépense des consommateurs finale s'établissant à 3,8%. Après la publication, l'or au comptant a bondi de plus de 10 dollars à 4205 dollars/once, tandis que l'argent au comptant progressait parallèlement.
Mercredi (30 septembre) à 20h30, heure GMT+8, le Département du commerce des États-Unis a publié simultanément l'indice des prix des dépenses de consommation personnelle d'août ainsi que la version finale du PIB du deuxième trimestre. Le marché s'attendait généralement à une hausse mensuelle de 0,3% pour le PCE de base, de 3,3% en glissement annuel, un PCE global en hausse de 0,4% sur le mois, de 3,7% sur l'année ; la version finale du taux de croissance annualisé du PIB du deuxième trimestre était attendue à 1,5%. Les résultats réels s'en sont considérablement écartés : le PCE de base d'août n'a progressé que de 0,2% sur un mois et de 3,0% sur un an, le PCE global de 0,3% mensuel et 3,4% annuel ; le PIB du deuxième trimestre a été révisé à la hausse à 2,2%, la dépense des consommateurs finale atteignant 3,8%.
Après la publication des données, l'or au comptant a bondi de plus de 10 dollars à 4205 dollars/once, l'argent au comptant suivant la tendance ; le rendement des obligations du Trésor américain à 10 ans a chuté d'environ 5 points de base à 5,205%, celui à deux ans de 4,57 points de base ; les contrats à terme sur indices boursiers sont tous en hausse.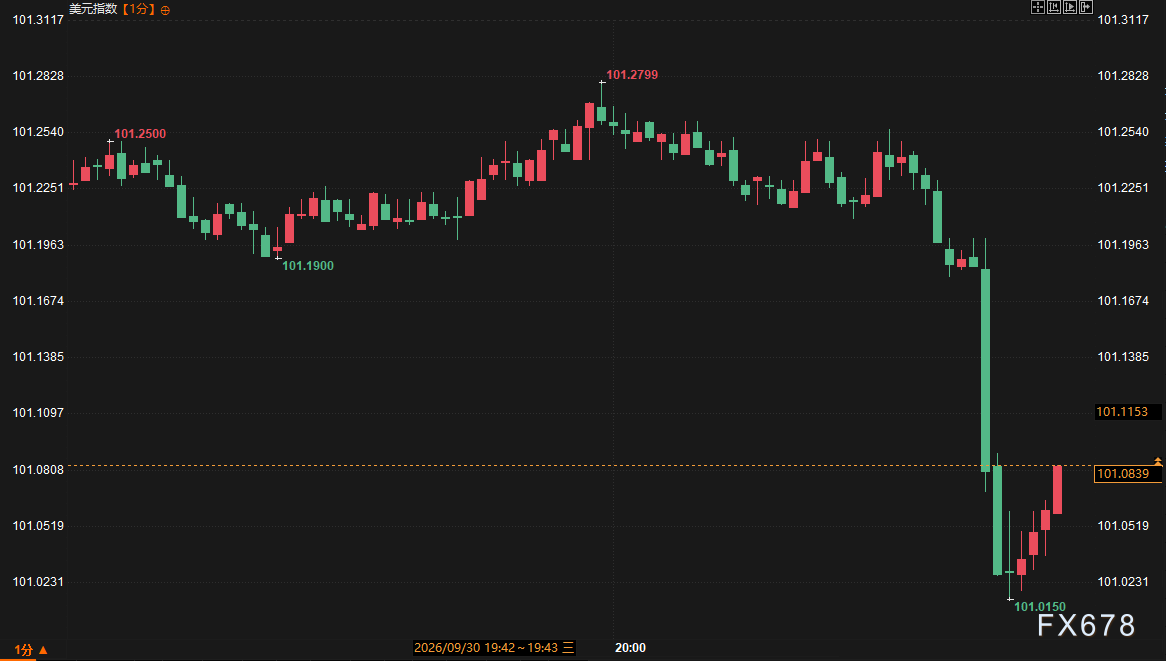
Analyse approfondie de l'interconnexion
Sur le plan fondamental, les indicateurs d'inflation sont tous inférieurs aux prévisions, en particulier le PCE de base sur une base annuelle, qui atteint son plus bas niveau depuis février, ce qui atténue directement les craintes d'un resserrement supplémentaire de la Fed à court terme. Parallèlement, la révision à la hausse du PIB et la résistance de la consommation indiquent que la résilience économique persiste, formant une combinaison de "refroidissement de l'inflation + croissance robuste". Dans des scénarios similaires, lorsque l'inflation de base chute de façon inattendue mais que les chiffres de la croissance restent robustes, les rendements des bons du Trésor baissent généralement en premier, les actifs risqués et les métaux précieux en profitant simultanément. Comparé aux niveaux précédemment élevés, le rendement à 10 ans a rapidement chuté après la publication des données, et l'or a cassé sa plage de consolidation à court terme.
Avant la publication, de nombreuses institutions insistaient sur le fait que la révision méthodologique pourrait tirer la lecture annuelle à la baisse, mais la progression mensuelle reste déterminante, les attentes globales restant collantes ; les particuliers se concentraient davantage sur la volatilité potentielle de l'or et des actions américaines. Après publication, la perspective institutionnelle s'est rapidement tournée vers le "canari dans la mine" : le refroidissement de l'inflation laisse un espace d'observation à la politique, tandis qu'une croissance vigoureuse limite les attentes d'un assouplissement excessif ; du côté des particuliers, les discussions portent sur l'explosion à court terme de l'or et le soulagement émotionnel lié à la chute des rendements, avec un net décalage d'attentes. Les contrats à terme sur taux courts montent, les traders diminuent leurs paris sur une hausse en octobre, ce qui coïncide avec la baisse des rendements et la hausse des profils boursiers. Concernant les métaux précieux, l'or et l'argent bénéficient d'un soutien à court terme ; les actifs sensibles aux taux gagnent parallèlement, mais l'impact sur les différentes classes d'actifs reste à confirmer avec les prochaines données.
Perspectives de tendance
En extrapolant la logique du marché, un chiffre d'inflation apaisé aidera à limiter la pression de hausse sur les rendements, soutenant ainsi le maintien de l'or dans une zone relativement robuste, tandis que la dynamique de rebond sur les contrats à terme des actions américaines pourrait également se poursuivre en séance. Cependant, la révision à la hausse de la croissance au deuxième trimestre et la solidité des dépenses de consommation indiquent que le moteur économique ne s'est pas sensiblement affaibli, ce qui pourrait limiter l'espace de repli des rendements en attendant les prochains chiffres de l'emploi et des prix des services. La tendance globale gravite désormais autour d'une "période d'observation de la trajectoire politique", où la volatilité à court terme des métaux précieux et des indices boursiers restera dominée par l'évolution des rendements.
Lecture approfondie
Le PCE de base est l'indicateur d'inflation favori de la Fed ; un chiffre inférieur aux anticipations réduit généralement l'urgence d'une hausse des taux, la perspective d'une baisse des taux réels favorisant l'attrait relatif de l'or, qui ne porte pas d'intérêt. La hausse rapide de plus de 10 dollars de l'or après la publication illustre pleinement cette transmission.
Le refroidissement de l'inflation pousse les rendements à la baisse, tandis qu'une révision de la croissance limite leur marge de recul. Cette fois-ci, les rendements à 10 ans et à deux ans ont baissé simultanément, montrant que le marché privilégie le signal d'inflation, mais si les prochaines données sur l'emploi sont robustes, les rendements pourraient de nouveau être sous pression.
Avant la publication, les institutions se concentraient sur les risques liés aux révisions méthodologiques et à la persistance mensuelle, tandis que les particuliers portaient leur attention sur la volatilité attendue de l'or et des indices américains ; après publication, les institutions mettent en avant la "fenêtre d'observation de la politique" avec une croissance stable et une inflation en baisse, mais les particuliers débattent surtout de l'explosion des cours à court terme et du soulagement émotionnel.
Les dépenses ont augmenté de 0,9% en glissement mensuel tandis que les revenus n'ont gagné que 0,2%, le taux d'épargne reculant, ce qui montre que la consommation reste résiliente, mais sa soutenabilité dépendra de la progression des revenus et de l'emploi à venir.
Les contrats à terme sur taux courts montrent que la probabilité d'une hausse en octobre a encore diminué, offrant au marché une période d'observation, mais les chiffres de la croissance et de la consommation suggèrent que la politique ne peut pas pivoter rapidement ; les prochains rapports sur l'emploi non agricole et l'inflation dans les services seront déterminants.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Le cœur du PCE américain d'août ne répond pas aux attentes : un rapport de refroidissement modifié par une "méthodologie changée", la Fed va-t-elle l'accepter ?
Les dépenses des consommateurs américains en août ont connu leur plus forte croissance depuis plus d'un an, tandis que l'indicateur d'inflation le plus surveillé par la Fed a nettement reculé en glissement annuel.
Le taux hypothécaire américain atteint un sommet de trois ans, mais la « rigidité à la baisse » des prix de l’immobilier complique les défis de la politique de la Fed
Le taux d'intérêt des prêts hypothécaires aux États-Unis a atteint 7,3 %, son niveau le plus élevé depuis près de trois ans.
Prix des cryptos
Plus


