
伊朗戰爭逼停央行購金,黃金暴跌後或迎更狠調整

匯通網3月24日訊—— 美國銀行財富管理高級投資策略師羅布·霍沃思(Rob Haworth)認為,儘管地緣政治緊張局勢不斷升級,黃金卻始終難以重拾升勢,黃金這種反常表現反映原本預期的避險資金並未流向黃金或國債等傳統對沖工具,而是流向了更具流動性的美元。那些原本可能用於增持黃金儲備的資金,現在正被用於「維持生計」,用於購買能源、食品以及關鍵基礎設施所需。
央行需求一直是2022年底以來黃金價格創下歷史性牛市的關鍵推動力量。然而,這一交易可能至少在可預見的未來走向終結,
這一優先順序的轉變,正發生在黃金市場極為脆弱的時刻。黃金價格剛剛經歷1980年代以來最劇烈的單週下跌,此前美國銀行財富管理高級投資策略師羅布·霍沃思(Rob Haworth)將其描述為今年早些時候的投機性「吹頂」行情。
在1月底觸及歷史高點後,儘管地緣政治緊張局勢不斷升級,黃金卻始終難以重拾升勢,這種表現與黃金作為傳統避險資產的角色形成罕見的背離。
羅布·霍沃思(Rob Haworth)認為,黃金這種反常表現反映了市場動態的根本轉變。名義利率和實際收益率的上升正在削弱黃金的吸引力,而
甚至連政府債券也未能吸引資金,收益率升至數月高位,這凸顯出通脹和供應衝擊正主導投資者的思維。羅布·霍沃思(Rob Haworth)指出,即使是通脹保護債券(TIPS)在當前環境下也並非避險資產。
他說:「它們同樣對久期敏感,而實際收益率正在上升,因此也受到了傷害。」
與此同時,黃金市場的投機性倉位已成為越來越大的阻力。
他指出:「投機者現在面臨艱難抉擇。我認為許多人在2月份試圖熬過波動,靜觀其變,但現在大量資金已經深度虧損,情況可能還會進一步惡化。」
不僅投機者處於虧損狀態,羅布·霍沃思(Rob Haworth)還強調,他們無法再指望央行出手提供關鍵支撐。
他解釋說,此前推動黃金大漲的許多央行本身也是能源淨進口國。隨著油價大幅飆升,液化天然氣和化肥成本急劇上升,這些國家的財政資源正在被重新分配,用於保障基本能源和物資供應。
羅布·霍沃思(Rob Haworth)認為,
這種資金再分配,很好地解釋了為什麼在地緣政治風險急劇升級的情況下,黃金卻未能做出正面反應。他表示,
羅布·霍沃思(Rob Haworth)說:「這種情況持續的時間越長,情況就會越糟糕。它推高了油價,傷害了全球經濟,但卻沒有幫助到黃金。」這也凸顯出投資者目前面臨的一個關鍵悖論。
展望未來,衝突的持續時間,特別是能源流動受到的長期干擾將成為決定性因素。羅布·霍沃思(Rob Haworth)認為,特朗普政府提出的四至六週時間窗口是一個關鍵轉折點。
他表示,如果高油價持續到4月中旬,企業與消費者將開始做出更長期的調整,包括將更高的成本轉嫁到終端市場,這反過來可能加劇通脹壓力,並進一步收緊金融條件。
對於黃金而言,這種情景構成了極為不利的背景。由供應約束引發的
在這種環境下,羅布·霍沃思(Rob Haworth)表示,目前沒有證據顯示市場正在發生結構性遠離美元或美國國債的轉變,而這種轉變原本可能迅速重振黃金的吸引力。
他補充說,黃金價格預計將經歷一段盤整期,以消化過剩的投機倉位並等待宏觀條件穩定。
他認為,
羅布·霍沃思(Rob Haworth)最後表示:「正在發生一場重置。央行關注的不再是一個具體的價格水準,而是時間週期。它們並非對價格敏感,也不是需要每日盯市的對沖基金。
投資者需密切關注衝突持續時間、油價走勢以及各國實際資金分配的變化,以判斷黃金何時能重獲支撐。
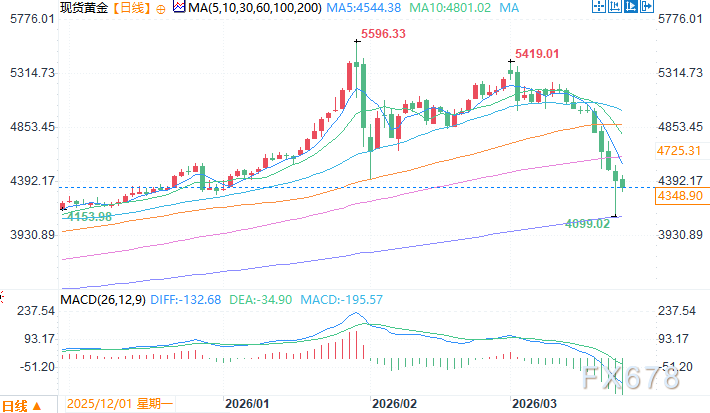
現貨黃金日線圖 來源:易匯通
東八區3月24日12:10 現貨黃金 報 4351.90 美元/盎司
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
AI投資步入「幻滅谷底」,未來18個月將是生死大考!
高盛認為,AI投資週期正處於「幻滅谷底」,但這並非首次。核心矛盾在於:新雲端運算業者的商業模式高度依賴終端客戶AI支出的回報,而目前「能將獲利歸因於AI的公司基本上是零」。Social Capital創辦人Palihapitiya明確劃定18個月的關鍵窗口,屆時市場將完成對可持續與不可持續AI商業模式的清算。

Anthropic的核心隱憂:收入隨時可被撤回,算力成本卻被鎖死長達20年
浙商證券認為Anthropic收入以按量計費為主,剩餘履約義務覆蓋僅約5.1個月年化收入,而算力成本端已鎖定8954億美元不可撤銷承諾,期限最長至2045年。收入可隨時削減、成本無法退出,兩者形成高度不對稱的期限缺口,這才是公司真正的核心約束。

美聯儲、財政部、國會三重壓力疊加,高盛:2027年出現流動性危機
高盛警告,儲備金占銀行資產比例已降至約11%,僅略高於2019年危機低谷。2027年下半年,債務上限談判僵局將迫使財政部重建TGA,觸發儲備金驟降、T-bills供給激增的「完美風暴」;加上貨幣基金買盤停滯,將形成巨大的流動性黑洞。聯邦儲備局可能陷入被迫降息與大規模購債救市的窘境。

加密貨幣價格
更多


