
Доходність облігацій США продовжує зростати, ширина ринку акцій США продовжує погіршуватися, але індекси акцій США все ще стійкі до падіння. Куди йде наступний етап?

Американський фондовий ринок знаходиться у рідкісному стані внутрішнього розколу. Доходність різко зростає, ширина ринку постійно погіршується, кредитні спреди розширюються, але індекс S&P 500 залишається стійким – «бики» та «ведмеді» опинилися у глухому куті, а настрої на ринку стають дедалі напруженішими.
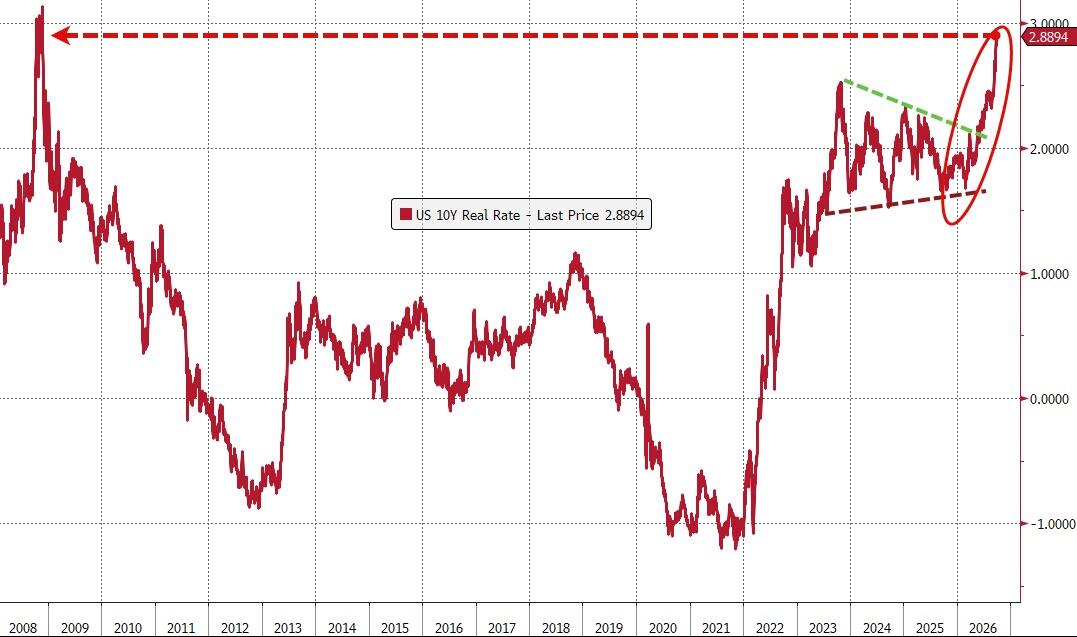
У середу, керівник трейдингового стола Goldman Sachs Single Delta Річ Приворотскі прямо заявив, що швидкість росту доходності американських облігацій "вже настільки сувора, що її неможливо ігнорувати", а місячне зростання реальної доходності стало одним із найгірших показників із 2013 року. Він попередив, що різкий стрибок волатильності процентних ставок стискає здатність Уолл-стріт брати на себе ризик, а тиск на фондовий ринок – значно більший, ніж здається за індексом.
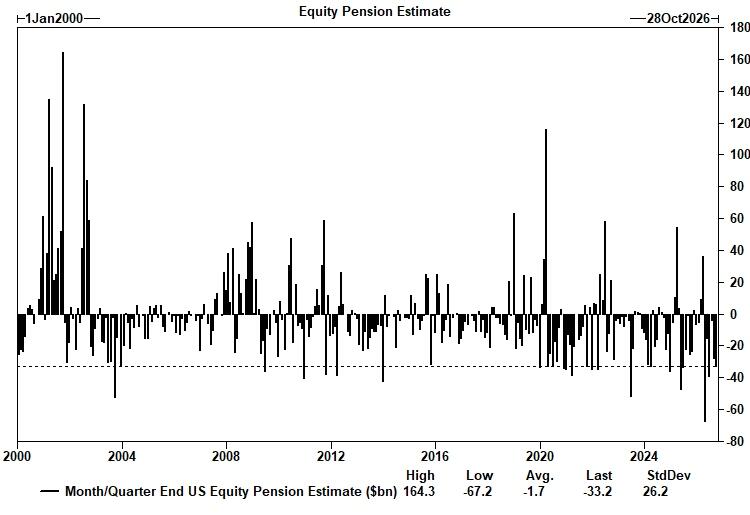
Тим часом наближається квартальний ребаланс – за підрахунками Goldman Sachs, пенсійні фонди наприкінці цього місяця мають продати майже рекордні 33 мільярди доларів акцій, а системні стратегії CTA протягом наступного тижня чисто продадуть понад 5,3 мільярда доларів ф'ючерсів Russell 2000. Одночасний тиск двох чинників робить ринку рух ще більш непередбачуваним.
Стратег BTIG Джонатан Крінскі відзначає, що розмови з клієнтами "протягом останніх тижнів мало чим відрізняються, але частота та рівень тривоги щодня зростає". Ключова проблема лише одна: розрив між шириною ринку, динамікою ставок та S&P 500 став невитримним, але ніхто не знає, як саме він скоротиться.
За стійкістю індексу — внутрішня руїна
Останній місяць індекс S&P 500 практично не змінювався, але під поверхнею цього спокою структурний збиток накопичується дедалі швидше.
Крінскі зазначає, що за останній місяць індекс S&P 500 залишився без змін, але медіанна акція впала на 4,5%. Стабільність індексу повністю залежить від зростання напівпровідникового сектору на близько 10%. Індекс Nasdaq 100 також майже не змінився від середини серпня, але лише 10 акцій зросли більш ніж на 10%, натомість 23 акції впали більш ніж на 10%. Стратегія "проривного купівля, слідування за імпульсом" перестає працювати — все більше акцій перебувають у тривалій та значній просадці.
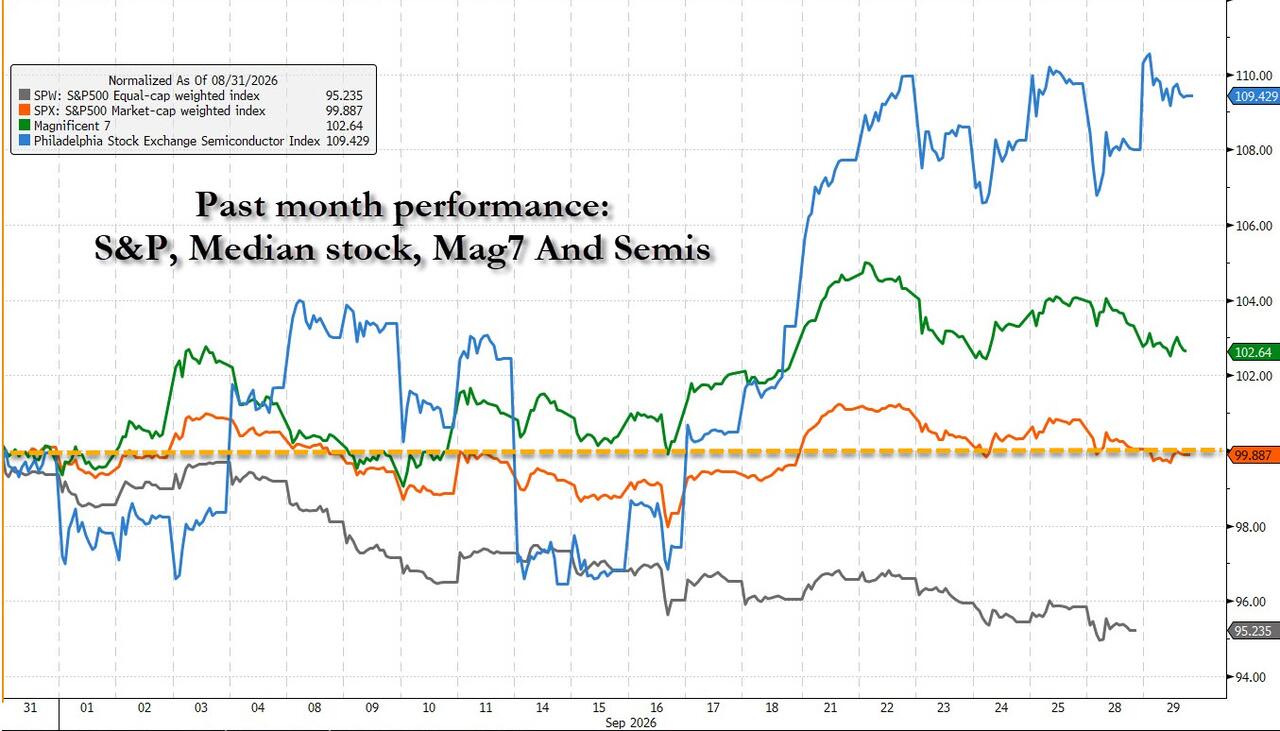
Спостереження за середніми акціями заслуговують особливої уваги: вони непомітно пробили 200-денну середню, сукупно знизились більш ніж на 8% від недавнього піку. Тим часом кількість нових мінімумів на Нью-Йоркській фондовій біржі перевищує нові максимуми вже 10 торгових днів поспіль — цей сигнал історично передбачав ширший тиск на ринок.
Приворотскі з Goldman Sachs підтверджує цей висновок: “Біль під поверхнею індексу очевидна — малокапіталізовані акції, фінансова галузь та інші сектори, чутливі до ставок, страждають значно більше, ніж лідери технологій, які зберігають зовнішній спокій.”
Goldman Sachs: швидкість росту ставок перетнула критичну межу
У нинішніх ринкових дебатах висновки Goldman Sachs особливо важливі. Приворотскі прямо заявляє, що раніше фондовий ринок "вражаюче зберігав стійкість", але швидкість росту реальних ставок вже ввімкнула сигнал тривоги.
Аналітична база Goldman Sachs показує: коли ставки рухаються вгору на понад два стандартних відхилення, ринок акцій зазвичай реагує – важливим є не абсолютний рівень ставки, а саме швидкість її зростання. Наразі ця межа вже порушена. Місячне зростання реальних ставок стало одним із найгірших з 2013 року.
Приворотскі звертає увагу на "дивну асиметрію цінової поведінки": коли ціна нафти та ставки одночасно ростуть, ризик ставок майже не реагує; але щойно ціна нафти піднімається, ставки одразу потрапляють під тиск. Він вважає, що 5- та 10-річні інфляційні очікування все ще слідують за коливаннями енергетичних цін, хоча нинішній тиск ставок значною мірою викликаний саме зростанням реальної ставки, а не інфляційними очікуваннями.
Його висновок простий і чіткий: "Я можу бути максимально оптимістичним щодо штучного інтелекту та його темпів розвитку, але поки питання енергетики та ставок не вирішені, цей оптимізм практично не має значення." Логіка прозора: стримування цін на нафту допомагає знизити ставки, стабілізація ставок відкриває простір для ширшого відновлення фондового ринку.
Квартальний ребаланс і тиск CTA — подвійний пресинг наближається
Окрім фундаментального тиску, технічне продавання концентрується саме наприкінці кварталу.
За підрахунками Goldman Sachs, пенсійні фонди на кінець місяця та кварталу загалом мають продати близько 33 мільярдів доларів акцій (на кінець місяця ~11 млрд дол.США, на кінець кварталу ~22 млрд дол.США) і купити таку ж суму облігацій. Цей обсяг протягом трьох років займає 97-й процентиль серед оцінок угод, а якщо рахувати з січня 2000 року — 98-й процентиль, майже історичний максимум.
Водночас модель CTA Goldman Sachs показує: у ситуації стабільних цін системні стратеги протягом наступного тижня чисто продадуть близько 5,3 мільярда доларів ф'ючерсів Russell 2000 — це одна з найбільших оцінок продажу за шість років.
Приворотскі "тактично відчуває спокусу" щодо цього, вважаючи, що фактори місяця та кварталу мають підтримати активи з тривалим терміном погашення, але одночасно визнає: головний конфлікт сьогодні — хто першим "моргне" перед квартальним кінцем, пенсійний купівля облігацій чи система CTA продаж індексів.
Патова ситуація: хто першим «моргне»?
Для Крінскі нинішній ринок — це протистояння «биків» та «ведмедів», і жодна сторона поки не показала свою правоту.
Аргументація «биків»: ширина ринку вже пройшла повне очищення, і може будь-якої миті різко відновитися; ставки також можуть незабаром різко знизитися. «Ведмеді» заперечують: ширина продовжує погіршуватись, доходність росте, кредитний спред розширюється — S&P 500 не може довго залишатися осторонь.
Крінскі схиляється до «ведмежої» позиції, але додає тактичний виняток — сектор інфраструктури (XLU). Він зазначає, що після того, як RSI опустився нижче 35, наступні 5 торгових днів XLU зростав у 100% випадків у середньому на 2,7% — співвідношення ризику до прибутку є привабливим.
Його фінальний висновок: ця розбіжність не завершиться так, як очікують «бики» – "Ми вважаємо, що це не скінчиться, поки найстійкіші не здадуться та не прорвуть дно."
Кредитний ринок вже показує тріщини, які не враховує волатильність акцій — високодоходний кредитний дефолтний своп (HY CDX) піднявся до найвищого рівня з квітня, тоді як VIX був 19,23, що значно вище за поточний 16,35. Ця розбіжність, можливо, є найчіткішим попередженням щодо наступного кроку ринку.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Попри зниження цін на нафту та "голубину" риторику керівників ФРС, дохідність держоблігацій США все одно зростає.
Розпродаж американських державних облігацій триває, дохідність 30-річних досягла 24-річного максимуму — 5,621%, а 10-річних — найвищого рівня з 2002 року. Падіння цін на нафту та «голубині» сигнали не вплинули на довгострокові ставки, які залишаються стійкими. Висока дохідність трансформує структуру американського фондового ринку: коли наратив про AI стає останньою опорою на ринку, будь-яка тріщина може спричинити ланцюгові коливання.
Торговий стіл JPMorgan, який був «найточнішим за останні два роки», перейшов у «bullish»
Його підтримуюча логіка охоплює п’ять основних стовпів: макроекономічний фактор перевищує очікування, стійкість споживачів, низькі очікування прибутків, стабілізація прибутковості та покращення технічних показників. Після зміни напряму 31 серпня, парна торгівля, яка передбачала довгі позиції на Nasdaq 100 і короткі на Russell 2000, принесла понад 8% прибутку. Цього разу "перехід до биків" має ще сильніше переконання. Стратегічно технології залишаються основним напрямком для довгих позицій, а хеджування переходить від продажу RTY до використання деривативів, також зберігається попередження про довгострокові ризики підвищення ставок.

Ціни на криптовалюти
Більше


