
Ціна на золото тестує підтримку тренду, прибутковість облігацій США дещо зменшилася

Хуітонг Нет, 30 вересня—— Ціна золота отримала шанс для відскоку, але досі не дала трейдерам достатньо впевненості. Після значного розпродажу золото намагається стабілізуватися поблизу ключових позицій на графіку. Саме це місце вже привертає покупців, особливо коли розпродаж став надмірним.
Ціна золота отримала шанс для відскоку, але досі не дала трейдерам достатньо впевненості. Після значного розпродажу золото намагається стабілізуватися поблизу ключових позицій на графіку. Саме це місце вже привертає покупців, особливо коли розпродаж став надмірним.
Втім, ринок все ще перебуває у стані протистояння між бичачими й ведмежими настроями. Невелике зниження прибутковості американських облігацій принесло певне полегшення ціні золота, але загальна стурбованість щодо ставок не зникла. Основне питання зараз: чи це початок справжнього відскоку, чи лише технічна корекція після падіння.
Цей відскок стався в той момент, коли прибутковість 10-річних американських облігацій трохи знизилася, що надало золоту короткострокову мотивацію. Логіка очевидна: коли прибутковість падає, тиск на активи без доходу, такі як золото, зменшується. Але для значної висхідної тенденції золота цього невеликого зниження ставок недостатньо.
Макроекономічний фон як і раніше визначається турботою про інфляцію і конфліктом на Близькому Сході, і ключовий фактор тут — енергетична інфляція. Якщо енергетична інфляція продовжить тиснути на ринок облігацій і підвищує ставки, навіть традиційна функція золота як захисного активу буде слабшати. Для трейдерів, які вважають, що геополітична напруга завжди сприяє золоту, це важливий момент для обережності.
Технічний основний тест: підтримка тренду
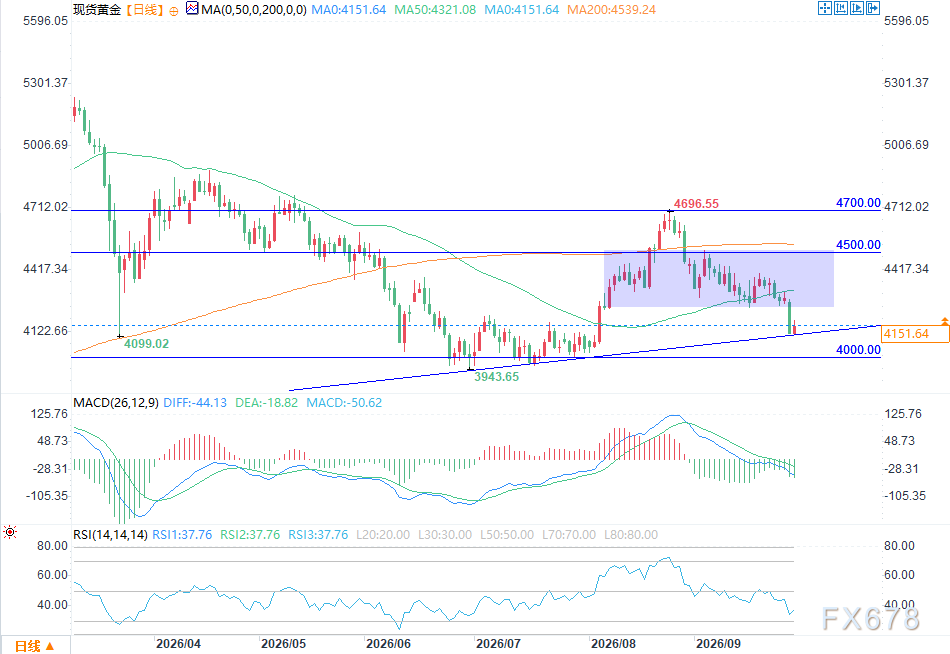
(Графік спотового золота Джерело: Yihuitong)
Після недавнього розпродажу золото тестує важливу лінію тренду. Ринок також пробив лінію шиї складної фігури "голова й плечі", що пояснює жорсткість розпродажу останні кілька торгових днів.
Тому територія цієї лінії тренду має особливе значення. У вівторок ціна золота отримала підтримку саме тут; якщо вона впевнено проб’є цей рівень, психологічна межа в 4000 доларів буде під загрозою. В іншому випадку, якщо прибутковість продовжить знижуватись, золото може спробувати повернутись до попереднього бокового коридору. За нинішніми сигналами графіка, є імовірність відскоку, але ще немає підтвердження суттєвої зміни загального тренду.
Трейдинг золота з надмірно ведмежої позиції на поточному рівні також ризикований. Центральні банки продовжують чисто покупати золото, формуючи базовий попит; коли одна сторона ринку занадто сильно ставить на падіння, ця сила здатна уповільнити темпи зниження. Звісно, це не означає, що трейдери повинні автоматично купувати золото лише через покупки центральних банків, але свідчить про наявність потенційної підтримки знизу.
У нинішніх ринкових умовах надмірна впевненість у певному напрямку легко призводить до збитків. Технічні структури дійсно були зруйновані, і зростання ставок залишається зустрічним вітром для золота. Але з історичного досвіду, коли макроекономічна невизначеність зберігається і великі покупці продовжують входити на ринок, шортити золото на весь обсяг стає непросто.
Інший сценарій: ситуація на Близькому Сході загострюється, побоювання щодо енергетичної інфляції посилюються, і ставки знову зростають. У такому випадку золото може знову потрапити під тиск, а негативний вплив від зростання прибутковості облігацій перекриє традиційну функцію захисту.
Якщо ставки продовжать спадати, це ослабить ведмежі настрої і дозволить поточному відскоку отримати більший висхідний простір. Найближчим часом буде оприлюднено звіт про зайнятість, це важлива подія для ринку, але наразі особливо важливо стежити за новинами з Тегерана і Вашингтона, а також за реакцією ринку облігацій.
На даний момент реакція ринку золота більше слідує за змінами прибутковості, ніж за окремими геополітичними новинами. Тому поведінка лінії тренду та прибутковість 10-річних американських облігацій — це найчіткіші короткострокові сигнали.
Наступні торгові дні покажуть: чи зможе поточний відскок повернутися у попередній боковий діапазон, чи ж глобальний тренд ставок знову потягне ціну золота до нижньої межі графіка. У будь-якому випадку, ринок облігацій заслуговує особливої уваги.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Торговий стіл JPMorgan, який був «найточнішим за останні два роки», перейшов у «bullish»
Його підтримуюча логіка охоплює п’ять основних стовпів: макроекономічний фактор перевищує очікування, стійкість споживачів, низькі очікування прибутків, стабілізація прибутковості та покращення технічних показників. Після зміни напряму 31 серпня, парна торгівля, яка передбачала довгі позиції на Nasdaq 100 і короткі на Russell 2000, принесла понад 8% прибутку. Цього разу "перехід до биків" має ще сильніше переконання. Стратегічно технології залишаються основним напрямком для довгих позицій, а хеджування переходить від продажу RTY до використання деривативів, також зберігається попередження про довгострокові ризики підвищення ставок.

Чотири основні позитивні фактори, світова ціна на нафту знижується
На тлі прориву у FSD-досвіді та старту масового виробництва Optimus, резервне кредитування на $30 млрд підтримує Tesla (TSLA.US) у прискоренні реалізації "фізичного AI-суперплану" Маска.
Компанія Tesla забезпечила нові кредити та кредитні лінії на суму 30 мільярдів доларів, оскільки виробник електромобілів збільшує інвестиції в штучний інтелект та робототехніку.
Дохідність 30-річних держоблігацій США досягла найвищого рівня з 2002 року, хвиля розпродажів може продовжитися під тиском сезонних факторів
У вівторок дохідність 30-річних державних облігацій США зросла до 5,62%, досягнувши найвищого рівня з 2002 року, а дохідність 10-річних облігацій сягнула 5,29%. Високі ціни на нафту підсилюють інфляційні очікування, сильні економічні дані підтримують очікування підвищення ставок, занепокоєння щодо фіскальної стійкості та різке збільшення пропозиції корпоративних облігацій разом спричинили поточний розпродаж. Історичні сезонні закономірності свідчать, що вересень і жовтень зазвичай найслабші місяці для державних облігацій США, тому подальші ризики волатильності залишаються високими.
Ціни на криптовалюти
Більше


