
Установа знизила короткостроковий прогноз середньої ціни на золото, заявивши, що у другому кварталі наступного року воно повернеться до 5000 доларів

U汇通网 29 вересня—— Напруженість на Близькому Сході підвищує ціни на нафту та прибутковість американських облігацій, золото й срібло різко падають, обидва пробивають ключові підтримки. BMO знижує короткострокові прогнози цін на золото й срібло, але значно підвищує довгостроковий ціновий рівень золота та срібла, вважаючи, що структурні фактори, такі як девальвація валют і покупки золота азіатськими великими країнами, послаблюють вплив реальної прибутковості на ціну золота. Срібло, під впливом технологій зниження використання срібла у фотогальваніці, має слабкий промисловий попит та в майбутньому, ймовірно, виступатиме слабше від золота.
Напружена ситуація на Близькому Сході підвищує ціни на нафту й знову розпалює хвилювання щодо інфляції, через що на ринку очікують більш радикальні підвищення ставок, металевий ринок потерпає від тиску. Прибутковість 10-річних американських облігацій перевищує 5.20%, досягаючи найвищого рівня за 20 років, золото й срібло пробивають ключові опори. Зростання дохідності облігацій підвищує альтернативні витрати володіння безпроцентними дорогоцінними металами, попит на інвестиції у дорогоцінні метали слабшає.
Попри концентрацію короткострокових негативних факторів, BMO Capital Markets опублікував оновлений прогноз на четвертий квартал,
Знижено короткостроковий середній прогноз золота, довгострокову ціль значно підвищено
Входячи в останній квартал 2026 року, аналітики BMO знизили очікування ціни на золото на наступні три місяці, але кардинально оптимістично оцінюють довгострокові перспективи. У понеділок (28 вересня) банк опублікував оновлений прогноз на четвертий квартал, прогнозуючи середню ціну золота на четвертий квартал близько 4650 доларів за унцію, що на 2% менше від попереднього прогнозу 4750 доларів. Інституція перенесла часові орієнтири,
Найбільшими змінами у прогнозах стали довгострокові оцінки: канадський банк підвищив довгострокову середню ціну золота до 4000 доларів за унцію, що на 29% більше від попередньої цільової ціни 3100 доларів. Аналітики наголошують, що прибутковість американських Treasury Inflation-Protected Securities (TIPS) різко зросла, цикли підвищення ставок лише починаються у багатьох центробанках, і такі коригування здаються нелогічними. Але
Дві ключові логіки впливають на ціну золота: золото поступово звільняється від впливу реальної прибутковості
За аналітикою BMO, навіть попри зниження короткострокових прогнозів, у залишковий час до 2026 року у золота зберігається асиметричний ризик зростання.
Аналітики зазначають, що золото перебуває серед пріоритетів у розподілі активів, а із поступовим відокремленням дорогоцінних металів від реальної прибутковості девальвація валют і дедоларизація поступово стають ключовими драйверами, що дозволяє золоту впорядковано й повільно зростати. Динаміка золота наприкінці року залежить від балансу двох логік: з одного боку, це "девальваційна торгівля", підвищення ставок і премії за термін відображають проблеми фінансової стабільності й сприяють росту золота; з іншого — класична "теорія альтернативних витрат", коли підвищення ставок обмежує зростання золота, а ці дві логіки протидіють одна одній.
На думку аналітиків, поточні яструбині заяви Федерального резерву тимчасово відновили довіру до політики, частково згладили премію за термін, але тривоги щодо девальвації валют легко можуть повернутися, і якщо ціни на нафту не зростуть значно, ризик для золота залишатиметься зростаючим, тож прогнозована середня ціна четвертого кварталу залишається на рівні 4650 доларів.
Срібло зазнає короткострокового тиску, технології зменшення використання срібла змінюють довгостроковий баланс попиту й пропозиції
Срібло перебуває під подібним до золота короткостроковим впливом: хоча невизначеність залишається високою, BMO вважає, що зростання цін на золото сприятиме підвищенню цін на срібло. У четвертому кварталі BMO прогнозує середню ціну на срібло за три місяці близько 67,40 доларів за унцію, менше від попередньої оцінки 71,40 доларів. Інституція припускає, що темпи зростання ціни на срібло сповільняться на початку наступного року, середня ціна у першому кварталі прогнозується на рівні 69,30 доларів, менше від попереднього прогнозу 73,50 доларів.
Аналітики зазначають, що у сфері срібла техніки економії срібла впроваджуються швидше, ніж очікувалося, темпи встановлення фотогальванічних станцій сповільнюються, а промисловий баланс попиту й пропозиції стає більш ринковим, тож у кількох наступних кварталах срібло, ймовірно, працюватиме слабше за золото. У довгостроковій перспективі BMO підвищує довгострокову середню ціну на срібло до 47 доларів за унцію, збільшивши попередню оцінку на 31% із 36 доларів. Основною рушійною силою цін на срібло наприкінці року залишається промисловий попит у фотогальванічній галузі.
До 2025 року галузь фотогальваніки переважно вважала, що переваги технологій скорочення використання срібла вже реалізовано, але у січні цього року ціна срібла перевищила 120 доларів за унцію, спростувавши ці очікування. Багато вітчизняних PV-компаній впровадили рішення зі скорочення використання срібла: завдяки більш тонким металізованим стержням, зменшенню обсягу срібної пасти, підвищенню співвідношення заміщення міді, розвитку мідно-срібних паст тощо знижується споживання срібла. Нині ці технології поступово впроваджуються, і на ринку значно переглянуто в бік зниження очікування щодо довгострокового споживання срібла.
Висновок
У підсумку, конфлікт на Близькому Сході підвищує ціни на нафту й різко зростає прибутковість довгострокових американських облігацій, золото й срібло в короткостроковій перспективі зазнають значної корекції й пробивають ключові підтримки. BMO знижує короткостроковий прогноз цін на золото й срібло у четвертому кварталі, але суттєво піднімає довгостроковий ціновий рівень: основною логікою є фінансова нестабільність, девальвація валют і стійкий попит азіатських великих країн на золото, що послаблюють тиск реальної прибутковості на ціну золота. Щодо срібла, технології скорочення використання в PV-галузі вже впроваджуються, що знижує еластичність промислового попиту на срібло, ймовірність того, що срібло в майбутньому поступатиме золоту, досить висока.
Головний фокус майбутньої боротьби на ринку — чи підніметься знову премія за термін американських облігацій і як швидко буде впроваджено технології зменшення використання срібла в PV-галузі; інвесторам слід продовжувати стежити за прибутковістю американських облігацій, реальною потребою азіатських великих країн у золото й технологічним прогресом у сфері PV-індустрії.
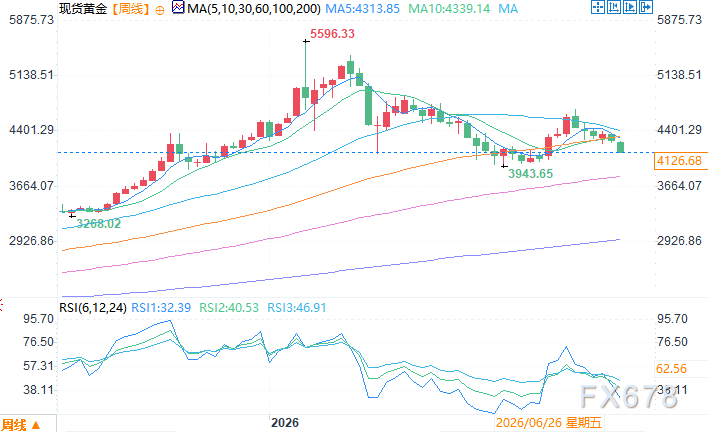
Щотижневий графік спотового золота Джерело: U易汇通
UTC+8 29 вересня 13:08 Спотове золото котирується за 4128.68 доларів/унцію
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
 VIPЩотижнева стратегія VOO

VIPЩотижнева стратегія XOM
Citigroup: одиничний GW дохід Nvidia може зрости з 18 мільярдів до 40 мільярдів доларів, об’єм вартості AI-інфраструктури продовжує підвищуватися
Звіт Citigroup зазначає, що Nvidia схвалила додатковий зворотний викуп акцій на 150 мільярдів доларів, збільшивши загальну можливість викупу до FY28 до 235 мільярдів доларів, демонструючи впевненість у зростанні вільного грошового потоку, що забезпечується штучним інтелектом. Тим часом компанія розширюється від GPU до напрямків ІІ-безпеки, програмного забезпечення та повної інфраструктури, причому очікується, що дохід на 1 ГВт зросте з 18 мільярдів доларів у епоху Hopper до 40 мільярдів доларів у епоху Rubin.
Ціни на криптовалюти
Більше


