
Прогноз финансового отчёта Micron Technology за четвёртый квартал: суперцикл сталкивается с высокими ожиданиями и давлением медведей
 2026/09/24 06:41
🔥 Радар горящих акций на американском рынке запущен! 3 основные линии американского рынка + 6 отобранных акций + 7 календарных значимых событий — где искать возможности на американском рынке на этой неделе? Переходите по ссылке — 22 направления для торговли на одной картинке→
- Основные тезисы для инвесторов
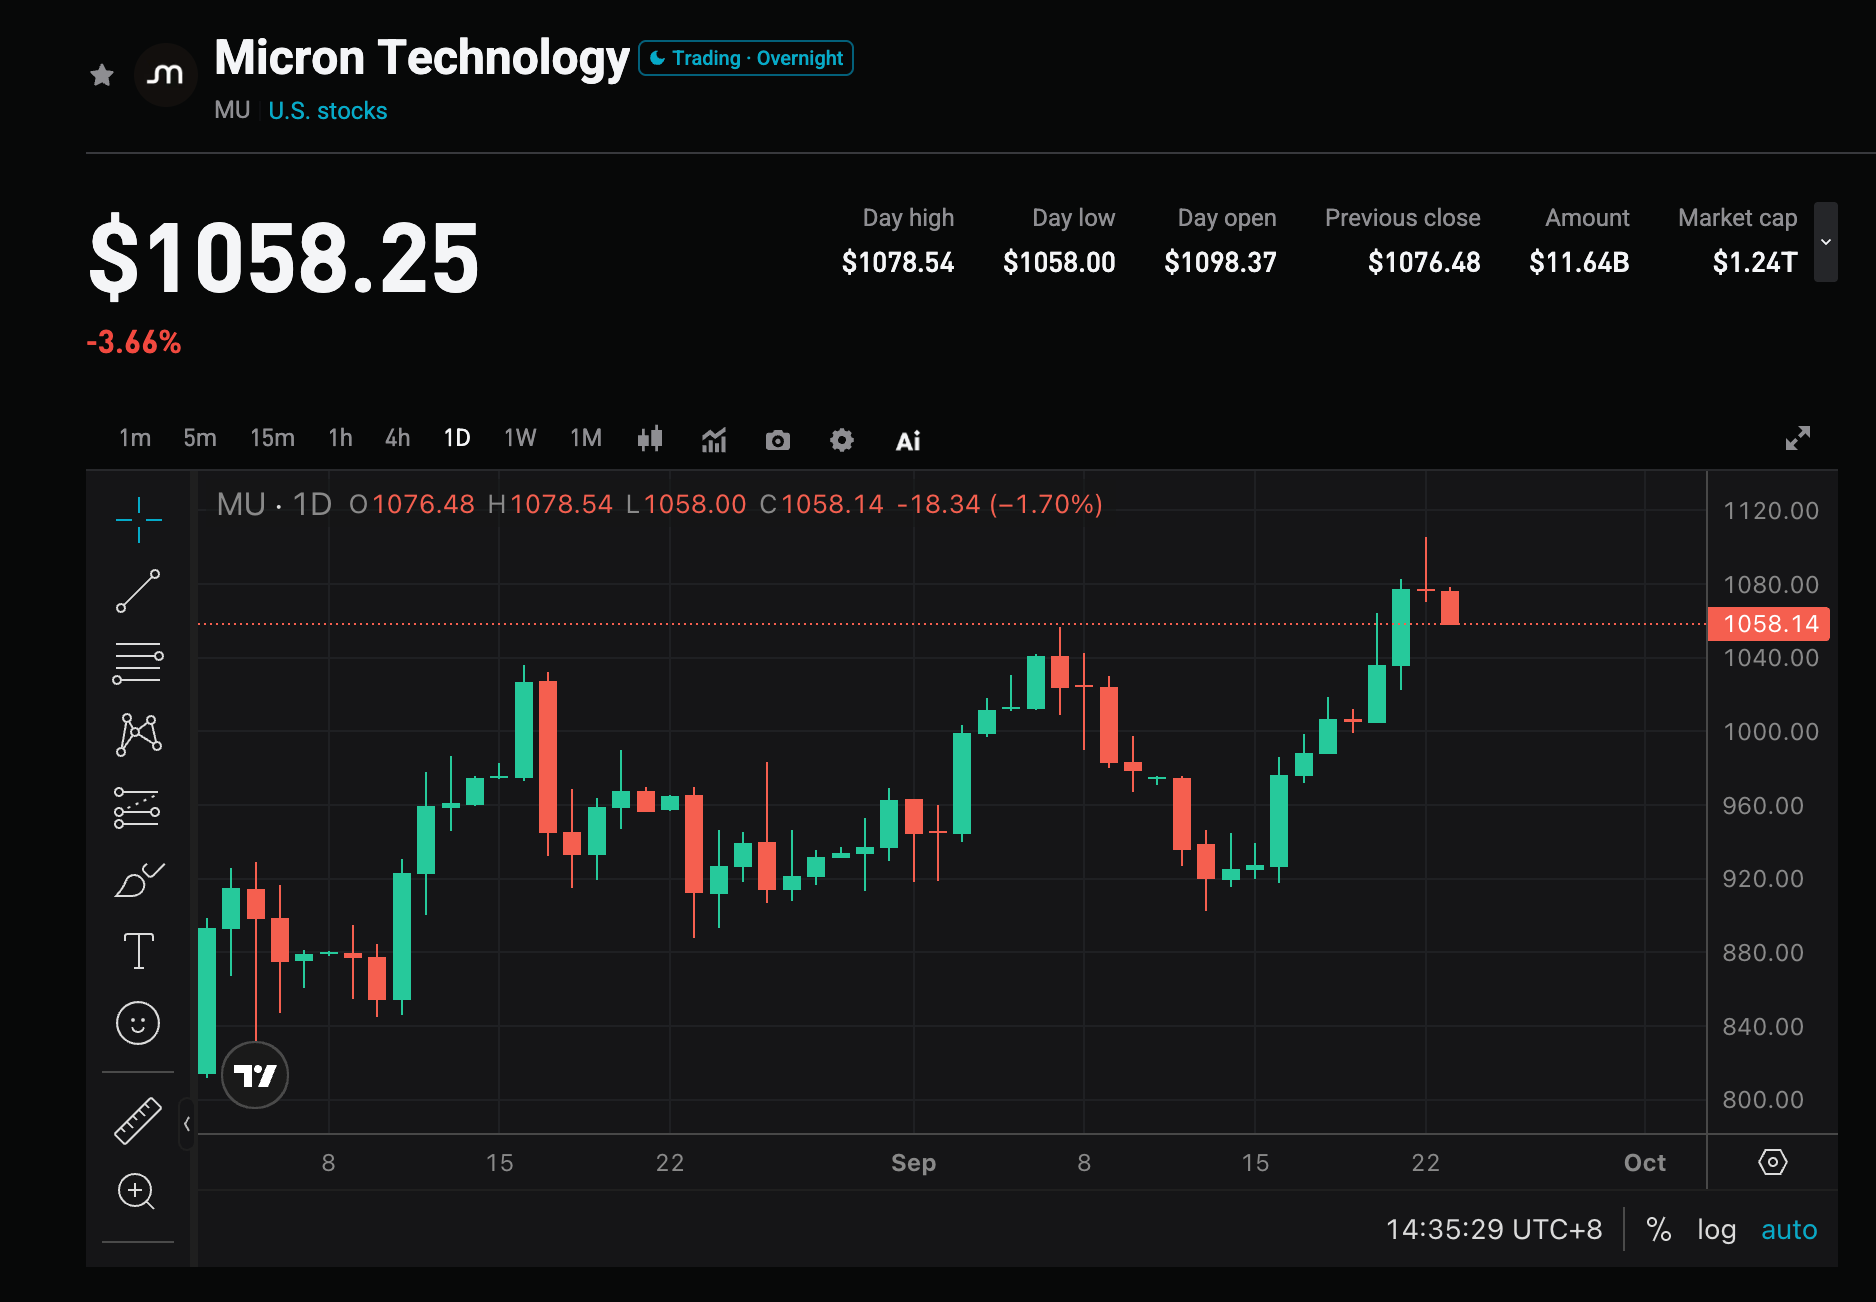
Micron Technology (MU.US) опубликует результаты за 4 квартал 2026 финансового года после закрытия американского рынка 30 сентября 2026 года, конференц-звонок назначен на 16:30 по восточному времени США. Ранее компания давала прогноз выручки 50 млрд долларов ±1 млрд долларов, non-GAAP маржи примерно 86%, скорректированная прибыль на акцию (EPS) примерно 31 доллар ±1 доллар. Консенсус-прогноз Wall Street: выручка примерно 50,8–51,1 млрд долларов (+349% год к году), скорректированный EPS примерно 31,43 доллара (в прошлом году — 3,03 доллара). На момент закрытия 23 сентября — 1 071,88 доллара (-2,22% за день); рост с начала года — около 276%, от максимума 25 июня в 1 255 долларов снижение составляет примерно 14,6%. Перед публикацией отчёта наблюдается одновременное увеличение коротких позиций и институциональные покупки; рынок реально ожидает, сможет ли компания вновь увеличить прогноз на следующий квартал и сколько сможет продлиться цикл роста спроса на память.
- Четыре ключевых момента для внимания
Фокус 1: удастся ли реализовать объём в 50 млрд долларов — прогноз на следующий квартал как основной драйвер цены
Выручка за третий квартал уже достигла 41,46 млрд долларов (+345,7% г/г), скорректированный EPS — 25,11 доллара, что существенно выше тогдашнего консенсуса. Прогноз на 4 квартал уже на рекордном уровне, ожидания рынка немного выше прогноза самой компании. Некоторые институты ждут, что выручка за 4 квартал может достичь 50,8–52 млрд долларов и рассчитывают, что прогноз скорректированного EPS за 1 квартал 2027 финансового года будет в диапазоне 35–37 долларов. Если компания просто уложится в среднее значение и прогнозы будут консервативными, в условиях высоких ожиданий, вероятна фиксация прибыли.
Фокус 2: как долго ещё рост HBM и повышение цен на DRAM смогут поддерживать рынок
Спрос на HBM и высокоемкие DRAM для AI-обучения и инференса по-прежнему остается ключевым драйвером. Ранее компания заявляла, что мощности HBM на 2026 год уже распроданы, а отдельные источники указывают, что портфель заказов виден до 2027 года; долгосрочные контракты также обеспечивают видимость доходов. Однако менеджмент в третьем квартале предупредил, что в прогнозе на 4 квартал уже заложено замедление темпов повышения цен. Динамика контрактных цен на DRAM за календарный третий квартал (сохранят ли двузначный рост) и темпы выхода HBM4 будут определять потенциал дальнейшего превышения ожиданий.
Фокус 3: не достигла ли маржа по итогам этого ралли своего максимума
В третьем квартале non-GAAP маржа составила примерно 84,9%, прогноз на 4 квартал — около 86%. На Уолл-стрит полагают, что основной рост рентабельности уже завершён, а дальнейший потенциал зависит скорее от структуры поставок, ценовой инерции и переоценки акций, чем от дальнейшего скачка маржи. Если фактическая маржа стабилизируется на уровне около 86% и менеджмент акцентирует внимание на замедлении роста цен, рынок может сместить фокус с дальнейшего расширения маржи на торговлю на возможное завершение цикла.
Фокус 4: влияние краткосрочных “медвежьих” ожиданий на оценку
23 сентября акции MU снизились на 2,22% до 1 071,88 доллара — непосредственный катализатор: известный короткий продавец увеличил позиции в Micron, полупроводниковом ETF и некоторых AI-компаниях, аргументируя это возможным началом нисходящего цикла после восстановления поставок обычных DRAM, ссылаясь на данные о превышении продавцов DDR4 над покупателями. Доля официальных коротких позиций не экстремальна — около 2,6% от свободно обращающихся акций, примерно 29,71 млн акций. Наибольший риск связан не с объёмом коротких позиций, а с тем, что если отчет не опровергнет окончание цикла, возможно усиление эмоциональных распродаж. На 23 сентября опционный рынок закладывает на движение после отчёта 30 сентября условную волатильность около ±10,3%.
- Риски и возможности
Потенциальные катализаторы роста:
- Выручка, EPS и маржа за 4 квартал находятся выше средних прогнозов, а прогноз на 1 квартал 2027 финансового года лучше консенсуса.
- HBM продолжает работать на полную мощность, растёт покрытие долгосрочными контрактами, менеджмент подтверждает, что дефицит может сохраниться до 2027–2028 гг.
- Свободный денежный поток и возврат средств акционерам удивляют рынки, укрепляя ожидания, что высокая прибыль будет реализована, а не останется только на бумаге.
Риски снижения:
- Результаты совпадают с прогнозами, прогноз на следующий квартал плоский — это приведёт к продаже по принципу «покупай на слухах — продавай на факте».
- Растет количество сигналов о замедлении цен на обычные DRAM/NAND — появляется опасение, что кроме HBM остальные продукты начинают испытывать давление.
- Китайские производители увеличивают мощности, исчезают узкие места, слухи о сокращении заказов downstream-структурами усиливаются, что вкупе с огромным ростом за год ведет к переоценке стоимости.
- Рекомендации по торговым стратегиям
- Бычий сценарий: если в 4 квартале компания значительно превзойдёт прогноз 50 млрд/31 доллар, а прогноз на следующий квартал будет повышен и комментарии по HBM и контрактным ценам — оптимистичны, это может временно подавить «медвежий» нарратив и подтолкнуть переоценку акций исходя из ожиданий по прибыли на следующий год.
- Медвежий риск: если ключевые цифры будут просто на уровне прогнозов, будет подчеркнуто замедление роста маржи или менеджмент будет осторожен в оценках спроса в 2027 году, то высокие ожидания в сочетании с медвежьими настроениями могут привести к коррекции, приближающейся или даже превышающей опциональную волатильность.
Ключевые метрики:
- Общая выручка и темпы роста (г/г, кв/кв)
- Non-GAAP маржа и скорректированный EPS
- Отгрузки HBM, покрытие долгосрочными контрактами и прогноз на 1 квартал 2027 г.
- Свободный денежный поток, капиталовложения и возврат акционерам
Тактические заметки (на момент закрытия 23 сентября — 1 071,88 доллара):
- До публикации отчёта: акции отскочили с диапазона 902–925 середины сентября, 22 сентября закрылись на уровне 1 096,16, на следующий день протестировали 1 105,50, но отскочили до 1 071,88. Скользящая средняя за 20 дней — примерно 979,69, за 50 дней — примерно 933,51, за 200 дней — примерно 652,70. Ближайшее сопротивление 1 096–1 106, далее 1 132 / 1 154 / 1 213–1 255. Ближайшая поддержка 1 064 / 1 044–1 048, затем 1 016 / 975–980. Соотношение риск/прибыль перед событием среднее, опционная волатильность около ±10,3% (диапазон примерно 961–1 182). Оставляйте небольшую позицию к событию. Избегайте увеличения плеча в лонг ниже 1 030.
- Бычья конструкция: закрытие выше 1 096–1 106, откат с удержанием 1 044–1 048. Следующие целевые уровни — 1 132 / 1 154, далее 1 213 / 1 255 (исторический максимум). Стоп-лосс можно поставить на 1 030 или пониже, согласно вашему риску — около 979 (20-дневная скользящая).
- Медвежья/хедж-структура: если после гэпа не удается восстановиться выше 1 044–1 048 или провал при попытке пробить 1 096–1 106. Ориентиры вниз: 1 016 / 975–980 / 933 (50-дневная скользящая) / 900.
Рекомендации: Ожидания уже очень высоки, поэтому при торговле по отчету важнее смотреть на изменение угла прогноза, а не на простой годовой рост. При существенном перевыполнении ожиданий и позитивном прогнозе обратите внимание на структуру отката в диапазоне 1 044–1 096 после волатильности; если данные слабы или сигналы цикла ухудшаются, не гонитесь за “далями роста”, и следите за снижением implied volatility для покупателей опционов. Размер позиции и стоп-уровни определяйте исходя из ваших риск- и мани-менеджмента.
Отказ от ответственности: Вышеприведённая информация приведена исключительно для ознакомления и не является инвестиционной рекомендацией.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Перспективы новых акций на американском рынке | Быстрый рост доходов: как Cheng Tian International (TTG.US) ищет новые возможности для роста в сфере трансграничной логистики?
В будущем изменение масштабов бизнеса компании, структуры клиентов и прибыльности будут ключевыми аспектами для оценки её потенциала роста.
Цены на нефть в сто долларов за баррель подогревают ожидания переоценки BP.US! JPMorgan призывает "покупать"
С точки зрения денежного потока, при контролируемой производительности и затратах высокая цена на нефть позволяет нефтегазовым производителям расширять операционный денежный избыток, что поддерживает выплаты по долгам, дивиденды и выкуп акций. Именно поэтому такие финансовые гиганты с Уолл-стрит, как JPMorgan, Goldman Sachs и Morgan Stanley, в последнее время часто публикуют оптимистичные аналитические отчеты для энергетических гигантов.

Microsoft (MSFT.US) делает крупную ставку на Ближний Восток! Планирует инвестировать более 10 миллиардов долларов в развитие инфраструктуры AI и облачных вычислений до 2030 года, но геополитические риски остаются самым большим фактором неопределённости.
Microsoft заявила в среду, что планирует до 2030 года вложить более 10 миллиардов долларов капитальных и операционных расходов в регионе Ближнего Востока для расширения своей облачной и искусственного интеллекта (AI) инфраструктуры в этом регионе.
Meta (META.US) делает ставку на Muse AI-агента, используя VR-очки, умные очки и Charm для создания входа во все сценарии.
23 сентября по местному времени Meta провела ежегодную конференцию Connect для разработчиков в Менло-Парке, Калифорния.
Цены на крипто
Далее


