
Visão geral dos resultados financeiros do terceiro trimestre da AMD: O centro de dados de IA pode compensar preocupações com PCs? Crescimento do Helios e margem bruta são fatores-chave para validação
 Bitget2026/11/03 03:09
🔥 Radar de Ações em Alta dos EUA já disponível! 3 principais temas das ações dos EUA + 6 ações selecionadas + 7 eventos importantes em calendário. Onde estão as oportunidades esta semana nas ações americanas? Clique no link e veja todos os 22 direcionamentos de negociação em um só gráfico→
1. Resumo dos Pontos de Investimento
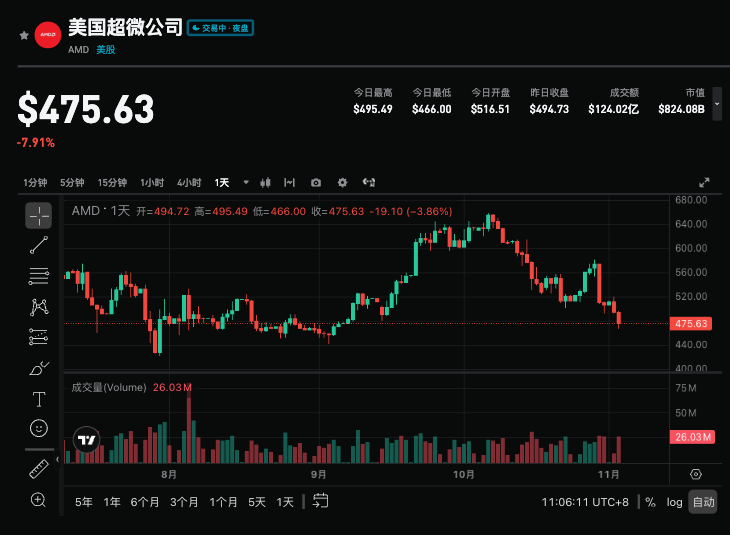
A AMD divulgará os resultados do terceiro trimestre do ano fiscal de 2026 após o fechamento do mercado em 3 de novembro de 2026 (a teleconferência será realizada às 17h daquela tarde, horário da Costa Leste dos EUA). A companhia antecipou anteriormente uma receita de cerca de US$ 13 bilhões (±US$ 300 milhões, média anual de +41% em relação ao ano anterior, e +13% na comparação trimestre a trimestre), com uma margem bruta não-GAAP de aproximadamente 56%; o consenso de Wall Street prevê uma receita de aproximadamente US$ 13,08 - 13,12 bilhões (+42% YoY), lucro por ação ajustado de aproximadamente US$ 1,94 - 1,95 (+62% YoY, US$ 1,20 no mesmo período do ano anterior). Este balanço, que vem após um segundo trimestre recorde, é um teste crucial, especialmente considerando o pânico no setor de PCs provocado pela orientação fraca da Intel e o recente recuo das ações. O mercado está altamente atento para saber se os centros de dados de IA (incluindo a plataforma Helios) podem continuar acelerando e neutralizar efetivamente as preocupações do segmento de PCs, bem como se a qualidade da margem bruta e as projeções para o quarto trimestre sustentarão a recuperação da avaliação da empresa.
2. Quatro Principais Pontos de Atenção
Ponto 1: Será que o negócio de centros de dados e IA pode manter o alto crescimento?
Os centros de dados continuam sendo o principal motor de crescimento. No segundo trimestre, a receita desse segmento atingiu cerca de US$ 6,7 bilhões (58% do faturamento total, +107% YoY), com vendas duplicadas do acelerador Instinct e forte demanda por processadores EPYC. O mercado espera uma receita de centros de dados de aproximadamente US$ 8,2 - 8,3 bilhões no terceiro trimestre. As parcerias em IA estabelecidas com OpenAI, Meta, Anthropic, Microsoft e outros fornecem visibilidade, sendo a plataforma de rack Helios especialmente crucial — a diretoria declarou anteriormente que as entregas começariam no fim do terceiro trimestre, com aceleração no quarto trimestre e no primeiro semestre de 2027. Se esse segmento continuar superando as expectativas, fortalecerá a narrativa da AMD como líder em IA; se desacelerar, pode trazer dúvidas sobre a sustentabilidade do crescimento.
Ponto 2: O crescimento da IA pode neutralizar as preocupações com PC e cliente?
A Intel caiu fortemente na semana passada devido a orientações fracas, provocando pânico no segmento de semicondutores para PC e arrastando a cadeia de chips. Os segmentos de cliente e jogos da AMD enfrentam riscos de demanda fraca por PC, e o segmento de jogos já apresentou declínio no último trimestre. O foco do mercado será observar se a receita de cliente mantém resiliência (esperada em torno de US$ 3 bilhões) e se o forte crescimento do centro de dados será suficiente para compensar totalmente as dificuldades no PC. Caso o segmento de cliente supere as expectativas ou o impacto negativo esteja sob controle, ajudará a aliviar o sentimento do setor; caso contrário, as preocupações com o negócio tradicional podem aumentar.
Ponto 3: Margem bruta e qualidade do crescimento
O crescimento acelerado de IA não necessariamente trará melhoria de lucratividade na mesma medida. A empresa projeta para este trimestre uma margem bruta não-GAAP de aproximadamente 56%. O mercado irá avaliar cuidadosamente as mudanças no portfólio de produtos: a contribuição de alta lucratividade dos CPUs EPYC topo de linha pode neutralizar possíveis pressões de Instinct GPUs e sistemas de rack, assim como o aumento de custos de memórias de alto valor (HBM) e embalagem avançada. Restrições de oferta (wafers, embalagem, etc) também são variáveis-chave. Se a margem bruta se mantiver ou superar expectativas, irá validar a qualidade do crescimento; se houver pressão evidente, isso pode limitar a flexibilidade de lucratividade.
Ponto 4: Orientação para o Q4 e ritmo das entregas Helios
O mercado está mais atento à projeção para o quarto trimestre e aos próximos períodos. O consenso prevê receita do Q4 entre US$ 16-16,3 bilhões (crescimento sequencial significativo), com algumas instituições como a Jefferies mais otimistas. O progresso das entregas Helios e o ritmo de aceleração nos centros de dados serão os principais assuntos da teleconferência. As ações da AMD tiveram forte alta este ano, chegando a atingir um valor de mercado de US$ 1 trilhão, mas recuaram recentemente; o espaço para revisão positiva das projeções e as declarações da diretoria sobre visibilidade para o segundo semestre e 2027 afetarão diretamente o ponto de inflexão do sentimento do mercado.
3. Riscos e Oportunidades
Catalisadores de alta:
- Receita de centros de dados muito acima do esperado (especialmente relacionada a Instinct/Helios), validando forte demanda de IA.
- Receita total próxima ou superior ao teto das projeções, com revisão para cima das projeções para Q4 ou o ano inteiro.
- Margem bruta mantém ou supera os 56% projetados, impacto do cliente sob controle e progresso positivo nas parcerias de IA.
Riscos de queda:
- Negócio de PC/cliente enfraquece ainda mais, crescimento do centro de dados não compensa totalmente.
- Margem bruta menor que o esperado devido à mudança de portfólio de produtos ou pressão de custos, ou restrições de oferta limitam o crescimento.
- Apenas cumpre a projeção mediana, sem revisão positiva, aliado a avaliação elevada e sentimento negativo do segmento.
4. Estratégias de Negociação Recomendadas
Lógica de Alta: Caso centros de dados e receita total superem claramente as expectativas, e a diretoria confirme avanço positivo do ramp-up Helios, revise projeções e adote perspectivas positivas, isso pode fortalecer a confiança do mercado na AMD como player chave da infraestrutura de IA, sustentando a recuperação da avaliação.
Riscos de Baixa: Se os principais dados apenas corresponderem ou ficarem um pouco abaixo das expectativas, preocupação com PC se concretizar ou a projeção for conservadora, pode haver realização de lucros, principalmente num ambiente volátil de chips. Em relatórios anteriores de resultados, a movimentação média do preço das ações foi de cerca de ±11,4%, com volatilidade implícita de opções em torno de 9%.
Dados chave:
- Receita total e crescimento YoY/quarter a quarter
- Receita de centros de dados (com foco especial em Instinct e Helios)
- Margem bruta não-GAAP e impacto do portfólio de produtos
- Projeção de receita para o Q4 e revisão da perspectiva anual
Recomendação de Operação: Se os resultados superarem as expectativas e a projeção for positiva, pode-se considerar oportunidades de posição após o recuo recente das ações; se os números forem mornos ou a projeção for fraca, atenção ao risco de volatilidade no curto prazo, evitando entradas em alta. Ajuste de posição e stop devem ser feitos de acordo com a tolerância de risco individual.
Disclaimer: O conteúdo acima é apenas para referência e não constitui recomendação de investimento.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Riscos de governança podem estar ocultos por trás da produtividade! Goldman Sachs (GS.US) limita o uso de ferramentas avançadas de programação com IA para funcionários não técnicos
Segundo relatos, após avaliar preocupações relacionadas à produtividade e riscos, a Goldman Sachs proibiu alguns funcionários de usar ferramentas avançadas de inteligência artificial (IA) projetadas especificamente para programação.

O mercado apresenta simultaneamente duas lógicas de mercado de baixa completamente opostas: "falta de poder computacional e excesso de poder computacional"
Goldman Sachs destacou um dilema no mercado de IA: a escassez de eletricidade e o excesso de poder computacional são duas lógicas que, embora se excluam mutuamente, ambas se tornam razões para a venda de operações com IA. A demanda das empresas de nuvem continua forte, mas o capex aponta para US$ 1,2 trilhão, com fluxo de caixa negativo somado a alta alavancagem; pode haver um short squeeze no final do ano, mas o repique também pode ser uma oportunidade de venda.

Resultados do terceiro trimestre superam expectativas e orientação anual revisada para cima! Após divulgação dos resultados, Grab (GRAB.US) recebe recomendação de alta do Citigroup: preço das ações pode subir mais de 92%
O Citi atribuiu à Grab uma classificação de "compra", com preço-alvo de US$ 5,50. Esse preço-alvo representa um potencial de valorização de mais de 92% em relação ao preço de fechamento de US$ 2,86 na segunda-feira.
Preços de criptomoedas
Mais


