
Por que as instituições continuam a aumentar a TSMC nesta posição?

Olá a todos, sou o You Dou.
Após a divulgação do relatório financeiro do 4T25 da TSMC, o mercado rapidamente reagiu.
Mas a verdadeira questão que vale ser explorada é:
Por que, neste momento, as instituições escolheram continuar elevando as projeções para a TSMC?
Essa questão não deve ser respondida apenas com base em intuição.
Neste artigo de hoje, baseio-me principalmente nos relatórios de pesquisa mais recentes publicados por J.P. Morgan e Goldman Sachs após o relatório financeiro, para analisar, do ponto de vista do modelo institucional, por que eles escolheram continuar elevando as projeções neste momento.
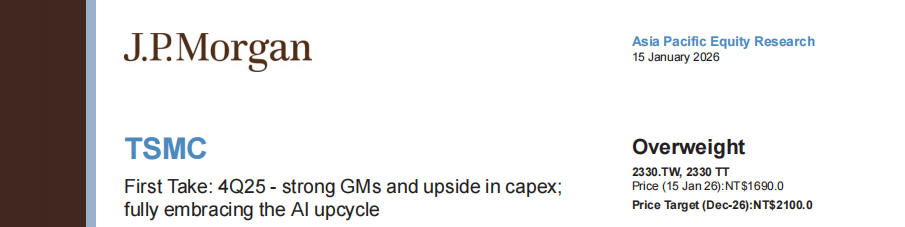
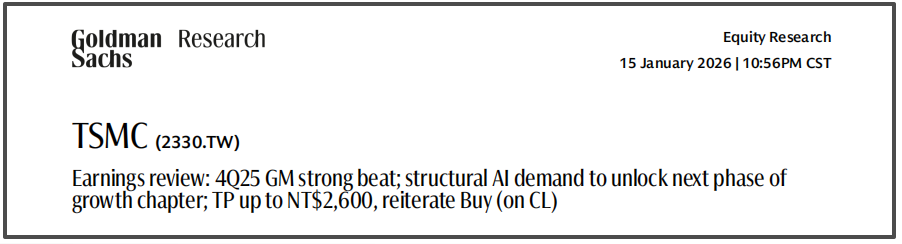
Vamos direto à conclusão.
Esse ajuste para cima não ocorreu porque o relatório financeiro foi “bom”, mas porquea hipótese anterior não se sustenta mais.
Seja J.P. Morgan ou Goldman Sachs, há apenas um ponto em comum nesta decisão:
Não é um ajuste pontual, mas sim uma mudança na hipótese de longo prazo.
Essa mudança se manifesta principalmente em três aspectos.
Primeiro motivo: AI deixou de ser uma variável marginal
Nos últimos anos, a avaliação das instituições sobre a receita relacionada à AI da TSMC era, em geral:
o crescimento era rápido, mas ainda era apenas um subitem dentro de HPC, com impacto limitado no modelo de longo prazo.
Após este relatório financeiro, esse posicionamento foi completamente quebrado.
As instituições passaram a considerar a receita relacionada a AI accelerator, diretamente como:
A principal variável que determina a taxa de utilização de processos avançados
A principal variável que determina o ritmo de investimentos em capital
E até mesmo a variável que determina a inclinação do crescimento da empresa
Quando AI deixa de ser uma “opção” e se torna a “variável principal”,
o modelo de crescimento anterior, naturalmente, precisa ser elevado.
Isto não é otimismo, mas sim uma mudança estrutural.
Segundo motivo: Margem bruta de 60% começa a ser tratada como “normalidade”
Se a mudança na receita altera a inclinação de crescimento,
a mudança na margem de lucro alterao próprio âncora de avaliação.
O ponto realmente importante deste relatório financeiro não é que a margem bruta de um trimestre superou as expectativas, mas sim que três pontos ocorreram ao mesmo tempo:
Margem bruta do 4T25 estabilizada acima de 60%
Orientação para o 1T26 ainda mais elevada
Orientação de margem bruta de longo prazo foi claramente ajustada para cima
O significado por trás disso é:
As instituições começam a aceitar um novo pressuposto —
Nos próximos anos, a margem bruta central da TSMC pode não voltar mais para pouco acima de 50%.
Uma vez que a margem bruta central é confirmada em um patamar mais alto:
a mudança no EPS deixa de ser linear,
passando a sertodo o intervalo de lucratividade que é elevado.
Por isso, muitos ajustes para cima não são feitos aumentando o múltiplo de avaliação, mas sim reprecificando o EPS.
Terceiro motivo: A “natureza” do Capex mudou
A controvérsia do mercado sobre o Capex da TSMC sempre existiu.
Mas o ponto-chave para a mudança de opinião das instituições desta vez não está em qual o tamanho do Capex, mas em por que o Capex precisa ser tão grande.
Desta vez, a caracterização do Capex pelas instituições é:
Não é uma aposta contracíclica
Não é um investimento defensivo
E simum planejamento antecipado impulsionado pela demanda de AI com alta previsibilidade de longo prazo
Em outras palavras:
O Capex deixa de ser considerado uma variável de risco, tornando-se um resultado da visibilidade de crescimento.
Quando o Capex é entendido dessa forma, seu significado para a avaliação muda completamente.
Por que continuar elevando as projeções “agora” e não antes ou depois?
Essa é uma questão-chave que muitos tendem a ignorar.
As instituições não descobriram hoje que AI é importante,
nem perceberam hoje a pressão sobre processos avançados.
O verdadeiro gatilho é a validação simultânea de três fatores:
1️⃣ A demanda de AI deixou de ser ruído de pedidos, tornando-se uma curva sustentável
2️⃣ A margem bruta não foi significativamente pressionada pela expansão de capacidade e operações no exterior
3️⃣ A administração tornou-se mais decidida quanto ao Capex de médio e longo prazo
Quando esses três fatores se confirmam ao mesmo tempo,
as “hipóteses cautelosas” anteriores precisam ser corrigidas.
É por isso que o ajuste para cima ocorre agora, e não antes do relatório financeiro.
Meu entendimento
Se olharmos apenas para o preço das ações, este ajuste para cima parece um pouco “seguir a tendência”;
mas sob a ótica dos modelos institucionais, trata-se deuma correção que precisava ser feita.
A TSMC está passando de:
“Uma empresa de manufatura altamente cíclica”
Para gradualmente se tornar:
“Um ativo central com lucratividade estrutural na era da infraestrutura AI”.
Nesse contexto,
o ajuste para cima das instituições não é agressivo, e sim tardio.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
Morgan Stanley destaca que IA física e o espaço tornarão-se o "novo motor" da economia! Aumenta participação em SpaceX (SPCX.US) com preço-alvo de 300 dólares.
Morgan Stanley publicou um relatório de pesquisa sobre IA física, o setor espacial e a SpaceX (SPCX.US), afirmando que a robótica e a indústria espacial irão remodelar a estrutura econômica global, com um papel comparável ao da eletricidade na economia moderna.

Vice-presidente do Banco Central Europeu soa o alerta de "bolha": avaliação dos ativos de IA está "muito alta" e o mercado de ações pode corrigir facilmente
O vice-presidente do Banco Central Europeu, Vujčić, alerta: o mercado impulsionado por ativos com inteligência artificial está sujeito a risco de reversão.

CEO da Broadcom (AVGO.US) reage à teoria do “freio da IA”: meta de receita de semicondutores de IA permanece inalterada, visando US$ 230 bilhões em 2028
Chen Fuyang recentemente respondeu em uma entrevista às preocupações sobre o possível impacto no negócio da fabricante de chips devido à desaceleração do desenvolvimento de modelos de IA avançados, enfatizando que a empresa continua mantendo suas metas de receita de longo prazo.

O rendimento dos títulos do Tesouro dos EUA de 10 anos ultrapassa 5%, atingindo o maior nível em quase 20 anos; credibilidade do Federal Reserve no combate à inflação enfrenta grande teste.
A taxa de rendimento dos títulos do Tesouro dos EUA de 10 anos subiu para o nível mais alto em quase 20 anos, tornando-se o marco mais recente na onda global de venda de títulos.

Crypto prices
More


