
Spadek o 60%, po sesji gwałtowny wzrost o 23%! Czy ta firma zajmująca się reklamą AI została niesłusznie ukarana?

Jeśli akcja straciła w tym roku około 60%, możesz uznać, że w działalności spółki wystąpił poważny problem.
Ale najnowszy raport firmy pokazuje: kwartalny wzrost przychodów o 55%, wzrost zysku netto o 72%, wolne przepływy pieniężne na poziomie około 1,4 miliarda dolarów.
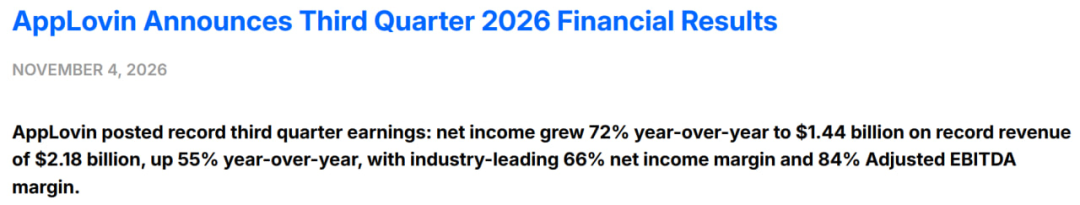
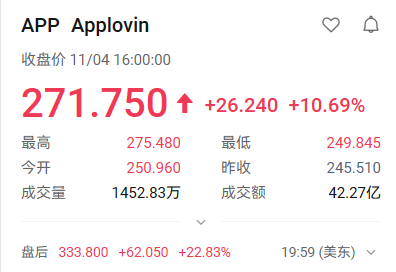
Mowa o platformie reklam AI AppLovin (APP). 4 listopada po zamknięciu giełdy, po publikacji sprawozdania finansowego, cena akcji wzrosła chwilowo nawet o 23%. Akcja, którą wcześniej ciągle wyprzedawano, z dnia na dzień znowu stała się obiektem zainteresowania kapitału.
Rynek obawia się, że nakłady na AI zwracają się bardzo powoli, ale firma już przekształca AI w zysk i gotówkę.To gdzie podziało się te sześćdziesiąt procent wartości – czy rynek się mylił, czy po prostu inwestorzy wchodzili zbyt drogo?
Warto przeanalizować ten raport właśnie przez ten pryzmat.
I. Najważniejsza jest gotówka
W trzecim kwartale AppLovin osiągnął przychód 2,185 miliarda dolarów, zysk netto 1,439 miliarda dolarów, marża zysku netto na poziomie około 66%; zarówno przepływy z działalności operacyjnej, jak i wolne przepływy pieniężne wyniosły ok. 1,4 miliarda dolarów.
Wielu zwróci w pierwszej kolejności uwagę na 84% dostosowaną marżę EBITDA, ale to wskaźnik, który pomija niektóre koszty – nie można tego interpretować wprost, jakoby ze 100 dolarów przychodu zostawało 84 dolary zysku netto.
Dla mnie jednak bardziej liczy się to, że zarówno zysk netto, jak i przepływy pieniężne pozostają mocne. Przynajmniej w tym kwartale ten wzrost nie został tylko na papierze – firma rzeczywiście odzyskała dużą ilość gotówki.
Dla inwestycji w AI w obecnych czasach to wyjątkowo ważne.
Inwestorzy widzieli już wiele ogromnych planów inwestycji w moc obliczeniową, ambitnych prognoz przychodów i zobowiązań zakupowych. AppLovin pokazuje inną perspektywę:Czy inwestycje w AI mogą poprawić istniejący biznes, skłonić klientów do wydania większych kwot i jednocześnie generować większe zyski?
Tym razem odpowiedź jest przekonująca.
Aby to dobrze zrozumieć, warto przyjrzeć się, skąd pochodzi ten zysk.
II. Dlaczego reklamodawcy chcą wydawać więcej?
AppLovin zajmuje się reklamą efektywnościową. To, czy reklamodawcy będą nadal inwestować, zależy finalnie od tego, czy pozyskani klienci i przychodzy z reklam pokrywają koszty kampanii.
Zatem, nawet najbardziej zaawansowane modele AI muszą przejść próbę reklamodawcy.
Zarząd poinformował podczas konferencji telefonicznej, że po częściowym wdrożeniu nowej generacji modeli w trzecim kwartale reklamodawcy byli w stanie poszerzyć budżet reklamowy, osiągając jednocześnie docelowe ROI z reklamy.
Przychody z gier wzrosły o prawie 50% rok do roku, co było główną siłą napędową przekraczającą oczekiwania spółki w tym kwartale. Jednocześnie, mimo wzrostu nakładów na trenowanie modeli, udział kosztów centrów danych w przychodach nawet spadł.
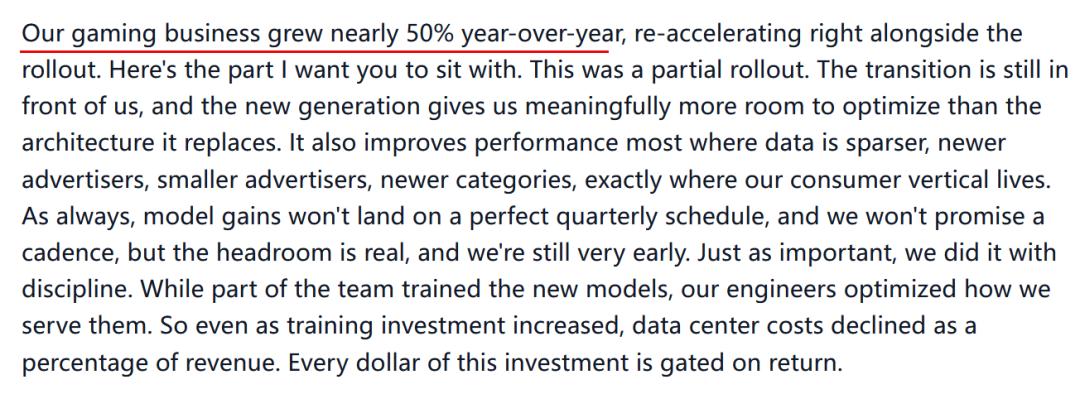
Inwestycyjnie przetłumaczyć to można tak:Model poprawił efektywność kampanii, reklamodawcy są skłonni dodać pieniądze, a koszt świadczenia usług firmy nie rośnie proporcjonalnie do przychodów.
To właśnie dlatego zyski przewyższają wzrost przychodów.
Oczywiście to wyjaśnienie zarządu – dopiero czas pokaże, czy wyższe budżety faktycznie zostaną z firmą na dłużej.
Myślę, że na tym polega realna przewaga konkurencyjna AppLovin:czy firma nadal potrafi dostarczać reklamodawcom klientów po coraz korzystniejszym koszcie. Dopóki to działa, klienci będą kontynuować wydatki; jeśli efektywność spadnie, nawet najbardziej atrakcyjna „etykieta AI” nie zatrzyma budżetów.
III. Firma działa świetnie, dlaczego kurs spadał?
Bo cena płacona przez inwestorów uwzględnia także oczekiwania co do przyszłości.
Wcześniejsze spadki AppLovin nie były bezpodstawne. Przychody za II kwartał i prognozy za III kwartał były niższe od oczekiwań rynku – po publikacji raportu w sierpniu kurs akcji spadł niemal o 20%.
Co zmienia ten raport?
Zgodnie z danymi firmy, w II kwartale przychody urosły kwartał do kwartału o ok. 4,4%, a w III kwartale aż o ok. 13,6%. Narastające obawy o stagnację wzrostu w tym kwartale się nie potwierdziły, a wręcz nastąpiła poprawa.
Ale nie należy od razu wieszczyć „pełnego przyspieszenia wzrostów”.
Firma prognozuje, że w IV kwartale przychody wyniosą 2,365–2,395 miliarda dolarów. Przy wartości środkowej oznacza to wzrost kwartał do kwartału o ok. 9% i rok do roku o ok. 44% – mniej niż 55% rok do roku w III kwartale.
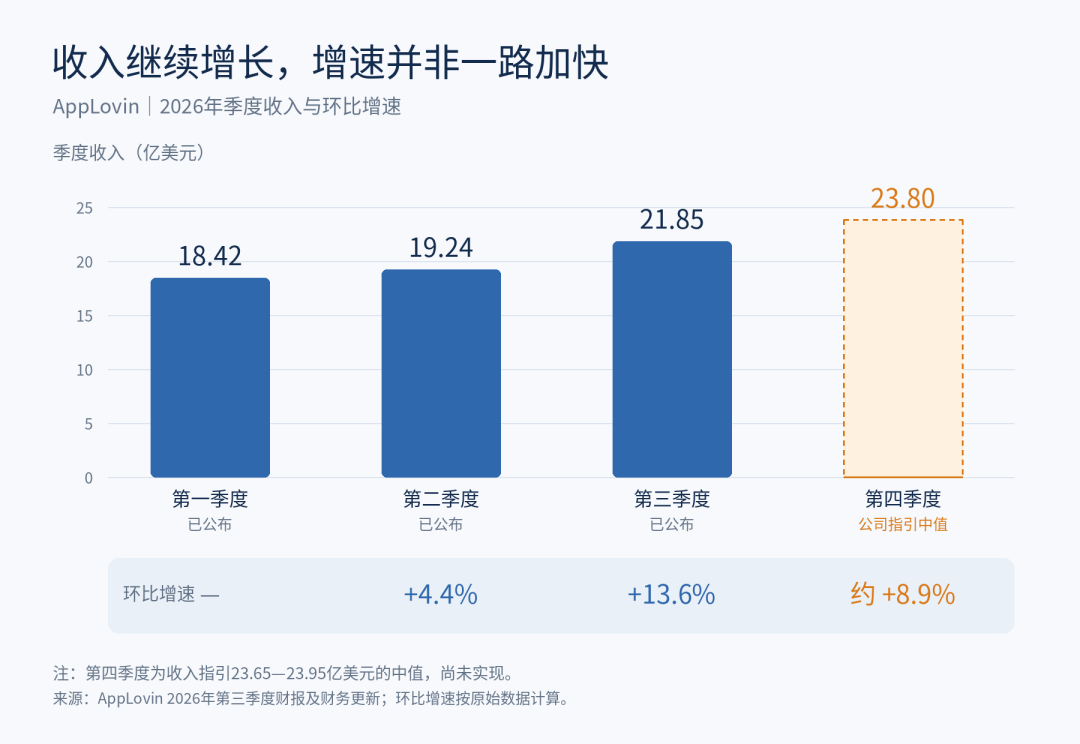
Ten raport pokazuje, że wzrost AppLovin jest lepszy niż wcześniej obawiał się rynek. Jednak prognoza na IV kwartał nie wskazuje, by tempo wzrostu miało dalej się zwiększać, więc nie można sądzić, że po jednym kwartale nadspodziewanego wyniku firma zacznie rosnąć coraz szybciej.
To też wyjaśnia, dlaczego dobra sprawozdawczość potrafi wywołać silny wzrost kursu, ale nie wystarczy, by usprawiedliwić wszystkie pierwotnie zawyżone wyceny.
IV. Po odbiciu, jakie mam spojrzenie?
Uważam, że ten raport wystarczy, by z nową nadzieją patrzeć na działalność AppLovin. Wzrost przychodów znajduje przełożenie w wyższym zysku, a zysk jest poparty silnymi przepływami pieniężnymi – to więcej warte niż sama aktualizacja dalekosiężnych planów.
Po obecnym wzroście po godzinach należy jednak zaktualizować argumenty za kupnem.Nie można nadal opierać się tylko na tym, że "już spadło o sześćdziesiąt procent", jako głównym argumencie po odbiciu.
Dla mnie najważniejsze są teraz dwie rzeczy.
Po pierwsze, czy nowe modele będą skłaniać reklamodawców do dalszego zwiększania budżetu, a nie tylko napędzać wzrost w jednym kwartale.
Po drugie, czy po wejściu na rynek konsumencki oraz e-commerce firma będzie nadal generować silne przepływy pieniężne.
Jest jeszcze jeden niezauważany aspekt: marża zysku netto już wynosi 66% – nie można zakładać, że zysk będzie rósł dalej głównie dzięki dalszemu wzrostowi marż. Firma potrzebuje jeszcze większych przychodów, by podtrzymać dalszą ekspansję zyskowności.
Moim zdaniem to odbicie jest poparte poprawą wyników operacyjnych i zasługuje na poważną uwagę. Tym, którzy zamierzają uczestniczyć, sugeruję najpierw poczekać, aż kurs i oczekiwania zysków po publikacji wyników się ustabilizują, a potem ocenić opłacalność ewentualnego zakupu.
Jeśli reklamodawcy nadal będą zwiększać budżety, przychody będą rosły stabilnie, a przepływy pieniężne będą dotrzymywać tempa, jestem gotów zapłacić premię za taki biznes; jeśli jednak kurs wróci do optymizmu wcześniej niż biznes powróci do oczekiwań, należy powściągnąć pokusę pogoni za ceną.
AppLovin pokazał tym razem, że na AI naprawdę można zarobić.Kolejny krok dla inwestorów: nie przepłacić po raz drugi za ten dobrze widoczny, świetny biznes.
Dołącz do VIP Amerykańskiej Strony Inwestycyjnej
Uzyskaj najświeższe wiadomości z Wall Street i wyłączny dostęp do kwantytatywnych narzędzi badawczych
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Circle (CRCL.US) utrzymuje wyniki dzięki przedsprzedaży ARC, wolumen obiegu USDC pod presją, zwolnienia 5% pracowników
Przychody Circle za trzeci kwartał przekroczyły oczekiwania głównie dzięki przedsprzedaży ARC, podczas gdy zysk z głównej działalności spadł. Obieg USDC pozostał na podobnym poziomie, ale udział rynkowy spadł do 27%. Firma zwolniła 5% pracowników oraz zwiększyła dystrybucję. CFO odejdzie ze stanowiska pod koniec roku.
Figma (FIG.US) presja na marże brutto, Arm (ARM.US) rekordowe przychody, Wall Street przyznaje, że zwrot z inwestycji w AI jest trudny do przewidzenia
Przychody Figma wzrosły o 43%, ale marża brutto spadła; Arm osiągnął przychody na poziomie 1,4 miliarda w drugim kwartale; wyżsi przedstawiciele Goldman Sachs i innych firm przyznali, że długoterminowe zwroty z AI są niepewne; akcje amerykańskich firm technologicznych gwałtownie wzrosły ze względu na oczekiwania polityczne; Dow Jones wzrósł o 1569 punktów; Waymo ogłosiło zakończenie wyłącznej współpracy z Uber.
Bernstein: ASIC CPU przynosi dodatkowy popyt, podnosi cenę docelową TSMC (TSM.US) do 600 dolarów
Bernstein stwierdził, że samodzielnie opracowane przez Amazon i Google procesory ASIC zwiększają zapotrzebowanie na TSMC, przy czym przychody z CPU mają się podwoić do 50 miliardów dolarów w 2028 roku, a cena docelowa została podniesiona do 600 dolarów.
Inwestycje w AI nadal rosną, presja na kontrolę kosztów wzrasta – Google (GOOGL.US) rozszerza zakres programu dobrowolnych odpraw dla pracowników
W obliczu ogromnych wydatków w sektorze sztucznej inteligencji (AI), Google stara się kontrolować rosnące koszty i w tym roku rozszerzył program wykupu pracowników na wiele krajów.

Ceny krypto
Więcej


