
Pourquoi Marvell veut-il acquérir Lumentum pour des milliards de dollars ? Les raisons derrière cette décision !

Une acquisition de 115 milliards de dollars, pour voir finalement les actions des deux sociétés chuter ensemble. Pourquoi Marvell tient-elle tant à acquérir Lumentum ?
La logique derrière cette décision est très claire : aussi attractifs que soient les puces AI, sans un composant laser clé, l'ensemble du système peut ne pas être livré. Marvell veut contrôler ce goulot d'étranglement de l'approvisionnement, mais les actionnaires s'inquiètent : pour ne pas être dépendant de ses fournisseurs, l'entreprise n’a-t-elle pas payé trop cher ?
Pour 115 milliards de dollars, Marvell souhaite acquérir une capacité de production de composants optiques essentiels, dont les clients ont déjà réservé la file d’attente jusqu’en 2029.
Le 2 novembre, Marvell (MRVL) a annoncé la signature d’un accord pour acquérir Lumentum (LITE) en actions, pour une valeur implicite d’environ 115 milliards de dollars, dette incluse. Il est important de noter qu’il ne s’agit pas de 115 milliards de dollars en espèces et que la transaction n’est pas encore finalisée. Les deux parties prévoient de clôturer au premier semestre 2028, sous réserve de l’approbation des actionnaires et des autorités de régulation.
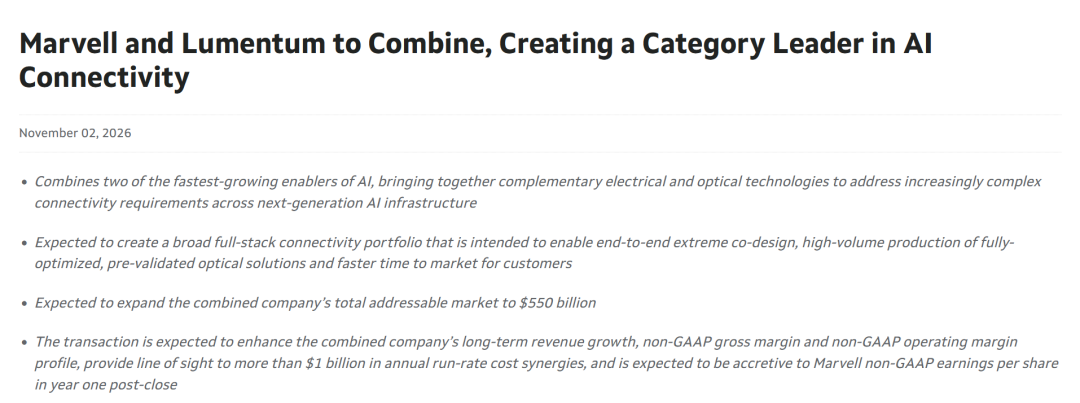
Mais le marché n’a pas applaudi ce grand deal. Suite à l’annonce, les actions de Marvell et de Lumentum ont toutes deux chuté brusquement. Les investisseurs reconnaissent l’importance de l’optique, mais n’acceptent pas nécessairement le prix de cette acquisition.
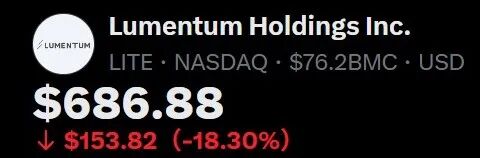
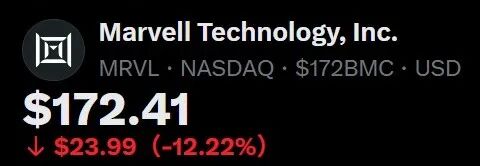
Voilà les deux sujets à décortiquer : pourquoi Marvell doit-elle absolument acheter et la valeur pour les actionnaires à mettre autant d’argent.
I. Le point de congestion de l’IA s’étend désormais de la puissance de calcul à la transmission
Plus les clusters d’IA sont importants, plus la pression d’échange de données entre puces est forte, ce qui augmente les cas d’utilisation de la connexion optique. Les lasers et la capacité de fabrication de Lumentum sont l’élément clé du dispositif.
Selon US Markets Invest,Marvell vise à capter le budget croissant des clients au-delà des puces de calcul, en proposant des puces d’interconnexion avec des composants optiques, espérant ainsi remporter plusieurs contrats au sein du même système IA.
II. Pourquoi ne pas simplement acheter ? Pourquoi une acquisition ?
Si les lasers pouvaient être acquis en permanence sur le marché, un contrat d’achat serait plus simple qu'une acquisition.
Le problème, c’est que l’approvisionnement n’est pas abondant.
Le PDG de Lumentum a indiqué que la capacité de certains composants optiques est déjà réservée jusqu’au début 2029, et les clients bookent déjà leurs commandes pour 2030.
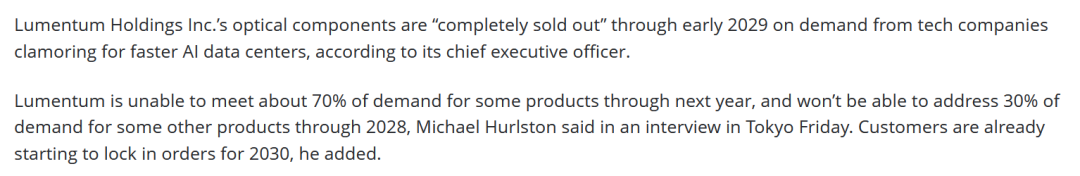
Ceci signifie que Marvell, même en tenant des commandes de conception de clients, a encore besoin de la coopération de ses fournisseurs de composants pour livrer à temps.
Cependant, la signification de l’acquisition ne réside pas seulement dans « garantir l’approvisionnement ».
Marvell maîtrise les puces d’interconnexion, les commutateurs réseau et les puces customisées ; Lumentum détient la technologie des lasers, des modules optiques transceivers, et la maîtrise spécifique du phosphure d’indium. Rassembler ces éléments permet d'optimiser dès la conception l’intégration entre puces électroniques et composants optiques, allégeant le travail du client en intégration et vérification de produits multi-fournisseurs.
En d’autres termes :on passe de l’achat séparé de pièces puis de longues phases de réglages à la livraison directe d’une solution d’interconnexion clé en main proposée par le fournisseur.
Si cela fonctionne, le client n’achète plus une simple puce, mais aussi de la rapidité de mise sur le marché, une livraison fiable, et l’efficacité du système. Ce sont ces facteurs qui offrent un avantage concurrentiel durable.
III. Marvell veut changer sa façon de rivaliser avec Broadcom
Cette transaction permet également à Marvell de se positionner comme un fournisseur de connexions AI plus complet, renforçant sa concurrence avec Broadcom.
Pour la conception des prochains datacenters, les décideurs achats attacheront de plus en plus d’importance à l’homogénéité du système offert, pas seulement à la performance individuelle de chaque composant.
Plus l’offre de produits couvre l’ensemble des besoins, plus on a de chances d’entrer tôt dans la conception des systèmes clients et d’emporter davantage de contrats. À l’inverse, une offre restreinte, même excellente, voit son potentiel limité par d’autres étapes de la chaîne d’approvisionnement.
C’est pourquoi, à mon avis, cette acquisition ne doit pas être réduite à « une entreprise laser de plus ». Marvell vise une plus grande part de l’infrastructure IA de prochaine génération.
IV. Pourquoi les deux sociétés chutent-elles ensemble ?
Il faut bien comprendre la structure de la transaction en actions.
Selon l’accord, chaque action Lumentum sera échangée contre 4,5 actions Marvell. Une fois la transaction finalisée, les actionnaires de Lumentum détiendront environ 33 % de la nouvelle entité, contre 67 % pour les actionnaires de Marvell.
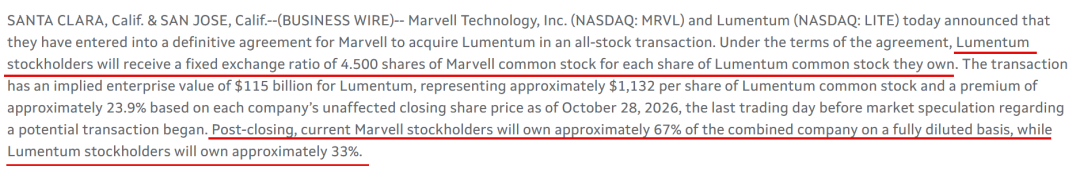
Ainsi, les actionnaires de Lumentum ne reçoivent pas un montant fixe en cash,le recul de l’action Marvell diminue mécaniquement la valeur des 4,5 actions reçues. C’est pourquoi, suite à l’annonce, les actions de l’acheteur comme celles de la cible peuvent chuter de concert.
Pour les actionnaires de Marvell, la question est : céder environ un tiers du capital, cela permettra-t-il suffisamment d’augmenter le bénéfice par action et le flux de trésorerie ?
L’entreprise table sur plus d’un milliard de dollars de synergies annuelles de coûts et sur une hausse du bénéfice par action (hors GAAP) dès la première année après la transaction.
De plus, la transaction n’aboutira pas avant le premier semestre 2028. Entre-temps, les dépenses d’investissement sur l’IA, l’offre de composants optiques et les évolutions technologiques peuvent changer.
La prime payée aujourd’hui pour cette capacité rare devra être compensée par des retours d’exploitation sur plusieurs années à venir.
Mon avis : la direction fait sens, le prix doit faire ses preuves
US Markets Invest estime que cette transaction confirme une tendance sectorielle : l’investissement IA migre vers les connexions optiques, et la maîtrise des composants critiques et de la fabrication impacte toujours plus la capacité de livraison d’un système complet.
Mais je ne miserai pas sur Marvell pour la taille de cette acquisition, et je ne considérerai pas la différence entre la valeur implémentée au départ et le prix Lumentum comme un profit garanti. Avec une parité d’échange des actions figée, le prix de l’acquéreur évolue avec la valeur globale de l’opération.
À suivre, je vais surveiller trois points :
Après son extension, Lumentum pourra-t-il convertir cette tension d’approvisionnement en livraisons et revenus de trésorerie réels.
Les deux sociétés pourront-elles présenter des preuves de produits conjoints et d’adoption clients, et pas seulement des prévisions de marché agrégé.
Le profit généré par la fusion pourra-t-il couvrir la dilution de capital, les coûts d’intégration et les investissements industriels futurs.
Mon attitude : je reste optimiste sur la demande en connexions optiques, mais je reste discipliné sur le prix de cette acquisition. Sans trajectoire de rentabilité démontrée, je n’achèterai pas sous prétexte « l’IA a besoin de l’optique ».
Ce que Marvell veut acheter pour des centaines de milliards, c’est le contrôle dans la prochaine bataille des connexions AI. Pour les actionnaires, une seule chose comptera au final :ce pouvoir décisionnel, permettra-t-il de gagner plus pour chaque action détenue ?
Rejoignez US Markets Invest VIP
Recevez en exclusivité les nouvelles de Wall Street et accédez aux outils quantitatifs exclusifs
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Derrière la productivité, des risques de gouvernance pourraient être cachés ! Goldman Sachs (GS.US) limite l'utilisation d'outils de programmation avancés basés sur l'IA pour les employés non techniques
Selon des informations, Goldman Sachs a interdit à certains employés d'utiliser des outils avancés d'intelligence artificielle (IA) spécifiquement conçus pour la programmation, après avoir évalué les préoccupations liées à la productivité et aux risques.

Il existe deux logiques baissières complètement opposées sur le marché : « pénurie de puissance de calcul » et « excès de puissance de calcul ».
Goldman Sachs révèle le dilemme du marché de l’IA : la pénurie d’électricité et l’excès de puissance de calcul constituent deux logiques contradictoires, mais servent toutes deux de raisons pour la vente massive des transactions liées à l’IA. La demande des fournisseurs de cloud reste forte, mais les dépenses d’investissement visent 1 200 milliards de dollars, le flux de trésorerie devient négatif et le levier financier reste élevé ; une short squeeze pourrait survenir en fin d’année, mais ce rebond pourrait également être une opportunité de vente.

Résultats du troisième trimestre supérieurs aux attentes et révision à la hausse des prévisions annuelles ! Grab (GRAB.US) reçoit un avis favorable de Citi après publication des résultats : le cours de l'action peut encore augmenter de plus de 92 %
Citi a attribué une note "acheter" à Grab, avec un objectif de prix de 5,50 dollars. Cet objectif représente une hausse de plus de 92 % par rapport au cours de clôture de lundi, qui était de 2,86 dollars.
Prix des cryptos
Plus


