
Goldman Sachs : L'IA doit d'abord endurer des difficultés avant de récolter les fruits

👆Cliquez sur le texte bleu pour nous suivre
Rapport de Goldman Sachs
Tout le monde a déjà pu constater la vitesse à laquelle les géants de la tech investissent dans l’IA ; Goldman Sachs a également publié un rapport répondant aux trois questions les plus fréquemment posées récemment par ses clients sur l’IA, notamment : quelle sera l’évolution des dépenses d’investissement dans l’IA, combien de revenus il faut générer pour justifier ces investissements, et dans quelle mesure le marché intègre-t-il actuellement l’IA dans les valorisations. Disons-le clairement, chacune de ces questions vaut son pesant d’or ! Alors suivons ce rapport ensemble pour y voir plus clair.
Concernant la première question, que va devenir l’investissement en capital dans l’IA ? Goldman Sachs indique que les cinq grands acteurs du cloud devraient totaliser 800 milliards de dollars de dépenses en capital cette année, montant qui devrait encore augmenter pour atteindre 1 100 milliards de dollars l’année prochaine, principalement parce que la capacité de calcul actuelle ne suit pas la demande et qu’il reste un nombre considérable de commandes en attente de livraison.
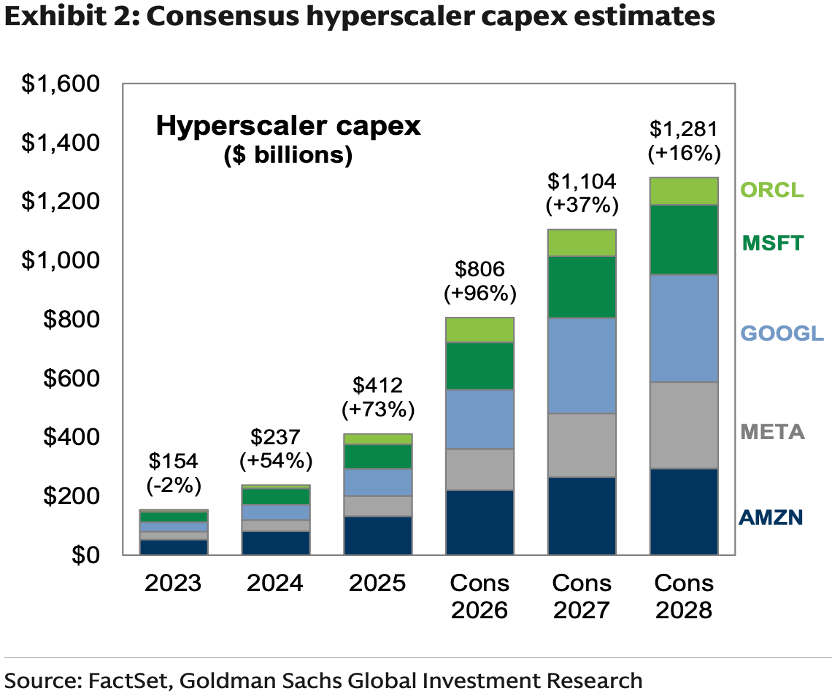
La prévision de Goldman Sachs est encore plus élevée : elle estime que ces investissements atteindront environ 1 200 milliards de dollars dès l’an prochain, mais la croissance ralentira progressivement par rapport au rythme proche de 100 % cette année. L’un des facteurs du ralentissement est tout simplement financier : les cinq grands actuels dépensent déjà plus en capital dans l’IA que ce que leur activité opérationnelle leur rapporte en flux de trésorerie. Pour continuer d’augmenter leurs investissements, il leur faudrait alors emprunter ou émettre des actions. Selon Goldman Sachs, le taux de couverture des intérêts de ces entreprises est encore très sain et elles peuvent donc poursuivre leurs investissements, mais il subsiste la question du rythme de financement. Par ailleurs, des restrictions gouvernementales sur la construction de centres de données et le ralentissement volontaire du lancement de modèles de pointe limiteront également le rythme de construction.
Néanmoins, la demande en puissance de calcul et le volume de commandes en attente poussent toujours les cinq grands du cloud à investir davantage. Avec la concurrence croissante des modèles open source, la tarification des tokens IA baisse, ce qui exige une hausse plus rapide de l’utilisation pour soutenir les revenus et de nouveaux investissements. Ainsi, Goldman Sachs prévoit que les dépenses en capital continueront d’augmenter, mais à un rythme progressivement ralenti.
Passons à la seconde question : combien de revenus faut-il générer pour soutenir de tels investissements ? Selon une estimation basée sur la moyenne des investissements en capital IA de cette année et de l’an prochain, les principaux fabricants de puissance de calcul devraient viser environ 300 milliards de dollars de revenus annuels liés à l’IA au cours des prochaines années, juste pour couvrir l’amortissement des équipements et les frais d’exploitation. Pour atteindre un taux de rendement sur investissement de 10 à 20 %, il faudrait alors générer 400 à 500 milliards de dollars de revenus chaque année.
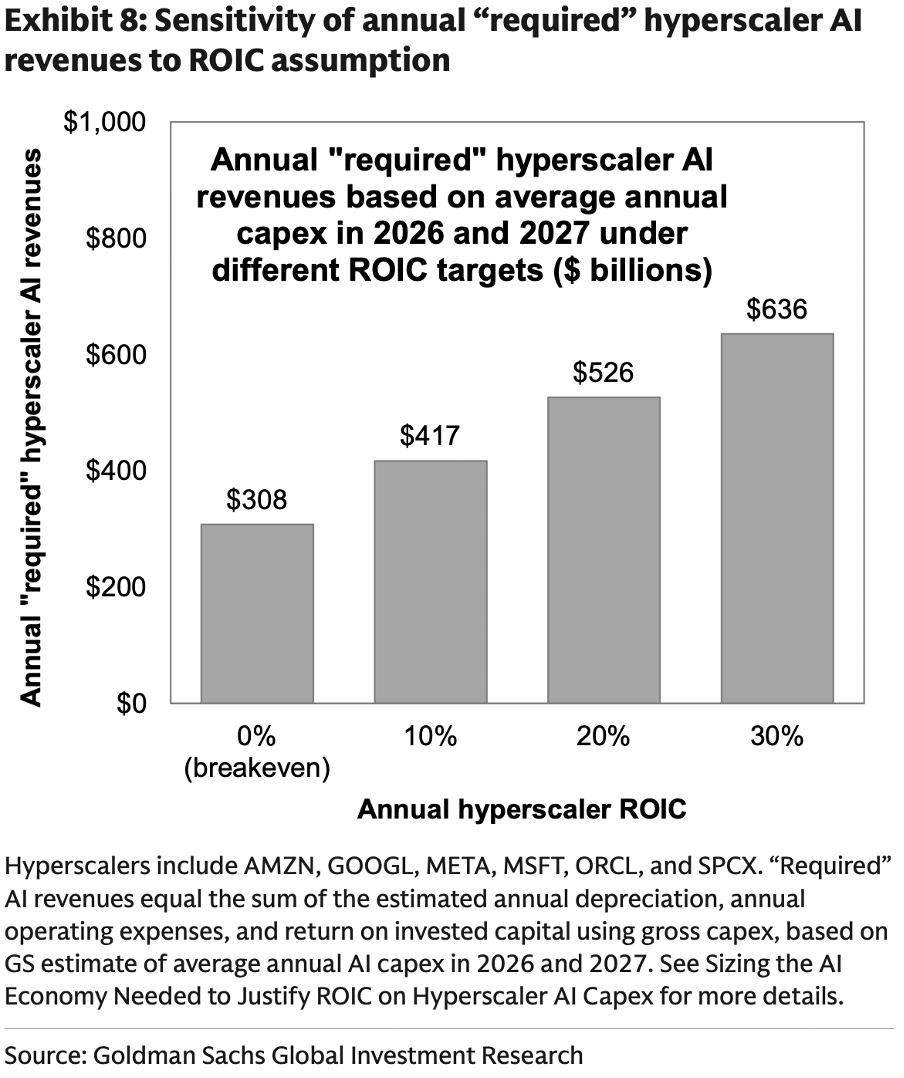
Actuellement, les revenus IA des fournisseurs de cloud n’ont pas encore atteint ce seuil, mais la croissance s’accélère. Amazon, Google et Microsoft cumulent à eux seuls des commandes à honorer pour un total de 1 700 milliards de dollars. Même si cela inclut également les activités classiques de cloud, et qu’on ne peut pas tout qualifier de revenus IA, cela offre néanmoins un fort soutien à la croissance future des revenus.
Cependant, les entreprises d’applications IA achètent de la puissance de calcul aux fournisseurs de cloud, puis revendent leurs produits. Les consommateurs, en payant, couvrent non seulement le coût du cloud, mais aussi ceux de formation, d’inférences et d’autres frais, tout en permettant à l’entreprise de dégager un bénéfice. Ainsi, Goldman Sachs a calculé que, si les entreprises d’applications maintiennent une marge opérationnelle de 30 % et que les fournisseurs de cloud atteignent un rendement sur investissement de 10 à 20 %, alors ces entreprises d’applications IA devront réaliser environ 1 000 milliards de dollars de chiffre d’affaires annuellement ; les données précises figurent dans le graphique avec les hypothèses de taux de rendement et de marge bénéficiaire.
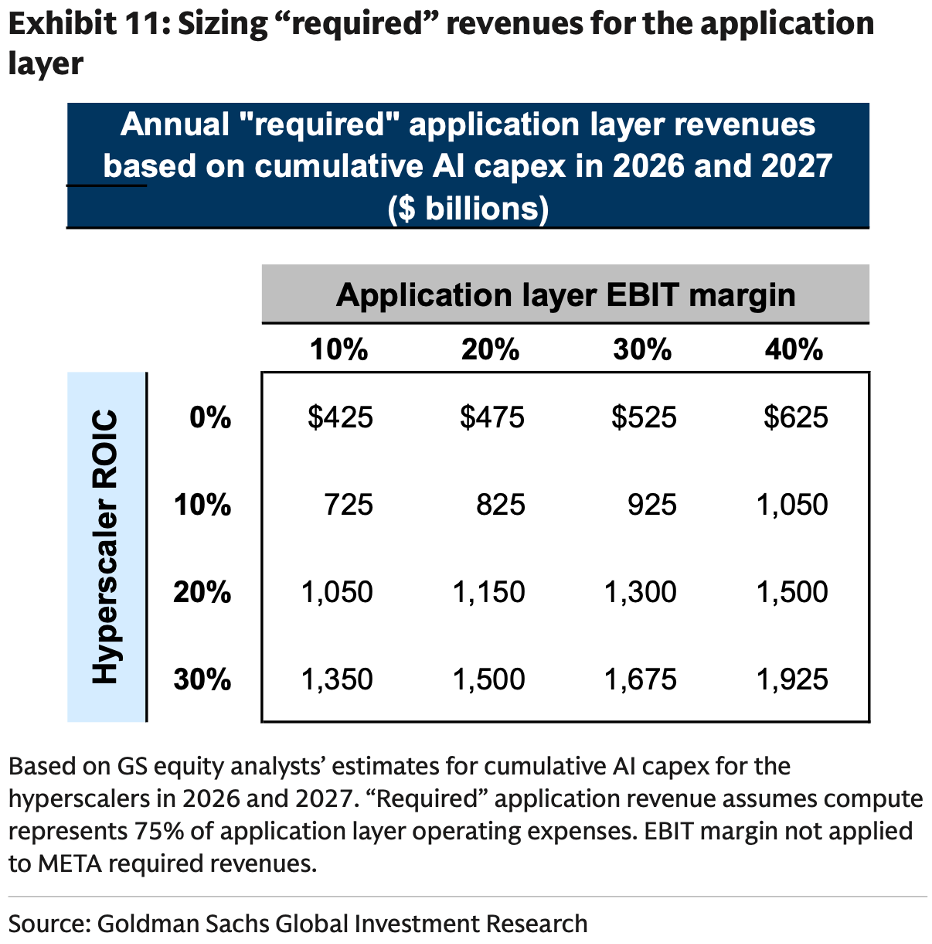
Bien que ces chiffres soient énormes, Goldman Sachs estime que la probabilité que l’IA atteigne cette ampleur n’est pas faible. À titre de comparaison, les dépenses publicitaires mondiales et les dépenses en logiciels s’élèvent chacune cette année à environ 1 500 milliards de dollars ; l’IA aide les entreprises à réduire leurs coûts et à améliorer leur efficacité, des bénéfices tangibles qui encourageront les entreprises à continuer de payer, soutenant ainsi la croissance des revenus liés à l’IA.
Venons-en enfin à la troisième question : quelle valorisation le marché accorde-t-il aujourd’hui à l’IA ? Selon Goldman Sachs, l’inquiétude quant à la durabilité des profits générés par l’IA est déjà partiellement intégrée dans les cours boursiers. Le ratio cours/bénéfices à terme médian pour les actions d’infrastructures IA est passé de 32 à 22 entre avril et aujourd’hui, signe que le marché a déjà réduit ses valorisations pour ces sociétés.
Regardons la branche des semi-conducteurs. Les marges brutes des actions liées au stockage sont aujourd’hui plus de deux fois supérieures à leur moyenne historique. Mais comme il s’agit d’un secteur très cyclique, le marché doute que ces profits élevés soient durables et accorde donc des valorisations faibles : le ratio cours/bénéfices avoisine seulement 4, soit la moitié de la moyenne des 15 dernières années. À l’inverse, les marges des entreprises de conception de puces n’ont pas autant divergé de leurs niveaux historiques, et même si la rentabilité baissait à l’avenir, l’ampleur serait limitée.
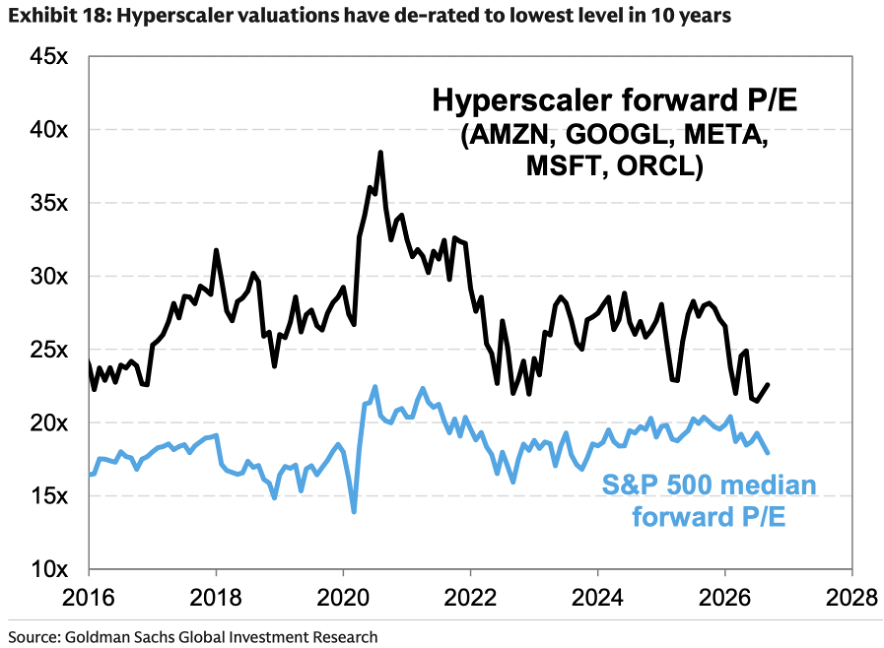
Pour ce qui est des cinq grands du cloud, Goldman Sachs estime que leur retour en tête nécessiterait trois conditions : un ralentissement de la croissance économique, une monétisation effective des investissements IA, et un ralentissement des dépenses d’investissement. Ces trois conditions sont en voie de se réaliser. Parallèlement, leur ratio cours/bénéfices à terme est tombé à son plus bas niveau des dix dernières années. Selon Goldman Sachs, l’accélération de la croissance des revenus, couplée au ralentissement du rythme des investissements, pourrait améliorer les flux de trésorerie des “cinq grands”, ce qui serait un facteur positif pour leurs actions.
Du côté des applications, Goldman Sachs s’attend à une forte différenciation, et ce n’est qu’après plusieurs trimestres d’adoption effective qu’on pourra voir qui seront les gagnants et les perdants. À ce jour, les résultats trimestriels des éditeurs de logiciels ne montrent pas d’impact majeur de l’IA, et leurs actions ont récemment rebondi, tout particulièrement celles spécialisées dans l’infrastructure IT et la cybersécurité. Mais certaines entreprises qui dépendent de l’inertie des utilisateurs pour maintenir leur base — assurance, télécoms, tourisme et abonnements — pourraient être challengées par les agents IA. Depuis la publication de Muse à la mi-septembre, le portefeuille d’actions “inertie des consommateurs” suivi par Goldman Sachs a sous-performé le marché de 5 points de pourcentage environ.
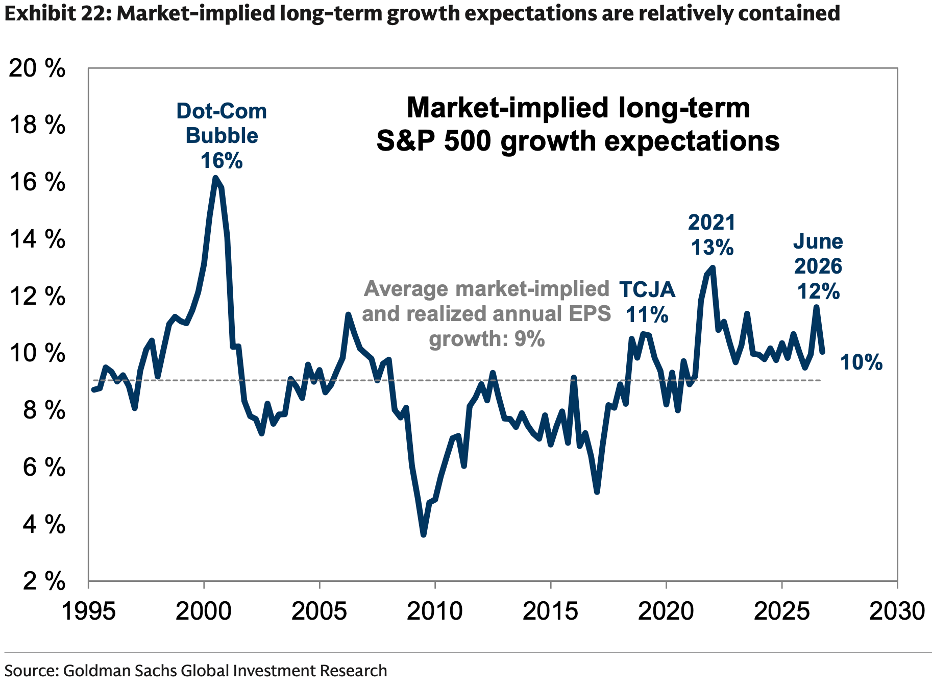
Pour finir, d’un point de vue global, la plupart des entreprises peuvent utiliser l’IA pour améliorer leur efficacité et leurs profits, mais la croissance anticipée à long terme actuellement intégrée dans les cours n’est que de 10 %, à peine supérieure à la moyenne historique et nettement inférieure aux 16 % de la bulle Internet. Ainsi, Goldman Sachs considère que le marché ne valorise pas encore pleinement l’apport de l’IA.
Voilà pour les vues de Goldman Sachs ; de notre côté, l’équipe de MeiTou est tout simplement optimiste sur l’essor de l’IA. Les dépenses d’investissement actuelles sont importantes mais les retours le seront aussi. Nous avions précédemment construit un modèle financier dans MeiTou Pro pour analyser le rendement du capital de Google ; il en ressortait que les investissements de Google dans les centres de données lui rapportent environ 30 %. Ce chiffre se rapproche beaucoup du “retour sur investissement en trois ans” évoqué par Amazon. Nous n’avons donc pas d’inquiétudes quant à la rentabilité de tels investissements.
Plus important encore, l’IA n’en est qu’à ses débuts : les entreprises commencent seulement à adopter l’IA dans leurs activités et les outils comme les agents IA viennent d’être lancés. À mesure que le marché devient plus réceptif, l'utilisation de l’IA augmentera. Sans parler de l’expansion des domaines d’application et de la poursuite de la construction d’infrastructures, qui permettront de dégager davantage d’effets d’échelle, et donc d’améliorer encore la rentabilité des investissements.
Ainsi, nous comprenons la prudence d’une partie du marché, mais nous ne sommes pas inquiets sur la tendance générale. Nous sommes convaincus qu’avec la croissance continue des revenus, le marché réalisera que les investissements passés en valaient la peine, ce qui soutiendra la tendance positive de l’IA.
Recommandations précédentes
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Après avoir essayé Muse, j'ai liquidé toutes mes positions Airbnb.
Un analyste chevronné fortement investi dans Airbnb a décidé de liquider toutes ses actions Airbnb après seulement dix jours d’utilisation de Muse, une application Meta AI. Selon lui, Muse est non seulement capable de comprendre ses préférences, mais lui permet également de réserver des logements sans passer par Airbnb, avec des prix jusqu’à 60 % moins chers. Lorsque les agents intelligents d’IA commencent à comparer les prix, annuler et re-réserver à votre place, le "fossé de trafic" sur lequel reposent les plateformes Internet est menacé. Une nouvelle ère du "commerce électronique proactif" pourrait être sur le point de s’ouvrir.
Que signifie l’« autorégulation de l’IA » de Trump ? Huang remporte une grande victoire, en coulisses il prend la tête pour interroger Anthropic Amodei
Trump promeut "l'autorégulation" de l'IA, ce qui semble renforcer la sécurité mais prépare en réalité le terrain pour l'expansion de la puissance de calcul : les exigences de conformité en matière de sécurité telles que les tests, audits et la surveillance créeront de nouveaux besoins en matière d'inférence et d'interconnexions optiques, faisant potentiellement de Nvidia le plus grand bénéficiaire. Jensen Huang s'est également allié à Mark Zuckerberg pour rejeter une régulation stricte et a directement interrogé le dirigeant d'Anthropic, Amodei, sur les raisons pour lesquelles il promeut excessivement des discours sur les risques de l'IA en public.
Aperçu des nouvelles introductions en bourse américaines|Henghong Technology (HCPC.US) : la croissance du chiffre d'affaires sans augmentation des bénéfices, un dilemme à résoudre, un récit multidimensionnel peut-il soutenir la valorisation de l'IPO ?
Après la réévaluation, le marché est-il prêt à souscrire pleinement à ce prix ?
Prix des cryptos
Plus


