
Bitcoin registra una capitulación de $3.2 mil millones mientras los mercados se reajustan por la incertidumbre de la Fed

Bitcoin y el mercado cripto en general registraron ganancias modestas en las últimas 24 horas, incluso cuando nuevos datos laborales de Estados Unidos complicaron las expectativas de recortes de tasas a corto plazo. El informe de empleo de enero mostró que las contrataciones se mantuvieron firmes, pero el crecimiento en varios sectores pareció limitado. Los mercados esperaban datos más débiles para fortalecer el argumento de una flexibilización monetaria. En cambio, los operadores se enfrentaron a señales mixtas.
En resumen
- Las pérdidas realizadas alcanzaron los $3.200 millones, marcando uno de los mayores eventos de capitulación de Bitcoin.
- El interés abierto en futuros cayó fuertemente a medida que los traders redujeron su exposición apalancada.
- La presión de venta provino principalmente de nuevos tenedores, no de inversores a largo plazo.
- Las probabilidades de recorte de tasas cayeron al 7% mientras el mercado ahora espera datos clave de IPC en EE.UU.
¿Reinicio de mercado? La caída vertical de Bitcoin provoca una limpieza histórica on-chain
Bitcoin (BTC) subió un 1,25% en el día después de que las ventas de la semana pasada arrastraran el precio de BTC cerca de los $60.000. Además, la caída provocó uno de los mayores eventos de pérdidas en la historia del activo. Los datos on-chain muestran que las pérdidas realizadas alcanzaron los $3.200 millones durante la caída, superando las pérdidas registradas durante el colapso de Terra en 2022, según Glassnode.
La plataforma de datos Checkonchain describió el movimiento como un “evento de capitulación de manual”, marcado por ventas rápidas, alto volumen y salidas forzadas de tenedores con poca convicción.
La ganancia/pérdida neta realizada (EMA de 7 días) cayó hacia los -$1.500 millones por día, produciendo uno de los registros más negativos jamás vistos para Bitcoin. El movimiento fue tanto repentino como vertical, parecido a limpiezas estructurales como la de junio de 2022, aunque mayor en términos nominales de dólares.
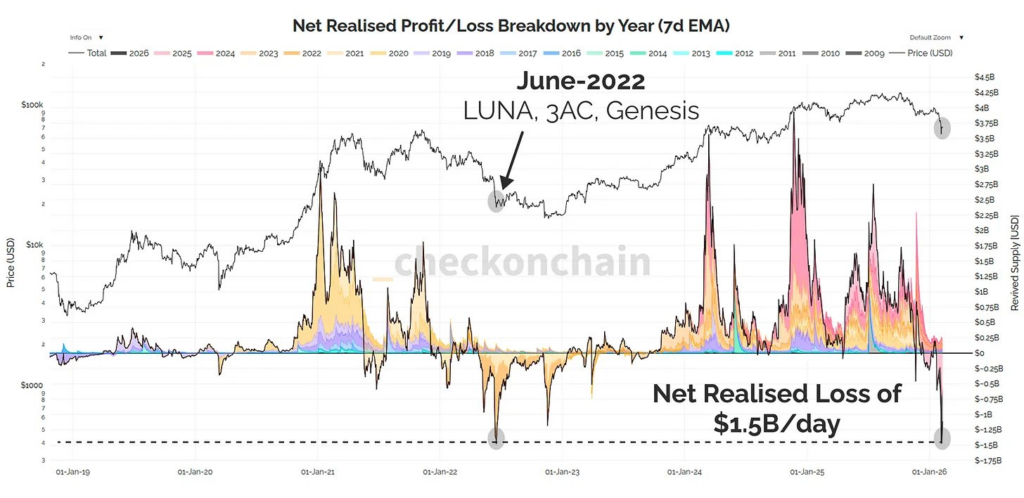
Los datos de antigüedad de monedas indican que la mayoría de las pérdidas provinieron de compradores recientes, en particular las cohortes 2024–2026. Ese patrón sugiere que los participantes más nuevos soportaron la mayor parte de la venta.
Históricamente, picos de pérdidas de esta magnitud han estado asociados con reinicios rápidos de balances, más que con rupturas estructurales de largo plazo. Eventos similares en marzo de 2020 y junio de 2022 ocurrieron después de fuertes desapalancamientos y luego fueron seguidos por rebotes o consolidaciones extendidas. El comportamiento actual del mercado muestra rasgos similares, incluyendo liquidaciones forzadas y posiciones especulativas debilitadas.
Capitulación confirmada mientras se deshacen las posiciones en derivados
Varios factores estructurales dieron forma a la reciente caída:
- Las pérdidas netas realizadas superaron los $1.500 millones por día en el pico del movimiento.
- La presión de venta provino principalmente de tenedores nuevos en lugar de inversores a largo plazo.
- El apalancamiento en los mercados de derivados se redujo de forma agresiva.
- Los volúmenes en mercados spot, futuros, opciones y ETF aumentaron a niveles extremos.
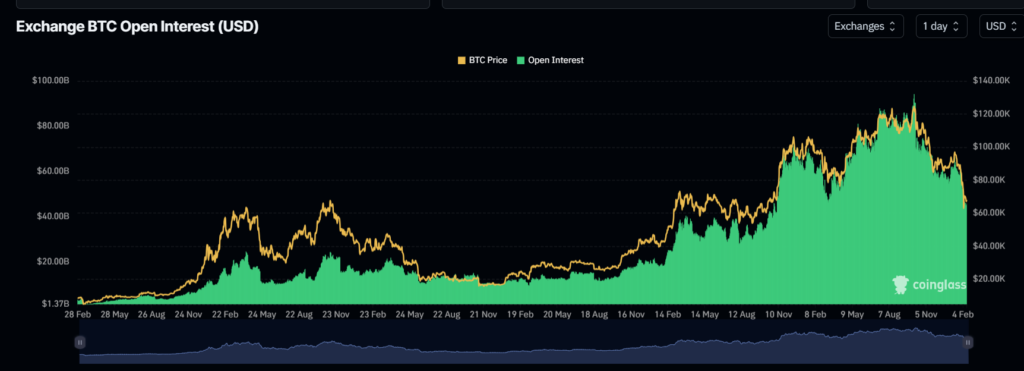
Los datos de derivados refuerzan aún más la narrativa de capitulación. Según CoinGlass, el interés abierto total en futuros de Bitcoin cayó abruptamente junto con el precio. Tras alcanzar un máximo cerca de los $100.000 millones durante el rally hacia precios de seis cifras, el interés abierto agregado retrocedió a medida que BTC descendía. Tanto las liquidaciones forzadas como el cierre voluntario de posiciones largas contribuyeron a la contracción.
El precio (seguido en amarillo en el gráfico) y el interés abierto (verde) cayeron juntos, señalando un desapalancamiento generalizado más que nuevas posiciones cortas. Cuando el interés abierto sube durante la debilidad, suele indicar nuevas apuestas bajistas.
En cambio, los traders redujeron la exposición en todos los ámbitos, eliminando el apalancamiento excesivo del sistema. Contracciones comparables en ciclos pasados marcaron reinicios de alta volatilidad antes de que los mercados encontraran un nuevo equilibrio.
El miedo extremo regresa a las criptos mientras Bitcoin intenta recuperarse
A pesar de que se desvanecen las esperanzas de recortes inmediatos de tasas, los participantes restantes del mercado parecen reacios a seguir vendiendo. Los datos de los mercados de predicción muestran que las probabilidades de un recorte de 25 puntos básicos el mes próximo han caído drásticamente.
En Polymarket, las expectativas bajaron del 18% al 7%. Kalshi muestra una caída similar, del 20% al 7%. Una menor expectativa de recorte de tasas suele pesar sobre los activos de riesgo, ya que los mayores rendimientos hacen más atractivos los productos de renta fija.
Aun así, la reacción positiva de Bitcoin sugiere que la presión vendedora podría estar agotándose. Las lecturas recientes del Crypto Fear & Greed Index alcanzaron niveles no vistos desde el colapso de FTX en 2022, lo que indica pesimismo extremo.
Ahora la atención se centra en el próximo informe del Índice de Precios al Consumidor de EE.UU. Los datos de inflación podrían brindar una orientación más clara sobre los próximos pasos de la Reserva Federal. Por ahora, los mercados parecen haber completado un reinicio rápido, dejando a los traders atentos a señales de estabilización o nueva volatilidad.
¡Maximizá tu experiencia en Cointribune con nuestro programa "Read to Earn"! Por cada artículo que leas, ganás puntos y accedés a recompensas exclusivas. Registrate ahora y empezá a disfrutar los beneficios.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
La competencia por la presidencia del Banco Central Europeo se centra en la capacidad de gestionar crisis: el riesgo de deuda de Francia se convierte en una prueba decisiva
La disputa por el cargo de presidente del Banco Central Europeo se está centrando cada vez más en una cuestión clave: ¿qué candidato está mejor preparado para enfrentar a los “vigilantes” del mercado de bonos? Con los problemas de deuda de Francia trayendo recuerdos de turbulencia en la eurozona y la actual presidenta, Lagarde, preparándose para dejar el cargo antes de tiempo, el holandés Klaas Knot y el español Pablo Hernández de Cos podrían asumir el liderazgo en medio de la inestabilidad financiera.

Deutsche Bank, que predijo con precisión el techo hace dos semanas: las acciones tecnológicas aún deben caer un 5% más para alcanzar el “fondo de la tendencia a largo plazo”
Hace dos semanas, Deutsche Bank rebajó la calificación de las acciones tecnológicas y de crecimiento de gran capitalización en el mercado estadounidense. Desde entonces, las acciones tecnológicas han tenido un rendimiento 12 puntos porcentuales inferior al resto de los componentes del S&P 500. Sin embargo, Deutsche Bank señala que las acciones tecnológicas aún tienen aproximadamente 5 puntos porcentuales de espacio para caer hasta el límite inferior del canal de tendencia a largo plazo. Las posiciones institucionales se han enfriado rápidamente y empiezan a observarse señales de salida de los fondos de compra de oportunidad por valor de 30 mil millones de dólares. De cara al futuro, el desempeño de los informes financieros, la dirección de los flujos de capital y los riesgos externos determinarán si el ajuste puede detenerse en una rotación estructural.

Goldman Sachs advierte: el mercado podría no estar preparado para que la Reserva Federal aumente o no las tasas de interés en diciembre
Goldman Sachs sigue considerando un aumento de tasas en diciembre como el escenario principal, pero el mercado lo valora en aproximadamente un 90%, y se está volviendo cada vez más difícil descontar completamente un aumento de 25 puntos básicos. Al mismo tiempo, se espera que el gasto de capital en IA alcance los 1,6 billones de dólares para 2027, la demanda de financiamiento por deuda y el riesgo de inflación energética aún no han disminuido, y los diferenciales de crédito relacionados con la IA ya se han ampliado al nivel más alto del año. La trayectoria futura del rendimiento de los bonos del Tesoro estadounidense sigue siendo objeto de una fuerte disputa entre fuerzas alcistas y bajistas.

¿Cuándo dejará de caer el trading de IA? El mercado observa el “dilema del prisionero” detrás de la emisión masiva de deuda de Meta
Barclays considera que los gigantes de la inteligencia artificial compiten por financiarse anticipadamente, formando un "dilema del prisionero", y que la emisión colectiva de deuda aumentará el costo del financiamiento, limitando el estrechamiento de los diferenciales de crédito. A medida que el riesgo de los bonos de baja calificación aumenta y la diferenciación crediticia entre emisores de AI se intensifica, la capacidad del mercado para absorber la oferta de financiamiento será clave para determinar si las operaciones relacionadas con AI pueden estabilizarse.

Precios de las criptos
Más


