
Cómo el entusiasmo por Bitcoin dejó a los compradores minoristas 17 mil millones de dólares más pobres

Los inversores minoristas han perdido aproximadamente 17 mil millones de dólares después de que las acciones de tesorería de Bitcoin, como MicroStrategy y Metaplanet, se desplomaran junto con el mercado cripto.
Un informe reciente de 10X Research estimó que los inversores minoristas perdieron alrededor de 17 mil millones de dólares debido a su exposición a empresas con tesorería en Bitcoin.
Las pérdidas reflejan una disminución más amplia en el entusiasmo de los inversores por las Digital Asset Treasury Companies (DATCOs). Empresas como MicroStrategy y Metaplanet han visto caer sus acciones junto con la reciente baja en el precio de Bitcoin.
Empresas de Tesorería de Bitcoin eliminaron 17 mil millones de dólares en riqueza minorista
Según el informe, muchos inversores recurrieron a estas DATCOs para obtener exposición indirecta a Bitcoin. Estas empresas suelen emitir acciones con una prima sobre sus tenencias subyacentes de Bitcoin, utilizando el capital recaudado para comprar más BTC.
10X Research señaló que la estrategia funcionó bien cuando el precio de Bitcoin subía, ya que la valoración de las acciones a menudo superaba las ganancias al contado del activo. Sin embargo, a medida que el sentimiento del mercado se enfrió y el impulso de Bitcoin se desvaneció, esas primas colapsaron.
Como resultado, los inversores que compraron durante la fiebre de valoraciones infladas han perdido colectivamente alrededor de 17 mil millones de dólares. La firma también estimó que los nuevos accionistas pagaron de más por la exposición a Bitcoin en aproximadamente 20 mil millones de dólares a través de estas primas de acciones.
Estas cifras no sorprenden considerando que BeInCrypto informó previamente que empresas globales han recaudado más de 86 mil millones de dólares en 2025 para comprar criptomonedas.
Cabe destacar que esta cifra supera el total de ofertas públicas iniciales en Estados Unidos este año.
A pesar de esta enorme entrada de capital, el rendimiento de las acciones vinculadas a Bitcoin recientemente ha quedado rezagado respecto al mercado en general.
Para ponerlo en contexto, las acciones de Strategy (anteriormente MicroStrategy), MSTR, han caído más del 20% desde agosto. Metaplanet, con sede en Tokio, según datos de Strategy Tracker, también perdió más del 60% de su valor durante el mismo período.
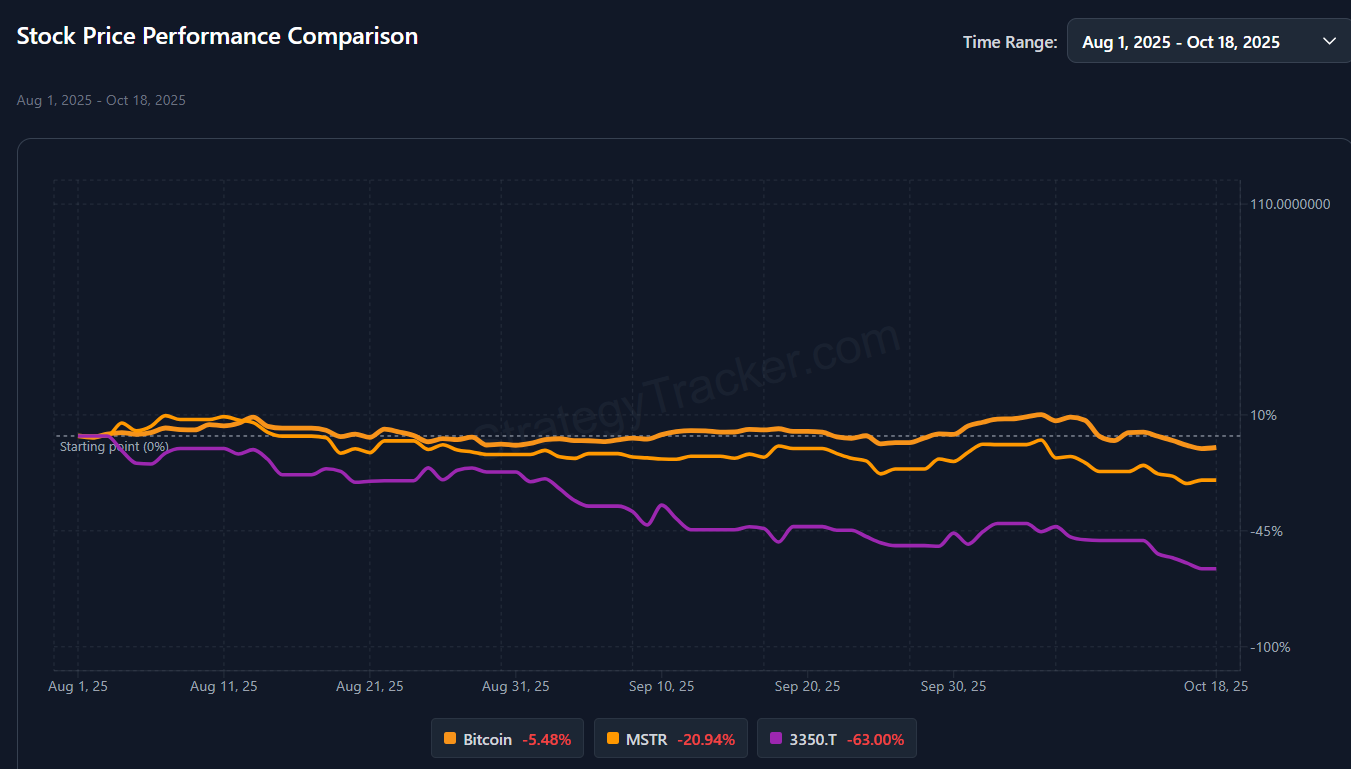 Bitcoin vs Strategy y Metaplanet Rendimiento de Precios. Fuente: Strategy Tracker
Caída de los mNAVs de las DATCOs de Bitcoin
Al mismo tiempo, sus ratios de valor de mercado a valor neto de activos (mNAV), que antes eran una medida de la confianza de los inversores, también se han deteriorado.
MicroStrategy ahora cotiza alrededor de 1,4x sus tenencias de Bitcoin, mientras que Metaplanet ha caído por debajo de 1,0x por primera vez desde que adoptó su modelo de tesorería en Bitcoin en 2024.
“Aquellas primas de NAV que antes eran celebradas han colapsado, dejando a los inversores con las manos vacías mientras los ejecutivos se llevaron el oro”, afirmó 10X Research.
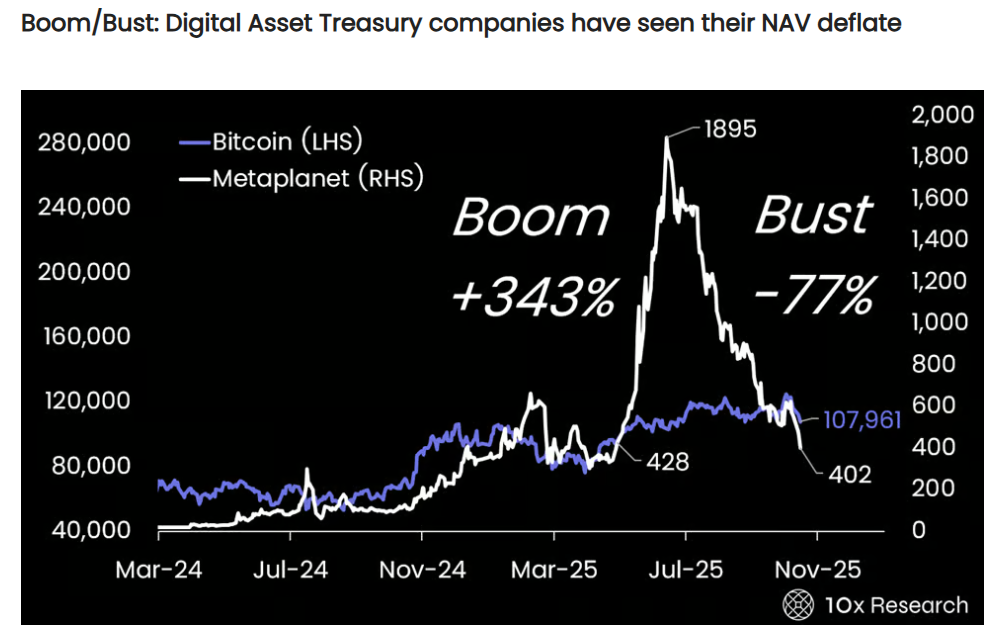 Valor Neto de los Activos (NAV) de Metaplanet. Fuente: 10X Research
En todo el mercado, casi una quinta parte de todas las empresas de tesorería de Bitcoin que cotizan en bolsa, supuestamente cotizan por debajo de su valor neto de activos.
El contraste es llamativo dado que Bitcoin recientemente alcanzó un máximo histórico por encima de 126.000 dólares este mes antes de retroceder tras las amenazas arancelarias del presidente Donald Trump contra China.
Aun así, Brian Brookshire, jefe de estrategia de Bitcoin en H100 Group AB, argumentó que los ratios mNAV son cíclicos y no reflejan el valor a largo plazo. H100 Group AB es la mayor empresa tenedora de Bitcoin en la región nórdica.
“La mayoría de las BTCTCs que cotizan cerca de 1x mNAV solo han llegado allí en las últimas semanas. Por definición, no es una norma... incluso para MSTR, no existe tal cosa como un mNAV normal. Es un fenómeno volátil y cíclico”, dijo.
No obstante, los analistas de 10X Research dijeron que el episodio actual marca “el fin de la alquimia financiera” para las tesorerías de Bitcoin, donde la emisión inflada de acciones alguna vez creó la ilusión de un potencial ilimitado.
Considerando esto, la firma afirmó que estas DATCOs ahora serán juzgadas por su disciplina en las ganancias y no por la euforia del mercado.
“Con la volatilidad cayendo y las ganancias fáciles desaparecidas, estas empresas enfrentan un giro difícil de un impulso impulsado por el marketing a una verdadera disciplina de mercado. El próximo acto no será sobre magia, sino sobre quién aún puede generar alfa cuando la audiencia deja de creer”, concluyó 10X Research.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
La competencia por la presidencia del Banco Central Europeo se centra en la capacidad de gestionar crisis: el riesgo de deuda de Francia se convierte en una prueba decisiva
La disputa por el cargo de presidente del Banco Central Europeo se está centrando cada vez más en una cuestión clave: ¿qué candidato está mejor preparado para enfrentar a los “vigilantes” del mercado de bonos? Con los problemas de deuda de Francia trayendo recuerdos de turbulencia en la eurozona y la actual presidenta, Lagarde, preparándose para dejar el cargo antes de tiempo, el holandés Klaas Knot y el español Pablo Hernández de Cos podrían asumir el liderazgo en medio de la inestabilidad financiera.

Deutsche Bank, que predijo con precisión el techo hace dos semanas: las acciones tecnológicas aún deben caer un 5% más para alcanzar el “fondo de la tendencia a largo plazo”
Hace dos semanas, Deutsche Bank rebajó la calificación de las acciones tecnológicas y de crecimiento de gran capitalización en el mercado estadounidense. Desde entonces, las acciones tecnológicas han tenido un rendimiento 12 puntos porcentuales inferior al resto de los componentes del S&P 500. Sin embargo, Deutsche Bank señala que las acciones tecnológicas aún tienen aproximadamente 5 puntos porcentuales de espacio para caer hasta el límite inferior del canal de tendencia a largo plazo. Las posiciones institucionales se han enfriado rápidamente y empiezan a observarse señales de salida de los fondos de compra de oportunidad por valor de 30 mil millones de dólares. De cara al futuro, el desempeño de los informes financieros, la dirección de los flujos de capital y los riesgos externos determinarán si el ajuste puede detenerse en una rotación estructural.

Goldman Sachs advierte: el mercado podría no estar preparado para que la Reserva Federal aumente o no las tasas de interés en diciembre
Goldman Sachs sigue considerando un aumento de tasas en diciembre como el escenario principal, pero el mercado lo valora en aproximadamente un 90%, y se está volviendo cada vez más difícil descontar completamente un aumento de 25 puntos básicos. Al mismo tiempo, se espera que el gasto de capital en IA alcance los 1,6 billones de dólares para 2027, la demanda de financiamiento por deuda y el riesgo de inflación energética aún no han disminuido, y los diferenciales de crédito relacionados con la IA ya se han ampliado al nivel más alto del año. La trayectoria futura del rendimiento de los bonos del Tesoro estadounidense sigue siendo objeto de una fuerte disputa entre fuerzas alcistas y bajistas.

¿Cuándo dejará de caer el trading de IA? El mercado observa el “dilema del prisionero” detrás de la emisión masiva de deuda de Meta
Barclays considera que los gigantes de la inteligencia artificial compiten por financiarse anticipadamente, formando un "dilema del prisionero", y que la emisión colectiva de deuda aumentará el costo del financiamiento, limitando el estrechamiento de los diferenciales de crédito. A medida que el riesgo de los bonos de baja calificación aumenta y la diferenciación crediticia entre emisores de AI se intensifica, la capacidad del mercado para absorber la oferta de financiamiento será clave para determinar si las operaciones relacionadas con AI pueden estabilizarse.

Precios de las criptos
Más


