
Controversia sobre la capa base: de "¿Cuenta L2 como una plataforma de trading?" a la centralización de los secuenciadores

La industria ha estado debatiendo continuamente la centralización de la Base Settlement Layer (BSL). Algunos sostienen que la centralización de la BSL podría afectar la fijación de precios en la ejecución de transacciones, asumiendo un papel similar al de un bróker y, por lo tanto, debería estar sujeta a regulación.
Título original del artículo: "Base Stirred Up Controversy Again: From L2 Being an Exchange to the Centralization Debate of Sorters"
Autor original del artículo: Eric, Foresight News
Apodada la "Crypto Mom", la comisionada de la U.S. Securities and Exchange Commission (SEC), Hester Peirce, declaró en The Gwart Show que una L2 que depende de sorters centralizados podría encajar en la definición de plataforma de negociación de la SEC, lo que requeriría que los operadores se registren ante la SEC y cumplan con las regulaciones.
Hester Peirce indicó que la clave de esta evaluación no es técnica sino funcional; si un solo operador controla el motor de emparejamiento, entonces se asemeja a una plataforma de negociación. En cierto sentido, esto significa que mientras exista una organización centralizada con autoridad de control sobre las transacciones en la L2, esa organización debería estar regulada por la SEC.
Inicialmente, este punto de vista no generó un debate generalizado. Sin embargo, a medida que continuó fermentando, muchos comenzaron a preocuparse de que si incluso la SEC, considerada "amigable con las criptomonedas", llegara a tal conclusión, el desarrollo de las L2 podría verse obstaculizado. Base, que combina elementos de una plataforma de negociación y una L2, se convirtió en el principal blanco de las críticas.
A medida que el FUD aumentaba, Paul Grewal, Chief Legal Officer de Coinbase, fue el primero en pronunciarse, afirmando que la SEC define una plataforma de negociación como un mercado que conecta compradores y vendedores de valores, mientras que una L2 opera como infraestructura blockchain que presta servicios a plataformas de negociación on-chain, de manera similar a como AWS provee infraestructura a plataformas de negociación, pero AWS no puede ser llamada una plataforma de negociación. Paul Grewal consideró que etiquetar incorrectamente a los sorters podría llevar a pasar por alto el papel de las L2 en la escalabilidad.
Posteriormente, Jesse Pollak, líder de Base, también explicó sobre los sorters en X, indicando que los sorters recopilan las transacciones de los usuarios, las ordenan según el principio de primero en entrar, primero en salir, calculan las transiciones de estado y luego agrupan las transacciones para liquidarlas en L1, similar a un controlador de tráfico que asegura el flujo fluido. Jesse Pollak argumentó que los sorters no emparejan transacciones de órdenes; el emparejamiento ocurre a nivel de smart contract, y los sorters solo garantizan que estas transacciones se procesen de manera consistente y ordenada.
El cofundador de Ethereum, Vitalik Buterin, se sumó al debate después de Jesse Pollak, afirmando que Base es simplemente una L2 que corre sobre Ethereum, brindando una experiencia de usuario más sólida a través de funciones centralizadas, pero permaneciendo estrechamente integrada con la capa base descentralizada de Ethereum para garantizar la seguridad. Vitalik enfatizó que los fondos de Base son "non-custodial", lo que significa que los fondos en L2 están en última instancia controlados por L1 y no pueden ser robados por los operadores de L2.
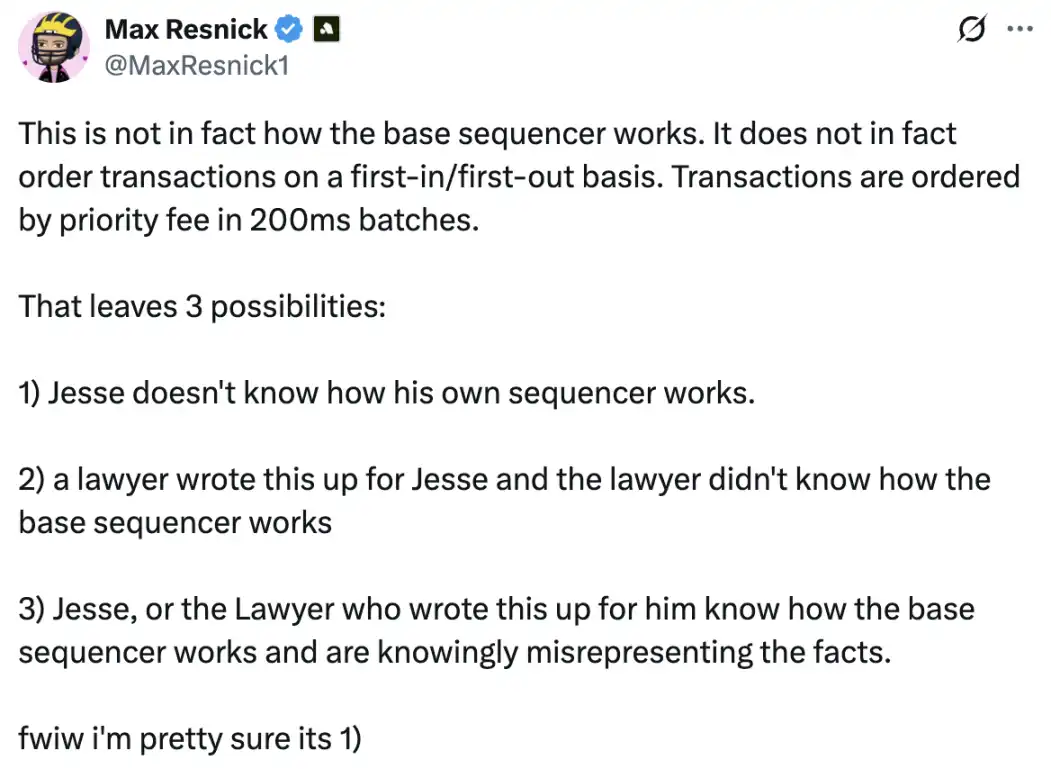
Max Resnick, Chief Economist de Anza, una empresa de desarrollo enfocada en Solana, planteó dudas respecto a la declaración de Jesse Pollak. Max Resnick afirmó que el sorter de Base prioriza las transacciones en función de una unidad de 200 milisegundos como tarifa de prioridad, en lugar de seguir el principio de primero en entrar, primero en salir. Aunque Jesse Pollak luego ofreció una explicación, es evidente que el punto clave de Max Resnick es que el sorter puede reorganizar las transacciones según ciertas reglas, abordando directamente el problema de centralización del sorter.
El debate sobre si soluciones L2 como Base constituyen una plataforma de negociación no genera grandes diferencias de opinión. El punto de vista de una comisionada de la SEC que afirma que "L2 es una plataforma de negociación" puede deberse a una falta de comprensión de la arquitectura L2. Las discusiones dentro de la industria están más impulsadas por preocupaciones regulatorias que por cuestiones de acierto o error. Sin embargo, los puntos de vista de los stakeholders de Base y de Vitalik han generado otra capa de discusión: ¿Debería cambiarse la centralización del sorter de Base?
De los problemas regulatorios al debate sobre la centralización del sorter
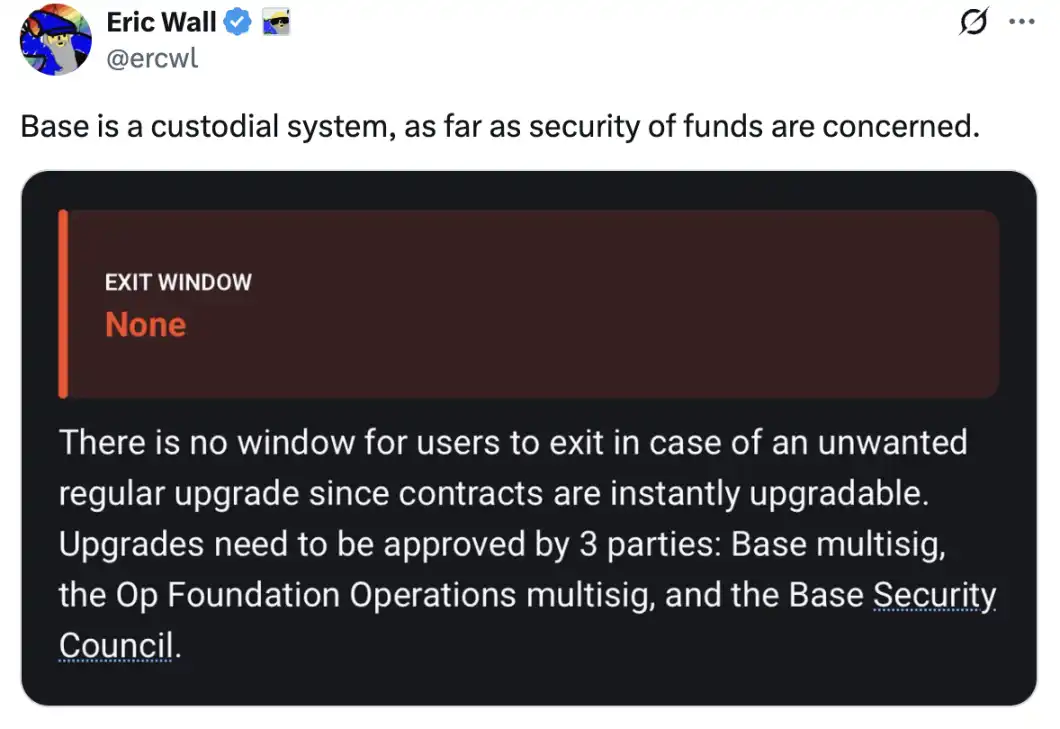
La opinión de Vitalik de que el sorter centralizado de Base es para la escalabilidad y la experiencia del usuario también generó una gran controversia. Eric Wall, cofundador de Taproot Wizards, afirmó que, en lo que respecta a la seguridad de los fondos, Base es efectivamente un sistema custodial. Señaló que los contratos de Base aún pueden ser actualizados mediante la gobernanza, lo que indica que el operador y las entidades asociadas (a través de un security council) conservan una discrecionalidad considerable. En su opinión, esto hace que Base sea funcionalmente más cercano a un sistema custodial que a una extensión de Ethereum totalmente trust-minimized. Eric Wall agregó en el hilo que la forma en que Vitalik expresó su punto de vista podría llevar a los lectores a creer que incluso en caso de una filtración de claves, no se perderían fondos, lo cual considera muy irresponsable.
Por otro lado, Lane Rettig, ex desarrollador principal de Ethereum, afirmó que aunque Coinbase en sí misma puede no robar maliciosamente los fondos de los usuarios, esto no significa que Coinbase no pueda adoptar comportamientos desfavorables para los usuarios bajo presión gubernamental.
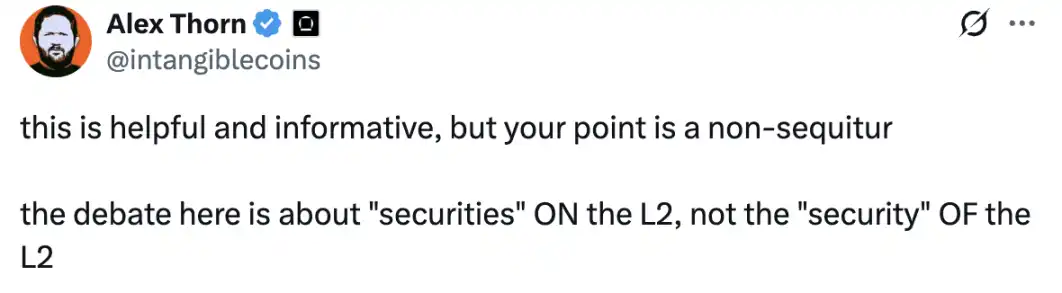
Alex Thorn, Director de Investigación en Galaxy, considera que el punto de vista de Vitalik no dio en el blanco. Declaró que el foco de la discusión debería estar en los valores en L2, no en la seguridad de L2. Aunque Alex Thorn no lo dijo explícitamente, su opinión insinúa un tema muy crítico: L2 en sí misma no es una plataforma de negociación, pero si las plataformas de negociación en L2 se construyen sobre una cadena altamente centralizada, ¿pueden estas plataformas seguir llamándose DEXs y deberían estar sujetas a regulación?
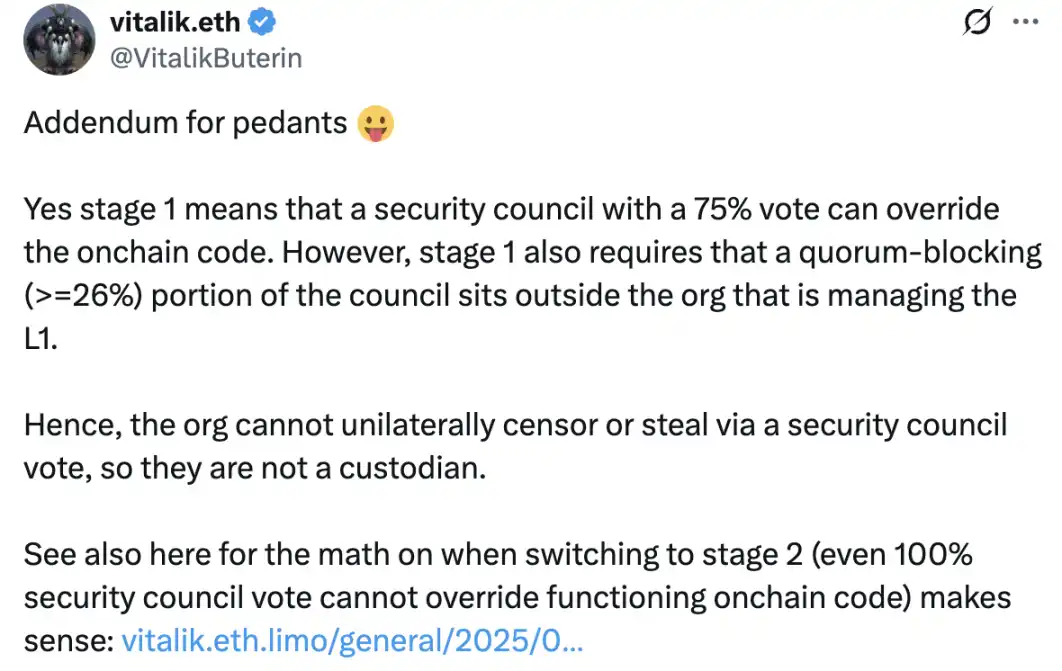
En respuesta a las crecientes críticas sobre la centralización de Base, Vitalik volvió a declarar que Base se encuentra actualmente en una etapa centralizada, donde la mayoría del Security Council puede actualizar el contrato. Sin embargo, señaló que las reglas de quórum legal impiden que Coinbase revise o robe fondos unilateralmente. Además, incluso una votación del 100% del Security Council no puede cambiar el código que se ejecuta on-chain en la segunda etapa planificada.
Anastasia Labs, desarrollador de Cardano L2 Midgard, comentó de manera aguda las declaraciones de Vitalik con una "reinterpretación": interpretando el "Security Council" como "multisig"; interpretando el "75% de votos" como "7 claves privadas"; e interpretando el requisito de que los individuos en el council puedan vetar propuestas con más del 26% del peso de voto independientemente de la organización que gestiona la L2 como la necesidad de que la organización utilice empresas fantasma, empresas de amigos, subsidiarias opacas o empresas asociadas para mantener las 3 claves privadas requeridas para el multisig.
Muchos usuarios en la sección de comentarios apoyaron las opiniones del fundador de Anastasia Labs. Todos creen que, aunque las reglas están establecidas de esta manera, eludirlas para obtener el control total sobre Base es muy sencillo. La opacidad de la gobernanza hace que estas reglas transparentes sean poco confiables.
El desafío regulatorio de la infraestructura Web3
La excesiva centralización de Base como L2 ha generado debates en varias ocasiones. El punto de vista expresado por la comisionada de la SEC en este caso puede parecer algo "absurdo", pero también apunta directamente al núcleo del problema: si la secuenciación de transacciones en L2 puede ser manipulada a voluntad, entonces esa L2 debería estar sujeta a regulación. Por supuesto, regular una L2 como una plataforma de negociación puede parecer infundado en la superficie, pero si el operador de la L2 captura ingresos de MEV controlando el sequencer, impactando los precios de ejecución de las transacciones, etc., entonces la L2 sí cumple un rol algo similar al de un broker-dealer.
Para las agencias regulatorias, determinar la "descentralización" de la infraestructura es un desafío. Incluso si el sequencer logra la descentralización, es difícil aclarar rápidamente cuestiones como si las entidades que mantienen la red de sequencers tienen intereses en conflicto. La SEC, preocupada por una repetición de la tragedia de FTX debido a la falta de regulación, ha relajado las regulaciones en cierta medida durante el mandato del nuevo presidente de EE. UU., pero no puede ocultar su preocupación por los riesgos significativos que pueden surgir de una relajación regulatoria. Recientemente, las agencias regulatorias estadounidenses han introducido algunas exenciones para DeFi, pero cómo definir y revisar la infraestructura sigue siendo una cuestión de investigación.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
La competencia por la presidencia del Banco Central Europeo se centra en la capacidad de gestionar crisis: el riesgo de deuda de Francia se convierte en una prueba decisiva
La disputa por el cargo de presidente del Banco Central Europeo se está centrando cada vez más en una cuestión clave: ¿qué candidato está mejor preparado para enfrentar a los “vigilantes” del mercado de bonos? Con los problemas de deuda de Francia trayendo recuerdos de turbulencia en la eurozona y la actual presidenta, Lagarde, preparándose para dejar el cargo antes de tiempo, el holandés Klaas Knot y el español Pablo Hernández de Cos podrían asumir el liderazgo en medio de la inestabilidad financiera.

Deutsche Bank, que predijo con precisión el techo hace dos semanas: las acciones tecnológicas aún deben caer un 5% más para alcanzar el “fondo de la tendencia a largo plazo”
Hace dos semanas, Deutsche Bank rebajó la calificación de las acciones tecnológicas y de crecimiento de gran capitalización en el mercado estadounidense. Desde entonces, las acciones tecnológicas han tenido un rendimiento 12 puntos porcentuales inferior al resto de los componentes del S&P 500. Sin embargo, Deutsche Bank señala que las acciones tecnológicas aún tienen aproximadamente 5 puntos porcentuales de espacio para caer hasta el límite inferior del canal de tendencia a largo plazo. Las posiciones institucionales se han enfriado rápidamente y empiezan a observarse señales de salida de los fondos de compra de oportunidad por valor de 30 mil millones de dólares. De cara al futuro, el desempeño de los informes financieros, la dirección de los flujos de capital y los riesgos externos determinarán si el ajuste puede detenerse en una rotación estructural.

Goldman Sachs advierte: el mercado podría no estar preparado para que la Reserva Federal aumente o no las tasas de interés en diciembre
Goldman Sachs sigue considerando un aumento de tasas en diciembre como el escenario principal, pero el mercado lo valora en aproximadamente un 90%, y se está volviendo cada vez más difícil descontar completamente un aumento de 25 puntos básicos. Al mismo tiempo, se espera que el gasto de capital en IA alcance los 1,6 billones de dólares para 2027, la demanda de financiamiento por deuda y el riesgo de inflación energética aún no han disminuido, y los diferenciales de crédito relacionados con la IA ya se han ampliado al nivel más alto del año. La trayectoria futura del rendimiento de los bonos del Tesoro estadounidense sigue siendo objeto de una fuerte disputa entre fuerzas alcistas y bajistas.

¿Cuándo dejará de caer el trading de IA? El mercado observa el “dilema del prisionero” detrás de la emisión masiva de deuda de Meta
Barclays considera que los gigantes de la inteligencia artificial compiten por financiarse anticipadamente, formando un "dilema del prisionero", y que la emisión colectiva de deuda aumentará el costo del financiamiento, limitando el estrechamiento de los diferenciales de crédito. A medida que el riesgo de los bonos de baja calificación aumenta y la diferenciación crediticia entre emisores de AI se intensifica, la capacidad del mercado para absorber la oferta de financiamiento será clave para determinar si las operaciones relacionadas con AI pueden estabilizarse.

Precios de las criptos
Más


