
Un trader ballena de Ethereum es insultado como un tonto, ¿ya alcanzó su pico ETH?

Andrew Kang contraataca a Tom Lee
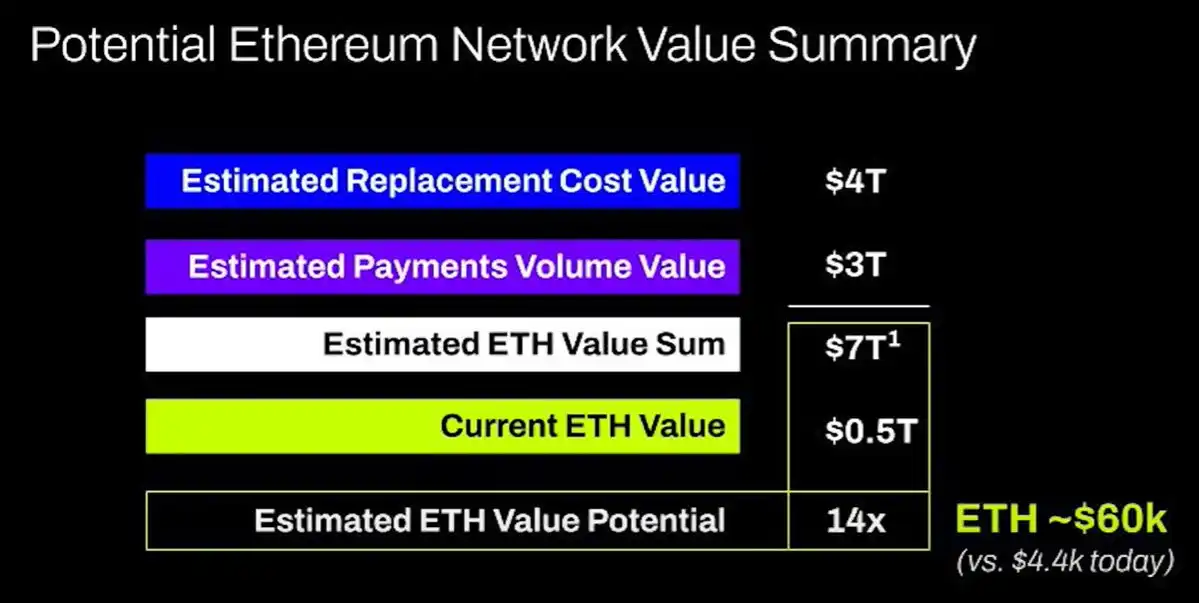
Después de que la Fed anunciara un recorte de tasas, el mercado cripto no solo no experimentó el esperado aumento continuo, sino que el 22 de septiembre sufrió una fuerte sacudida: el monto de liquidaciones en un solo día alcanzó los 1.7 billones de dólares, marcando el mayor récord de liquidaciones desde diciembre de 2024, con la liquidación de ETH acercándose a los 500 millones de dólares. Sin embargo, en medio de esta carnicería de mercado, durante este ciclo alcista, el frecuente defensor de Ethereum, Tom Lee, se mantuvo optimista en las redes sociales, llegando incluso a fijar un objetivo de precio a largo plazo de 60,000 dólares para ETH y afirmando que no rompería los niveles clave de 4,300 y 4,000 dólares en el corto plazo, los cuales posteriormente fueron superados a la baja.
El 24 de septiembre, Andrew Kang, fundador de la firma de capital de riesgo cripto Mechanism Capital, se pronunció en contra de esto, calificando sin rodeos la teoría de Tom Lee sobre ETH como "infantil" y presentando cinco puntos para refutarla, lo que generó un gran revuelo en la industria.
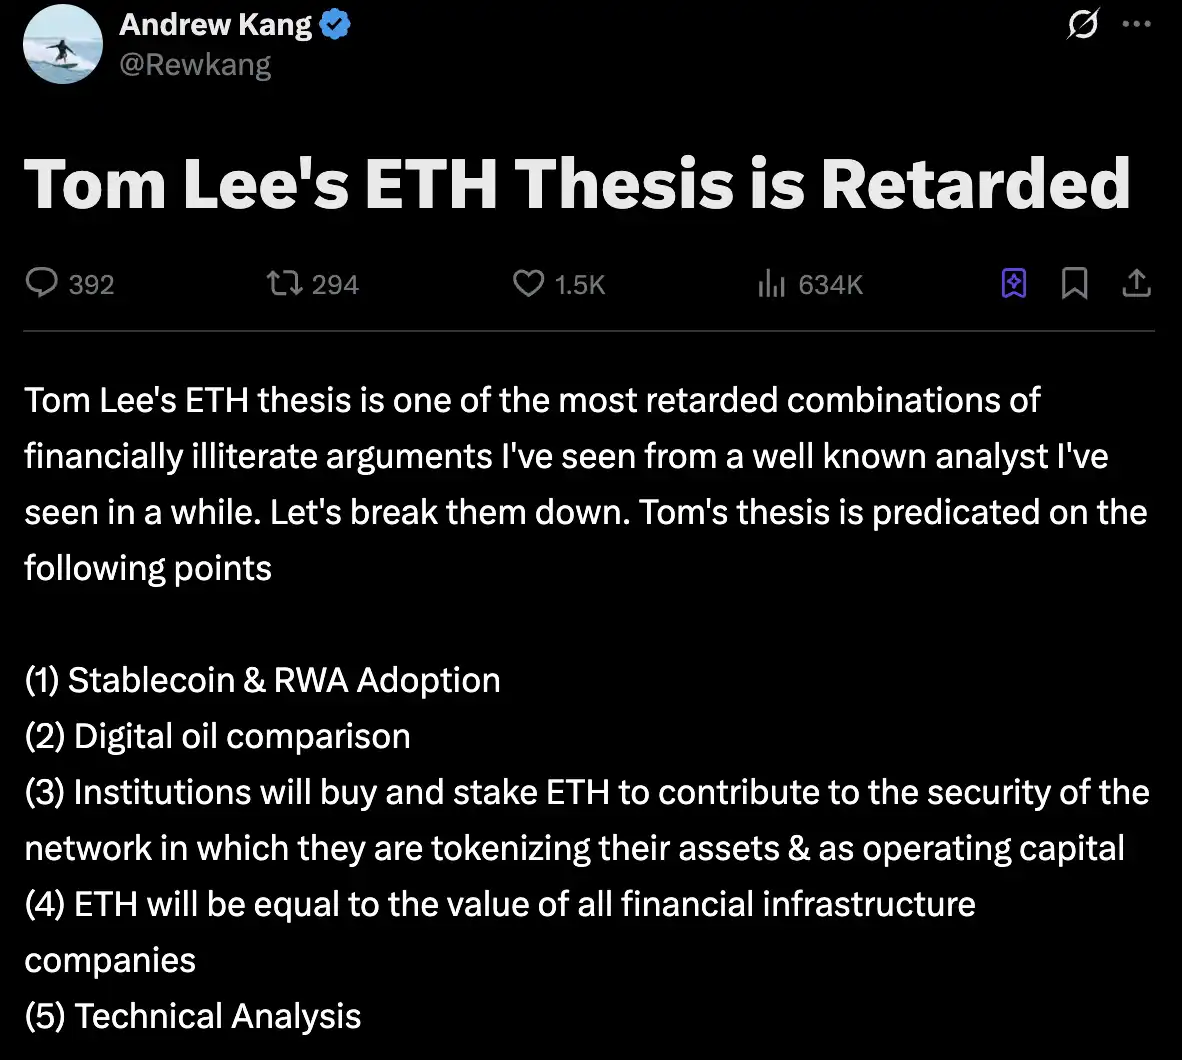
Refutación de Andrew Kang
1. La adopción de stablecoins y RWAs no traerá los beneficios esperados
Uno de los argumentos centrales de Tom Lee es que, a medida que las stablecoins y los activos del mundo real tokenizados (RWAs) sigan creciendo, Ethereum como capa de liquidación subyacente se beneficiará de ello, con un mayor volumen de transacciones generando más ingresos por comisiones, lo que le daría a ETH un potencial alcista a largo plazo.
A primera vista, esta lógica puede parecer razonable, pero al analizarla más de cerca, se observa que la realidad es todo lo contrario. A pesar de la enorme expansión del volumen de trading de stablecoins y la escala de RWAs desde 2020, los ingresos por comisiones de transacción de la red Ethereum apenas han aumentado. La razón no es compleja: las actualizaciones de la red han mejorado la eficiencia del procesamiento, reduciendo el costo por transacción; además, una cantidad significativa de actividad con stablecoins ahora fluye hacia otras blockchains.
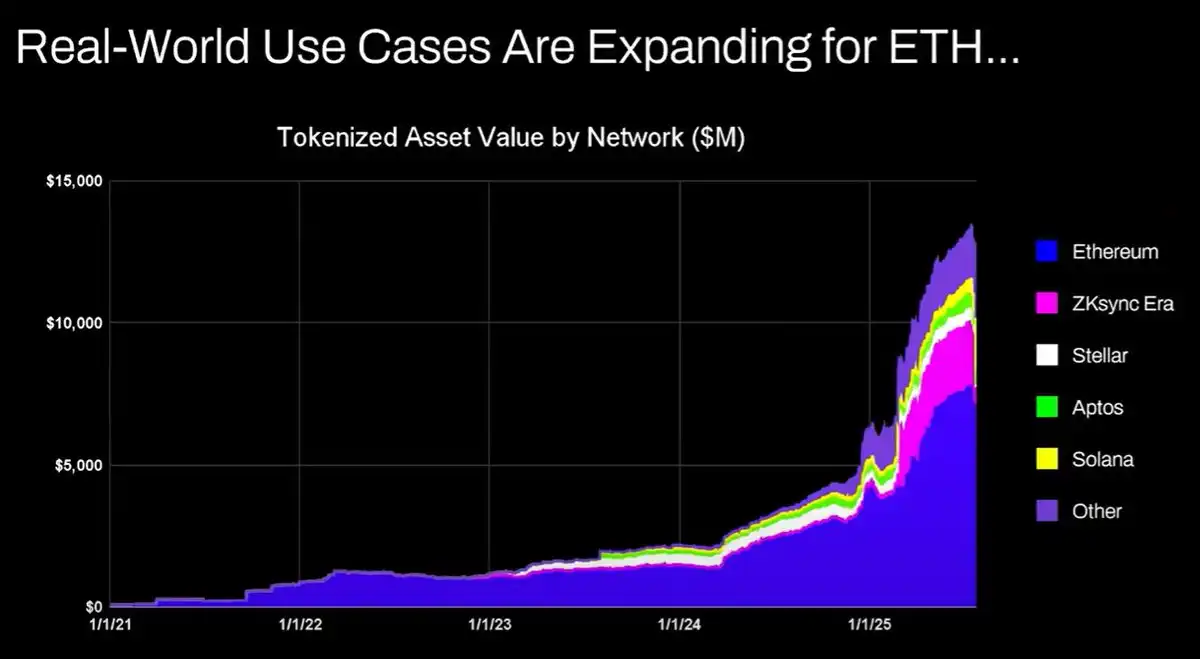
Además, el problema fundamental radica en que los activos financieros tokenizados en su mayoría "permanecen quietos", su circulación de baja frecuencia no puede aportar suficientes ingresos a la red de ETH. Se podrían registrar perfectamente billones de dólares en bonos en la blockchain, pero si solo se negocian una vez al año, tienen menos valor que una sola transferencia de USDT.
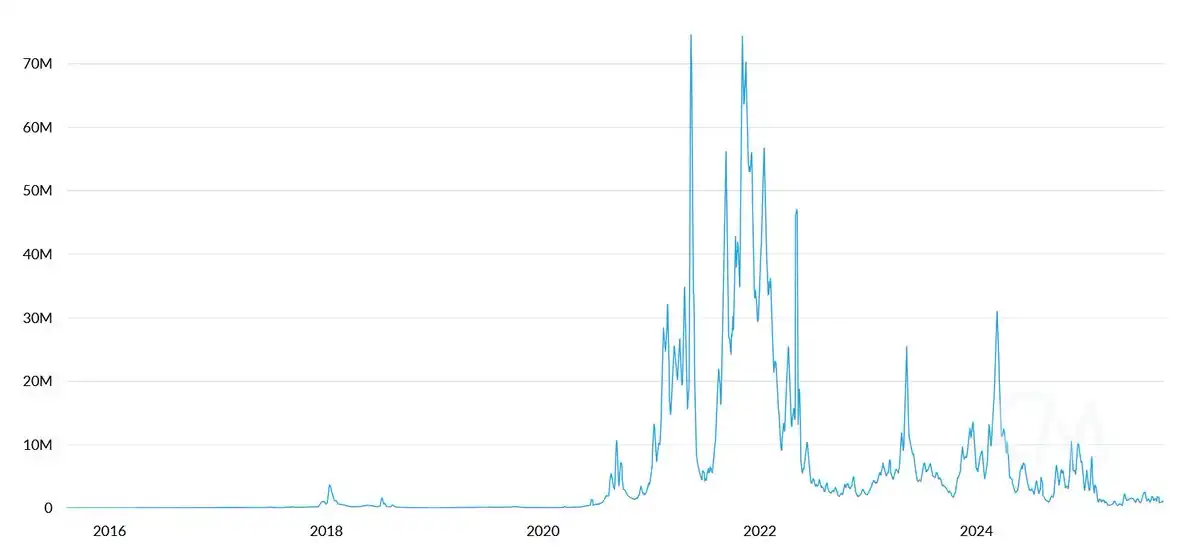
La imaginada ecuación "securitización de activos = apreciación de ETH" está siendo actualmente erosionada por cadenas como Solana, Arbitrum, Tempo, entre otras; incluso Tether ha construido audazmente sus propias cadenas Plasma y Stable, manteniendo el volumen de transacciones dentro de su ecosistema. Todo esto indica que la posición de ETH como "base financiera" está enfrentando una gran agitación en la realidad.
2. La analogía de "petróleo digital" no es precisa
Tom intentó comparar a ETH con el "petróleo digital", quizás buscando construir una narrativa de recurso indispensable y de crecimiento estable. Sin embargo, cualquiera que conozca mínimamente el mercado de commodities sabe que el precio del petróleo ha fluctuado mayormente dentro de un rango amplio durante los últimos cien años, ajustado por inflación. Sus picos de precio suelen ser resultado de interrupciones a corto plazo como conflictos geopolíticos y desajustes entre oferta y demanda, solo para retroceder rápidamente después.
Por lo tanto, si ETH realmente fuera un commodity digital, desde una perspectiva de inversión, se asemejaría más a un activo cíclico, sin que su valoración a largo plazo esté respaldada por una lógica de crecimiento continuo. Esta analogía no ayudó al argumento alcista de Tom; por el contrario, expuso su falta de reflexión profunda sobre las "analogías".
3. ¿Instituciones comprando y haciendo staking de ETH? Pura fantasía
Tom también propuso que en el futuro las instituciones financieras comprarían masivamente ETH para hacer staking y así mejorar la seguridad de la cadena y usarlo como capital operativo. Esta afirmación suena grandilocuente, pero la realidad es sumamente cruda.
Hasta ahora, ningún banco importante ni institución de gestión de activos ha anunciado planes para agregar ETH a sus balances, mucho menos usar ETH como "capital operativo", una noción completamente desconectada de la realidad. ¿Acaso los bancos acaparan gasolina porque pagan constantemente por energía? No, solo pagan cuando la necesitan. ¿Compran acciones de las empresas de custodia de activos que utilizan? Tampoco. Por lo tanto, la lógica de que las instituciones compren ETH no se sostiene.
4. ¿ETH equivalente al valor total de todas las empresas de infraestructura financiera? Totalmente absurdo
El modelo de valoración de Tom puede describirse casi como "absurdo". Afirma que el valor de ETH será finalmente equivalente a la suma de todas las empresas de infraestructura financiera. Esta afirmación carece completamente de una lógica realista de captura de valor.
5. Análisis técnico
Tom finalmente presentó análisis técnico (TA) para respaldar a ETH, intentando argumentar su potencial alcista usando líneas de tendencia y señales de ruptura. Sin embargo, desde la perspectiva de la estructura del gráfico, ETH evidentemente sigue dentro de un rango de consolidación de varios años, con el reciente aumento de precio siendo rechazado bruscamente tras alcanzar el límite superior. Esto no es muy diferente del patrón de oscilación de amplio rango de los precios del petróleo en los últimos treinta años: solo dentro de un rango; los intentos recientes de romper el límite superior han fracasado. Desde el punto de vista técnico, ETH muestra señales bajistas, y no se puede descartar la posibilidad de que oscile a largo plazo entre 1,000 y 4,800 dólares.
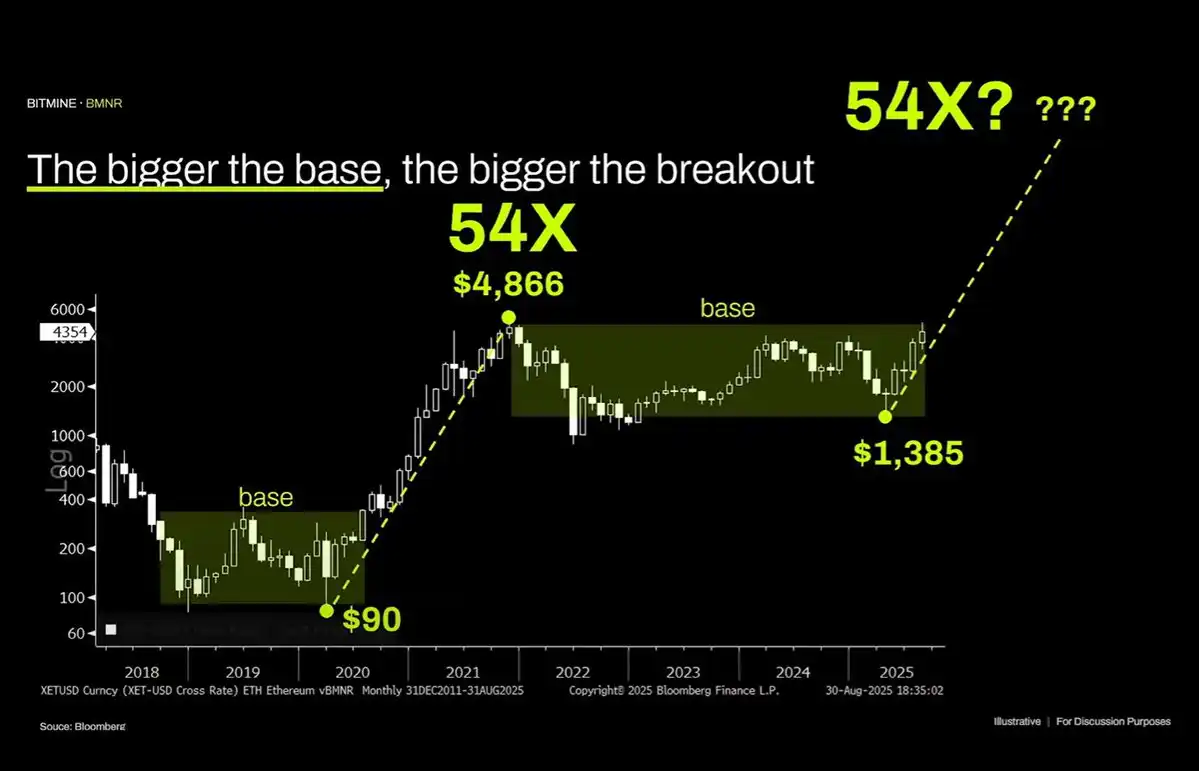
El hecho de que un activo haya tenido un ascenso parabólico en el pasado no significa que esta tendencia continuará indefinidamente.
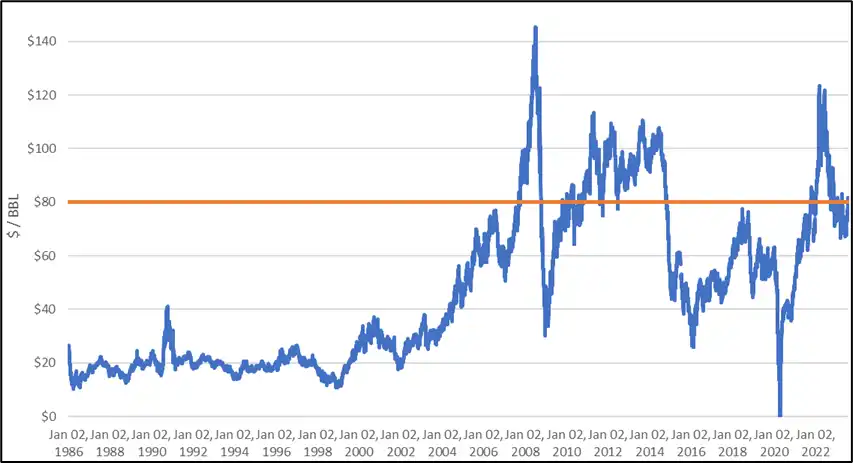
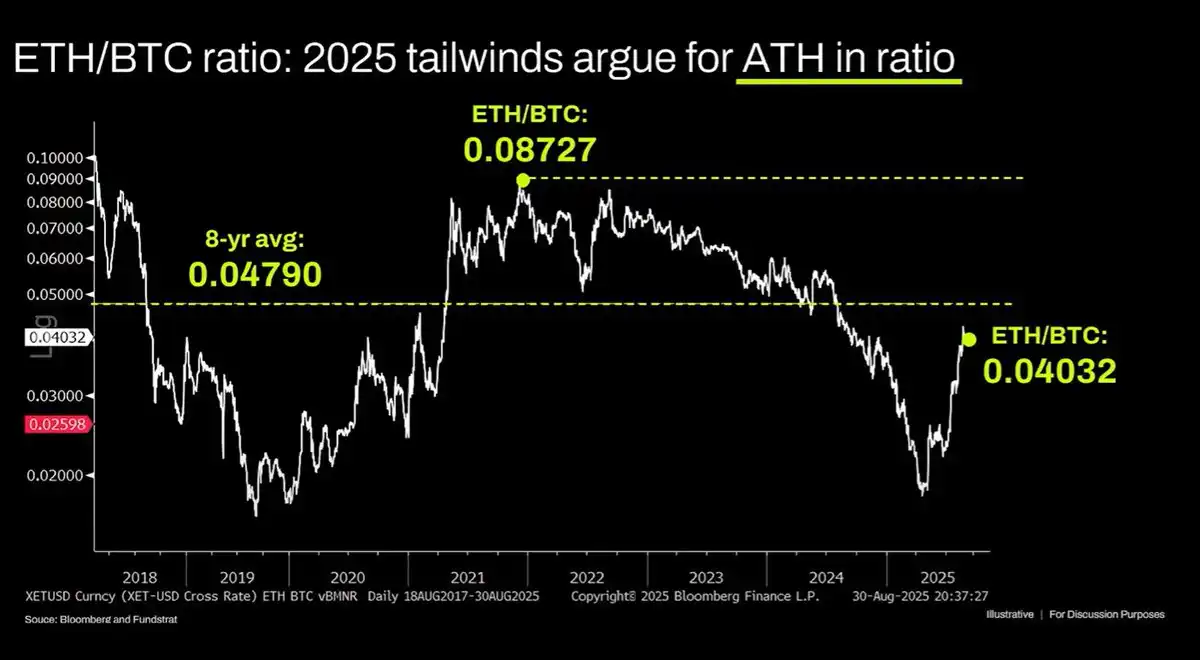
Si significa algo, solo puede indicar que ETH está cayendo en un destino similar al de la "oscilación de amplio rango" del petróleo crudo. En los últimos tres años, el precio relativo de ETH/BTC en realidad ha estado en una tendencia bajista, con un rebote reciente cerca del soporte a largo plazo. La razón fundamental no ha cambiado: la narrativa central de Ethereum está saturada y no ha habido suficiente nueva fuerza estructural para respaldar una ruptura de valoración. Si la sobrevaloración de ETH proviene de algún lado, es más bien una burbuja inflada por el frenesí de analfabetos financieros. Esta burbuja puede inflarse durante mucho tiempo, como ocurrió con XRP, pero no puede escapar para siempre al retorno a la ley del valor.
Cómo ver este debate
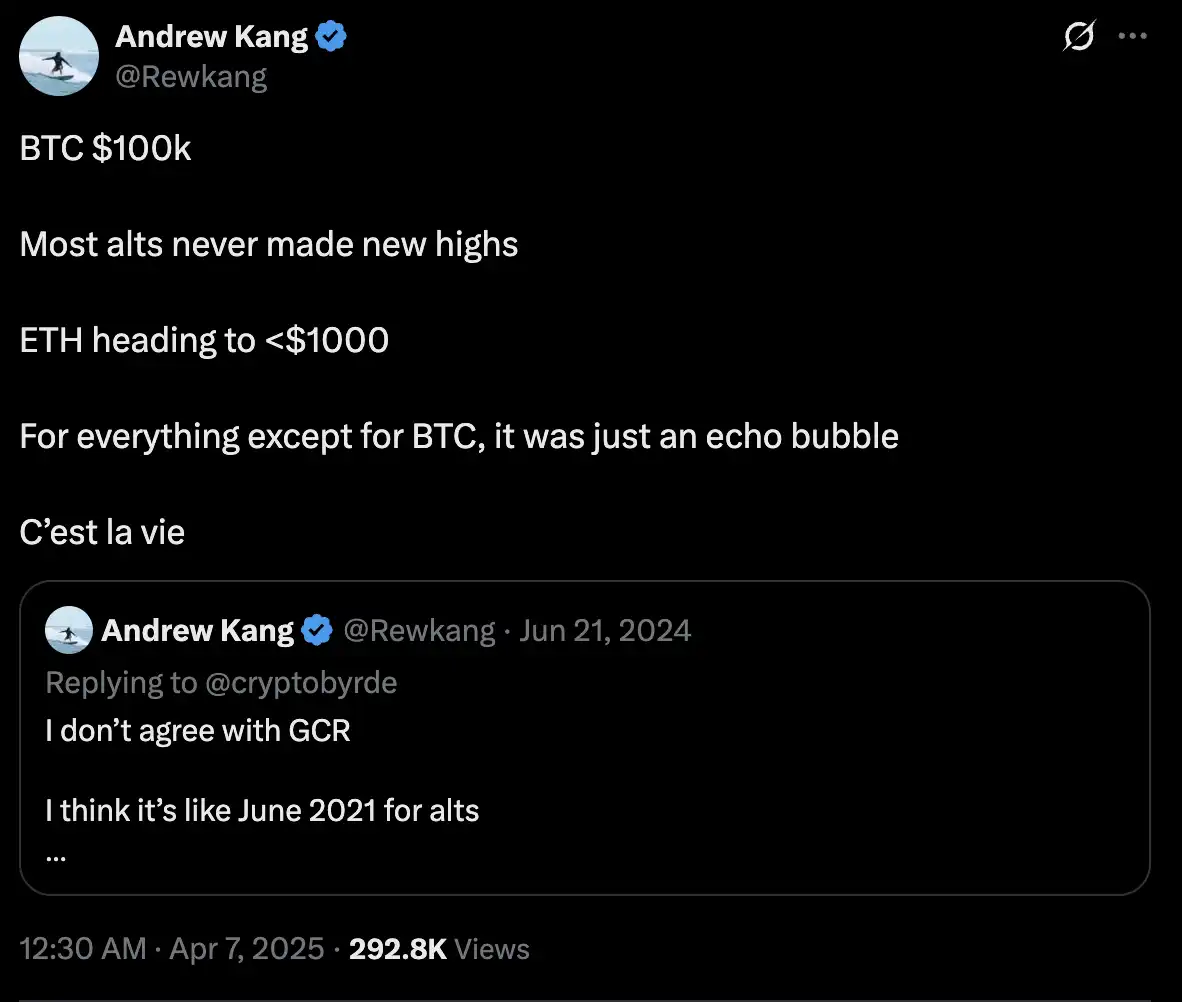
El punto de vista de Andrew Kang es realmente persuasivo en un momento en que el sentimiento del mercado es frágil, especialmente su cuestionamiento sobre la capacidad de ETH para capturar valor, que ha tocado la ansiedad de muchos inversores. Sin embargo, no debe tomarse completamente al pie de la letra: mirando hacia atrás en abril, cuando ETH aún estaba en un punto bajo, Kang predijo audazmente que caería por debajo de los 1,000 dólares, pero en este ciclo alcista ETH llegó a acercarse a los 5,000 dólares, muy lejos de su pronóstico bajista original.
No obstante, este debate sobre la lógica de valor de ETH ha trascendido la propia disputa de precios y tendrá un profundo impacto en la tendencia futura de todo el mercado cripto. En los últimos tres meses de la subida de ETH, el "campamento de Wall Street" representado por Tom Lee ha dominado el discurso e incluso el poder de fijación de precios de ETH: ha atraído a una gran cantidad de instituciones e inversores minoristas a través de grandes narrativas como "petróleo digital" e "infraestructura financiera global". En contraste, la contraofensiva de la comunidad cripto nativa liderada por Andrew Kang intenta despertar al mercado a otra dimensión de entendimiento: ¿estamos manteniendo expectativas demasiado optimistas para el futuro de ETH?
Si el argumento de Andrew Kang resuena en el mercado, los mayores beneficiarios serán las cadenas públicas de alto rendimiento y bajas comisiones representadas por Solana, o las soluciones Layer 2 de Ethereum representadas por Arbitrum, o emisores de stablecoins como Tether, que han lanzado cadenas públicas como Plasma para capturar el valor de USDT. Los proyectos que hayan logrado un despliegue multichain o estén explorando ecosistemas cross-chain también obtendrán una ventaja de primer movimiento en el futuro multichain. Si el desempeño de ETH sigue desviándose de los grandes objetivos de Tom Lee, su propia reputación y la valoración y balance de su "estrategia ETH" Bitmine enfrentarán ciertos desafíos.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
La competencia por la presidencia del Banco Central Europeo se centra en la capacidad de gestionar crisis: el riesgo de deuda de Francia se convierte en una prueba decisiva
La disputa por el cargo de presidente del Banco Central Europeo se está centrando cada vez más en una cuestión clave: ¿qué candidato está mejor preparado para enfrentar a los “vigilantes” del mercado de bonos? Con los problemas de deuda de Francia trayendo recuerdos de turbulencia en la eurozona y la actual presidenta, Lagarde, preparándose para dejar el cargo antes de tiempo, el holandés Klaas Knot y el español Pablo Hernández de Cos podrían asumir el liderazgo en medio de la inestabilidad financiera.

Deutsche Bank, que predijo con precisión el techo hace dos semanas: las acciones tecnológicas aún deben caer un 5% más para alcanzar el “fondo de la tendencia a largo plazo”
Hace dos semanas, Deutsche Bank rebajó la calificación de las acciones tecnológicas y de crecimiento de gran capitalización en el mercado estadounidense. Desde entonces, las acciones tecnológicas han tenido un rendimiento 12 puntos porcentuales inferior al resto de los componentes del S&P 500. Sin embargo, Deutsche Bank señala que las acciones tecnológicas aún tienen aproximadamente 5 puntos porcentuales de espacio para caer hasta el límite inferior del canal de tendencia a largo plazo. Las posiciones institucionales se han enfriado rápidamente y empiezan a observarse señales de salida de los fondos de compra de oportunidad por valor de 30 mil millones de dólares. De cara al futuro, el desempeño de los informes financieros, la dirección de los flujos de capital y los riesgos externos determinarán si el ajuste puede detenerse en una rotación estructural.

Goldman Sachs advierte: el mercado podría no estar preparado para que la Reserva Federal aumente o no las tasas de interés en diciembre
Goldman Sachs sigue considerando un aumento de tasas en diciembre como el escenario principal, pero el mercado lo valora en aproximadamente un 90%, y se está volviendo cada vez más difícil descontar completamente un aumento de 25 puntos básicos. Al mismo tiempo, se espera que el gasto de capital en IA alcance los 1,6 billones de dólares para 2027, la demanda de financiamiento por deuda y el riesgo de inflación energética aún no han disminuido, y los diferenciales de crédito relacionados con la IA ya se han ampliado al nivel más alto del año. La trayectoria futura del rendimiento de los bonos del Tesoro estadounidense sigue siendo objeto de una fuerte disputa entre fuerzas alcistas y bajistas.

¿Cuándo dejará de caer el trading de IA? El mercado observa el “dilema del prisionero” detrás de la emisión masiva de deuda de Meta
Barclays considera que los gigantes de la inteligencia artificial compiten por financiarse anticipadamente, formando un "dilema del prisionero", y que la emisión colectiva de deuda aumentará el costo del financiamiento, limitando el estrechamiento de los diferenciales de crédito. A medida que el riesgo de los bonos de baja calificación aumenta y la diferenciación crediticia entre emisores de AI se intensifica, la capacidad del mercado para absorber la oferta de financiamiento será clave para determinar si las operaciones relacionadas con AI pueden estabilizarse.

Precios de las criptos
Más


