
Die US-Staatsanleiherenditen steigen weiter, die Marktbreite der US-Aktien verschlechtert sich kontinuierlich, aber die US-Aktienindizes bleiben dennoch widerstandsfähig – wohin führt der nächste Schritt?

Der US-Aktienmarkt befindet sich derzeit in einer seltenen Phase innerer Zerreißprobe. Die Renditen steigen sprunghaft, die Marktbreite verschlechtert sich stetig, Kreditspreads weiten sich aus – doch der S&P 500 bleibt unbeeindruckt, die Bullen und Bären sind in einer Pattsituation gefangen, die Marktstimmung wird zunehmend angespannt.
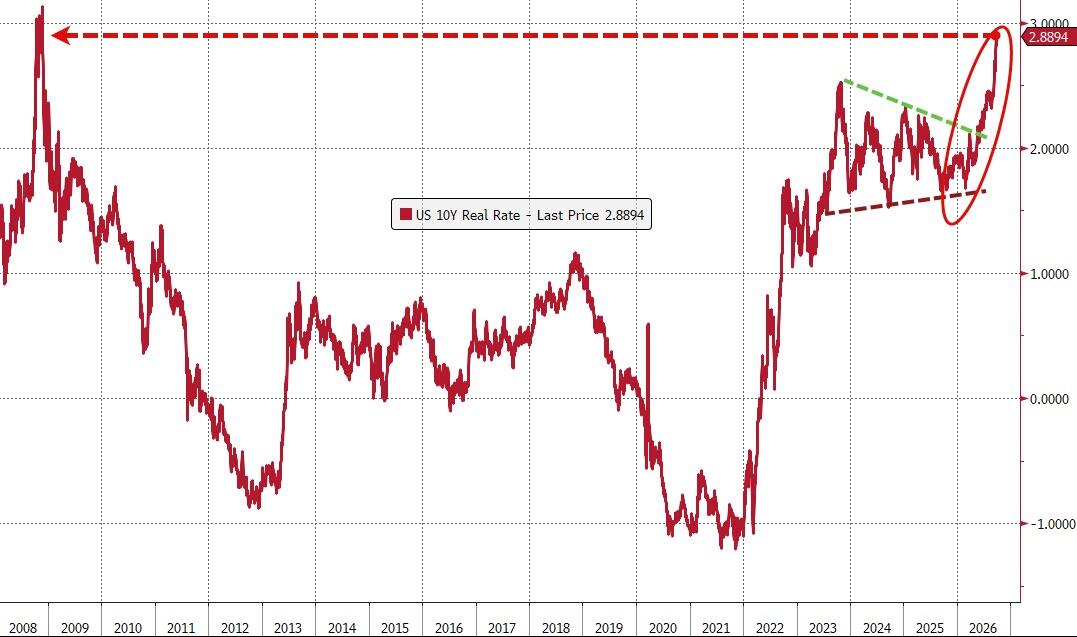
Am Mittwoch äußerte sich Rich Privorotsky, Leiter des Single-Delta-Trading-Desks bei Goldman Sachs, offen: Die Geschwindigkeit des Anstiegs der US-Anleihenrenditen sei „bereits so brutal, dass sie nicht ignoriert werden kann“. Der monatliche Zuwachs der Realrenditen gehört zu den schlechtesten Werten seit 2013. Er warnte, dass die sprunghafte Volatilität der Renditen die Risikointermediationsfähigkeit an der Wall Street einschränke und der Druck auf den Aktienmarkt weit schwerwiegender sei als es der Index oberflächlich suggeriert.
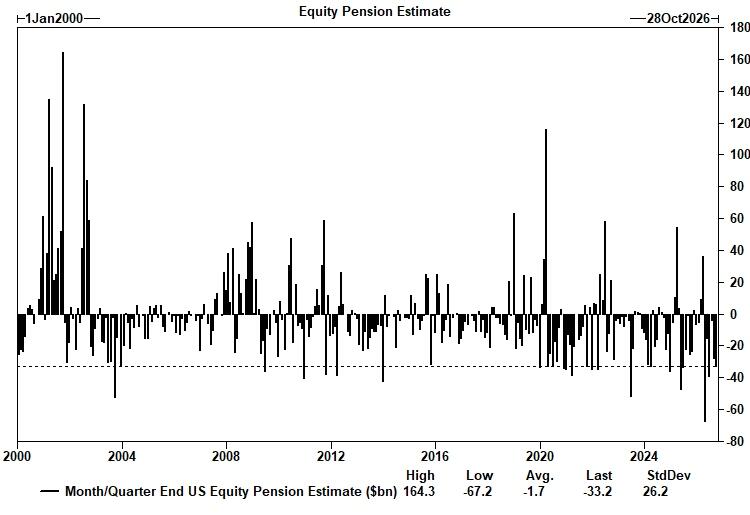
Gleichzeitig rückt der Quartalsend-Rebalancing-Druck näher – laut Schätzungen von Goldman Sachs werden Pensionsfonds bis Ende des Monats Aktien in fast rekordverdächtigem Umfang von 33 Milliarden USD verkaufen. CTA-Strategien werden in den nächsten sieben Tagen zusätzlich Nettoverkäufe von mehr als 5,3 Milliarden USD Russell 2000 Futures tätigen. Die Kombination beider Verkaufswellen macht die Marktprognose noch undurchsichtiger.
BTIG-Strategist Jonathan Krinsky stellt fest, dass Gespräche mit Kunden „in den letzten Wochen sehr ähnlich verliefen, aber Frequenz und Grad der Besorgnis steigen täglich“. Das zentrale Thema: Die Divergenz zwischen Marktbreite, Zinsentwicklung und S&P 500 ist nicht länger nachhaltig, aber wie genau diese Angleichung stattfinden wird, weiß niemand.
Hinter stabilen Indizes brodelt es im Inneren
Der S&P 500 hat sich im vergangenen Monat nahezu seitwärts bewegt, doch unter dieser scheinbaren Ruhe häufen sich strukturelle Schäden immer schneller an.
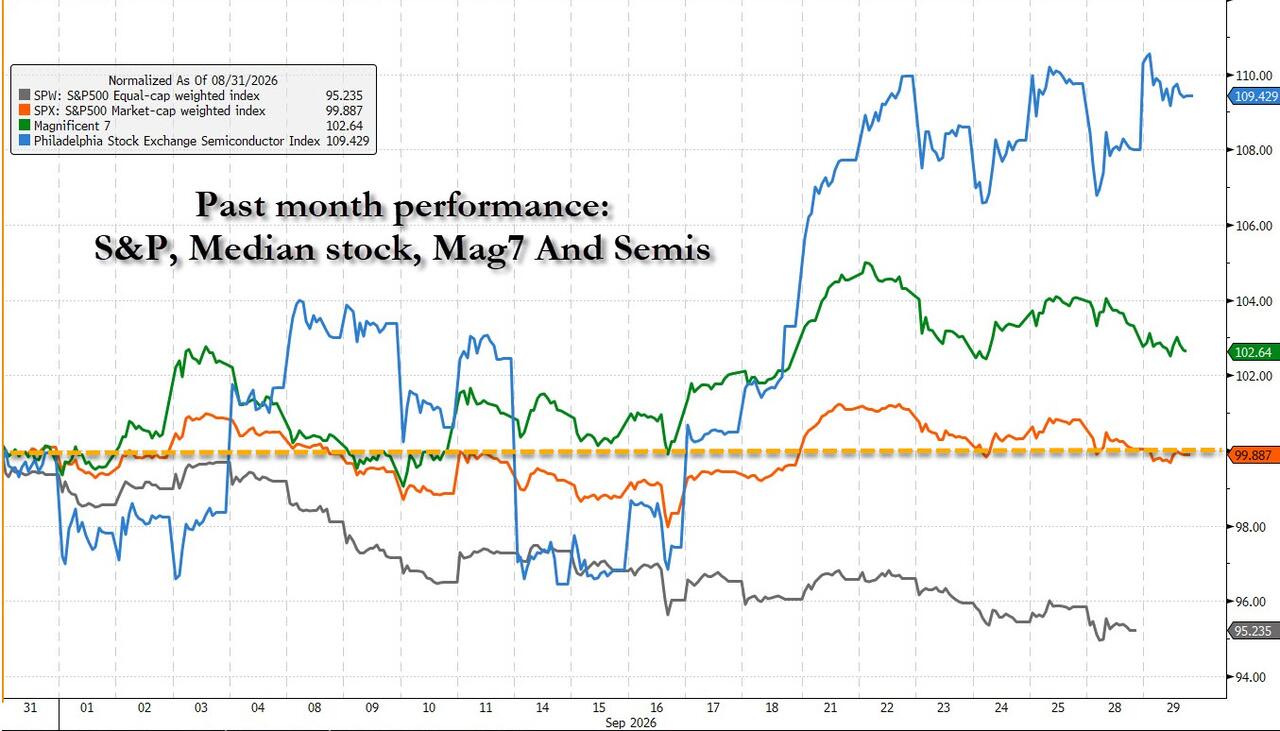
Krinsky hebt hervor: Der S&P 500 blieb im letzten Monat insgesamt stabil, doch die Median-Einzeltitel fielen um 4,5 %. Die Stabilität des Indexes basiert vollständig auf einem Anstieg von etwa 10 % im Halbleiter-Sektor, der alles ausgleicht. Auch der Nasdaq 100 erzielte seit Mitte August fast keine Kursgewinne, aber nur 10 Aktien stiegen mehr als 10 %, während 23 Titel mehr als 10 % verloren. „Breakout-Käufe, Momentum-Trading“ funktionieren nicht mehr, stattdessen fallen mehr Titel stärker und anhaltender.
Die Entwicklung von Midcaps ist besonders alarmierend. Sie sind unbemerkt unter die 200-Tage-Linie gefallen und haben seit dem jüngsten Hoch mehr als 8 % verloren. Gleichzeitig übersteigt die Zahl neuer Tiefstände an der NYSE täglich jene der neuen Hochs, ein historisch meist klares Zeichen für breiteren Marktdruck.
Auch Privorotsky von Goldman Sachs bestätigt diesen Eindruck: „Das Leiden unterhalb des Indexes ist klar erkennbar – Small Caps, Finanzwerte und andere zinssensitive Sektoren leiden weitaus mehr als es die oberflächliche Ruhe der Tech-Riesen vermuten lässt.“
Goldman Sachs: Die Geschwindigkeit des Zinsanstiegs überschreitet kritische Schwelle
In der aktuellen Marktdiskussion ist die Einschätzung von Goldman Sachs besonders entscheidend. Privorotsky erklärt, die Börse habe bisher „beeindruckende Widerstandsfähigkeit“ gezeigt, doch die Geschwindigkeit des Anstiegs der Realrenditen habe eine Warnschwelle überschritten.
Das Analysemodell von Goldman Sachs zeigt: Steigt die Rendite um mehr als zwei Standardabweichungen, reagieren die Aktienmärkte normalerweise – entscheidend ist weniger das absolute Niveau als die Geschwindigkeit des Anstiegs. Dieser Schwellenwert wurde nun überschritten. Der monatliche Anstieg der Realrenditen liegt in einem der schlechtesten Bereich seit 2013.
Privorotsky beobachtete zudem eine „seltsame Preisasymmetrie“: Steigen Ölpreise und Zinsen gemeinsam, zeigen Zinsrisiken kaum Reaktion; sobald jedoch die Ölpreise steigen, geraten die Zinsen sofort unter Druck. Er glaubt, dass die 5- und 10-jährigen Inflationserwartungen weiterhin den Energiepreisen folgen, doch beim aktuellen Zinsschock stammt ein erheblicher Teil vom Anstieg der Realzinsen und nicht von der Inflationserwartung.
Sein Fazit ist klar und prägnant: „Ich kann gegenüber KI und ihrem Entwicklungstempo extrem optimistisch sein – doch derzeit bedeutet dieser Optimismus wenig, solange Energie- und Zinsprobleme nicht gelöst sind.“ Die Logik ist eindeutig: Niedrige Ölpreise helfen, die Zinsen zu senken; stabile Zinsen ermöglichen eine breitere Erholung des Aktienmarkts.
Quartalsend-Rebalancing und CTA-Verkäufe: Doppelte Verkaufswelle naht
Neben den fundamentalen Belastungen entlädt sich zum Quartalsende auch technischer Verkaufsdruck konzentriert.
Goldman Sachs schätzt, dass Pensionsfonds am Monats- und Quartalsende zusammen rund 33 Milliarden USD Aktien verkaufen müssen (Monatsende etwa 11 Milliarden USD, Quartalsende etwa 22 Milliarden USD) und gleich viel in Anleihen investieren. Dieses Volumen liegt im Vergleich aller Transaktionsschätzungen der letzten drei Jahre im 97. Perzentil und, seit Januar 2000 betrachtet, im 98. Perzentil – nahe einem historischen Höchstwert.
Das CTA-Modell von Goldman Sachs zeigt: Bei gleichbleibenden Preisen werden systematische Asset Manager in der kommenden Woche rund 5,3 Milliarden USD Russell 2000 Futures netto verkaufen – eine der größten Verkaufs-Schätzungen der vergangenen sechs Jahre.
Privorotsky empfindet dies „taktisch als spannend“, glaubt, dass Quartals- und Monatsend-Faktoren für Duration-Assets unterstützend wirken, räumt aber ein, dass das aktuelle Dilemma darin besteht: Der Anleihekauf der Pensionsfonds und der Indexverkauf der CTAs – wer wird zum Quartalsende zuerst „blinzeln und aufgeben“?
Patt der Longs und Shorts: Wer blinzelt zuerst?
Für Krinsky ist das Wesen des aktuellen Marktes ein Schlagabtausch zwischen Bullen und Bären, wobei beide Seiten noch nicht bestätigt wurden.
Die Logik der Bullen: Die Marktbreite wird gerade komplett bereinigt, nach oben kann jederzeit eine starke Erholung beginnen; die Zinsen werden irgendwann rapide fallen. Die Bären entgegnen: Breite bleibt schwach, Renditen steigen, Kreditspreads weiten sich aus, der S&P 500 kann sich nicht dauerhaft abkoppeln.
Krinsky selbst neigt zum Bären-Lager, ergänzt aber eine taktische Ausnahme – den Versorgersektor (XLU). Er erläutert, dass die XLU nach einem RSI unter 35 in den folgenden fünf Handelstagen mit 100 %-iger Wahrscheinlichkeit steigt, durchschnittlich um 2,7 %. Das aktuelle Risikoprofil sei attraktiv.
Seine endgültige Einschätzung: Diese Divergenz wird nicht auf die milde Weise, wie von den Bullen erwartet, zu Ende gehen – „Wir glauben, das ist nicht vorbei, bis die letzten Widerständler kapitulieren und der Markt nach unten ausbricht.“
Am Kreditmarkt zeigen sich bereits Risse, die von der Aktienvolatilität noch ignoriert werden: Der HY-CDX für Hochzinsanleihen ist auf den höchsten Stand seit April gestiegen, während der VIX damals bei 19,23 lag – deutlich höher als der aktuelle Wert von 16,35. Diese Divergenz könnte die klarste Vorwarnung für die nächste Entwicklung sein.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Goldman Sachs unterstützt Oracle (ORCL.US): Bedenken bezüglich AI-Finanzierungen könnten übertrieben sein, Risiken laufender Projekte sind kontrollierbar
Goldman Sachs behält das Rating „Kaufen“ für Oracle bei und setzt das 12-Monats-Kursziel auf 206 US-Dollar.

Die Zwischenwahlen enthüllen die Anfälligkeit des Marktes! KI-Handel wird streng hinterfragt – Die Gewinnerwartungen für US-Aktien könnten vor einer großen Anpassung stehen
Das Ergebnis der US-Zwischenwahlen und der darauf folgende Markteinbruch haben die Anfälligkeit des Marktes aufgrund der übermäßigen Konzentration von Wetten auf künstliche Intelligenz (AI) offengelegt. Anleger müssen möglicherweise ihre Erwartungen hinsichtlich der Investitionsrendite neu anpassen.

Die SpaceX-Entsperrungswelle trifft auf Index-Neugewichtung! Goldman Sachs berechnet: Die Neugewichtung im Dezember könnte 10,9 Milliarden US-Dollar an passiven Käufen auslösen.
Der Anteil der frei handelbaren Aktien von SpaceX ist seit dem Börsengang von etwa 5 % auf ein Drittel gestiegen, was zu einer Erweiterung des Indexgewichts und einer Erhöhung der Bestände von passiven Fonds führt. Goldman Sachs erwartet, dass die Umschichtung im Russell 1000 Growth Index am 11. Dezember zu einem Kaufvolumen von 10,9 Milliarden US-Dollar führen könnte, wobei die Hauptgegenpartei interne, freigegebene Anteilseigner sind. Das Zeitfenster für die Aufnahme in den S&P 500 wird auf die zweite Hälfte des Jahres 2027 geschätzt, was den Wettbewerb um passives Kapital weiter verschärfen dürfte.
Citigroup Q3-Beteiligungen: Nvidia (NVDA.US) bleibt die größte Position, Expansion von Index- und Technologiewerte-Optionen in beide Richtungen
Laut der Offenlegung durch die US-Börsenaufsichtsbehörde (SEC) hat Citigroup (C.US) am 4. November 2026 den Quartalsbericht über ihre Positionen (13F) für das dritte Quartal bis zum 30. September 2026 eingereicht.

Krypto-Preise
Mehr


