
انخفاض معدلات الفائدة دون ارتفاع أسعار الذهب؟ كشف المنطق الأساسي للتسعير الحالي ونقاط التحول

تقرير هويتونغ في 21 سبتمبر—— كسر وهم تسعير الفائدة! تحليل لتحركات الذهب غير الطبيعية، التوقعات المالية ونمو الاقتصاد هما مفتاح المرحلة المقبلة
في جلسات آسيا وأوروبا يوم الاثنين (21 سبتمبر)، استمرت عوائد سندات الخزانة الأمريكية لأجل 2–30 سنة في الانخفاض طوال اليوم، ومع تراجع مؤشر الدولار الأمريكي، شهدت أسعار الذهب الفوري حركة ارتدادية بعد اختبار القاع، حيث استوعب السوق ضغط جني الأرباح من صفقات الشراء عند مستويات مرتفعة سابقة، ويتم تداول سعر الذهب حالياً قرب مستوى 4365.
هنا يوجد سؤال مهم حول السوق: عند تراجع عوائد سندات الخزانة الأمريكية (ما يعني ارتفاع أسعار السندات)، وهو أمر تقليدي إيجابي للذهب، لماذا لم يرتفع الذهب مباشرة أثناء الجلسة بل هبط أولاً ثم ارتد في نهاية الجلسة مع تراجع الدولار؟ يمكن تفسير هذا التناقض بوضوح تام من خلال إطار FTPL.
أي في بعض الحالات، عند انخفاض سعر الفائدة الفعلي، قد ينخفض الذهب أيضاً، فما هي هذه الحالة؟
نظرية تسعير المستوى السعري المالي (FTPL)، ارتفاع تكلفة الاحتفاظ يمكن أن يرفع سعر الذهب أيضاً
نقدم هنا معادلة ناقشها FTPL في مقالات سابقة، وهي أن إجمالي ديون أمريكا = مستوى الأسعار x القيمة المخصومة لفوائض الحكومة الأمريكية.
لذلك، في حالة وقوع أزمة دين حكومي، كلما ارتفع سعر الفائدة الحقيقي، زادت مشكلة الدين الحكومي وزادت صعوبة السداد، وإذا بقي إجمالي الدين ثابتاً، فإن القيمة المخصومة لفوائض الحكومة تتقلص بشكل كبير بسبب زيادة الإنفاق على الفوائد وارتفاع معدل الخصم، ولا يمكن سد هذه الفجوة إلا من خلال رفع الأسعار بشكل كبير، أي تقليل القوة الشرائية للنقود، مما يعود بالفائدة على الذهب كمعادل عام للقيمة في الاقتصاد.
تفسير هذه النظرية يوضح لماذا في السابق مع ارتفاع حاد في الفوائد، ارتفع سعر الذهب بقوة أيضاً، وحالياً مع اعتدال هذا السرد، نشهد اليوم تراجع الفوائد وكذلك الذهب تقريباً، ولا يمكننا تفسير كل تراجع في سعر الذهب على أنه مجرد جني أرباح، فهذه المرة منطق التراجع هو جزء من منطق الصعود والعكس صحيح.
التباين بين سندات الخزانة الأمريكية والفرنسية: فارق تسعير علاوة المخاطر
مقارنة بين أداء سندات الخزانة الأمريكية والفرنسية مؤخراً تظهر بوضوح تأثير التوقعات المالية على عوائد السندات.
العجز المالي الفرنسي ثابت عند 5% من الناتج المحلي الإجمالي، مع حالة من عدم اليقين قبيل الانتخابات، وتوقعات سياسات مثل خفض الضرائب والمعاشات تزيد من الضغط على العجز؛
الضرائب وصلت لقمتها، مجال لزيادتها ضيق، ونسبة حيازة الأجانب للسندات الفرنسية مرتفعة حتى 57%، ما يجعل مخاطر هروب الأموال قائمة باستمرار.
السوق يطالب دوماً بتعويض أكبر عن المخاطر، واستمر اتساع الفرق بين السندات الفرنسية والألمانية حتى اقترب من حاجز 1% النفسي، وبدأت الأحاديث في السوق عن أداة TPI للبنك المركزي الأوروبي كخيار نووي لحماية سوق السندات.
مرونة الاقتصاد تدعم قاعدة الضرائب، مما يدفع السوق للإيمان باستقرار الإيرادات الضريبية الحكومية، والقلق من انفجار الدين الأمريكي على المدى البعيد تضاءل، وقلّت بذلك الحاجة إلى علاوة مخاطر مالية على السندات.
رأس المال لا يشتري السندات الأمريكية بشكل سلبي نتيجة تراجع العائدات، بل يرغب في تخصيص أصول أمريكية حتى في ظل البيئة مرتفعة الفائدة، على عكس السندات الفرنسية التي تشهد علاوة مخاطر مرتفعة بسبب أوضاعها المالية السيئة.
تحسن توقعات المالية الأمريكية كان السبب في تراجع العائد الاسمي لسندات الخزانة الأمريكية، وأثر في المنطق الأساسي لصعود أسعار الذهب سابقاً.
تحليل العوامل المتعددة المؤثرة على تذبذب أسعار الذهب مؤخرًا
سعر الفائدة الإسمي ≠ سعر الفائدة الحقيقي، وهو التناقض الأساسي في السوق على المدى القصير
سعر الذهب يرتبط مباشرة بسعر الفائدة الحقيقي وليس بسعر الفائدة الإسمي.
تراجع العائد الإسمي على السندات الأمريكية ناجم عن انخفاض علاوة مخاطر الديون السيادية الأمريكية.
على المدى القصير، الاقتصاد الأمريكي قوي، التضخم لا يزال مرتفعاً، تراجع عائد السندات المحمية من التضخم (TIPS) محدود، ولهذا السبب فحتى مع تراجع طفيف في عوائد السندات لم نشهد صعوداً كبيراً في أسعار الذهب مؤخراً.
فقط عندما ينخفض سعر الفائدة الحقيقي فعلياً، تنخفض تكلفة الفرصة البديلة للذهب بشكل فعلي.
اليوم انخفضت أسعار النفط بشكل كبير، ولكن الذهب لم يرتفع بوضوح،
من جهة، هدأت التوترات في الشرق الأوسط، وتلاشت علاوة المخاطر الجيوسياسية بسرعة، مما ضغط على قوة ارتداد الذهب؛ من جهة أخرى، أسعار النفط ليست مرشحة لتصحيح حاد على المدى القصير وقد تشهد ارتفاعات متكررة مستقبلاً.
مؤشر ناسداك وغيره من الأسهم يواصل الصعود، وتوقعات أرباح الشركات إيجابية، وتفضيلات رأس المال تميل إلى المخاطر.
الذهب كأصل دون عوائد، في بيئة اقتصاد نشط وتفوق الأسهم والسندات، ينخفض الطلب على تخصيص الذهب، ويختار المضاربون جني الأرباح عند القمم، ليدخل الذهب مرحلة تصحيح وتجميع.
هذه الحركة تعكس إعادة توازن مؤقتة للأموال وليست انعكاساً لتحول طويل الأمد في الاتجاه.
مستقبل الذهب رهن سيناريوهين: نقطة التحول مرتبطة بتوقعات المالية الأمريكية
تظل توقعات فوائض المالية الأمريكية مستقرة، وتنخفض علاوة المخاطر المالية، ويدخل العائد الإسمي لسندات الخزانة الأمريكية في مرحلة تصحيح هادئ. الذهب في حالة تجميع وتحضير للانطلاق، ينتظر محفزاً للصعود، والوتيرة بطيئة نسبياً.
النفقات المرتفعة للفوائد بفعل أسعار الفائدة العالية تثقل الحكومة الأمريكية، وإذا لم تستطع عائدات الضرائب تغطية التكاليف المتزايدة للفوائد، فستستمر القيمة الحالية لفوائض المالية الحكومية في التناقص مع تراكم الدين. ووفقاً لنظرية FTPL، سيعاد تسعير المستوى السعري في الاقتصاد، وسيرتفع التضخم المتوقع بشكل ملحوظ على المدى الطويل.
ارتفاع التضخم المتوقع يتجاوز ارتفاع سعر الفائدة الإسمي، وينخفض سعر الفائدة الحقيقي بشكل حاد.
في هذا الوقت، سيلعب الذهب دورين: التحوط ضد التضخم المستدام الناتج عن مشاكل المالية السيادية، والتحوط ضد مخاطر الهبوط الاقتصادي، مع انخفاض كبير لتكلفة الفرصة البديلة لحيازة الذهب، حتى إن بقي سعر الفائدة الإسمي عند مستويات مرتفعة، سيشهد الذهب موجة صعود اتجاهية.
الخلاصة والتحليل الفني:
على المدى القصير، ترمم قوة بيانات الاقتصاد الأمريكي ثقة السوق في سندات الخزانة الأمريكية، ما يدفع الفائدة الاسمية للتراجع ويكمل الذهب اختبار القاع.
لكن جوهر موجة هبوط الفوائد هذه هو تراجع علاوة مخاطر المالية، وليس سياسة نقدية تيسيرية، كما أن السوق نشط للأسهم حالياً، وستظل أسعار الذهب غالباً في مرحلة تصحيح وتجميع.
وعلى المدى الطويل، لا يكون الذهب رهينة قرارات رفع أو خفض الفائدة من الاحتياطي الفيدرالي فحسب، بل أيضاً رهينة توقعات استدامة المالية الأمريكية على المدى الطويل.
إذا تباطأ النمو الاقتصادي وخيبت عائدات الضرائب الظن مقارنة بتكاليف خدمة الدين، ستعود منطقية FTPL لتسيطر على السوق، وسيشهد الذهب موجة اتجاهية صاعدة جديدة.
من الناحية الفنية: يتعرض سعر الذهب الفوري لضغط من الحد السفلي للقناة السعرية، وقد أكمل هذا الارتداد بالفعل تفاعل السوق مع المحفزات الإيجابية الأخيرة، أما الاتجاه المستقبلي فبحاجة لمحفزات أو عوامل إضافية جديدة.
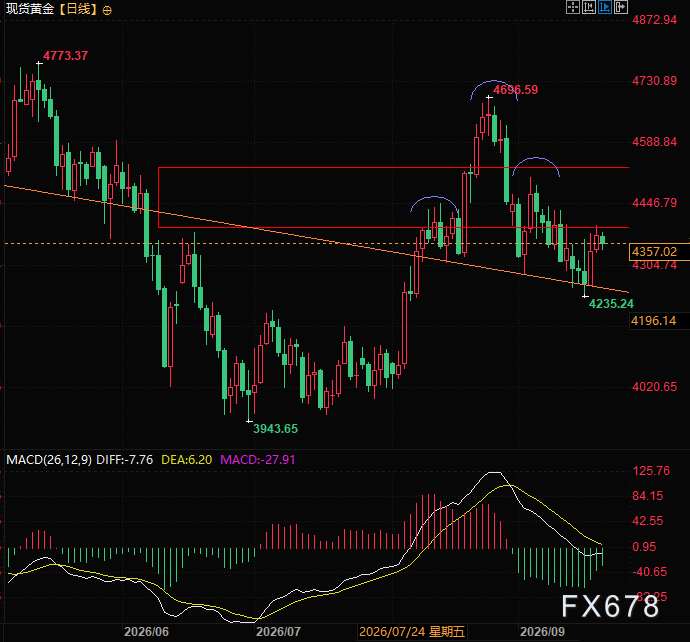
(الرسم البياني اليومي للذهب الفوري، المصدر: ييهويتونغ)
الساعة 21:04 بتوقيت شرق آسيا، سعر الذهب الفوري يصل إلى 4357 دولارًا للأونصة.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
ازدهار قوة الحوسبة للذكاء الاصطناعي يواجه تشكيك كبار المؤثرين: روتشيلد يتوقع انخفاض "سحابة الذكاء الاصطناعي الجديدة"، و"الدب الكبير" يحذر من التزامات خارج الميزانية بقيمة 3 تريليون دولار
من منظور اقتصاديات مشروع مركز البيانات، تتابع هذه الدراسة التي أعدها Rothschild تساؤلًا حول: بعد تغطية الإهلاك المعدات، ونفقات التشغيل، وتكاليف التمويل، كم يبقى من عائدات إيجار GPU كعائد للمساهمين؟
شركة HPQ الأمريكية تصب الماء البارد على صناعة الحواسيب الشخصية: تراجع الشحنات في عام 2027، هل ستظل الإيرادات "الناتجة عن الارتفاع" قادرة على الصمود؟
حذرت شركة HP في ملف قدمته إلى لجنة SEC من أن شحنات أجهزة الكمبيوتر ستنخفض بنسبة تتراوح بين الأرقام الأحادية المتوسطة في عام 2027، وقالت إن هذا يتفق مع توقعات الأطراف الثالثة، وانخفض سعر السهم بأكثر من 5% قبل افتتاح التداول.
تطبيق Fitness+ يقلل من نشاطاته، شاشة قابلة للطي بسعر 1999 دولار واستراتيجية الذكاء الاصطناعي تقود الطريق! شركة Apple (AAPL.US) تستعد لجولة قوية من النمو
المحفز الأكثر أهمية للأداء المستقبلي هو ترقية هيكل المنتجات الفاخرة الناتج عن الشاشة القابلة للطي، بالإضافة إلى جولة جديدة من طلبات تبديل أجهزة iPhone الناتجة عن تجربة الذكاء الاصطناعي الحصرية التي خططت لها Apple لسنوات.
توقعات قمة Snapdragon من Qualcomm (QCOM.US): ظهور شريحتين بدقة 2 نانومتر، والتحقق الحاسم من رواية الذكاء الاصطناعي المتنوعة
من المقرر أن تعقد شركة كوالكوم قمة Snapdragon السنوية في جزيرة ماوي في هاواي من 22 إلى 24 سبتمبر بالتوقيت المحلي.
أسعار العملات المشفرة
المزيد


