
比特幣的「選舉效應」:政治催化,還是撞上了減半週期?

三個完整週期的一年期回報均為正,但都曾先經歷進一步下跌。
撰文:IOSG Ventures
自 1950 年以來,美國一共舉行過 19 次中期選舉。根據我們統計,每次選後一年,標普 500 指數都高於投票當天。比特幣經歷過 3 個完整的中期選舉週期,一年後的價格也都更高,但每次投票後的幾週裡都先跌過一段。
今年 11 月 3 日投票時,兩個市場的位置不太一樣。美股接近歷史高位,比特幣還在從前期的大幅拋售中恢復。從歷史來看,對兩者一年後的表現可以偏樂觀一些,但中間的走勢可能差別很大。
不過,這些歷史數據對 2026 年有多少參考價值,仍需打上問號。過去中期選舉前一年,美股最大回撤的中位數是 16%,今年只有約 9%,能收復的跌幅本來就不多。比特幣只有 3 個樣本,而且每次中期選舉都落在減半後兩年至兩年半之間,兩個週期重合,很難判斷上漲和選舉本身有多大關聯。
核心觀點
- 美股:歷史上,中期選舉後的表現相當強勁,但今年選前的市場表現也比往年更強。因此,直接假設歷史平均漲幅會重演並不穩妥。
- 比特幣:三個完整週期的一年期回報均為正,但都曾先經歷進一步下跌。僅憑三個樣本,還無法確認存在可靠的「選舉效應」。
- 政策:國會控制權將影響加密產業的立法與監管。但決定市場方向的核心因素,仍然是企業盈利、利率和資金流向。
美股:歷史表現亮眼,但今年的起點不同
從 1950 年到 2022 年,共有 19 次中期選舉。每次選舉後的 12 個月裡,標普 500 指數均錄得上漲,平均漲幅為 15.1%,中位數為 14.5%,即便表現最弱的一次,也上漲了 1.1%。
相比之下,在非中期選舉年份,如果同樣以 11 月初為起點,隨後一年平均回報為 7.2%,約 70% 的樣本錄得上漲。
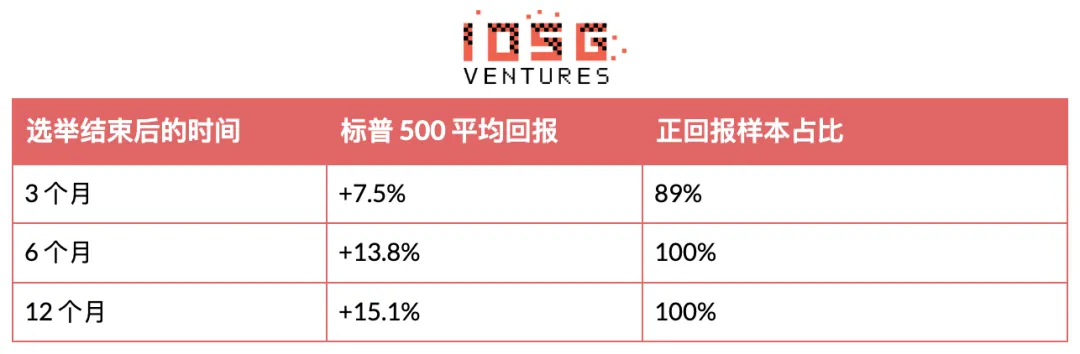
▲ Source: IOSG,根據每日收盤價計算
歷史上的下跌,大多發生在選舉之前。中期選舉前一年,市場最大回撤的中位數為 16%。在研究設定的、圍繞投票日的六個月觀察窗口內,19 次選舉中有 17 次的市場低點出現在投票日之前。
上漲也往往不用等到投票結束才開始。貝萊德的分析顯示,隨著選舉結果逐漸明朗,美股歷史上通常在中期選舉前一個月左右便開始上漲。今年 10 月下旬,預測市場給出的民主黨控制眾議院的機率約為 93%,控制參議院的機率約為 68%。這意味著,總統與國會分屬不同政黨的局面已被市場廣泛預期,未必會成為選舉當天的意外。
這不代表所有政策影響都已反映在價格中,但符合預期的結果,可能比意外結果引發更小的即時市場反應。因此,投票日可以作為觀察行情的時間參照,卻未必就是行情轉折點。
今年的市場起點也有所不同。10 月下旬,標普 500 指數距離 10 月 6 日創下的歷史收盤高點僅約 3%,而此前一年的最大回撤約為 9%。換句話說,市場需要收復的失地並不多。
歷史上,有五次中期選舉同時符合兩個條件:選前上漲超過 10%,且回撤小於 10%。它們分別發生在 1954 年、1958 年、1986 年、2006 年和 2014 年。隨後一年的回報介於 1.1% 至 33.2% 之間,中位數為 6.7%。
比起中位數看似精確的數字,這個寬泛的區間更值得重視。這些案例說明,強勢市場在選舉後仍可能繼續上漲,但不足以據此為 2027 年設定可靠的回報目標。
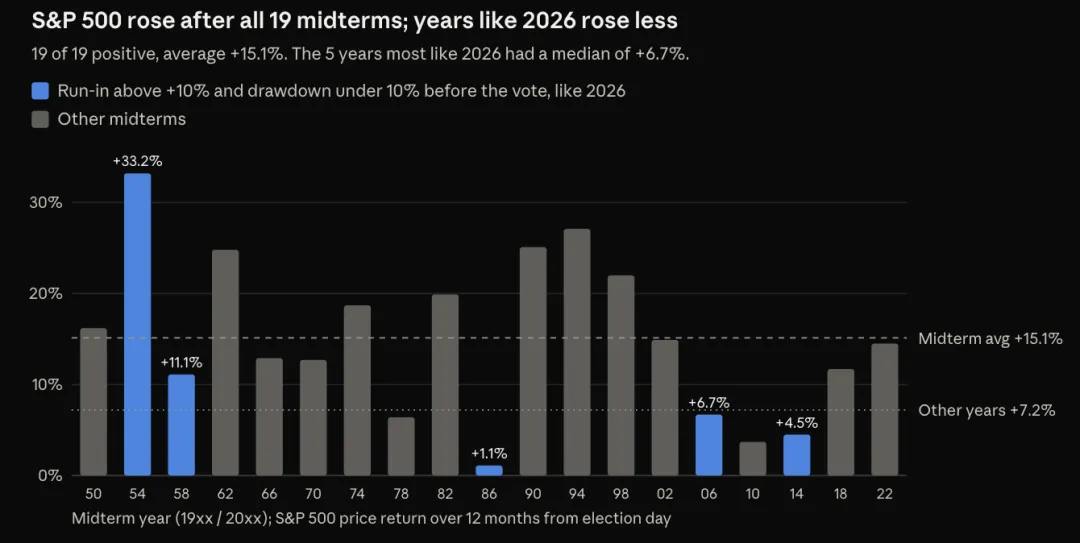
▲ 圖 1. 歷次中期選舉後 12 個月的標普 500 指數回報。藍色柱形標出了五個符合「選前漲幅較大、回撤較淺」條件的歷史案例,用於與 2026 年比較。
歷史經驗偏向樂觀,但下一輪上漲仍需要企業盈利和利率環境的支持。
比特幣:一年後上漲,不代表復甦過程輕鬆
比特幣的歷史更短,持有過程也更難熬。
在 2014 年、2018 年和 2022 年這三個完整的中期選舉週期中,BTC 都曾在投票日後的數週內下跌,但一年後的價格均高於選舉當天。2022 年的下跌持續時間較短,到選後三個月時,BTC 已錄得上漲。三個週期的短期表現差異很大。
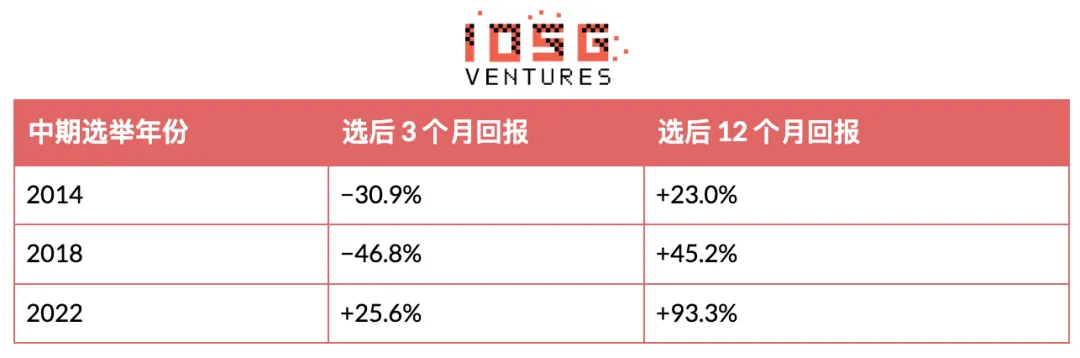
▲ IOSG,使用 CoinMetrics BTC PriceUSD 數據計算
幣安研究指出,比特幣在中期選舉後一年內的平均漲幅約為 54%,與我們樣本中 53.8% 的平均漲幅基本一致。但上漲過程同樣重要:選後三個月的回報中位數約為 −31%,十二個月後則約為 +45%。即使投資者最終看對了復甦方向,也可能在上漲到來前承受可觀的虧損。
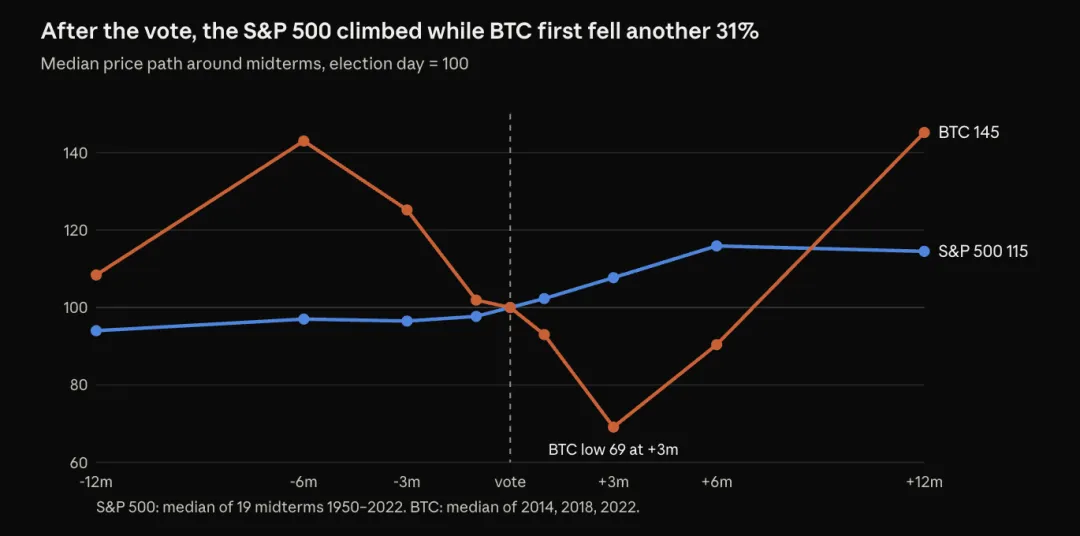
▲ 圖 2. 中期選舉前後的表現中位數,以投票日為基準,指數設為 100。標普 500 樣本涵蓋 1950—2022 年的 19 次選舉;比特幣樣本涵蓋 2014—2022 年的三次選舉。圖中連線僅連接選定的觀察時點,不代表預測。
不過,這些樣本無法單獨識別選舉本身的影響。每次中期選舉也恰好發生在比特幣減半後約兩年至兩年半,且都處於熊市階段。2026 年 11 月的選舉,距離 2024 年 4 月的減半也約為兩年半。
樣本只有三個,兩個週期又相互重疊,因此無法判斷,選舉是否對這一規律產生了實質影響。
同樣,也不應把中位數曲線當作價格預測。這條曲線匯總了不同比年份的結果,並不是某一輪市場中投資者實際經歷過的完整行情。機械地將它套用到今天的價格上,只會製造出數據本身無法支持的精確感。
隨著現貨 ETF 和企業財庫資金入場,比特幣的投資者結構也發生了變化。這些管道可以帶來需求,也可能把贖回壓力、融資壓力和風險偏好的變化傳導至市場。
真正值得記住的是:看好未來一年的表現,與短期仍有下跌空間並不矛盾。至於下跌何時結束,歷史樣本給不出答案。
選舉會給加密產業帶來哪些變化?
對加密產業而言,選舉最直接的影響來自政策。在市場普遍預期總統與國會將分屬不同政黨的情況下,更值得關注的是,新一屆國會將如何調整立法、監管監督和監管機構的人事任命。
《CLARITY 法案》的進展就體現了這種不確定性。9 月 15 日,參議院以 49 票贊成、50 票反對的結果,未能通過終止辯論、推進法案的程序性動議。隨後,參議院提出了重新審議動議,因此法案目前處於停滯狀態,尚未徹底失去重啟機會。但在選舉休會前,參議院並未進行第二次投票,本屆國會剩下的唯一窗口便是選舉後、新一屆國會上任前的「跛腳鴨會期」。
下一屆國會將決定各委員會的領導人選、立法優先順序,以及重新談判的具體條件。
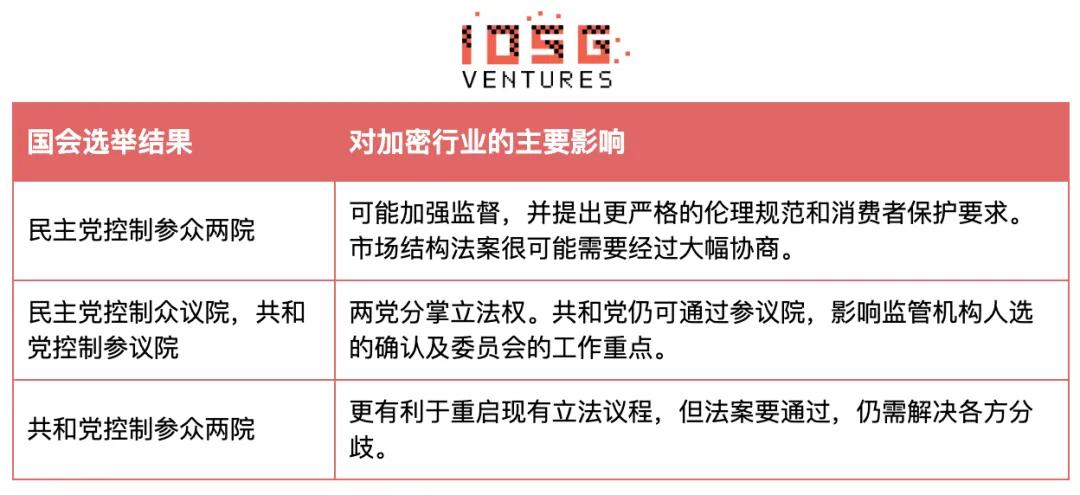
共和黨若保住參議院,可能更有利於推動產業偏好的政策方案,但並不保證法案通過。同樣,民主黨掌控國會,也不意味兩黨合作立法就沒有可能。
與此同時,監管機構仍可在現有權限內採取行動。制定規則和發布工作人員指引,或許能解決部分具體問題,但其適用範圍和持久性,未必能與正式立法相比。
同一個選舉結果,可能通過不同管道影響美股和加密產業。如果總統與國會分屬不同政黨,新增財政支出計畫可能受到約束,從而緩解部分債券收益率上行壓力,對股票估值形成支持。但對加密企業而言,立法僵局也可能延長市場結構規則的不確定期。
這就可能出現分化:金融市場歡迎財政支出受到約束,加密產業卻因遲遲等不到穩定的法律框架而失望。當然,這兩種結果都不是必然;即使國會陷入僵局,行政部門和監管機構仍可能推動政策變化。
哪些因素能支持市場繼續漲到 2027 年?
我的基準判斷是:美股前景總體偏樂觀,但上漲過程會有波折;比特幣的短期走勢則更難判斷。這是參考歷史後做出的判斷,並非從歷史數據中直接推導出的預測。
對美股而言,企業盈利持續成長、債券收益率帶來的壓力緩解,將有助於市場進一步上漲。如果漲勢能夠從大型科技公司擴散至更多公司,復甦也會更有說服力。反之,無論哪一黨控制國會,通膨居高不下或盈利不及預期,都會削弱看多的理由。
對比特幣,我會關注現貨 ETF 能否持續吸引資金、流動性是否改善,以及在整體市場走弱時,比特幣能否守住此前的漲幅。如果資金持續流出,或融資壓力再次上升,就不宜輕易認定熊市低點已經過去。
以下三項變化尤其值得關注:
- 12 月 8—9 日的聯準會議息會議:聯準會於 10 月 28 日將利率維持在 3.75%—4.00%,有兩名委員投下反對票,市場也開始計入 12 月升息的可能性。新的經濟預測將幫助判斷,債券收益率帶來的壓力是否正在緩解。
- 盈利與上漲範圍:盈利成長和股價上漲,能否從目前領漲指數的公司擴散至更多企業。
- 比特幣資金流向:機構需求能否連續數週保持,而非僅在個別交易日集中出現。
選舉結果應與這些指標一起觀察,不能取代它們。
結語
歷史數據中最有力的發現,是美股在中期選舉後持續上漲的高度一致性。但也要看到,2026 年投票前的股市已經相當強勢。
比特幣給出的啟示不同:三個完整週期中,一年後的價格都更高,但投資者也都曾經歷進一步下跌。這有助於理解持有風險,卻不足以支撐對下一輪週期的明確預測。
11 月 3 日的選舉將影響未來的政策環境。市場能否在 2027 年延續復甦,最終還要看隨後的企業盈利、流動性和資金流向。
歷史表格及圖表:IOSG 使用 Yahoo Finance 標普 500 每日收盤價(^GSPC,不含股息)及 CoinMetrics BTC PriceUSD 數據計算。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
更新版 3-CVS將拆分價值1170億美元的業務,將藥房與保險業務分離;股價下跌
民主黨浪潮席捲國會,華爾街為何反手做多?
高盛與德意志銀行認為,選舉前對沖頭寸集中平倉推動反彈,風險溢價壓縮支撐短期行情。但德克薩斯數據中心建設凍結、AI投資前景及明年第二季債務上限危機仍構成核心風險,市場真正的政策考驗將在新國會明年一月就任後展開。
更新版 2-CVS Health將分拆為兩家獨立公司,將藥房業務與保險業務分離
AMD的AI反擊戰:Helios放量,CPU業務再添一把火
加密貨幣價格
更多


