
美股下週不確定因素:AI數據中心抵制浪潮走向分化,下週中期選舉影響規劃

美股下週有更多不確定因素:AI數據中心抵制浪潮呈現分化走向,下週的中期選舉將影響2028年建設規劃。
2027年的規劃已大致確定。2028年則較不明朗:德州許可凍結若持續,將成為美國擴建中的最大風險,且兩黨皆主張收緊監管規則。
2027年的規劃已基本敲定。2028年則存在變數: 德克薩斯州長期凍結許可申請已成為美國建設規劃面臨的最大單一風險,且兩黨都在競選中主張執行更嚴格的監管規則。
2027年的數據中心熱潮已在建設中,下週的中期選舉已難以撼動。在我們排名前20的州中,規劃交付的33.8GW容量中大約四分之三已動工,這也是我們對10月16日文章中提出的全球年度新增50GW以上的預測仍持樂觀的原因。園區已具一定規模。
選舉將改變周邊規則,但2027年的大部分管線案已擁有實質的先發優勢。
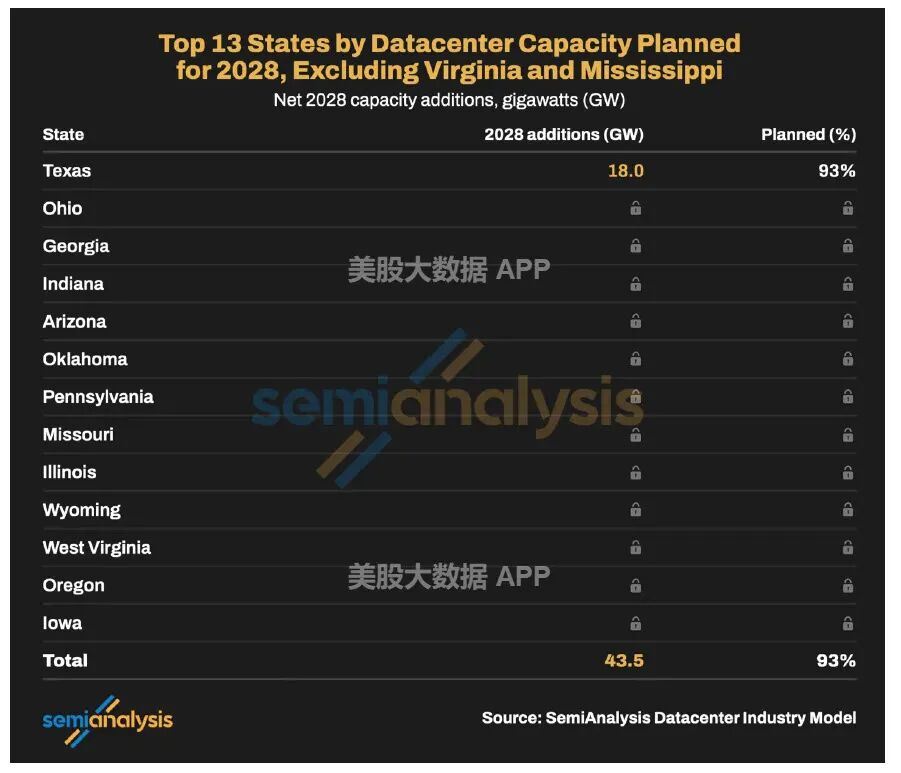
真正的較量在於2028年。根據我們的模型,美國當年將有62.2GW的淨增容量,其中多數尚未動工。這些項目多落在11月3日舉行州長選舉的州。本文追蹤模型中2028年淨增容量最大的13個州,排除今年11月沒有州選舉的維吉尼亞州和密西西比州。這13州合計佔43.5GW,約為全國預期總量的70%,且其中10個州將選出新任州長。
這意味著,隨著規則變動,2028年的管線項目仍多處於審批、電力工程和施工進度推進中。我們在9月時曾指出,數據中心禁令並未扼殺美國的建設進程:在受地方限制影響的約20GW容量裡,我們估計僅1.5GW面臨延遲。多數受影響產能在禁令前已受保護,或在暫停期結束前不需審批。這一結論大致依舊。正在改變的是,隨著反數據中心情緒升溫,限制措施的影響範圍正持續擴大。
加入美股投資網VIP
獲得第一手華爾街消息,獨享量化投研工具
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
AI投資回報疑慮持續發酵!Nasdaq 100指數今年第三次陷入回調,較10月高點下跌超過10%
隨著華爾街對科技巨頭大量人工智能投資回報的擔憂持續升溫,Nasdaq 100指數週一再次陷入技術性回調。
安森美半導體(ON.US)第三季業績及第四季指引均超出預期,上調2030年AI數據中心收入目標至超過30億美元
安森美半導體於11月2日(週一)美股盤後公佈了2026年第三季度業績。
更新版本2 - 受人工智能需求強勁推動,Palantir預計季度營收將超出預期
加密貨幣價格
更多


