
黃金10月暴跌背後:油價掌握定價主動權,高盛揭示195億美元投機資金撤退

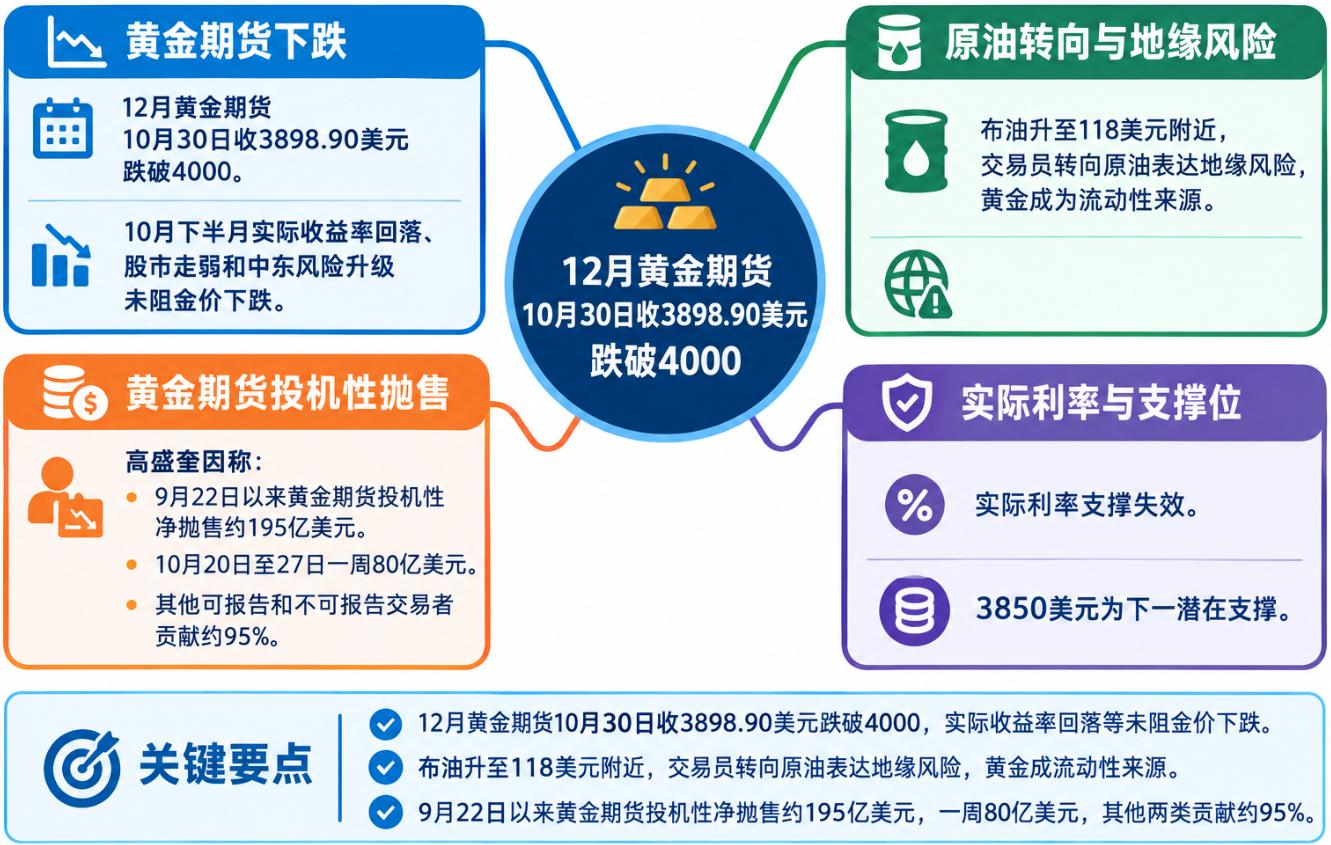
12月交割的黃金期貨於10月30日收於3898.90美元,跌破4000美元關口。10月下半月,黃金與傳統避險資產的表現明顯背離:美國實際收益率回落、股市走弱、中東軍事衝突再度升級的風險上升,都未能阻止金價下跌。
這輪拋售背後,市場交易邏輯正在發生變化。布油期貨上漲至118美元附近,地緣政治風險溢價沿著原油期貨曲線向遠期合約擴散,越來越多交易員選擇直接通過原油表達戰爭風險,而不是買入黃金。
與此同時,高盛分析師羅伯特·奎因(Robert Quinn)對美國商品期貨交易委員會(CFTC)持倉數據的分析顯示,自9月22日以來,黃金期貨累計出現約195億美元的投機性淨拋售。僅10月20日至27日一週,拋售規模就達到80億美元。
更值得關注的是資金來源。最近一輪拋售中,其他可報告交易者(Other Reportables)和不可報告交易者(Non-Reportables)貢獻了約95%,而其他類別的總多頭倉位仍處於歷史高位。
油價取代黃金,成為地緣政治風險交易的重要載體
黃金10月的異常表現,首先需要從石油市場尋找解釋。
1月交割的布油期貨一度徘徊在118美元附近,反映出市場正在為中東軍事衝突重新升級計入更高的風險溢價。值得關注的不只是油價本身,更是這種溢價向遠期合約擴散的趨勢。
當戰爭風險溢價從近期交割合約延伸至更遠期合約,意味著市場擔憂的不再只是短暫的供應中斷,還包括供應擾動、軍事升級和物流不確定性持續更長時間的可能性。
這種變化也影響了投資者表達地緣政治風險的方式。交易員越來越傾向於直接買入原油,同時將黃金作為流動性來源。他們可能通過出售黃金,為其他投資頭寸提供資金、滿足保證金要求,或降低投資組合的整體風險。
儘管波斯灣實物原油運輸基本已經恢復正常,石油市場仍然計入了相當可觀的中東軍事衝突升級風險溢價。
與此相伴的是,布油和貴金屬之間的反向關係日益明顯。過去,地緣政治緊張通常會推動資金流向黃金和白銀;但10月下半月,原油上漲的同時,貴金屬卻持續承壓。
市場表現顯示,如果近期這種關係延續,布油每上漲10%,黃金可能相應下跌約4%。這只是對近期市場表現的觀察,並非可以機械套用的交易規律。尤其是在油價已經計入大量地緣政治風險溢價的情況下,相關性可能隨底層環境變化而迅速逆轉。
這也解釋了為什麼黃金在本輪中東局勢中沒有表現出傳統避險資產的特徵。原油逐漸成為市場衡量地緣政治風險的重要載體,而黃金則在部分交易中變成了融資和調整風險敞口的工具。
不過,油價只能解釋黃金下跌的一部分原因。真正需要進一步釐清的是,究竟哪些投資者在集中拋售黃金。
五週淨拋售195億美元,傳統對沖基金之外的資金是主力
奎因在題為《黃金期貨:連續五週投機性拋售》的報告中,分析了截至10月27日的CFTC交易者持倉報告數據。
數據顯示,自9月22日以來,黃金期貨累計出現約195億美元的投機性淨拋售。其中,10月20日至27日的一個統計週尤為劇烈,管理基金(Managed Money)、其他可報告交易者和不可報告交易者合計削減了約80億美元的敞口。
這80億美元中,52億美元來自平掉現有頭寸,另外28億美元來自新增空頭頭寸。
兩者的區別十分重要。前者意味著投資者正在退出已有倉位,後者則表明部分資金已經主動轉向看空黃金,而不僅僅是在上漲後獲利了結。
按照每盎司約4000美元的金價計算,195億美元相當於約150噸黃金的名義敞口。但這只是期貨市場的名義價值,並不代表市場上有150噸實物黃金被實際出售。
從持倉變化看,黃金投機倉位在9月金價上漲期間迅速累積,隨後隨著金價回吐漲幅,相關倉位也出現快速反轉。
真正出乎意料的是拋售者的構成。
市場通常會首先關注對沖基金、商品交易顧問(CTA)以及使用槓桿的宏觀交易帳戶。這些資金在市場動能逆轉、價格加速下跌時,往往容易被認為是主要拋售力量。
但奎因的數據顯示,最近一個統計週,其他可報告交易者和不可報告交易者貢獻了約95%的投機性拋售。其中,其他類別的多頭頭寸平倉約貢獻了40億美元。
其他可報告交易者這一分類尤其值得關注。它涵蓋了一些規模較大、但無法簡單歸入傳統管理基金、掉期交易商或商業套期保值類別的市場參與者。
這類參與者可能包括自營交易機構、家族辦公室以及其他機構帳戶。不過,CFTC並不會在分類數據中披露這些參與者的具體身份。
這意味著,黃金市場的拋售壓力並不只來自傳統對沖基金。即便最受關注的投機帳戶已經大幅削減倉位,其他投資者仍可能持有規模可觀的多頭頭寸。
奎因報告中的另一項數據進一步揭示了這種風險。
10月期間,其他類別的總多頭倉位一度超過黃金期貨未平倉合約總量的20%。截至10月27日,這一比例回落至約18%,但仍明顯高於今年早些時候的11%至12%。
換句話說,市場已經經歷大規模平倉,但潛在的持倉過剩壓力並未完全消失。投資者需要關注的,不只是對沖基金是否完成清倉,還有那些調整速度相對較慢的資金是否會繼續退出。
此外,CFTC持倉報告只反映截至10月27日週二的倉位情況。此後,黃金繼續下跌。因此,現有數據能夠揭示金價跌破關鍵水平之前的拋售模式,卻無法準確反映最後幾個交易日又有多少倉位被平掉。後續持倉報告將提供更完整的信息。
實際利率未能支撐金價,下行保護成本明顯上升
傳統宏觀定價因素的表現,也說明這輪黃金調整已經不只是實際利率和美元走勢所能解釋的。
奎因指出,在10月20日至27日期間,美國10年期實際收益率下降11個基點,但黃金仍下跌約1.6%。同期,布油上漲4.1%,美元走強0.6%。
實際收益率下降通常有利於不產生利息收入的黃金,美元走強和油價上漲則可能構成壓力。但在這一週,實際收益率提供的支撐未能抵消其他因素帶來的衝擊。
10月27日至30日,黃金又下跌4.3%,布倫特原油繼續上漲3.7%,美元和實際收益率卻從此前水平回落。
這一組合表明,市場交易越來越受到持倉調整和地緣政治流動性需求的影響,傳統實際利率定價關係暫時失去了主導地位。
主權流動性管理也可能是潛在的風險傳導渠道。能源價格上漲可能增加石油進口國的美元融資需求,地緣政治不穩定則可能改變各國儲備管理機構對流動性的偏好。
2026年3月伊朗戰爭期間,土耳其曾出售黃金,並通過黃金支持的掉期交易獲取流動性,以捍衛土耳其里拉。這說明,作為儲備資產持有的黃金在特定情況下也可能被動用,以換取流動性。
不過,CFTC持倉數據無法識別主權機構是否參與了期貨賣出,奎因的分析也沒有證明各國央行正在拋售實物黃金。這只是可能的風險傳導機制,並非已經得到證實的拋售來源。
還需要區分官方部門的結構性買入與槓桿資金的期貨平倉。各國央行可能繼續出於長期儲備配置需要增持實物黃金,與此同時,投機投資者仍可能大規模拋售期貨,壓低市場報價。兩類資金的投資動機和交易週期並不相同。
期權市場則提供了另一個觀察角度:投資者正在為黃金下行保護支付更高成本。
奎因指出,黃金三個月隱含波動率和標準化的25 Delta看跌期權與看漲期權偏斜率(25-delta put-call skew)均有所上升。後者已經達到過去一年波動區間的約第85百分位。
這反映出投資者對黃金下行風險的擔憂正在加深。此前金價上漲時,資金願意為參與上漲行情支付溢價;隨著市場轉弱,投資者開始更加重視防範進一步下跌。
不過,期權定價本身無法區分相關交易究竟是為了購買下行保護,還是出於直接看空黃金的投機目的。
高盛大宗商品交易部門對上週五市場交易情況的描述,也顯示出投資者仍然缺乏明確的方向判斷。
該部門表示,部分多頭投資者已經因金價下跌而感到擔憂,潛在買家則在評估當前價格是否構成買入機會,但客戶實際直接參與交易的程度相對有限。
大部分賣盤通過電子交易市場完成,芝加哥商品交易所(CME)的交易活動明顯增加,黃金ETF——SPDR黃金信託(GLD)的成交額也大幅上升。
高盛大宗商品交易部門將3850美元視為下一個潛在支撐區域,同時承認,此前3950美元支撐位失守出乎意料。
3850美元因此成為值得關注的價格水平,但並不代表本輪調整必然會在此結束。判斷拋售是否接近尾聲,還需要觀察黃金期貨賣盤能否放緩、期權市場的下行保護成本是否回落,以及油價與黃金之間的反向關係是否開始減弱。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
美國10月ISM製造業PMI升至55.5超市場預期 生產增速創近五年新高
美國製造業10月擴張步伐加快,生產活動創下近五年來最強勁增長,顯示美國製造業在經歷長期低迷後正持續復甦。
高通(QCOM.US)財報前瞻:儲存晶片漲價恐重創智慧型手機市場 伯恩斯坦下調目標價至155美元
伯恩斯坦週一發布研究報告指出,隨著存儲晶片價格上漲持續衝擊智能手機市場,Qualcomm的短期業績前景正面臨越來越大的壓力。

更新版 4-雅詩蘭黛削減促銷力度,奢侈香水業務助力改善業績前景
更新版 3-雅詩蘭黛削減促銷力度,奢侈香水業務助力改善業績前景
加密貨幣價格
更多


