
閃迪(SNDK)Q1財報前瞻:350%高增長下,AI存儲利潤率能否守住高位
 2026/10/29 08:29
🔥 美股熱門雷達已上線! 3 大美股主線 + 6 檔精選個股 + 7 大事件行事曆,本週美股機會在哪? 點擊鏈接一圖看完 22 個交易方向→
1. 投資重點速覽
閃迪(SNDK.US)將於2026年10月29日美股盤後公佈FY2027第一季度業績,電話會議預計於美東時間下午4:30舉行。
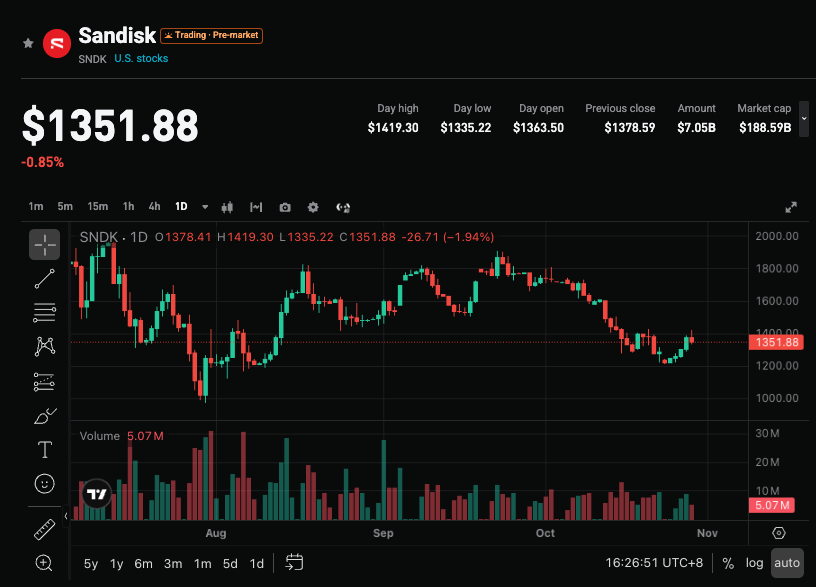
公司指引營收103億-108億美元(中值約105.5億美元,同比約+357%),非GAAP毛利率83%-85%,非GAAP每股收益44-46美元。華爾街共識營收約105.8億-107.2億美元(約+350%至+360% YoY),EPS約46.2-46.7美元。
本次財報處於NAND供給緊張、AI資料中心需求強勁背景下,市場重點觀察營收是否接近或超過指引區間上沿、高毛利率能否維持,以及資料中心業務與長期合約對後續增長的支撐。
2. 四大關注焦點
焦點1:營收超高增長與指引兌現
公司指引中值對應同比約+357%,共識略高於指引中值。上一季(FY2026 Q4)營收達89.7億美元(環比+51%,同比+372%),本季需驗證高基數下的持續擴量能力。若實際營收接近或超過107億美元,將強化AI儲存需求超預期的敘事;若僅觸及指引下限,可能引發對增長斜率的擔憂。
焦點2:毛利率與ASP支撐的盈餘能力
公司預計非GAAP毛利率83%-85%,接近上一季84.6%的高位。NAND價格在AI資料中心拉動下維持高檔為核心驅動,部分分析師認為定價強於預期可能推動結果超越共識。市場將關注價格與出貨量的貢獻比例、產品結構(特別是資料中心佔比)是否進一步優化,以及高利潤率是否具備可持續性。
焦點3:資料中心業務與長期合約(NBM)進展
資料中心已成為重要增長支柱,上一財年相關收入同比大幅增長。公司已與多家客戶簽署多年期New Business Model(NBM)合約,鎖定大量保底價格收入(累積規模可觀)。本次財報將觀察資料中心出貨與收入佔比變化,以及合約執行對營收可見度的提升效果。超預期的資料中心貢獻有助於提升估值確定性。
焦點4:全年展望與資本回饋訊號
市場關注管理層對後續季度及全年指引的表述,特別是NAND供需、ASP趨勢與產能利用。公司此前已增加股份回購,高自由現金流環境下資本回饋力度也是情緒觀察重點。若上調全年展望或釋放積極產能/合約訊息,可能支撐股價;若指引謹慎,則可能壓抑高估值。
3. 風險與機會並存
上行催化劑:
- 營收與EPS顯著超過共識(特別是營收接近或高於108億美元、EPS超47美元),並上調後續展望。
- 資料中心佔比進一步提升,長期合約貢獻超預期,毛利率維持或高於指引上沿。
- NAND價格與需求訊號持續強勁,華爾街對AI儲存超級週期預期進一步強化。
下行風險:
- 營收僅符合指引中值或下限,未能超共識,引發增長動能放緩的擔憂。
- 毛利率環比下滑或ASP見頂訊號顯現,疊加股價前期大幅上漲後的獲利回吐壓力。
- 期權隱含波動較高(約10%-12%),若數據平淡可能放大短線回撤。
4. 交易策略建議
多頭邏輯: 若營收與盈餘明顯超越共識,同時管理層對資料中心需求、合約執行與後續指引釋放積極訊號,可能強化市場對NAND高景氣及公司定價能力的信心,支撐估值修復。
空頭風險: 若核心數據僅符合或略低於預期,毛利率承壓或指引保守,結合高波動環境,可能引發短線調整。
關鍵數據:
- 總營收及同比/環比增速
- 非GAAP毛利率與EPS
- 資料中心業務表現與佔比
- 後續季度/全年指引是否上調
操作建議: 業績超預期且指引正向時,可留意回調後的佈局機會;若數據平淡或指引偏弱,留意短線波動風險,避免追高。持倉與停損需結合個人風險承受度靈活調整。
免責聲明:以上內容僅供參考,不構成投資建議。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
綜述 2-殼牌和道達爾公布了自2022年以來最高的季度利潤
更新版 1-重溫稿-在人工智能支出熱潮中,投資者重新劃定戰線,現金為王
更新 1-禮來因減肥藥銷售強勁上調營收預期,但因交易相關費用下調利潤預期
花旗點評科磊(KLAC.US)Q1業績:上調盈利預測但下修目標價至275美元,以反映整體市場估值下移
花旗發布研究報告,維持科磊「買入」評級,但目標價下調至275美元。
加密貨幣價格
更多


