
高盛:AI要先苦、才能甜

👆點擊藍字,關注我們
高盛報告
科技巨頭投資AI的速度,想必大家都已經見識過了,高盛也發布了一份報告,回應近期客戶問得最多的三個AI問題,包括AI資本支出接下來會怎麼走,需要多少收入才能支撐這些投資,以及現在股市對AI的估值狀況如何。不得不說,這三個問題隨便拿出來一個都是天價,那麼既然如此,不如就跟著這份報告,一起來看看這些問題的答案。
針對第一個問題,AI資本支出接下來會怎麼走?高盛指出,五大雲端今年的資本支出預計達到8,000億美元,市場預計明年還會增長到1.1兆美元,主要因為現有算力供給無法滿足需求,還有大量訂單等待交付。
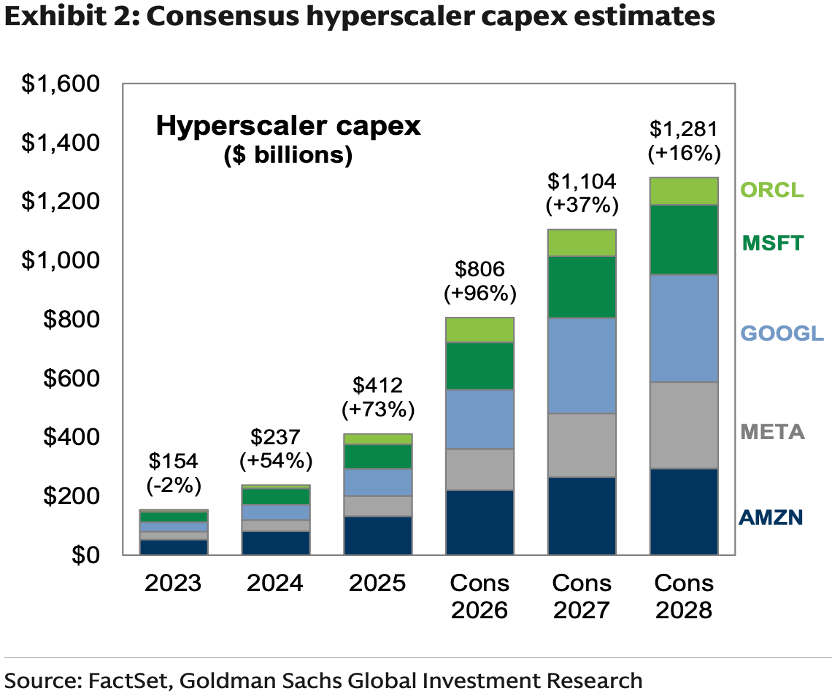
高盛自己的預測更高,認為明年將達到約1.2兆美元,然而增速將從今年接近100%逐步放緩。其中一個增速放緩的原因就是資金,五大雲端今年的資本支出已經超過了經營活動所產生的現金流,若要進一步擴大投入,就必須舉債或發行股票。高盛認為,五大雲目前的利息覆蓋率仍然非常健康,還支付得起,但能否順利融資就是個問題。此外,政府限制資料中心建設、前沿模型有意放慢推出等問題,亦會限制建設速度。
不過,因為算力需求和積壓訂單依舊推動五大雲加大投資,隨著開源模型競爭加劇,AI的token收費越來越低,必須推動使用量更快增長,才能支撐收入和後續投資。因此高盛仍預期資本支出會持續增加,只是增速會逐步放慢。
接下來看第二個問題,如此龐大的投資,需要多少收入才能撐得住?高盛以今明兩年平均AI資本支出估算,主要算力供應商於未來幾年每年需要3,000億美元AI收入,才能覆蓋設備折舊與營運費用。若要達成10%至20%的投資回報率,每年需要的收入就會提高到約4,000~5,000億美元。
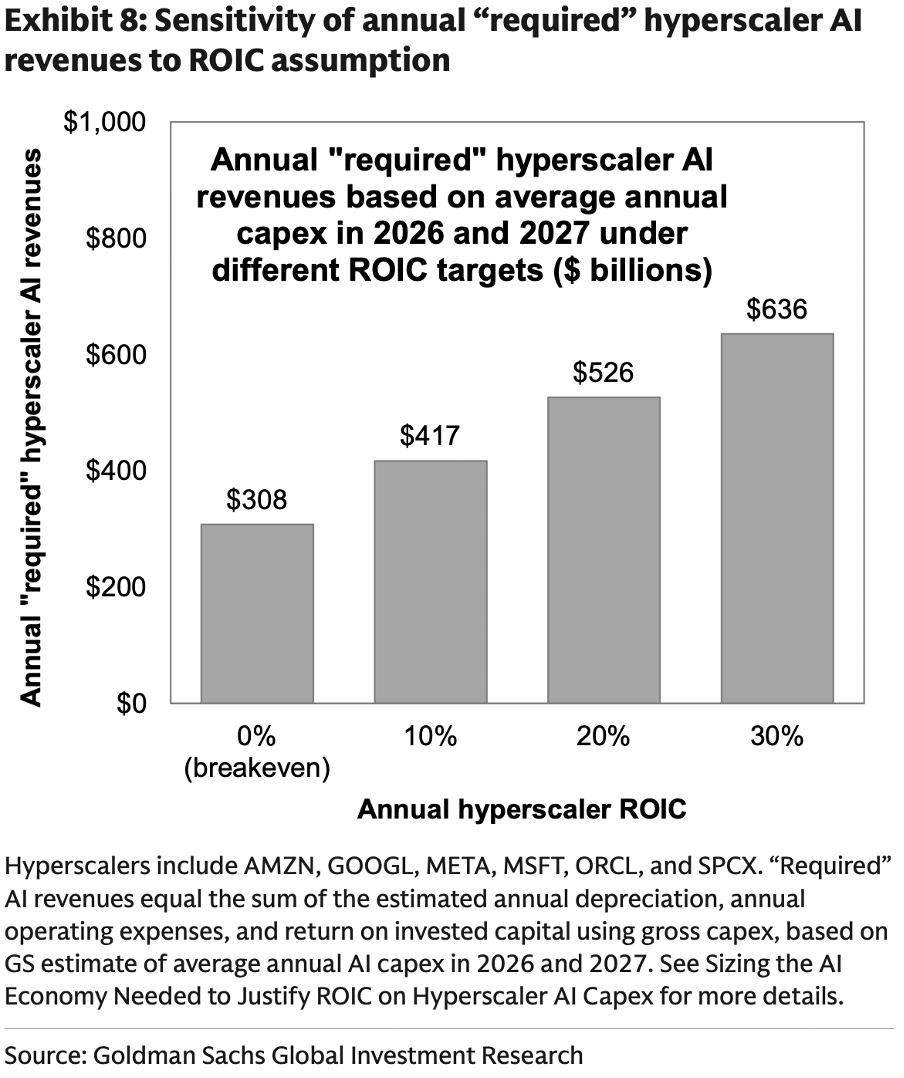
目前來看,雲端供應商的AI收入還未達到這個門檻,但正快速增長。亞馬遜、Google和微軟的待執行訂單總計1.7兆美元,雖然其中包含了一般雲業務,不能全算作AI收入,但仍給未來收入增長帶來更多支持。
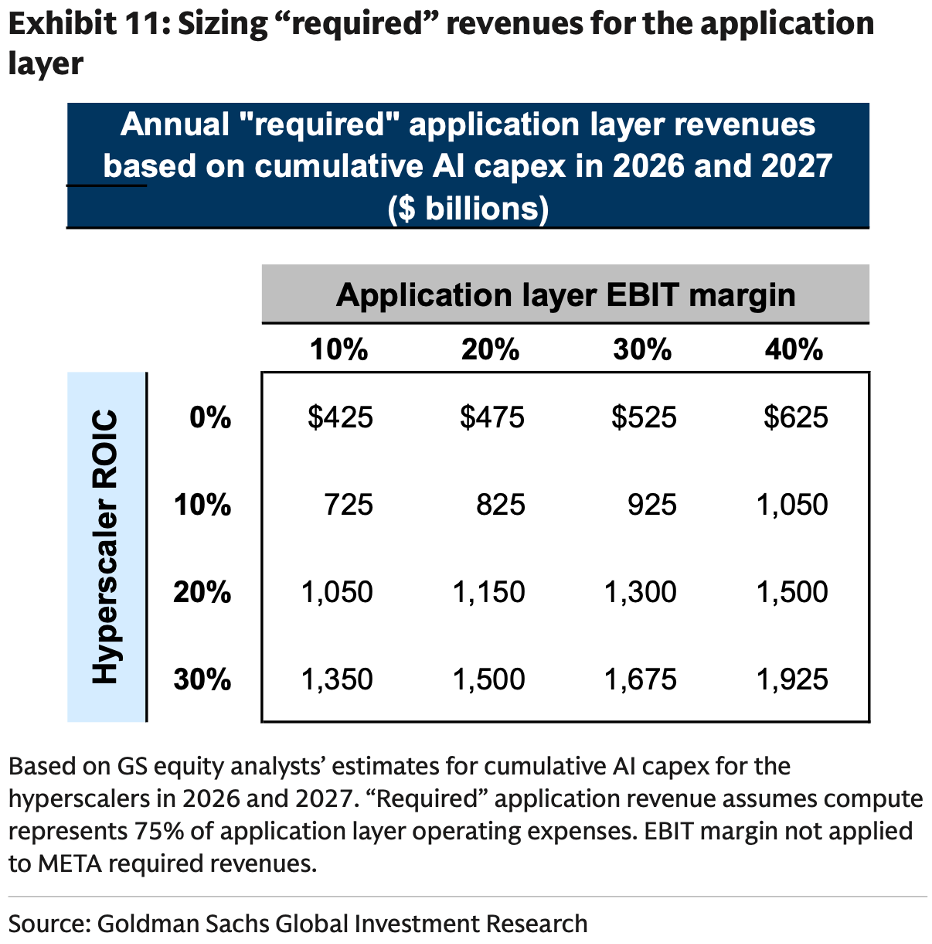
然而,AI應用公司向雲供應商購買算力後出售產品,消費者付的錢不只要支付給雲供應商,還要包含自身訓練、推理及其他成本,並實現盈利。因此高盛進一步計算,若應用公司維持30%營業利潤率,雲供應商獲得10%至20%的投資回報率,則這些AI應用公司每年需約1兆美元的收入,具體數字可參考圖中回報率與利潤率假設。
雖然數字龐大,但高盛認為,AI實現這一規模的機率不低,對比來說,今年全球廣告支出和軟體支出各為約1.5兆美元,而AI能幫助企業節省成本、提升效率,這些實質效益亦能推動企業持續付費,支撐AI收入成長。
最後看到第三個問題,目前股市對AI定價了多少?高盛指出,市場對AI獲利能力可否持續的疑慮,已部分反映在股價中。AI基礎設施股票的遠期本益比中位數,今年4月為32倍,現已降至22倍,顯示市場已對這些公司估值打了折扣。
再來看半導體板塊。記憶體股的毛利率約為歷史均值超過兩倍。但記憶體屬於明顯週期性產業,因此市場不太相信現有高利潤可持續,僅給予很低估值,目前記憶體股的本益比僅4倍左右,大約是過去15年均值一半。相比之下,晶片設計公司利潤率與歷史水準差異不大,即使未來獲利回落,幅度也較為有限。
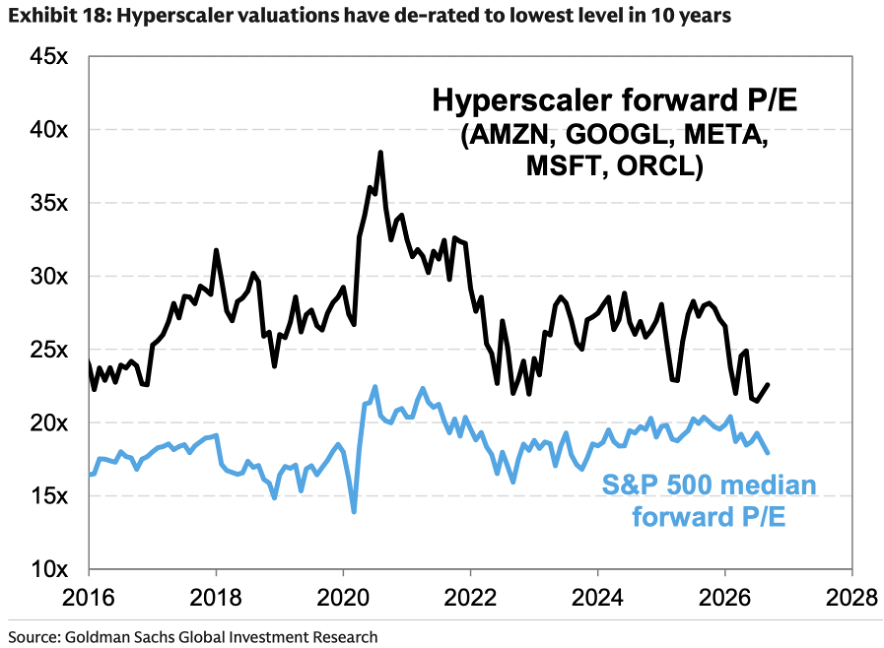
接下來看五大雲,高盛認為,若要重新領漲需滿足三個條件:經濟成長放緩、AI投資開始變現,以及資本支出增速放慢。這三個條件正在逐步接近。與此同時,五大雲的遠期本益比已降至十多年以來最低,高盛認為,隨著收入成長加快、投入增速放慢,五大雲的現金流會得到改善,成為支撐股價的正面因素。
應用端方面,高盛預計將出現顯著分化,隨著幾個季度後應用落地普及,才能分出誰是贏家?誰是輸家?目前軟體公司財報尚未明顯受到AI衝擊,近日股價亦有反彈,其中IT基礎建設與網路安全軟體表現較佳。但一些依靠用戶惰性維持黏著度的公司,未來或將面臨AI Agent的挑戰,包括保險、電信、旅遊和訂閱等業務。高盛追蹤的消費者惰性股票組合,自九月中Muse發表以來,已落後大盤約5個百分點。
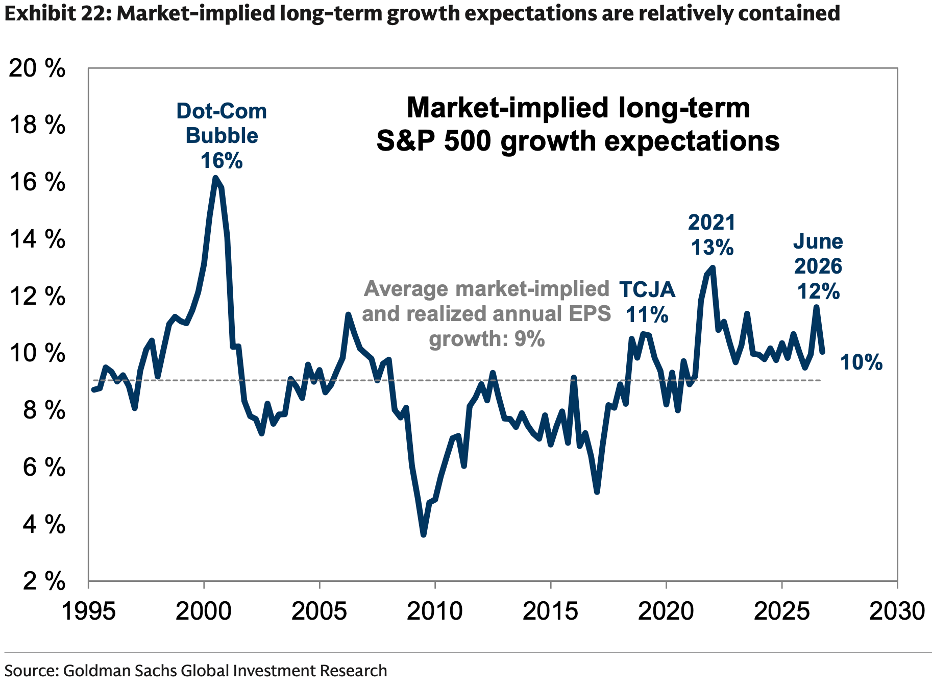
最後,拉遠視角看整體股市,大多數企業能利用AI提升效率和利潤,但目前股價隱含的長期增長預期僅10%,只比歷史均值略高,明顯低於網路泡沫時期的16%。因此,高盛認為市場尚未充分反映AI帶來的價值。
說了這麼多高盛的觀點,其實美投團隊對於AI發展的看法很簡單——我們很樂觀。雖然當前資本支出龐大,但回報同樣巨大。過去我們在美投Pro曾建立金融模型分析Google的資本回報率,結果計算出Google對資料中心的投入能帶來約30%的回報率。這個數據和先前Amazon公開的「三年回本」說法非常接近。因此我們不擔心投資回報率的問題。
更重要的是,AI目前還在初期階段,企業剛開始於工作中導入AI,特別是AI Agent這類工具也才剛上線,隨著市場接受度提升,AI的使用量會進一步增長。更不用說未來應用範圍擴大,基礎設施逐步完善,將逐漸體現出更多規模效應,推動整體投資回報率更具吸引力。
因此,我們理解部分市場謹慎的邏輯,不過整體來說並不擔憂。我們也相信,隨著收入持續增長,市場將會更認可過去的投資是值得的,進而支持AI板塊行情走得更遠。
往期推薦
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
體驗了Muse後,我清倉了Airbnb
一位重倉Airbnb的資深分析師,體驗Meta AI應用Muse僅10天後決定清倉Airbnb。他認為,Muse不僅能讀懂他的偏好,還幫他繞開Airbnb直接訂房,價格便宜60%。當AI智能體開始替你比價、退單、重訂,網路平台們賴以為生的「流量護城河」正遭衝擊,「主動式電商」時代或正在拉開序幕。
特朗普的「AI自我監管」意味著什麼?老黃「大獲全勝」,幕後帶頭質詢Anthropic Amodei
川普推動AI「自我監管」,表面上加強安全,實際上是為算力擴張鋪路:測試、審計與監控等「安全合規」要求將催生推理、光互聯等新需求,Nvidia或成最大贏家。黃仁勳更聯手馬克祖克柏否決強監管,並當面質問Anthropic執行長Amodei,為何要在公開場合過度宣揚AI風險言論。
即便通脹數據好於預期,美債收益率依舊在漲,華爾街猜測「日本是幕後推手」
加密貨幣價格
更多


