
微軟 50 歲了,但真正的增長週期才剛剛開始——高盛重新覆蓋微軟:AI 是一個「跨 50 年」的生意
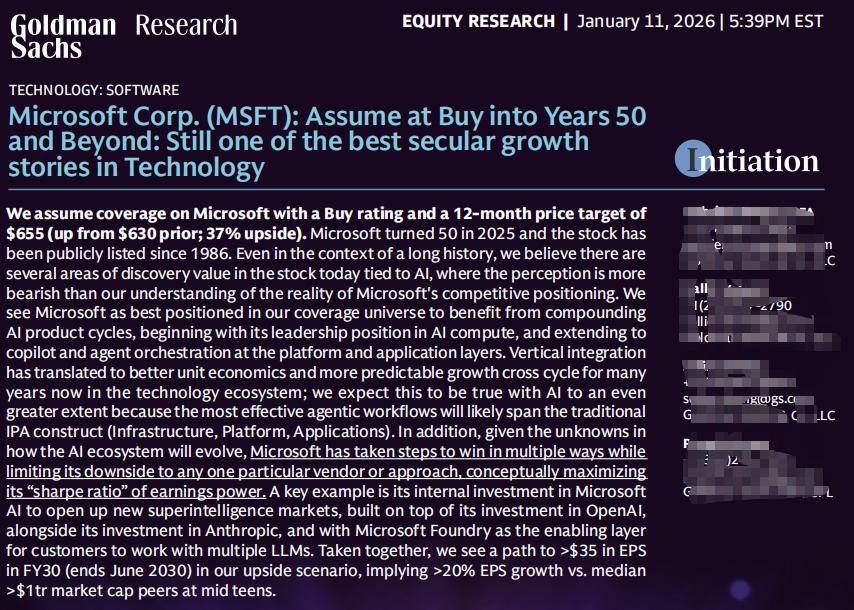
2026 年 1 月 11 日,高盛重新覆蓋 Microsoft,給予 Buy 評級,12 個月目標價 655 美元,較當時股價隱含 37% 上行空間。
在高盛看來,即使放在Microsoft 50 年的發展史中,當下依然是一個具有「發現價值(discovery value)」的時間點。
原因只有一個:AI。
這不是一份短期財報驅動型報告,而是一份以 5–10 年視角審視Microsoft「AI 結構性複利」的研究。
一、市場最大的誤解:把Microsoft的 AI 只當成 Azure
當前市場對Microsoft的分歧,集中在兩個問題上:
Capex 龐大,Azure 增速卻在放緩
AI 投入是否真的能轉化為利潤,而不是「燒錢競賽」
高盛的判斷很明確:
用「Capex → Azure 增速」的線性框架,看不懂Microsoft。
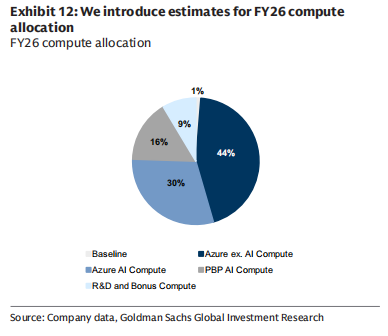
Microsoft 的 AI 投入,並不是單點押注,而是分布在四個方向:
Azure AI(直接雲端運算變現)
第一方應用(Copilot / 365)
內部 AI(Microsoft AI / MAI)
維護性算力(舊業務)
這意味著什麼?
Microsoft 在「短期確定性」與「長期護城河」之間,主動選擇了後者。
二、Microsoft真正的核心優勢:不是模型,而是「三層一體」
高盛反覆強調,Microsoft 在 AI 時代的核心競爭力,並不是「有沒有最強模型」,而是:
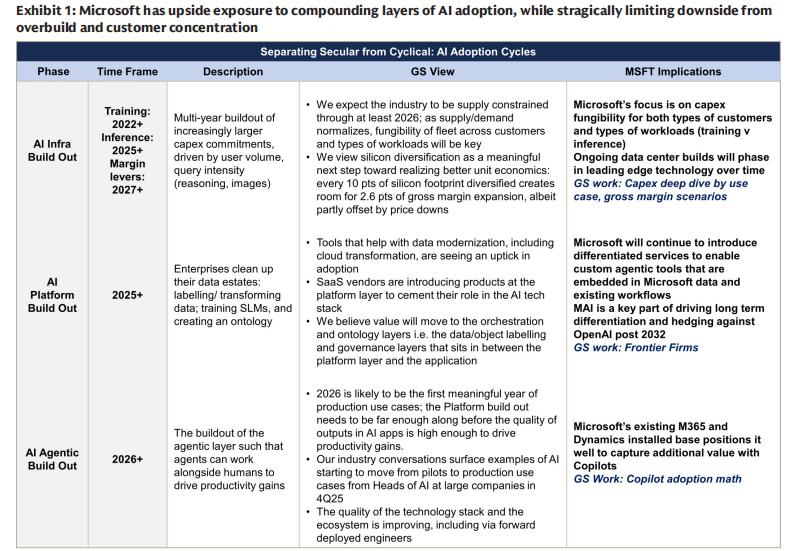
基礎設施(Infra)+ 平台(Platform)+ 應用(App)三層一體的垂直整合能力
這點在 AI 時代被進一步放大。
1️⃣ 在基礎設施層(Infra)
Microsoft 是全球算力規模最大的 AI 基礎設施之一
AI 需求下,Azure 不只是雲端,而是推理(Inference)優先的全球分布式算力網絡
Microsoft 刻意降低對「訓練型超算」的依賴,轉向更高 ROI 的推理負載
2️⃣ 在平台層(Platform)
Foundry:允許企業在 Azure 上靈活調用 OpenAI、Anthropic、MAI 等不同模型
本質是:AI 的「控制平面」
Microsoft 不是賭某一個模型勝出,而是賭「多模型長期共存」。
3️⃣ 在應用層(Application)
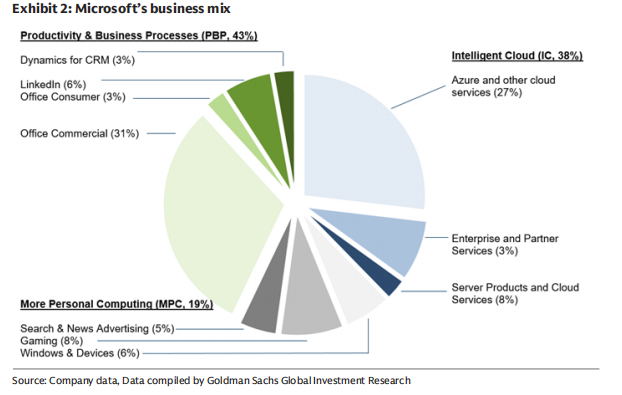
超過 4 億 Microsoft 365 用戶
Copilot 不只是外掛,而是新的工作入口
每 10% 的 Copilot 滲透率,即可為生產力與業務流程(PBP)部門帶來 約 10% 增量增長
這是 AI 商業化裡,最確定的一條變現路徑。
三、為什麼Microsoft的 AI 投入「下行風險受限」?
這是這份報告裡非常關鍵的一點。
高盛給了一個很「金融化」的說法:
Microsoft 在最大化 AI 的「Sharpe Ratio」
具體怎麼理解?
向上有槓桿
持有 OpenAI 約 27% 的經濟權益
Copilot、Azure、Agent 365 同時受益
向下有對沖
自研 MAI,降低對單一模型依賴
多 GPU / 多晶片 / 自研矽
數據中心具備高度「可複用性」
這意味著,即便 AI 產業路徑出現偏差,
Microsoft 也很難成為輸家。
四、利潤率才是中長期最大變數
市場擔心的另一個問題是:
AI 會不會永久拉低雲端運算利潤率?
高盛的答案是否定的。
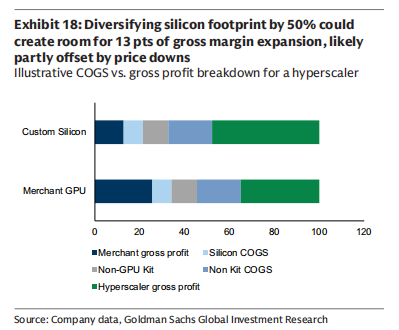
目前 Azure AI 毛利率約 30% 左右,明顯低於傳統 Azure 的 60%+。
但Microsoft管理層的目標非常清晰:
在 5–7 年內,把 AI 雲服務毛利率拉回歷史高位
實現路徑包括:
自研晶片占比提升(潛在 >50%)
推理效率持續提升
GPU 使用年限維持在 6 年
演算法效率提升(而非無限堆算力)
高盛判斷:
AI 雲的毛利率是一條「先降後升」的曲線,而不是結構性惡化。
五、財務端的結論:為什麼高盛敢給 655 美元
在高盛的 樂觀情境 下:
2030 財年 EPS 有望超過 35 美元
對比當前萬億美元市值公司 中位數個位數至十幾%的增長
Microsoft 仍可維持 20%+ 的長期 EPS 複合增速
這也是高盛給出 655 美元目標價 的核心邏輯基礎。
我的理解:
高盛並沒有把Microsoft包裝成「下一個 OpenAI」,
而是反覆強調它的關鍵詞:
系統性
耐心
跨週期
Microsoft 並不急著在某一年「證明 AI 投入值不值」,
它要做的是——
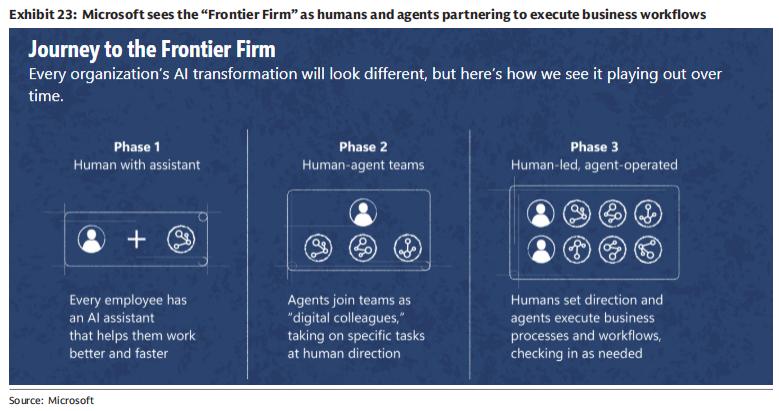
把 AI 變成未來 50 年企業軟體的底層操作系統。
從這個角度看,
這不是一隻需要盯著單季 Azure 增速交易的股票,
而是一隻典型的用時間累積的資產。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
Agent「重塑」服務業!Muse重燃「恐慌」,金融股「躺槍」
週二美股金融板塊單日重挫約2%。摩根大通、富國銀行、Charles Schwab等機構跌幅均創數月新高。保險商Allstate、旅遊預訂平台Booking Holdings亦未能倖免。分析師指出,AI代理能自動完成比價、帳單管理,直接瓦解依賴「消費者慣性」的商業模式。
同日推出「廉價模型」,OpenAI 和 Anthropic 開打「價格戰」
Anthropic推出Claude Opus 5.5,成本較前代降低40%;OpenAI發佈Sol和Luna,定價較上一系列低50%。降價的背後推手是中國開放權重模型持續搶佔市場份額。同時,Anthropic也藉此為史上最大科技IPO鋪路,OpenAI則意在扭轉年初增長頹勢。
從「賣鋤人」到「造鋤人」:Innodata(INOD.US)如何借Meta智能體東風完成質變
隔夜美股Innodata股價單日飆升15%,直接導火線來自Hunterbrook Capital的一份研究報告。該報告指出Meta最新推出的個人AI智能體Muse有望取得重大成功,而Innodata很可能是Meta最大的数据服務客戶之一。
歐洲央行管委納格爾:若能源價格持續高企 或需將利率提高至溫和限制性水平
歐洲央行管委會成員、德國央行行長約阿希姆·納格爾表示,如果能源價格持續高企,歐洲央行可能不得不將利率提高至抑制經濟增長的水平。
加密貨幣價格
更多


