
市場更新產業熱點股票黃金/指數行情解讀
美國期中選舉牽動政策預期:聚焦國會權力重組、美元利率與黃金美股的選後表現
中級
2026-11-05 | 15m
一、本週市場摘要
本週市場焦點集中於美國期中選舉,以及國會權力分配可能如何改變未來兩年的財政政策、政府監管與市場風險偏好。
對金融市場而言,選舉的關鍵並非單純判斷哪個政黨勝出,而是觀察:
結果與市場預期存在多大落差,以及權力重組是否足以改變經濟成長、通膨、利率與企業獲利前景。
若民主黨取得參議院與眾議院控制權,美國將形成共和黨掌握白宮、民主黨主導國會的分裂政府格局。減稅、財政支出與重大改革的立法協商可能更加困難,但這不必然構成美股利空。政策變動受限可能降低部分不確定性;另一方面,原先預期的減稅或刺激措施若難以推進,也可能削弱部分企業的獲利利多。
美元與黃金同樣不存在固定的「選舉方向」。若市場下修成長與利率預期,美元可能承壓,黃金可能獲得支撐;若通膨黏著、財政風險或政治爭議推升殖利率與避險需求,兩者則可能呈現不同反應,甚至短期同步走強。
提供的五次歷史期中選舉統計顯示,黃金與標普 500 在部分選後觀察期間具有較一致的上漲紀錄,美元方向則較分歧。但樣本僅涵蓋 2006、2010、2014、2018 與 2022 年,不能將歷史上漲次數直接視為本次行情的勝率。
本週及後續市場焦點包括:
-
參眾兩院控制權是否明朗,席次優勢是否超出市場預期;
-
媒體預測、實際計票與官方認證結果是否存在落差;
-
分裂政府是否改變減稅、財政支出與監管政策的落地機率;
-
生活成本議題是否推動兩黨調整經濟政策優先順序;
-
US02Y、US10Y 與實質殖利率如何反映選後政策預期;
-
DXY 是否由利差、成長預期或避險需求主導;
-
US500、NAS100 與 US30 是否出現產業輪動;
-
XAUUSD 能否獲得利率回落或政治避險需求支撐;
-
UKOUSD、USOUSD 是否受到能源政策消息影響,且有無基本面配合。
整體而言,市場觀察重心正由「誰取得國會多數」,轉向「哪些政策能落地,以及何時影響基本面」。
二、本週市場主題
1. 國會權力重組:預期差比政黨標籤更重要
若民主黨重掌兩院,市場首先需要區分:這是已被充分定價的結果,還是超出預期的政治轉向。
除了多數黨歸屬,還應觀察:
-
席次優勢:微弱多數與明顯多數,對議程安排及黨內協商的影響不同。
-
勝選分布:搖擺選區翻盤與傳統優勢地區失守,可能傳遞不同政治訊號。
-
市場原先預期:預期內結果可能反應有限,意外結果則可能引發快速重新定價。
-
結果確定程度:接近的席次、重新計票與法律爭議,可能延長不確定性。
分裂政府可能限制重大立法,但國會多數並不代表能單方面改變全部政策。總統否決權、參議院程序及行政部門既有權限,仍會影響最終結果。
因此,選後行情應區分「第一時間的情緒反應」與「後續政策的實質影響」。若價格先反映政策承諾,但法案最終受阻,早期行情就可能反轉。
可關注標的:US500、NAS100、US30、DXY、XAUUSD
2. 生活成本議題:政治壓力不等於通膨立即下降
若可靠的選後調查確認,食品、住房、能源與借貸成本是影響投票的重要因素,選後政策討論可能更加聚焦民生經濟。
可能受到關注的領域包括:
-
住房供給與家庭負擔;
-
醫療費用與保險成本;
-
能源價格與供應安全;
-
中小企業融資及營運成本;
-
家庭稅負與財政支持;
-
關稅、移民與勞動力供給。
不過,政策目標與實際效果之間仍有落差。例如,補貼可能減輕部分家庭負擔,但若同步刺激需求,也可能增加通膨壓力;增加住房或能源供給,則通常需要較長時間才能影響價格。
對市場而言,關鍵不是政策是否宣稱「降低生活成本」,而是措施將如何改變供需、政府支出與通膨路徑。
國會權力更替也不會自動改變 Fed 的政策判斷。
若數據顯示通膨放緩、經濟降溫,市場可能提高降息預期;若通膨依然黏著,利率回落空間仍可能受限。
可關注標的:DXY、US02Y、US10Y、XAUUSD、US500
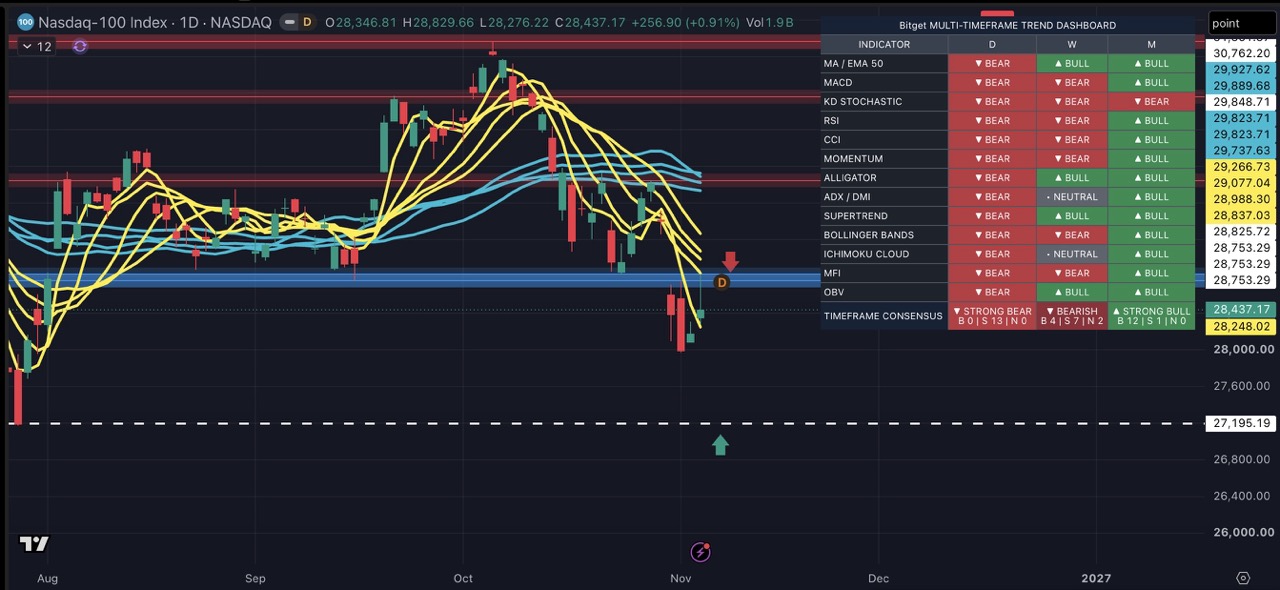
3. 美股指數:分裂政府未必利空,產業分化更值得關注
 |
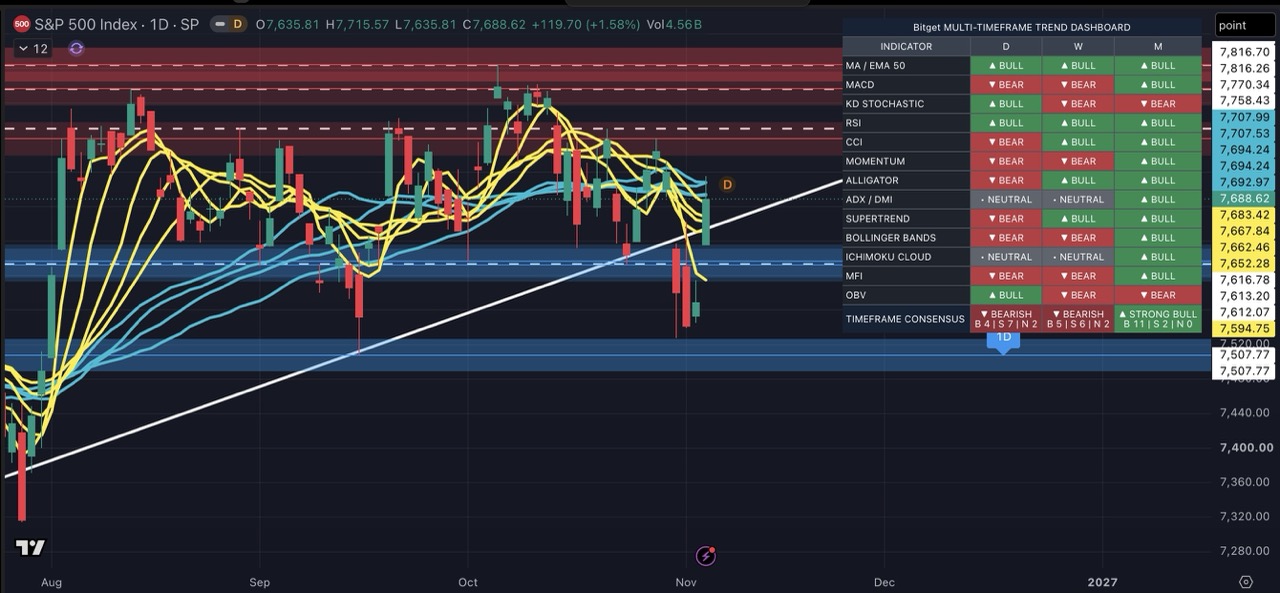 |
美股的選後走勢,仍需結合企业獲利、利率與景氣判斷。國會僵局可能降低政策劇烈變動,也可能阻礙市場期待的減稅或財政刺激,因此不能直接推導指數方向。
不同產業的政策曝險亦不相同:
| 產業 | 選後主要觀察方向 |
| 科技 | 監管、貿易限制、AI 投資與利率對估值的影響 |
| 金融 | 金融監管、稅制、信用需求與殖利率曲線 |
| 能源 | 開採政策、環境規範、許可程序與全球油市供需 |
| 醫療 | 藥價、保險制度、政府給付與政策協商 |
| 工業與基建 | 政府支出、製造業投資及貿易政策 |
對 NAS100 而言,若殖利率下降且企業獲利預期維持穩定,估值可能獲得支撐;但若利率回落源於明顯的成長惡化,獲利壓力仍可能抵銷利多。
US500 與 US30 則需觀察行情是否由少數權重股帶動,或擴散至金融、工業與其他景氣敏感板塊。
可關注標的:US500、NAS100、US30、US10Y
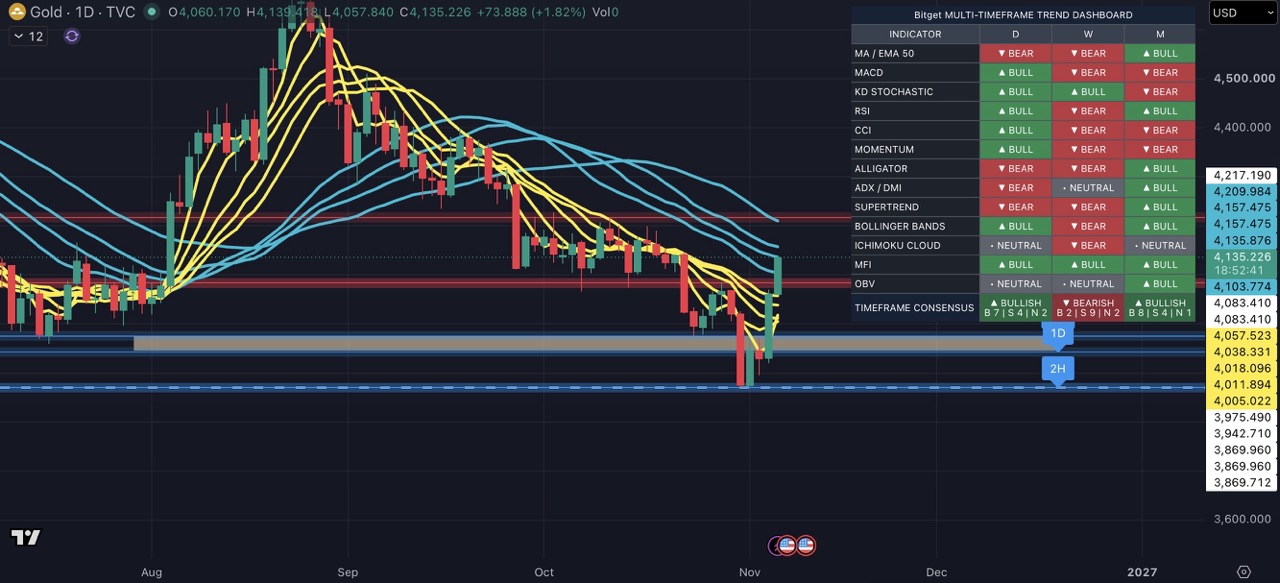
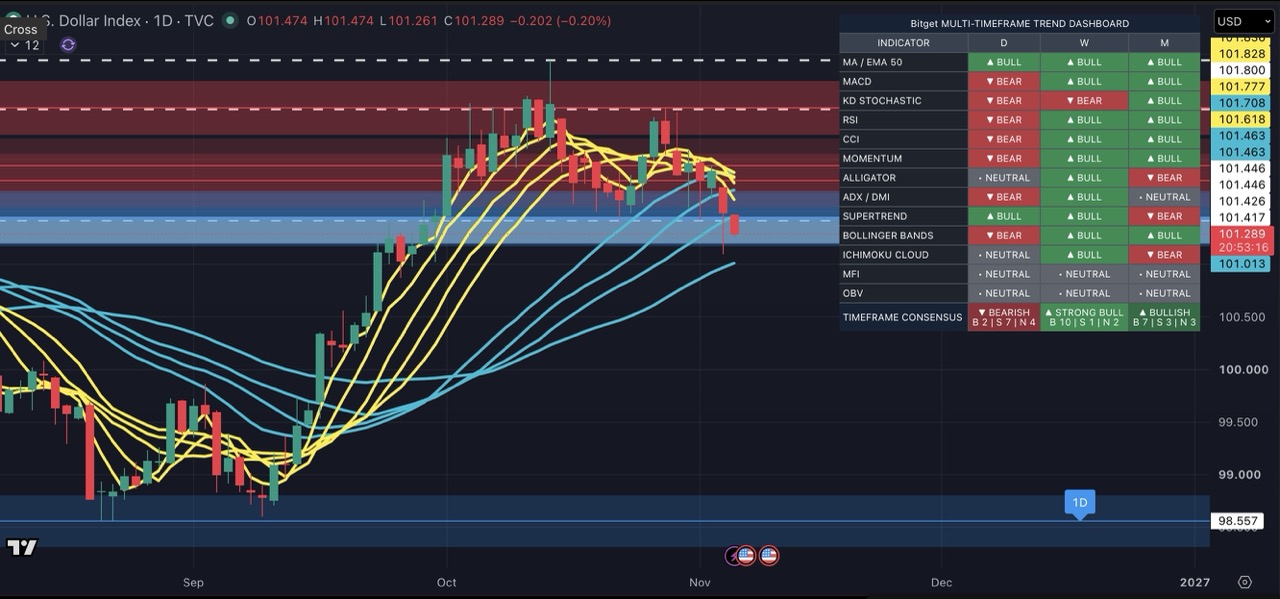
4. XAUUSD 與 DXY:利率、避險與財政預期共同定價
黃金與美元的選後反應,可能因市場主導因素不同而改變。
 |
 |
| 市場情境 | 美元可能反應 | 黃金可能反應 |
| 成長預期降溫、降息預期升高 | 利差支撐減弱,可能承壓 | 若實質殖利率下降,可能受惠 |
| 通膨黏著、政策利率預期上修 | 可能獲得利差支撐 | 可能受到實質利率上升壓抑 |
| 政治爭議或結果延遲 | 可能受避險資金支持 | 可能受避險需求支持 |
| 政策不確定性下降、風險偏好回升 | 取決於利差與資金流向 | 避險溢價可能回吐 |
上述關係並非必然。尤其是名目殖利率上升時,需要進一步判斷究竟來自實質利率、通膨預期,還是期限溢價變化,不能直接視為黃金的單一利空。
美元也需要比較美國與其他經濟體的政策路徑,而非只看美國國內政治。
可關注標的:XAUUSD、DXY、US02Y、US10Y
5. 選後歷史統計:黃金與美股較一致,美元方向分歧
依提供資料,2006、2010、2014、2018 與 2022 年五次期中選舉後,主要資產表現如下:
| 資產 | 選後 1 個月 | 選後 3 個月 | 選後 6 個月 | 選後 12 個月 |
| 標普 500 | 上漲 4/5 次;平均 +1.01% | 上漲 4/5 次;平均 +4.12% | 上漲 5/5 次;平均 +7.54% | 上漲 5/5 次;平均 +8.22% |
| DXY | 上漲 3/5 次;平均 −0.23% | 上漲 3/5 次;平均 +0.61% | 上漲 2/5 次;平均 −1.20% | 上漲 3/5 次;平均 −0.27% |
| 黃金 | 上漲 5/5 次;平均 +3.56% | 上漲 5/5 次;平均 +6.87% | 上漲 5/5 次;平均 +10.56% | 上漲 4/5 次;平均 +18.97% |
每個資產、每個期間均為五次選舉樣本;以上為價格變化,不是扣除交易成本後的 CFD 報酬。
這組數據提供三項觀察:
-
黃金短中期表現較一致:五次樣本中,選後 1、3、6 個月均上漲。
-
美股中期表現較正面:標普 500 在選後半年與一年皆錄得上漲。
-
美元沒有固定方向:上漲次數較多,也可能因少數較大的跌幅而出現負平均報酬。
但五次樣本不足以建立穩定的交易規律。「五次皆漲」不代表本次上漲機率為 100%,也無法證明漲幅由選舉造成。不同年份的貨幣政策、景氣與估值條件,都可能左右結果。
歷史數據適合用來建立觀察框架,不宜直接轉化為進場訊號;2026 年尚未完成的觀察期間,也不能併入完整歷史樣本。
6. 能源政策與選民結構:區分長期訊號與短線催化劑
選舉可能改變能源監管、開採許可與政策協商,但油價仍由全球需求、OPEC+ 決策、庫存、出口與地緣政治共同決定。
對 UKOUSD 與 USOUSD 而言,需要確認:
-
消息是政治表態、政策提案,還是已生效措施;
-
政策是否需要立法、預算或行政配套;
-
何時能實際改變供給、需求或企業成本;
-
全球油市基本面是否支持同一方向。
同樣地,拉美裔等關鍵選民的投票變化,可能影響未來貿易、移民與財政立場,但必須依可靠調查區分州別、年齡、收入與投票率,不能從個別選區翻盤推論全國一致轉向。
這類結構性政治訊號更適合中長期政策分析,而非直接作為短線買賣依據。
可關注標的:UKOUSD、USOUSD、US500、DXY
三、主要 CFD 資產交易邏輯
| 標的 | 可能的支撐因素 | 可能的壓力因素 | 主要確認指標 |
| US500 | 政策不確定性下降、獲利穩健、利率回落 | 刺激預期落空、獲利下修、殖利率上升 | 財報、市場廣度、US10Y |
| NAS100 | 實質利率下降、科技獲利與 AI 投資延續 | 估值壓力、监管或貿易限制、成長預期轉弱 | 實質殖利率、科技財報、資本支出 |
| US30 | 工業與金融獲利改善、內需及投資具韌性 | 財政協商受阻、成本上升、景氣降溫 | 製造業、消費與企業投資數據 |
| XAUUSD | 實質殖利率下降、美元轉弱、避險需求升高 | 實質殖利率上升、美元走強、避險溢價回吐 | DXY、實質利率、政治風險 |
| DXY | 相對利差擴大、美國成長較強、避險需求 | 相對利差縮小、降息預期升高、資金流出 | 美國與其他經濟體政策預期 |
| UKOUSD/USOUSD | 供應收緊、庫存下降、地緣風險升高 | 需求走弱、供給增加、風險溢價回吐 | OPEC+、庫存、出口與航運 |
| US02Y/US10Y 相關商品 | 須依合約報價方式判斷 | 須依合約報價方式判斷 | Fed 預期、通膨、成長與期限溢價 |
四、後續一週關注重點
選舉結果的確認與爭議風險
區分媒體預測勝選、候選人宣布勝選、計票結果與官方認證。若席次接近,重新計票或法律爭議可能延長市場波動。
政策消息能否進入實際程序
追蹤減稅、財政支出、醫療、能源與監管措施是否進入法案或行政程序,避免將政治宣示當成已落地政策。
利率市場如何重新定價
觀察 US02Y、US10Y 與實質殖利率,區分市場交易的是降息、通膨、成長放緩,還是財政與期限溢價風險。
經濟數據是否支持政治敘事
依實際公布日程追蹤通膨、就業、薪資、消費與景氣數據。選民的經濟感受值得關注,但不能取代可驗證的基本面資料。
美股行情是否擴散
觀察指數上漲是否伴隨市場廣度改善,以及金融、工業、能源、醫療與科技的相對表現。
選後波動與交易成本
重大消息期間應留意點差、流動性、滑價與隔夜費。一般停損單不保證以指定價格成交,跨日持倉亦需預留足夠保證金緩衝。
五、本週總結
本週市場的核心訊息是:
選舉決定政治權力分配,但價格方向仍由預期差、政策落地與經濟基本面共同決定。
若民主黨重掌參眾兩院,分裂政府可能限制重大立法,但不必然導致美股下跌,也不能直接推論美元走弱或黃金上漲。真正值得追蹤的是,政策協商將如何改變財政刺激、企業成本、通膨與利率預期。
五次歷史選後統計顯示,黃金與標普 500 在部分期間具有較正面的表現紀錄,美元則較分歧。但小樣本與不同宏觀環境,意味這些結果只能提供參考,不能替代當前行情確認。
短線可重點觀察以下跨市場關係:
-
降息預期升高、實質殖利率下降:可能支撐黃金與成長股,但仍需確認獲利前景。
-
通膨黏著、利率預期上修:可能支撐美元,並提高黃金與高估值科技股的壓力。
-
政治爭議升溫:美元與黃金可能同受避險需求支持,股市波動亦可能擴大。
-
政策協商受阻:先前依賴減稅或刺激預期的行情可能修正。
-
能源政策出現實質變化:仍需與全球供需、庫存及地緣風險交叉驗證。
💡
選後交易的重點不是追逐第一波行情,而是核實結果、建立多情境計畫,並確認價格與基本面是否相互支持。
如欲透過 Bitget CFD 追蹤相關市場,應先由官方渠道確認所在地區的服務可用性、交易資格、商品規格、點差、隔夜費與保證金要求。CFD 屬高風險槓桿產品,可能迅速放大損失;交易前應控制倉位、設定可承受損失,並審慎管理跳空與事件風險。
Bitget 提供的所有交易教學僅供教育用途,不應視為金融建議。所分享的策略與範例僅供參考,未必反映實際市場狀況。CFD
交易涉及重大風險,包括可能造成資金損失。過往績效並不保證未來結果。請務必進行充分研究,並了解所涉及的風險。Bitget 不對使用者所作出的任何交易決策負責。


推薦閱讀
 第 1 集:《單腿選擇權完整解析:如何看懂選擇權鏈並布局單邊行情?》2026-11-05 | 5m
- DXY:12月升息機率剛降至77%——101.20仍是買點嗎?2026-11-05 | 5m
 美國期中選舉四大重點:若民主黨重掌參眾兩院,金融市場將如何反應?2026-11-05 | 5m
新用戶最高可獲得 6,200 USDT 和西甲精美週邊!
立即領取