
同样豪赌AI算力,华尔街为何区别对待SpaceX和Oracle?

看完周三SpaceX的财报,我一直在想一个问题:
同样是砸几百亿美元建设AI算力,为什么华尔街对SpaceX就格外宽容,到了Oracle这里,却天天担心它的资本开支和融资压力?
说到底,我觉得还是市场对这两家公司赚钱方式的预期不同。
Oracle走的是长期合同模式。
最新财报显示,它的剩余履约义务已经达到6640亿美元。乍一看,这么多合同握在手里,未来收入似乎不用太担心。
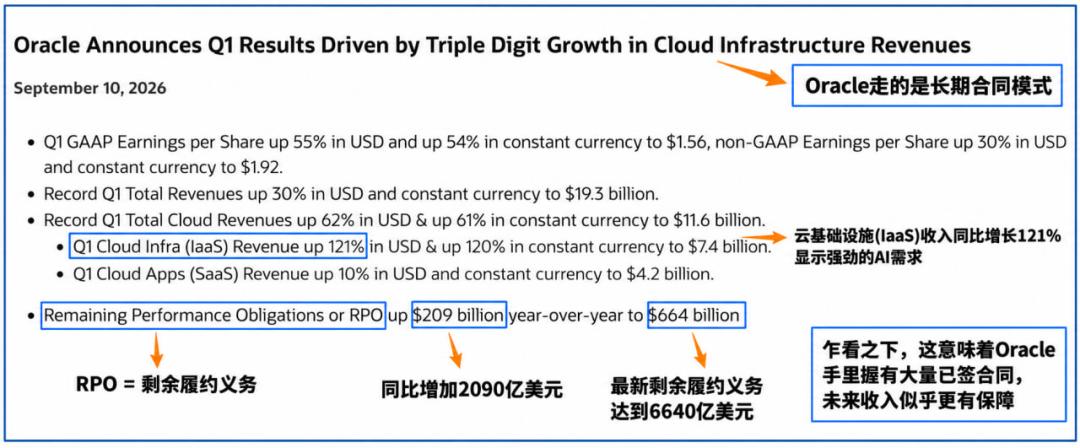
可问题是,合同签了,钱不代表马上就能收到。数据中心要建,GPU要买,融资利息也得付。收入能不能兑现是一回事,最后能赚多少钱又是另一回事。
反过来看SpaceX,马斯克给市场讲的是另一套故事。
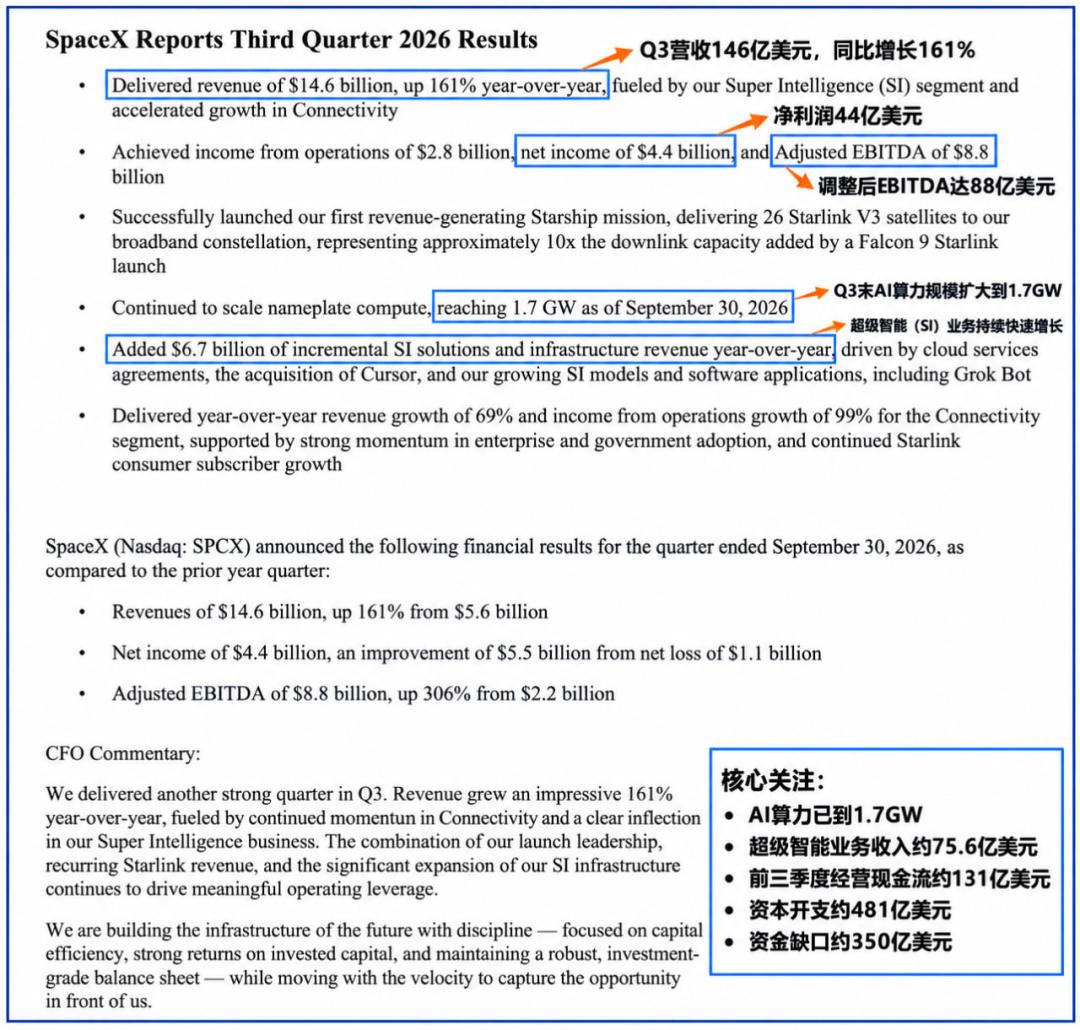
第三季度,AI算力规模扩大到1.7GW,超级智能业务收入达到75.6亿美元。它既可以满足内部AI需求,也可以把算力卖给外部客户。
如果未来算力一直供不应求,那么谁手里有算力,谁就掌握一定的定价权。SpaceX自然有机会赚得更多。
但看到这里,反而觉得市场对SpaceX有点太宽容了。
它同样在疯狂烧钱。今年前三季度经营现金流约131亿美元,资本开支却高达481亿美元,中间差了整整350亿美元。这可不是一个小数字。
而且,SpaceX账上的钱,也并不全是靠业务自己赚来的。今年IPO募集的资金,同样在支撑这场扩张。
再看Oracle,其实也没大家想得那么被动。客户预付款、客户自己提供GPU,都在帮助它减轻部分资金压力。
所以我觉得值得思考的地方就在这里:
- Oracle拿着长期合同,市场担心它赚不到足够多的钱;
- SpaceX承担着算力价格波动的风险,市场却更愿意相信它未来能赚大钱。
当然,SpaceX有自己的优势,但这种预期差究竟能维持多久,我觉得还需要观察。
说到底,我更关心的不是谁宣布建设了多少GW算力,而是每投入1美元,最终究竟能带回来多少真正属于股东的自由现金流。
SpaceX要证明算力需求和高定价能够持续,Oracle则要证明那6640亿美元的合同,最后能转化成实实在在的利润和现金。
AI算力这场竞赛,拼到最后,恐怕不是谁建得最多,而是谁的钱真正赚回来了。
加入美股投资网VIP
获得芯片和AI一线从业者的消息
忙了一整天,打开行情才发现,关注的美股早就大涨大跌了。
赶紧翻公告、看新闻,想弄清楚到底发生了什么。
但如果有一支AI金融专家团,能7x24小时替你盯市场,甚至主动把分析做完呢?
StockWe AI「金融专家团」来了!
随时待命的是5位专业专家
📊 个股研究专家
📈 行业研究专家
🌍 宏观经济研究专家
💼 财富管理专家
📝 实盘助理
最关键的是:共同协作!
举几个实际场景👇
① 一只美股突然大涨大跌?
你设置好要关注的代号和异动条件。
一旦触发,市场监测专家就能自动召唤个股研究专家,分析异动、基本面变化和后续关注指标。
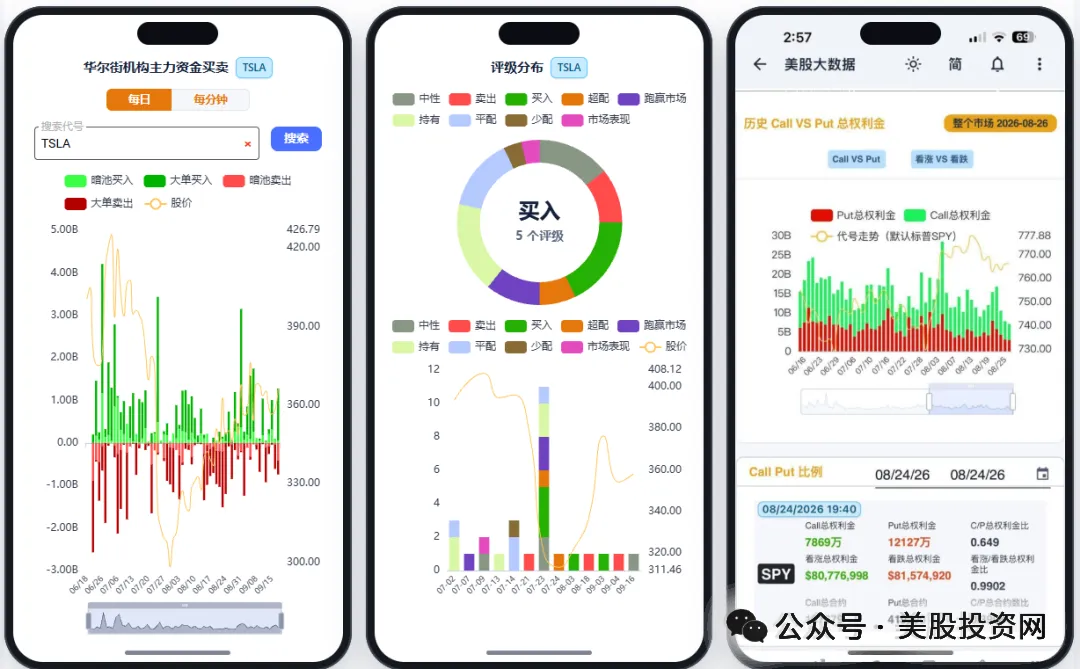
你只需建立自己的美股代号监控池。我们的量化AI系统会持续追踪:
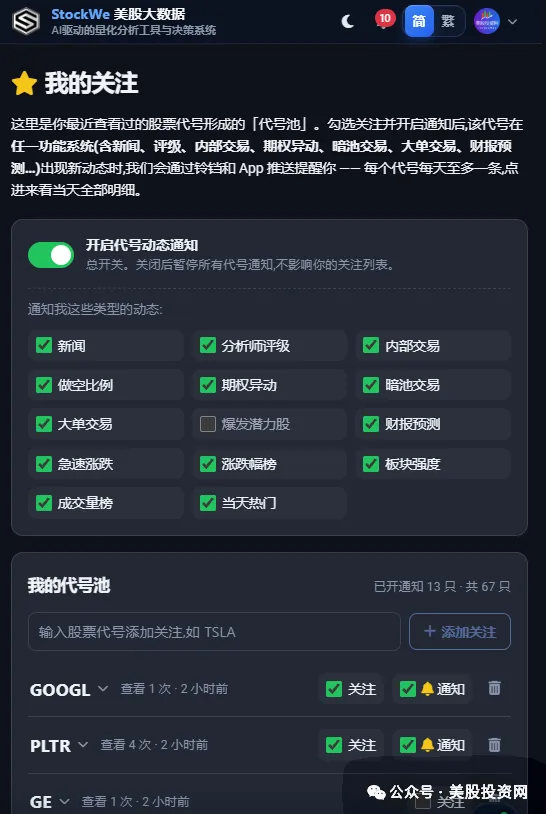
新闻、分析师评级、内部交易、做空比例、期权异动、暗池交易、大单交易、财报预测、急速涨跌等重要动态。
比如你关注 NVDA,今天出了多少条新闻、有没有期权异动、暗池和大单有没有变化,点开就能直接看。
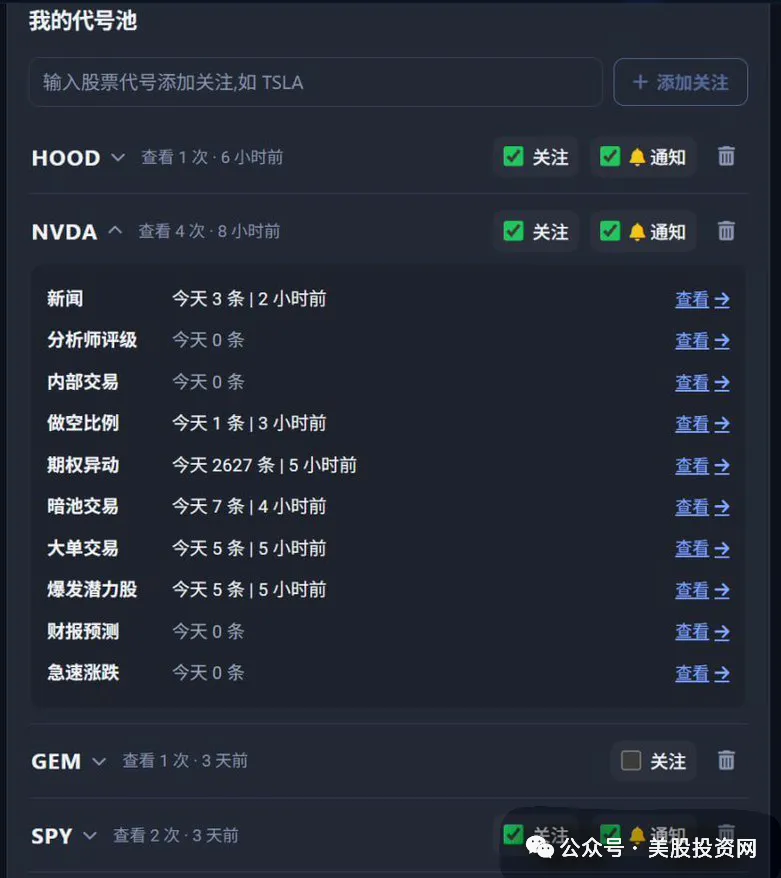
更关键的是,开启APP通知后,只要关注的股出现新动态,就可以直接推送提醒。
以前你需要自己到处找信息,现在可以把想跟踪的股交给系统,7×24小时帮你盯。
对长期持股的人,这是一个个股预警系统;
对做波段和期权的人,这是一个实时异动雷达。
输入代码,重要变化别再错过。
点原文链接跳转 APP下载
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你也可能喜欢
SPCX财报超预期:AI收入暴增830%,股价能否迎来新一轮上涨?
把「借钱还钱」写成简历,Priors 在 Robinhood 链上卖 AI 信用
Tether 为什么押宝这四个年轻人?
加密货币价格
更多


