
SpaceX 2026年Q3财报亮点:营收同比暴增161%至145.8亿美元,超级智能(SI)业务营收暴涨830%至75.6亿美元并首次超越Starlink成为最大收入来源,净利润扭亏为盈达44亿美元。
 2026/10/21 03:04
作者:
🔥 美股热点雷达已上线! 3 大美股主线 + 6 只精选个股 + 7 大事件日历,本周美股机会在哪? 点击链接一图看完 22 个交易方向→
核心观点
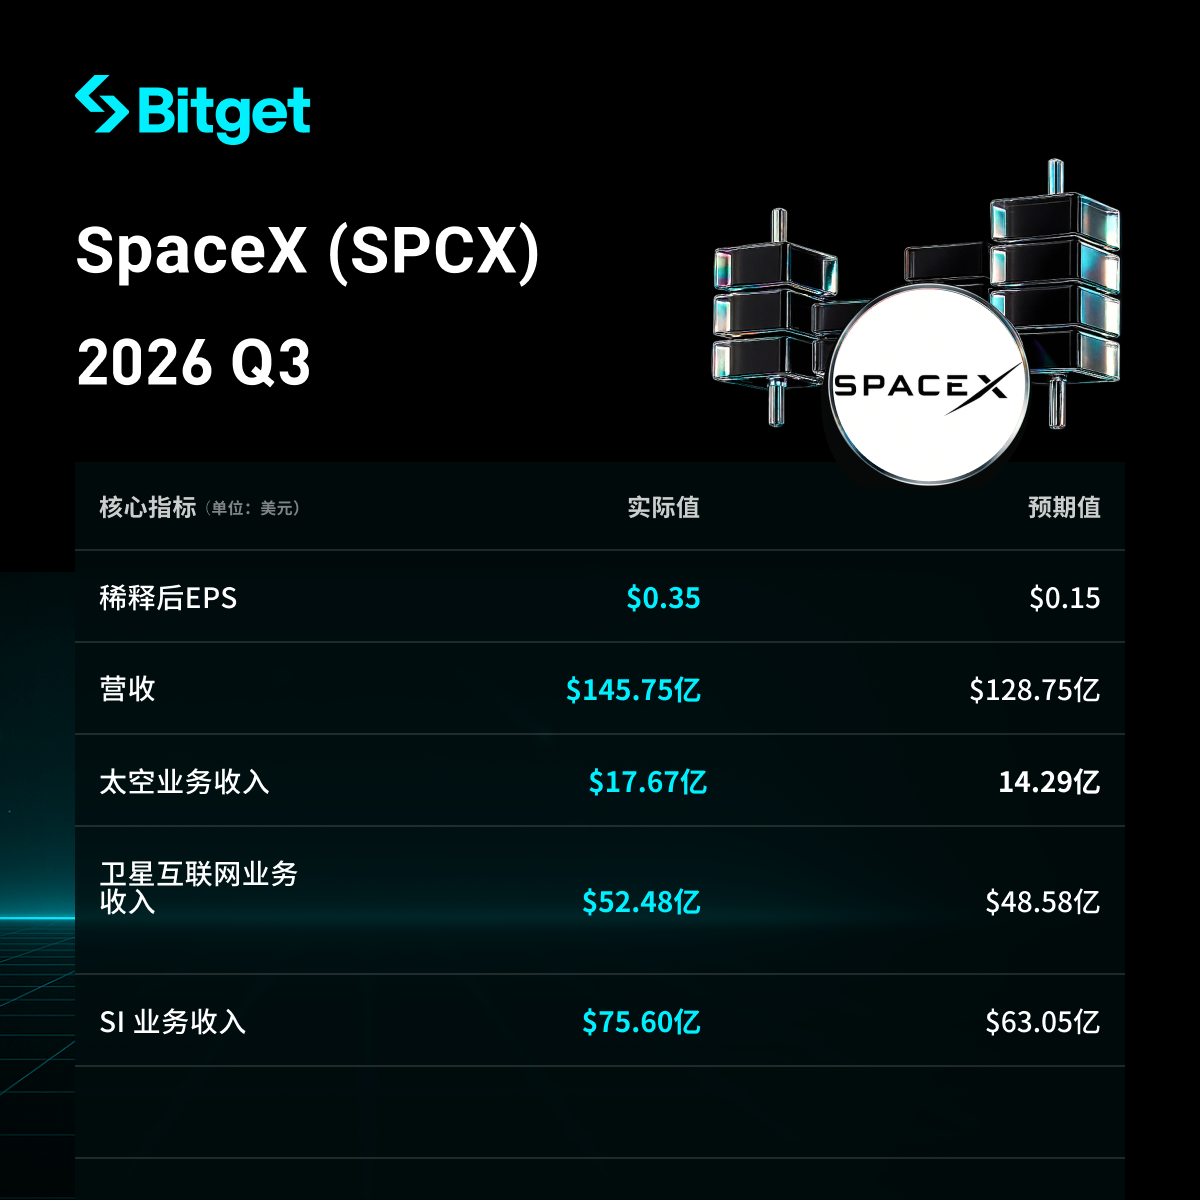
SpaceX(SPCX)于2026年10月20日发布截至9月30日的2026年第三季度业绩,营收145.8亿美元,同比大幅增长161%,显著超出市场预期(约127-129亿美元);GAAP净利润44亿美元,扭转去年同期11亿美元亏损,调整后EBITDA达88亿美元(同比+306%)。超级智能(Super Intelligence,原AI)业务成为最大亮点,营收同比暴涨830%至75.6亿美元,首次超越Connectivity(Starlink)成为公司最大收入来源(占比约52%)。业绩主要由云算力租赁协议、Cursor收购及Grok系列产品驱动,股价盘后上涨。
具体拆解
- 总体营收和利润表现
- 季度营收:145.8亿美元,同比+161%(去年同期约56亿美元),环比大幅增长,超出分析师预期约127.2-129亿美元。
- GAAP净利润:44亿美元(去年同期净亏损11亿美元),改善幅度达55亿美元。
- 运营收入(Income from operations):28亿美元。
- 调整后EBITDA:88亿美元,同比+306%。
- 调整后EPS:约0.35美元(或45美分),大幅超出市场预期(约0.13-0.16美元)。
- 前九个月:累计净亏损仍为约4.13亿美元,但Q3实现显著扭亏。
- 超级智能(Super Intelligence / SI,原AI业务)表现
- 营收:75.6亿美元,同比+830%(去年同期8.13亿美元),环比从Q2的25.61亿美元大幅跃升,首次成为公司最大业务板块(占总营收约51.9%)。
- 运营收入:4.31亿美元(含Cursor收购相关约12亿美元股票薪酬费用;剔除后更高)。
- 调整后EBITDA:约50亿美元。
- 关键驱动因素:
- 算力规模:季度末名义算力(nameplate compute)达1.7 GW(去年同期0.6 GW,Q2末1.4 GW),主要来自Colossus II数据中心建设。
- SI解决方案与基础设施收入约70亿美元,广告收入约5.38亿美元。
- 其他业务部门表现
-
Connectivity(Starlink):营收52.5亿美元,同比+69%;运营收入约23.7-24亿美元,同比+99%。
- Starlink消费者订阅用户:1360万(环比增加160万,同比约+89%),消费者ARPU约69美元。
- 企业与政府业务增长强劲,航空安装超过3800架飞机。
-
Space(火箭/发射):营收17.7亿美元,同比+6%;运营收入亏损700万美元。
- 完成多次发射,包括Starship首次创收任务(部署26颗Starlink V3卫星,下行容量约达Falcon 9的10倍)。
-
业务对比(Q3 2026营收,单位:百万美元):
业务板块 Q3 2026营收 同比增速 占比超级智能(SI) 7,560 +830% ~52% Connectivity(Starlink) 5,248 +69% ~36% Space 1,767 +6% ~12% 合计 14,575 +161% 100%
-
- 资本支出计划
- Q3总资本支出:196亿美元,其中SI相关约164亿美元(占比约84%),主要用于AI算力基础设施(Colossus设施扩展)。
- 前九个月累计CapEx约481亿美元,其中AI约400亿美元。
- 展望:Q4资本支出预计350-400亿美元(进一步加速算力部署)。
- 算力目标:年底前达2.5-3 GW;2027年计划新增至少10 GW(总规模约13 GW或更高,存在超20 GW可能性),并规划额外20 GW电力与冷却基础设施。
- 管理层表示,新部署算力在当前定价(略高于30-50美元/瓦高位)下回本周期不到1年,部分场景或短至6个月。
- 与主要云/算力同行比较:SpaceX正快速成为重要“neocloud”玩家,算力租赁收入快速爬坡,客户包括Anthropic、Google等。
- 下一阶段业绩指引
- Q1 2027总营收指引:330-370亿美元(远超此前市场预期约222亿美元)。
- 2026年底ARR(按12月年化)目标:1000亿美元(公司维持此前指引)。
- CEO Elon Musk展望:至2027年底,公司年化经常性收入(ARR)有望达5000亿至1万亿美元。
- 其他:积压订单(backlog)约630亿美元,其中约420亿美元预计未来12个月确认收入。
- 市场背景与投资者担忧
- 核心矛盾:公司正从传统火箭+卫星互联网公司,快速转型为以超级智能/算力租赁为核心的AI基础设施巨头,SI业务已超越Starlink成为最大收入源,但高资本支出(Q4或翻倍)对现金流与盈利可持续性构成压力。
- 市场挑战:自身Grok等模型仍面对OpenAI、Anthropic、Google等竞争;算力需求旺盛(管理层称“被hyperscaler持续追着租”),但需验证大规模部署与回本效率。
- 投资者反应:业绩远超预期,尤其SI营收与Q1 2027指引强劲,盘后股价上涨(不同报道为2%-7%+区间),市场关注算力爬坡速度、定价及与特斯拉潜在协同/合并讨论。
- 其他:完成Cursor收购整合;Starlink持续扩张;Starship创收任务落地。
免责声明:本文内容仅作为参考,不作为任何投资建议。所有数据基于公开报道与公司财报摘要整理,具体以官方文件为准。
0
0
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你已了解市场,是时候开始交易了!
Bitget支持一站式交易加密货币、股票和黄金等。
立即交易!
你也可能喜欢
Robinhood Chain 热度凉了吗?
ForesightNews•2026/10/21 02:42
Sui Basecamp 2026 观察:从性能、AI 再到机构资本,金融未来为何需要 Sui ?
TechFlow深潮•2026/10/21 02:33
🔥 Bitget 美股热点狙击|2026.10.21 主线:AI 基建财报重燃|SpaceX 计算·服务器·光连接·存储
•2026/10/21 02:20
SpaceX 第二份财报炸裂,SI拉增长,Link贡献利润
BlockBeats•2026/10/21 02:15
加密货币价格
更多
Bitcoin
BTC
$82,655.98
+0.80%

Ethereum
ETH
$2,443.66
+1.37%

Tether USDt
USDT
$0.9988
+0.01%

BNB
BNB
$740.12
+1.51%

XRP
XRP
$1.33
+2.06%

USDC
USDC
$0.9998
-0.01%

Solana
SOL
$105.88
+0.71%

TRON
TRX
$0.3309
-0.14%

Zcash
ZEC
$1,260.06
+9.86%

Hyperliquid
HYPE
$81.2
+2.21%
交易热门币种
新用户可获得价值 6200 USDT 的迎新大礼包
立即交易
立即成为交易者?新用户可获得价值 6200 USDT 的迎新大礼包
立即注册