
Lumentum&Coherent 为什么大涨?大摩:FCC可能在 3.2T光模块出台限制 (深度解读)

大摩最新报告认为:美国FCC对中国产光模块的限制最可能在3.2T代际落地,但存在"美国含量豁免"路径,整体格局对Lumentum和Coherent构成利好,而非对中国光模块厂商的全面封杀。
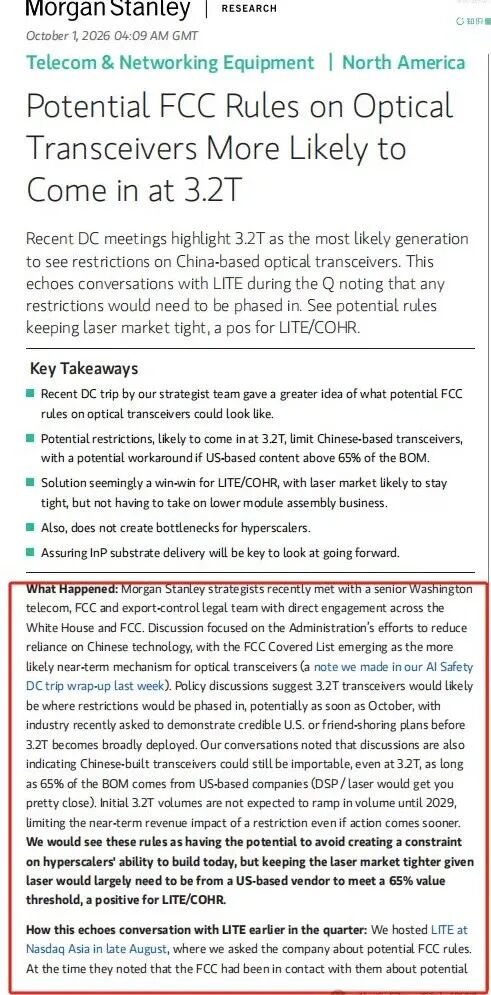
一、大摩报告核心内容
摩根士丹利于2026年10月1日发布电信与网络设备行业研究报告,核心判断是:美国FCC对中国产光模块的限制最可能在3.2T代际落地,但存在"美国含量豁免"路径,整体格局对Lumentum和Coherent构成利好,而非对中国光模块厂商的全面封杀。
关键政策要点:
限制代际锁定3.2T,当前主流产品不受影响。 800G和1.6T光模块不在限制范围内,限制措施将针对下一代3.2T产品。3.2T要到2027年下半年才有产品推出,2028年下半年才放量。
65%美国BOM豁免机制。 即便在3.2T规格下,中国制造的光模块仍有可能被允许进口,前提是元器件成本的65%来自美国企业。采用美国产的DSP芯片(如Marvell)加美国产的激光器(如LITE/COHR),即可接近这一标准。
时间线:限制或于10月出台,但3.2T放量要到2029年。 政策讨论显示限制措施可能最早于10月出台,但3.2T的初始出货量预计要到2029年才会大幅增加,因此即便限制措施提前实施,对近期营收的影响也有限。
对超大规模企业不构成约束。 报告认为这些规则有望避免对超大规模数据中心当前的建设能力造成制约,不会形成瓶颈。
二、周四Lumentum、Coherent大涨的核心驱动因素
2026年10月1日,Coherent大涨10.9%收于319.19美元,Lumentum大涨7.67%收于1,045.78美元,AXT和AAOI分别劲扬5.68%和8.12%。大涨由三重催化因素叠加驱动:
催化因素一:摩根士丹利FCC报告触发"美国光模块国产替代"交易
市场传言美国国会议员考虑对中国制3.2T光收发模组祭出禁制令,摩根士丹利最新产业调研认为潜在限制最可能从下一代3.2T光模块开始。这意味着美国云厂商未来新增的高端AI光互联需求可能更多转向COHR、LITE等非中国供应商,市场因此提前交易"美国光模块国产替代"的巨大增量空间。Lumentum CEO此前已明确表示,如果美国限制中国光模块,公司总体会成为净受益者。
更关键的是,市场认为这些限制未来可能从敏感政府系统进一步扩展到更广泛的AI基础设施采购,打开了更大的想象空间。
催化因素二:伯恩斯坦首次覆盖并给予"跑赢大盘"评级
伯恩斯坦于9月30日宣布首次覆盖美国网络与光学公司,将Lumentum和Coherent均列为"结构性赢家",给予"跑赢大盘"评级,目标价分别为1,220美元和350美元。伯恩斯坦认为,网络和光学供应商可能是AI基础设施中的"结构性赢家"。
催化因素三:公司层面的积极公告
Coherent推出了专为AI基础设施设计的集成光学平台PhotonLink,将激光器、光纤、探测器等光子技术整合为单一AI数据中心平台。公司表示目前已与20家客户展开合作,涵盖CPO与NPO组件,另有5项合作聚焦于新兴的芯片对芯片互连技术,预计从2026年第四季度开始贡献收入。
Lumentum于同日发布新闻稿,公布2026年OCP全球高峰会的讲者阵容,公司高管将针对AI网络使用的外部激光光源、VCSEL及光路交换技术发表演说,进一步凸显其在AI互连关键架构上的产品布局。
三、深度投资分析
3.1 受益方:LITE与COHR的"双赢"逻辑
报告明确指出,该解决方案对LITE和COHR是"双赢的"——激光市场可能保持紧张,但无需承担较低的模块组装业务。逻辑链条如下:
激光器市场集中度提升。 由于要满足65%的价值占比要求,激光器必须主要来自美国供应商。在EML激光器领域,Lumentum、Broadcom、Mitsubishi Electric合计市占率高达72%;在CW-DFB LD领域,Broadcom与Sumitomo Electric并列第一,Coherent与LandMark/LuxNet合计占整体产能的74%。
LITE自身定位与规则高度契合。 LITE在会议中明确指出,仅凭当前定价结构下的光模块销量本身,对他们来说并不是最具吸引力的业务。规则既逐步实施,又不限制足够多的内容在美国本土,恰好解决了这两个问题。
COHR的垂直整合优势。 Coherent加速推进6英寸InP晶圆的生产以支持大规模量产,同时掌握底层激光芯片制造和下游光模块完整封装能力。其PhotonLink平台已获得20家客户合作,形成从材料到系统的全链条竞争力。
当日股价表现:
| Coherent | +10.9% | 319.19美元 | 350美元 |
| Lumentum | +7.67% | 1,045.78美元 | 1,220美元 |
| AXT | +5.68% | — | — |
| AAOI | +8.12% | — | — |
Lumentum 2026年迄今涨幅约185%,Coherent约72%。Lumentum FY26第四季度营收同比增长109%至10亿美元,调整后每股收益3.23美元,超出市场预期的2.97美元,并指引下一季度营收12.25亿至12.75亿美元。
3.2 承压方:中国光模块厂商
短期实质影响有限。 3.2T产品要到2027年下半年才有产品推出,2028年下半年才放量。禁令即便今年通过,对2026年和2027年国内光模块厂的实际业绩基本没有影响,真正受冲击的是2028年以后的供给预期和估值变化。
中际旭创敞口最大。 1.6T份额高、对英伟达依赖深,暴露度在三家龙头中最大。新易盛客户分散于AWS/Meta的LPO方案,对单一客户依赖较低。
国产光芯片间接承压。 源杰科技第一大客户(旭创系)占比53.35%,是真实敞口;但其2026H1毛利率80.42%,在国产替代加速逻辑下也存在反向对冲。
3.3 关键风险与不确定性
"65%达标即可过关"的推论尚不成立。 原始口径是美国来源零部件成本占比达65%(2029年起75%),源自政府采购"国内最终产品"标准,FCC拟议规则仅作为参考口径。FCC对"生产"的认定还涉及设计、光学制造、核心测试与供应链控制,规则落地存在变数。
FCC最终规则的实际落地更为克制。 2026年9月10日,FCC在《联邦公报》正式发布最终规则,明确将光模块排除在受限品类之外,主要中国光模块厂商均不在Covered List上。最终规则不仅没有出台针对中国光模块的专项进口禁令,反而在脚注中明确注明主要中国光模块厂商不在限制范围内。
技术路线分歧可能影响规则效果。 行业产品速率重心正更多向6.4T倾斜,亚马逊等核心客户2027年放量产品以6.4T为主。若美国云厂商直接跳过3.2T向6.4T演进,3.2T限制的实际约束力可能被削弱。
InP衬底供应瓶颈。 2026年全球InP衬底总需求预计达260万至300万片,有效合规产能仅约75万片,供需缺口超过70%,行业已进入高景气紧缺周期。AXT和日本住友合计掌握全球80%的InP基板产能,AXT预计2027年底产能再翻倍。对于能够确保InP衬底稳定供应的厂商,在这一轮AI驱动的光通信景气周期中均具备显著竞争优势。
3.4 估值层面的审慎提示
Lumentum当前估值约为未来12个月收入的14倍,对于一家制造物理组件的公司而言,这一倍数已处于较高水平(尽管曾一度接近20倍)。在当前的估值水平下,执行层面几乎没有容错空间——主要风险包括公司自身的执行风险,以及宏观环境恶化的可能性。周四的上涨更多反映的是投资者对整个光学板块的投资热情,未来的回报将取决于需求能否持续强劲至2027年。
四、总结和展望
摩根士丹利这份报告的核心贡献在于,将FCC光模块限制的讨论从"全面禁令"的极端叙事,校准为"3.2T代际+65%美国BOM豁免"的精细化政策推演。其投资逻辑的实质是:限制措施不会切断中国光模块厂商的出口通道,但会通过BOM要求将更多价值量留在美国本土的激光器和DSP环节。
周四Lumentum和Coherent的大涨是三重催化共振的结果:摩根士丹利报告触发的"美国国产替代"预期、伯恩斯坦的首次覆盖给予"跑赢大盘"评级、以及Coherent PhotonLink平台和Lumentum OCP峰会等公司层面的积极进展。三者叠加,形成了当日光学板块的强劲上涨。
但投资者需注意一个关键事实:FCC最终规则已于2026年9月正式发布,光模块被明确排除在受限品类之外,主要中国厂商不在Covered List上。摩根士丹利报告中讨论的"3.2T限制"属于对未来政策方向的推演,而非已经落地的规则。当前围绕3.2T的政策博弈,其实际约束力可能被技术路线向6.4T演进所削弱。
对于LITE和COHR而言,受益逻辑清晰但并非无风险:InP衬底供应瓶颈、扩产执行风险、高估值下的容错空间有限,以及行业周期波动,都需要持续跟踪验证。投资者应在认可AI光通信结构性增长逻辑的同时,对这些不确定性保持清醒认知。
免责声明:文章中的所有内容仅代表作者的观点,与本平台无关。用户不应以本文作为投资决策的参考。
你也可能喜欢
一张图看商品支撑阻力:金银油气+铂钯铜农产品期货(2026年10月2日)
10月1日美市更新支撑阻力:18品种支撑阻力(金银铂钯原油天然气铜及十大货币对)
美国股市-标普500指数和纳斯达克指数上涨,因通胀放缓抑制了市场对美联储加息的预期
自我判断见顶以来,原油一路稳步下跌,目前已触及我在图表上标注的第一个下行目标位 260930
加密货币价格
更多


