
美债利差急剧收窄、倒挂警讯再现:CFD 交易者应关注什么?
油价走高推升通胀担忧,加上市场重新评估美联储(Fed)后续加息的可能性,美国国债收益率曲线近期快速趋平。2 年期与 10 年期美债收益率利差已从 2 月接近 75 个基点,大幅收窄至约 22 个基点,令市场开始讨论:收益率曲线是否将再度倒挂?
对于股市投资者与 CFD 交易者而言,这不仅是债券市场的技术信号,更可能牵动金融、公用事业、成长股,乃至黄金与股票指数的价格表现。
什么是收益率曲线倒挂?
一般情况下,投资者持有期限较长的债券,会要求更高的收益率,以补偿其承担的时间与通胀风险。因此,10 年期美债收益率通常高于 2 年期美债收益率。
但当市场认为短期利率将因 Fed 加息而走高、未来经济增长可能放缓时,短期限债券收益率可能快速上升,逐渐追近甚至超过长期限收益率。此时,2 年期收益率高于 10 年期收益率,即称为“收益率曲线倒挂”。
历史上,收益率曲线倒挂经常被视为经济衰退的领先预警信号。不过,市场不应将其视为百分之百准确的预测,而应理解为金融条件收紧、增长预期降温,以及资产重新定价风险上升的信号。
加息预期为何重新升温?
近期收益率曲线趋平,主要受到三项因素影响:
1. 油价上涨带来通胀压力
能源价格走高会直接影响消费者物价与企业成本。若油价维持高位,市场将担心通胀回落速度放缓,甚至再度升温。
2. 市场押注 Fed 可能进一步加息
2 年期美债收益率对政策利率尤为敏感。当交易员预期 Fed 仍有加息空间时,2 年期收益率往往上升得比 10 年期更快,进而压缩长短债收益率利差。
3. 经济与通胀数据仍具韧性
即使高利率环境持续,美国经济增长、劳动力市场与部分风险资产表现仍未明显转弱。这使 Fed 缺乏快速转向宽松政策的理由,也提高了“利率在高位停留更久”的可能性。
市场目前关注的重点,不只是 Fed 是否再次加息,而是高利率将持续多久。若利率长时间维持在高位,企业融资成本、房地产市场活动、消费者信心与银行放贷意愿都可能受到影响。
收益率曲线倒挂是否等于经济衰退?
答案是不一定,但不能忽视。
过去多次美国经济衰退前,确实都出现过收益率曲线倒挂;不过,倒挂与衰退之间通常存在时间差,常见区间约为数个季度至一年以上。此外,历史上也曾出现倒挂或极度趋平后,经济并未立即陷入衰退的“假阳性”情况。
值得注意的是,市场常使用不同的利差组合来判断衰退风险:
-
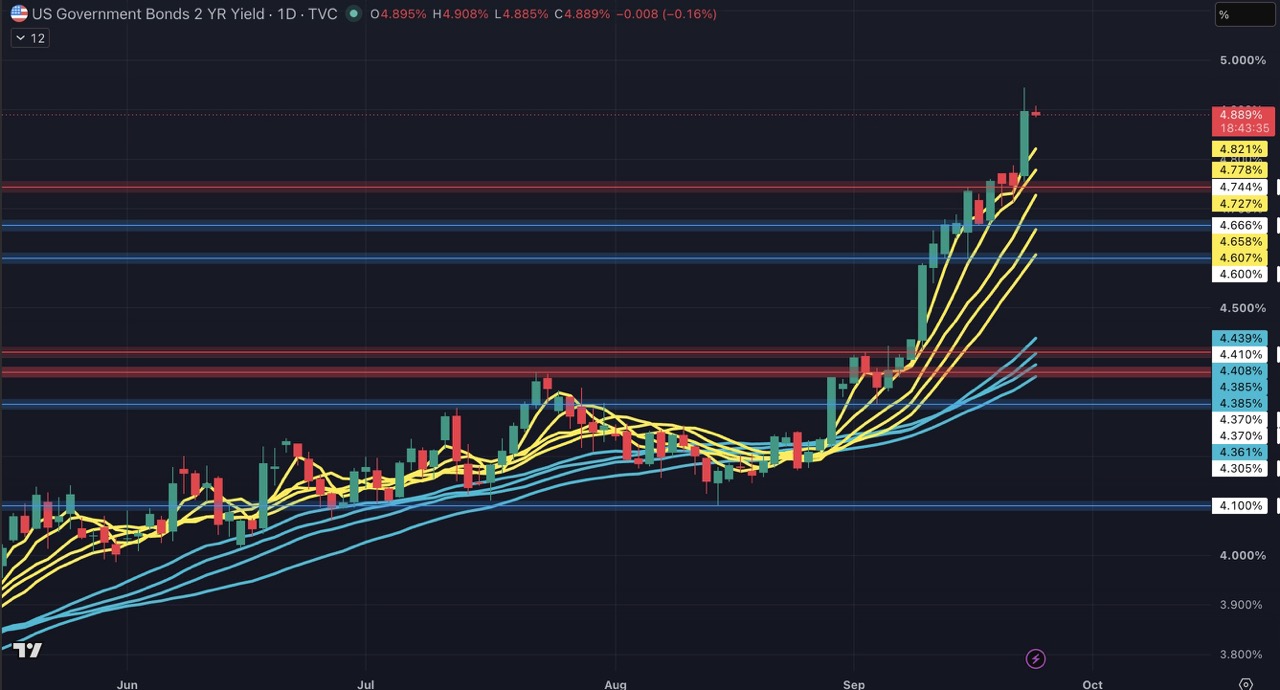
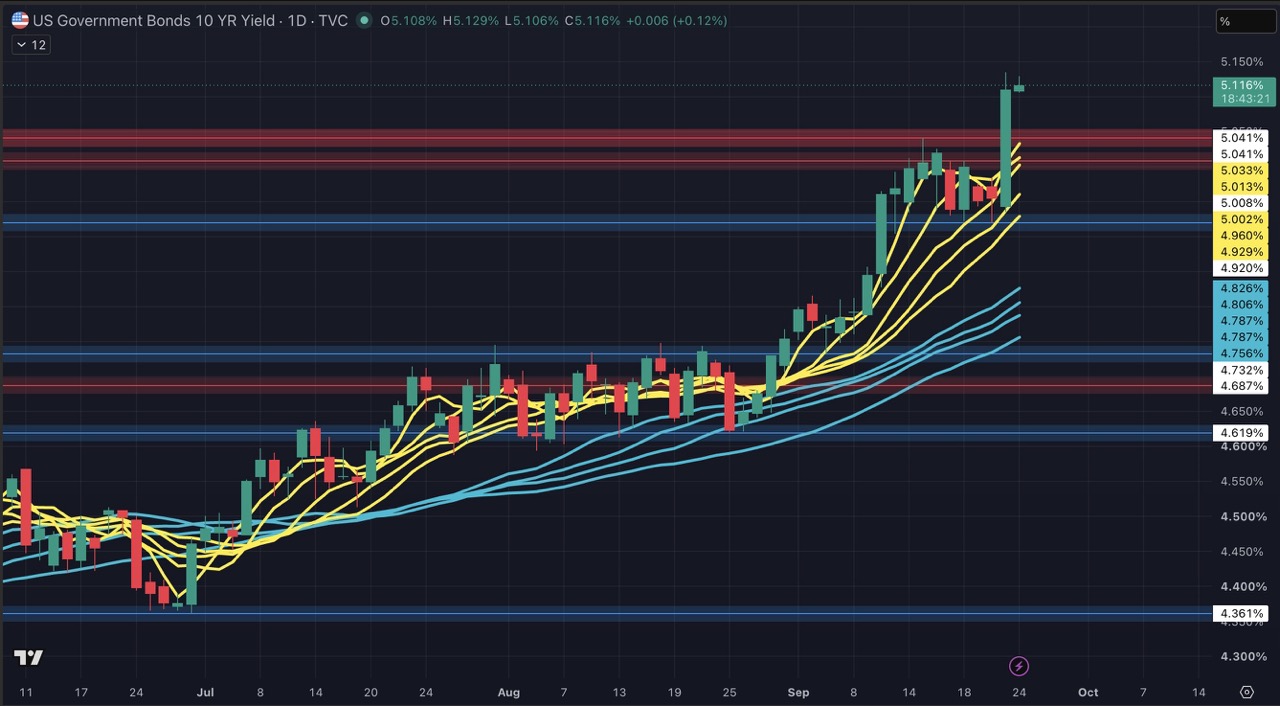
2 年期 vs. 10 年期美债收益率:较常用于观察市场对 Fed 政策与经济前景的即时定价。
 |
 |
-
3 个月期国库券 vs. 10 年期美债收益率:部分研究机构认为,这组利差对预测衰退更具参考价值。
以文中引用的克利夫兰联储模型为例,该模型以 3 个月期与 10 年期利差估算,未来一年发生衰退的概率仍约为 12.3%。这意味着债市虽已发出警示,但尚未形成“衰退必然到来”的共识。
因此,交易者更适合将收益率曲线视为一项风险温度计,并结合油价、通胀数据、就业报告、Fed 官员讲话与企业财报进行综合判断。
最受伤的两大板块:金融与公用事业
金融股:净息差可能被压缩
收益率曲线趋平或倒挂,对银行业通常不是好消息。
银行的典型商业模式,是以相对较低的成本吸收短期存款,再以较高利率提供中长期贷款。当短期利率快速上升、但长期利率未同步走高时,银行的资金成本可能增加,放贷收益却未必能同比例提升,进而压缩净利息收入与净息差。
这也是金融板块在收益率曲线趋平阶段容易承压的原因。若市场同时开始担忧经济放缓,还可能进一步提高坏账、贷款需求下降与资本市场业务降温的风险。
对于 CFD 交易者而言,金融股及金融类股指数的波动,可能对以下数据格外敏感:
-
Fed 利率决策与利率点阵图
-
美国 CPI、PCE 与就业报告
-
银行财报中的净利息收入与放贷展望
-
2 年期、10 年期美债收益率及两者利差变化
公用事业股:高利率下的估值与融资双重压力
公用事业是典型的资本密集型产业,需要长期投入电网、发电设备、输配管线与基础设施,因此对融资成本格外敏感。
当利率上升时,公用事业公司可能面临更高的债务成本;同时,其高股息特征也会受到挑战。若美债收益率升至较高水平,部分追求收益的资金可能转向风险较低的债券,降低对公用事业股息收益的偏好。
此外,高利率也会压低市场对“长期限资产”的估值。公用事业未来现金流相对稳定,但增长速度通常较慢,因此在折现率上升时,估值压力可能更加明显。
10 年期美债收益率站上 5%,对股市意味着什么?
10 年期美债收益率接近或触及 5%,通常被视为风险资产的重要压力测试。
一方面,较高的无风险利率将提高股票估值的折现率,尤其不利于依赖远期增长预期的科技股与高估值板块。另一方面,债券收益率上升也提高了持有现金与固定收益资产的吸引力,可能使部分资金从股票市场流出。
但本轮市场也显示出不同之处:AI 投资、科技资本支出与大型企业盈利增长,暂时为美股提供支撑。因此,即使收益率在高位徘徊,主要股票指数仍能维持相对强势。
这反映市场目前正处于两股力量的拉锯之中:
-
利率与通胀压力:不利于高估值资产、金融板块及高负债行业。
-
AI 投资与企业盈利韧性:支撑科技、半导体及大型指数表现。
若油价后续回落,通胀压力可能缓和,Fed 的加息压力也有机会下降;反之,若能源价格持续上涨、通胀再次超预期,市场可能重新定价更高的终端利率。
黄金与股票指数交易者可关注哪些变量?
在收益率曲线趋平、加息预期升温的环境中,黄金与股票指数往往会出现更快、更明显的波动。
黄金:关注实际利率与避险情绪
黄金不支付利息,因此名义利率与实际利率上升,通常会提高持有黄金的机会成本,并对金价形成压力。不过,若地缘政治风险升高、金融市场避险情绪增强,黄金又可能获得避险买盘支持。
黄金交易可重点关注:
-
美国 CPI、PCE 与非农就业数据
-
Fed 利率决策及政策措辞
-
美元指数走势
-
美国实际收益率
-
油价与地缘政治风险变化
股票指数:关注板块轮动与利率敏感度
对美国股票指数而言,利率上升未必立即导致全面下跌,但可能加剧板块分化。金融、公用事业与高负债行业可能相对脆弱;科技、半导体与 AI 相关企业则仍可能受到企业盈利与资本支出的支持。
交易股票指数时,可关注:
-
美国 2 年期与 10 年期美债收益率
-
收益率曲线利差是否进一步收窄或倒挂
-
Fed 对通胀与经济增长的最新评估
-
大型科技公司财报与 AI 资本支出
-
原油价格是否持续推高通胀预期
结论:倒挂不是卖出信号,而是风险管理信号
收益率曲线逼近倒挂,代表市场对未来利率、经济增长与通胀的看法正在转变。虽然历史经验显示,倒挂常与衰退风险有关,但它并不代表市场将立即反转,更不代表所有股票都会同步下跌。
现阶段更值得留意的是,高利率环境对金融与公用事业板块的压力,以及油价、通胀与 Fed 政策对黄金和主要股票指数波动的放大效应。对交易者而言,与其单押衰退或牛市情境,不如持续追踪收益率曲线、通胀数据与板块轮动,并通过止损、杠杆控制与仓位管理来应对市场变化。
想把握利率、油价与 Fed 政策带来的市场波动?可通过 Bitget CFD 关注并交易黄金与股票指数产品,把握多空双向机会。CFD 属于杠杆产品,价格波动可能放大盈亏,交易前请审慎评估自身风险承受能力。
Bitget 提供的所有交易教学仅供教育用途,不应视为金融建议。所分享的策略与示例仅供参考,未必反映实际市场状况。CFD 交易涉及重大风险,包括可能造成资金损失。过往表现并不保证未来结果。请务必进行充分研究,并了解所涉及的风险。Bitget 不对用户所作出的任何交易决策负责。


- 什么是收益率曲线倒挂?
- 加息预期为何重新升温?
- 收益率曲线倒挂是否等于经济衰退?
- 最受伤的两大板块:金融与公用事业
- 10 年期美债收益率站上 5%,对股市意味着什么?
- 黄金与股票指数交易者可关注哪些变量?
- 结论:倒挂不是卖出信号,而是风险管理信号
 如何构建 AI 投资组合:使用 Bitget TradFi 投资黄仁勋提出的 AI 5 层架构2026-09-24 | 5m
 CFD市场展望:高利率延续、AI动能与地缘原油风险下的跨资产交易机会2026-09-24 | 10m
 高利率预期升温与地缘风险:黄金、股指与原油 CFD 高波动定价阶段2026-09-24 | 15m