
市场更新行业热点股票黄金/指数行情解读
美国中期选举牵动政策预期:聚焦国会权力重组、美元利率与黄金美股的选后表现
中级
2026-11-05 | 15m
一、本周市场摘要
本周市场焦点集中于美国中期选举,以及国会权力分配可能如何改变未来两年的财政政策、政府监管与市场风险偏好。
对金融市场而言,选举的关键并非单纯判断哪个政党胜出,而是观察:
结果与市场预期存在多大落差,以及权力重组是否足以改变经济增长、通胀、利率与企业盈利前景。
若民主党取得参议院与众议院控制权,美国将形成共和党掌握白宫、民主党主导国会的分裂政府格局。减税、财政支出与重大改革的立法协商可能更加困难,但这不必然构成美股利空。政策变动受限可能降低部分不确定性;另一方面,原先预期的减税或刺激措施若难以推进,也可能削弱部分企业的盈利利好。
美元与黄金同样不存在固定的“选举方向”。若市场下调增长与利率预期,美元可能承压,黄金可能获得支撑;若通胀黏性、财政风险或政治争议推升收益率与避险需求,两者则可能呈现不同反应,甚至短期同步走强。
提供的五次历史中期选举统计显示,黄金与标普 500 在部分选后观察期间具有较一致的上涨记录,美元方向则较分歧。但样本仅涵盖 2006、2010、2014、2018 与 2022 年,不能将历史上涨次数直接视为本次行情的胜率。
本周及后续市场焦点包括:
-
参众两院控制权是否明朗,席位优势是否超出市场预期;
-
媒体预测、实际计票与官方认证结果是否存在落差;
-
分裂政府是否改变减税、财政支出与监管政策的落地概率;
-
生活成本议题是否推动两党调整经济政策优先顺序;
-
US02Y、US10Y 与实际收益率如何反映选后政策预期;
-
DXY 是否由利差、增长预期或避险需求主导;
-
US500、NAS100 与 US30 是否出现行业轮动;
-
XAUUSD 能否获得利率回落或政治避险需求支撑;
-
UKOUSD、USOUSD 是否受到能源政策消息影响,且有无基本面配合。
整体而言,市场观察重心正由“谁取得国会多数”,转向“哪些政策能落地,以及何时影响基本面”。
二、本周市场主题
1. 国会权力重组:预期差比政党标签更重要
若民主党重掌两院,市场首先需要区分:这是已被充分定价的结果,还是超出预期的政治转向。
除了多数党归属,还应观察:
-
席位优势:微弱多数与明显多数,对议程安排及党内协商的影响不同。
-
胜选分布:摇摆选区翻盘与传统优势地区失守,可能传递不同政治信号。
-
市场原先预期:预期内结果可能反应有限,意外结果则可能引发快速重新定价。
-
结果确定程度:席位争夺接近、重新计票与法律争议,可能延长不确定性。
分裂政府可能限制重大立法,但国会多数并不代表能单方面改变全部政策。总统否决权、参议院程序及行政部门既有权限,仍会影响最终结果。
因此,选后行情应区分“第一时间的情绪反应”与“后续政策的实质影响”。若价格先反映政策承诺,但法案最终受阻,早期行情就可能反转。
可关注标的:US500、NAS100、US30、DXY、XAUUSD
2. 生活成本议题:政治压力不等于通胀立即下降
若可靠的选后调查确认,食品、住房、能源与借贷成本是影响投票的重要因素,选后政策讨论可能更加聚焦民生经济。
可能受到关注的领域包括:
-
住房供给与家庭负担;
-
医疗费用与保险成本;
-
能源价格与供应安全;
-
中小企业融资及运营成本;
-
家庭税负与财政支持;
-
关税、移民与劳动力供给。
不过,政策目标与实际效果之间仍有落差。例如,补贴可能减轻部分家庭负担,但若同步刺激需求,也可能增加通胀压力;增加住房或能源供给,则通常需要较长时间才能影响价格。
对市场而言,关键不是政策是否宣称“降低生活成本”,而是措施将如何改变供需、政府支出与通胀路径。
国会权力更替也不会自动改变美联储的政策判断。
若数据显示通胀放缓、经济降温,市场可能提高降息预期;若通胀依然黏着,利率回落空间仍可能受限。
可关注标的:DXY、US02Y、US10Y、XAUUSD、US500
3. 美股指数:分裂政府未必利空,行业分化更值得关注
 |
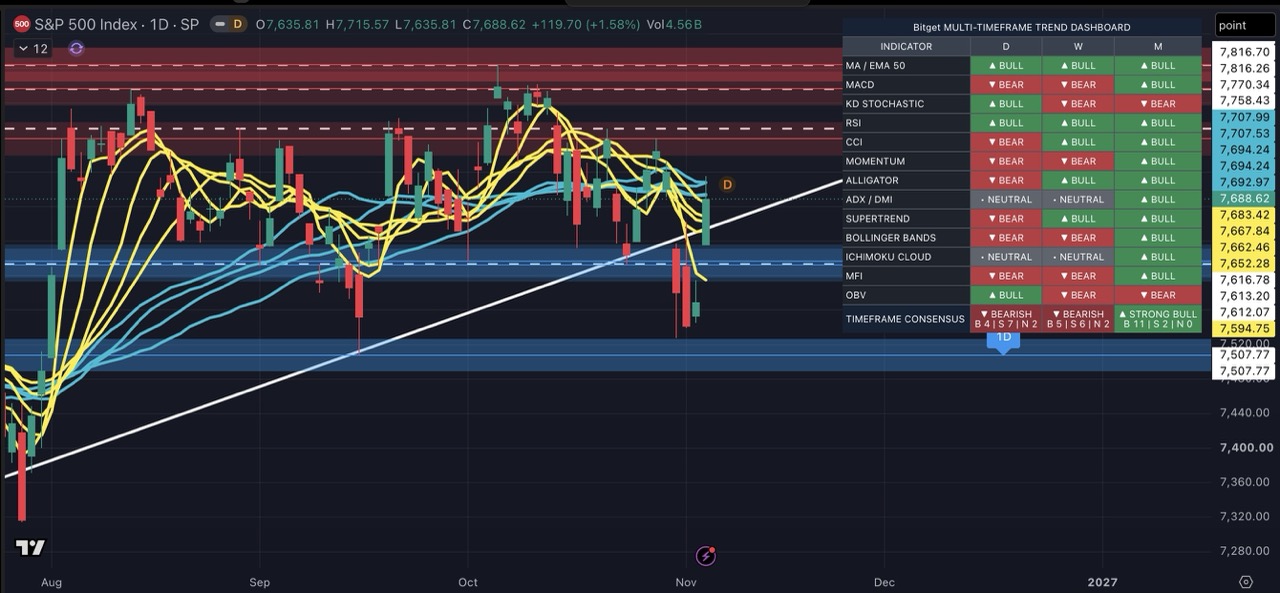 |
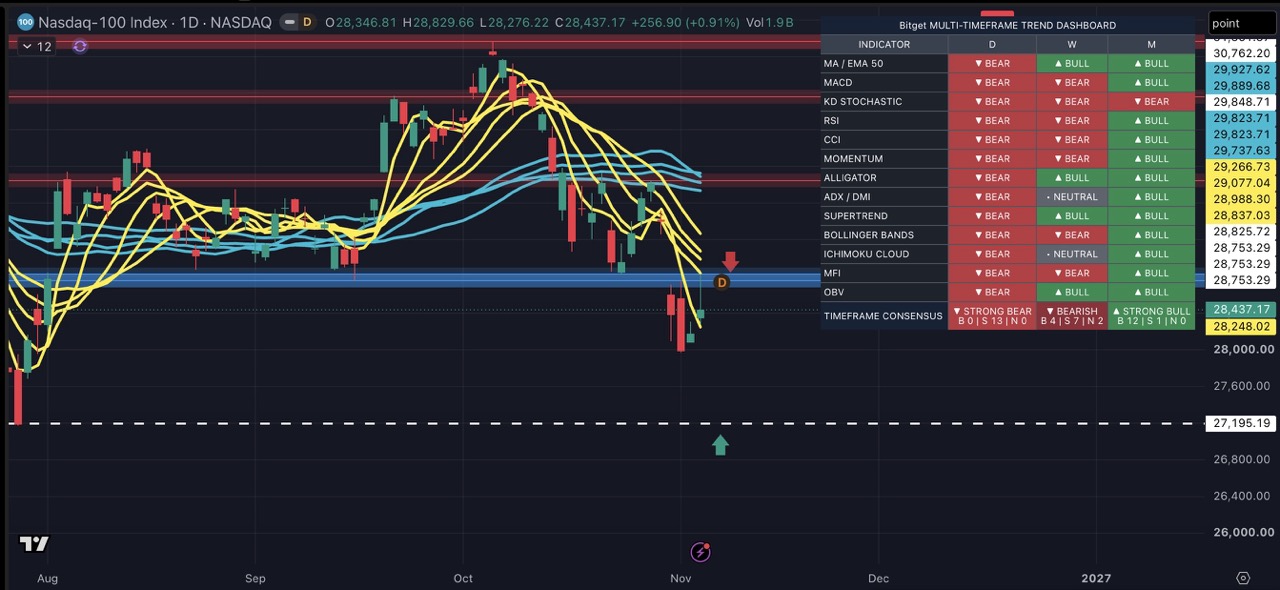
美股的选后走势,仍需结合企业盈利、利率与经济状况判断。国会僵局可能降低政策剧烈变动,也可能阻碍市场期待的减税或财政刺激,因此不能直接推导指数方向。
不同行业的政策风险敞口亦不相同:
| 行业 | 选后主要观察方向 |
| 科技 | 监管、贸易限制、AI 投资与利率对估值的影响 |
| 金融 | 金融监管、税制、信贷需求与收益率曲线 |
| 能源 | 开采政策、环境规范、许可程序与全球油市供需 |
| 医疗 | 药价、保险制度、政府支付与政策协商 |
| 工业与基建 | 政府支出、制造业投资及贸易政策 |
对 NAS100 而言,若收益率下降且企业盈利预期维持稳定,估值可能获得支撑;但若利率回落源于明显的增长恶化,盈利压力仍可能抵消利好。
US500 与 US30 则需观察行情是否由少数权重股带动,或扩散至金融、工业与其他经济周期敏感板块。
可关注标的:US500、NAS100、US30、US10Y
4. XAUUSD 与 DXY:利率、避险与财政预期共同定价
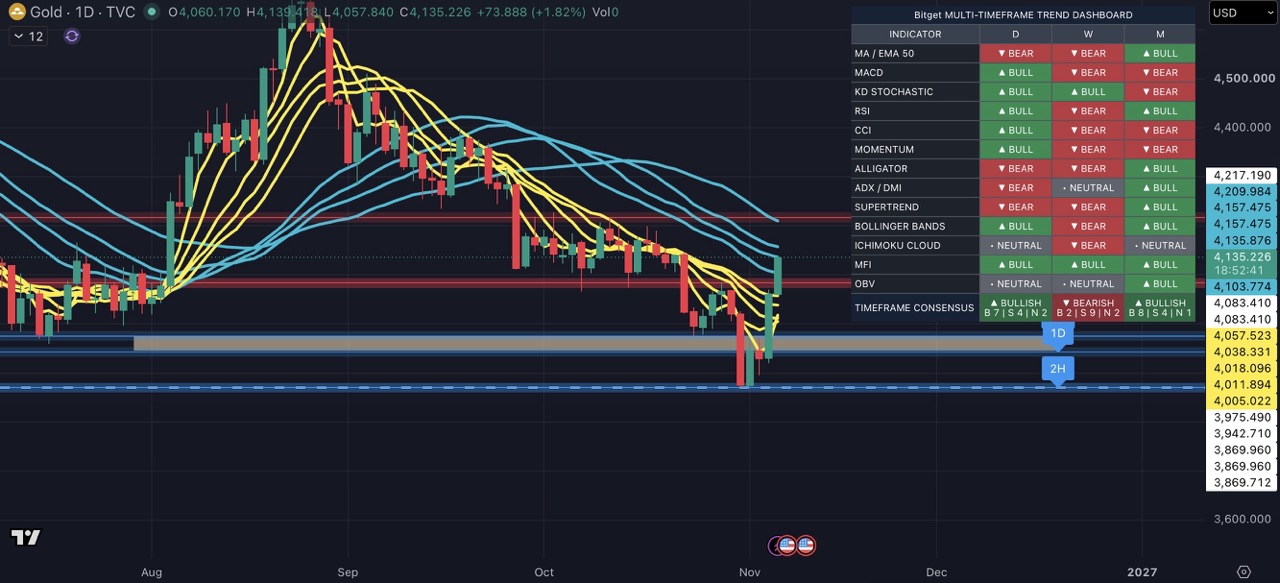
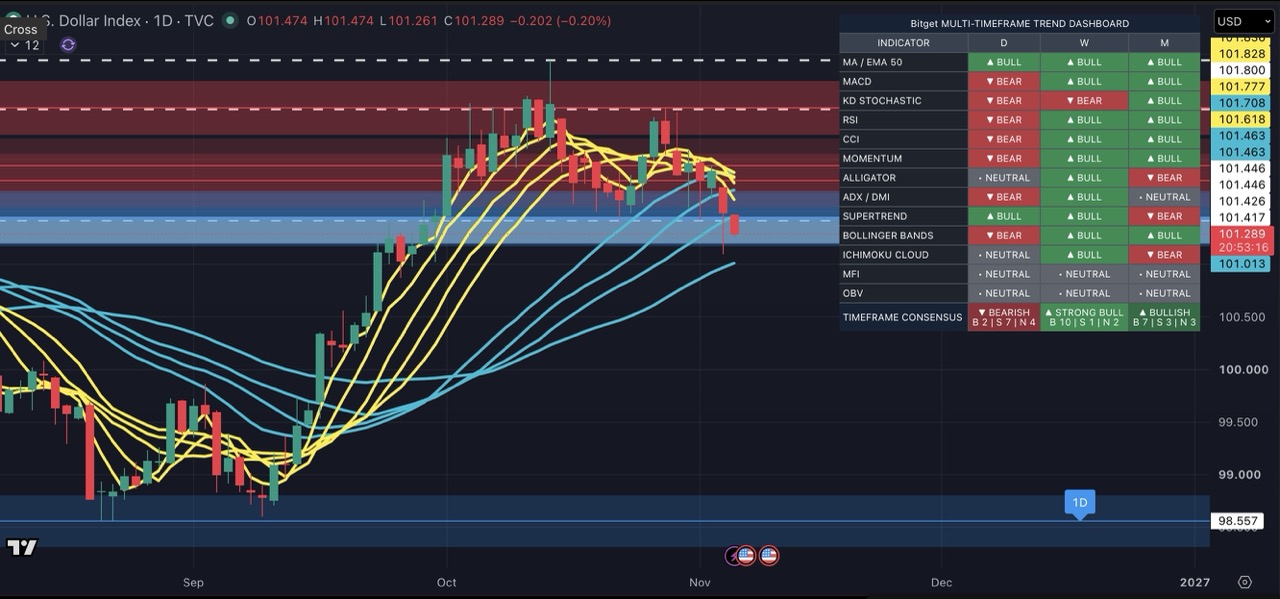
黄金与美元的选后反应,可能因市场主导因素不同而改变。
 |
 |
| 市场情景 | 美元可能反应 | 黄金可能反应 |
| 增长预期降温、降息预期升高 | 利差支撑减弱,可能承压 | 若实际收益率下降,可能受益 |
| 通胀黏着、政策利率预期上调 | 可能获得利差支撑 | 可能受到实际利率上升压制 |
| 政治争议或结果延迟 | 可能受避险资金支持 | 可能受避险需求支持 |
| 政策不确定性下降、风险偏好回升 | 取决于利差与资金流向 | 避险溢价可能回吐 |
上述关系并非必然。尤其是名义收益率上升时,需要进一步判断究竟来自实际利率、通胀预期,还是期限溢价变化,不能直接视为黄金的单一利空。
美元也需要比较美国与其他经济体的政策路径,而非只看美国国内政治。
可关注标的:XAUUSD、DXY、US02Y、US10Y
5. 选后历史统计:黄金与美股较一致,美元方向分歧
根据提供的数据,2006、2010、2014、2018 与 2022 年五次中期选举后,主要资产表现如下:
| 资产 | 选后 1 个月 | 选后 3 个月 | 选后 6 个月 | 选后 12 个月 |
| 标普 500 | 上涨 4/5 次;平均 +1.01% | 上涨 4/5 次;平均 +4.12% | 上涨 5/5 次;平均 +7.54% | 上涨 5/5 次;平均 +8.22% |
| DXY | 上涨 3/5 次;平均 −0.23% | 上涨 3/5 次;平均 +0.61% | 上涨 2/5 次;平均 −1.20% | 上涨 3/5 次;平均 −0.27% |
| 黄金 | 上涨 5/5 次;平均 +3.56% | 上涨 5/5 次;平均 +6.87% | 上涨 5/5 次;平均 +10.56% | 上涨 4/5 次;平均 +18.97% |
每个资产、每个期间均为五次选举样本;以上为价格变化,不是扣除交易成本后的 CFD 收益。
这组数据提供三项观察:
-
黄金短中期表现较一致:五次样本中,选后 1、3、6 个月均上涨。
-
美股中期表现较正面:标普 500 在选后半年与一年皆录得上涨。
-
美元没有固定方向:上涨次数较多,也可能因少数较大的跌幅而出现负平均收益。
但五次样本不足以建立稳定的交易规律。“五次皆涨”不代表本次上涨概率为 100%,也无法证明涨幅由选举造成。不同年份的货币政策、经济状况与估值条件,都可能左右结果。
历史数据适合用来建立观察框架,不宜直接转化为入场信号;2026 年尚未完成的观察期间,也不能并入完整历史样本。
6. 能源政策与选民结构:区分长期信号与短线催化剂
选举可能改变能源监管、开采许可与政策协商,但油价仍由全球需求、OPEC+ 决策、库存、出口与地缘政治共同决定。
对 UKOUSD 与 USOUSD 而言,需要确认:
-
消息是政治表态、政策提案,还是已生效措施;
-
政策是否需要立法、预算或行政配套;
-
何时能实际改变供给、需求或企业成本;
-
全球油市基本面是否支持同一方向。
同样地,拉美裔等关键选民的投票变化,可能影响未来贸易、移民与财政立场,但必须依据可靠调查区分州别、年龄、收入与投票率,不能从个别选区翻盘推论全国一致转向。
这类结构性政治信号更适合中长期政策分析,而非直接作为短线买卖依据。
可关注标的:UKOUSD、USOUSD、US500、DXY
三、主要 CFD 资产交易逻辑
| 标的 | 可能的支撑因素 | 可能的压力因素 | 主要确认指标 |
| US500 | 政策不确定性下降、盈利稳健、利率回落 | 刺激预期落空、盈利下调、收益率上升 | 财报、市场广度、US10Y |
| NAS100 | 实际利率下降、科技盈利与 AI 投资延续 | 估值压力、监管或贸易限制、增长预期转弱 | 实际收益率、科技财报、资本支出 |
| US30 | 工业与金融盈利改善、内需及投资具韧性 | 财政协商受阻、成本上升、经济降温 | 制造业、消费与企业投资数据 |
| XAUUSD | 实际收益率下降、美元转弱、避险需求升高 | 实际收益率上升、美元走强、避险溢价回吐 | DXY、实际利率、政治风险 |
| DXY | 相对利差扩大、美国增长较强、避险需求 | 相对利差缩小、降息预期升高、资金流出 | 美国与其他经济体政策预期 |
| UKOUSD/USOUSD | 供应收紧、库存下降、地缘风险升高 | 需求走弱、供给增加、风险溢价回吐 | OPEC+、库存、出口与航运 |
| US02Y/US10Y 相关产品 | 须依据合约报价方式判断 | 须依据合约报价方式判断 | 美联储预期、通胀、增长与期限溢价 |
四、后续一周关注重点
选举结果的确认与争议风险
区分媒体预测胜选、候选人宣布胜选、计票结果与官方认证。若席位争夺接近,重新计票或法律争议可能延长市场波动。
政策消息能否进入实际程序
追踪减税、财政支出、医疗、能源与监管措施是否进入法案或行政程序,避免将政治宣示当成已落地政策。
利率市场如何重新定价
观察 US02Y、US10Y 与实际收益率,区分市场交易的是降息、通胀、增长放缓,还是财政与期限溢价风险。
经济数据是否支持政治叙事
依据实际公布日程追踪通胀、就业、薪资、消费与经济活动数据。选民的经济感受值得关注,但不能取代可验证的基本面数据。
美股行情是否扩散
观察指数上涨是否伴随市场广度改善,以及金融、工业、能源、医疗与科技的相对表现。
选后波动与交易成本
重大消息期间应留意点差、流动性、滑点与隔夜费。一般止损单不保证以指定价格成交,隔夜持仓亦需预留足够保证金缓冲。
五、本周总结
本周市场的核心信息是:
选举决定政治权力分配,但价格方向仍由预期差、政策落地与经济基本面共同决定。
若民主党重掌参众两院,分裂政府可能限制重大立法,但不必然导致美股下跌,也不能直接推论美元走弱或黄金上涨。真正值得追踪的是,政策协商将如何改变财政刺激、企业成本、通胀与利率预期。
五次历史选后统计显示,黄金与标普 500 在部分期间具有较正面的表现记录,美元则较分歧。但小样本与不同宏观环境,意味着这些结果只能提供参考,不能替代当前行情确认。
短线可重点观察以下跨市场关系:
-
降息预期升高、实际收益率下降:可能支撑黄金与成长股,但仍需确认盈利前景。
-
通胀黏着、利率预期上调:可能支撑美元,并提高黄金与高估值科技股的压力。
-
政治争议升温:美元与黄金可能同受避险需求支持,股市波动亦可能扩大。
-
政策协商受阻:先前依赖减税或刺激预期的行情可能修正。
-
能源政策出现实质变化:仍需与全球供需、库存及地缘风险交叉验证。
💡
选后交易的重点不是追逐第一波行情,而是核实结果、建立多情景计划,并确认价格与基本面是否相互支持。
如欲通过 Bitget CFD 追踪相关市场,应先通过官方渠道确认所在地区的服务可用性、交易资格、产品规格、点差、隔夜费与保证金要求。CFD 属高风险杠杆产品,可能迅速放大损失;交易前应控制仓位、设定可承受损失,并审慎管理跳空与事件风险。
Bitget 提供的所有交易教学仅供教育用途,不应视为金融建议。所分享的策略与示例仅供参考,未必反映实际市场状况。CFD
交易涉及重大风险,包括可能造成资金损失。过往表现并不保证未来结果。请务必进行充分研究,并了解所涉及的风险。Bitget 不对用户所作出的任何交易决策负责。


推荐阅读
 DXY:12月加息概率刚降至77%——101.20仍是买入位吗?2026-11-05 | 5m
 美国中期选举四大重点:若民主党重掌参众两院,金融市场将如何反应?2026-11-05 | 5m
 美国中期选举若变天:特朗普施政受掣肘,黄金、美元与美股如何布局?2026-11-05 | 5m
新用户最高可得 6200 USDT 及西甲精美周边!
立即领取