
Một tuần kinh hoàng của thị trường chứng khoán Mỹ! AI tạm ngừng bán tháo, nhưng dữ liệu lao động mạnh mẽ dấy lên hồi chuông cảnh báo về việc tăng lãi suất; liệu đà phục hồi vào thứ Sáu chỉ là "cú nhảy của con mèo chết"?

Chứng khoán Mỹ tuần này trải qua biến động dữ dội, phiên thứ Sáu các cổ phiếu bán dẫn phục hồi kỹ thuật sau khi quá bán, nhưng tính chất phục hồi còn gây nghi ngờ — số liệu việc làm phi nông nghiệp (non-farm payrolls) vượt xa kỳ vọng, khiến xác suất tăng lãi suất vào tháng 12 tăng vọt lên từ 70% đến 85%. Thị trường trong bối cảnh lo ngại AI vẫn chưa tan, lại thêm áp lực thắt chặt lãi suất, sự phục hồi ngày thứ Sáu liệu là sự ổn định thực sự hay chỉ là một "cú bật mèo chết", ý kiến trái chiều ngày càng rõ rệt.
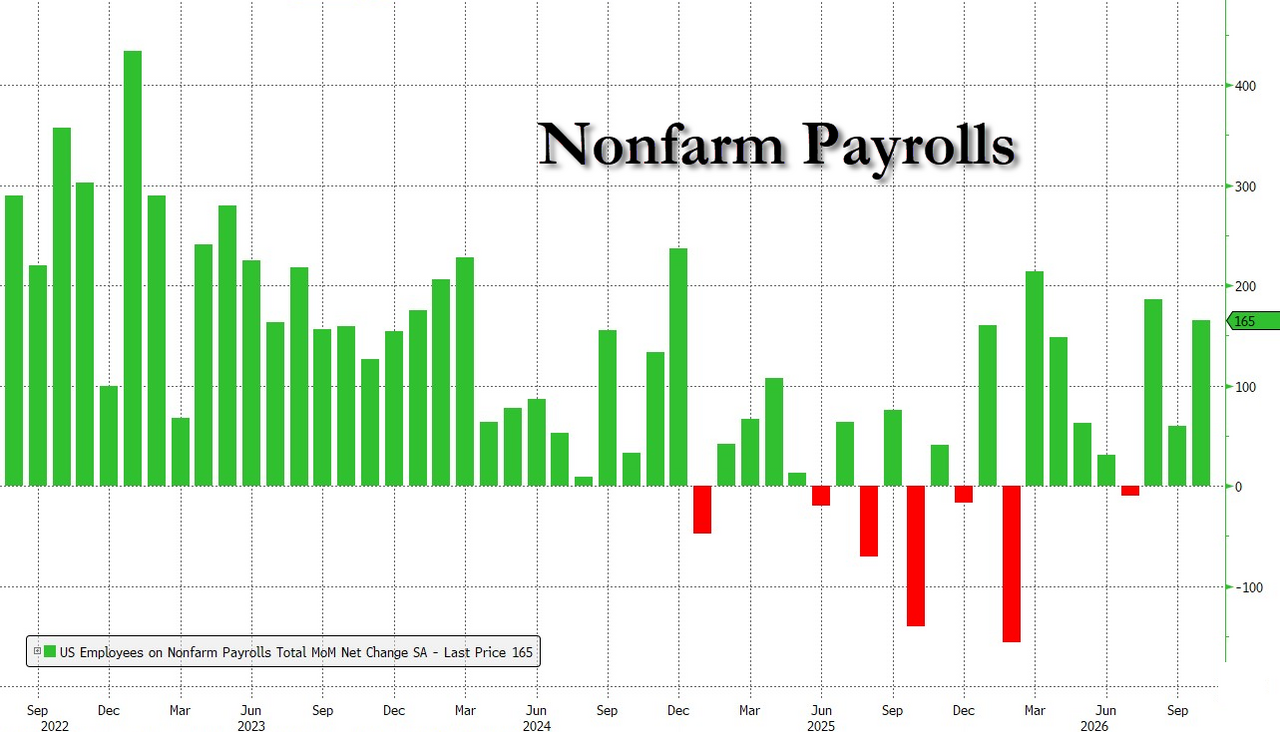
Bộ Lao động Mỹ (BLS) ngày thứ Sáu công bố báo cáo việc làm phi nông nghiệp tháng 10 gần như vượt mọi kỳ vọng: số việc làm mới tăng thêm 165.000, vượt xa dự báo thị trường là 70.000, tỷ lệ thất nghiệp bất ngờ giảm xuống 4,1%, thu nhập bình quân theo giờ tăng 3,1% so với cùng kỳ năm trước, tất cả đều cao hơn dự kiến.
Sau khi công bố số liệu, lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 2 năm có lúc tăng 7 điểm cơ bản lên 4,54%, lợi suất kỳ hạn 10 năm tăng lên 4,87%, xác suất thị trường đặt cược vào việc tăng lãi suất tháng 12 có lúc tăng vọt lên 85%. Trong bối cảnh cổ phiếu liên quan đến AI bị bán tháo mạnh tuần này, báo cáo này cung cấp sự hỗ trợ thực chất cho việc Fed tiếp tục thắt chặt chính sách, khiến thị trường chịu áp lực từ cả "lo ngại AI" lẫn "đe dọa tăng lãi suất".
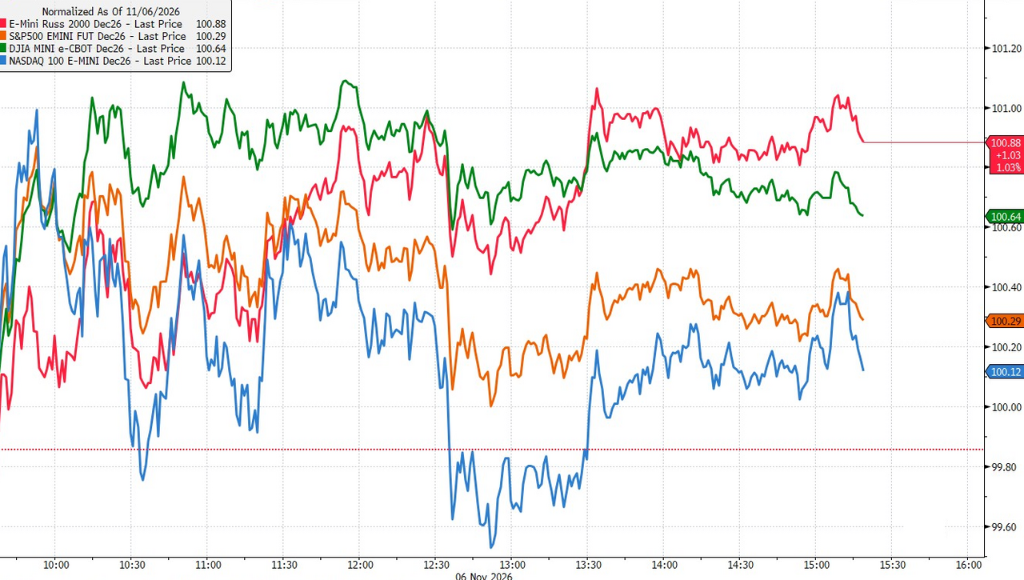
Kết phiên thứ Sáu, chứng khoán Mỹ biến động trái chiều, chỉ số Nasdaq 100 tăng 1,35%, chỉ số Philadelphia Semiconductor tăng khoảng 3%, nhưng S&P 500 chỉ nhích nhẹ 0,3%, Dow Jones giảm 0,5%, độ rộng thị trường yếu, phần lớn cổ phiếu vẫn giảm giá. AMD tăng mạnh 11%, Intel tăng 7,71%, Qualcomm tăng 5,52%, Micron tăng 5,12%, Nvidia tăng 2,78% — các mã giảm mạnh nhất ngày thứ Năm lại là những mã phục hồi mạnh nhất ngày thứ Sáu, cho thấy đà tăng lần này có thể phần lớn do kỹ thuật phục hồi quá bán, thay vì đảo chiều xu hướng dựa trên yếu tố cơ bản.
Phi nông nghiệp vượt ba lần kỳ vọng, tăng lãi suất tháng 12 trở lại bàn nghị sự
Mức độ vượt kỳ vọng của dữ liệu việc làm phi nông nghiệp tháng 10 khiến thị trường trở tay không kịp. 165.000 việc làm mới không chỉ vượt xa kỳ vọng chung 70.000, mà còn cao hơn dự đoán cao nhất của mọi tổ chức Wall Street, lệch tới 5 độ lệch chuẩn so với kỳ vọng trung vị. Trong đó, khu vực tư nhân tăng thêm 159.000 việc, vượt xa dự kiến là 65.000, khu vực công chỉ đóng góp 6.000 vị trí.
Dữ liệu điều chỉnh cũng góp phần làm tăng thêm bất ngờ. Số việc làm tháng 8 điều chỉnh tăng thêm 53.000 lên 186.000, tháng 9 tăng thêm 31.000 lên 60.000, tổng cộng hai tháng tăng thêm 84.000. Cùng lúc đó, theo khảo sát hộ gia đình, việc làm mới trong một tháng đạt 463.000, lần thứ ba liên tiếp vượt 400.000; số lao động toàn thời gian tăng mạnh 714.000, cao thứ hai từ năm 2026, lao động bán thời gian giảm 242.000.
Dữ liệu về tiền lương và tỷ lệ thất nghiệp cũng vẽ nên bức tranh "quá nóng toàn diện". Tỷ lệ thất nghiệp tháng 10 giảm từ 4,2% xuống 4,1%, tốt hơn dự báo giữ nguyên ở 4,2%; thu nhập bình quân theo giờ tăng 0,4% so với tháng trước, cao hơn dự báo 0,3%, tăng 3,1% so với cùng kỳ, đảo ngược kỳ vọng trước đó của thị trường về lần đầu tiên rớt dưới 3%. Theo số liệu Bloomberg sau khi công bố số liệu, thị trường giữ nguyên mức định giá Fed sẽ nâng lãi suất ít nhất 40 điểm cơ bản trước tháng 9/2027, xác suất tăng lãi suất 25 điểm cơ bản vào tháng 12 có lúc tăng lên 85% sau khi công bố số liệu.
Kỳ vọng tăng lãi suất bùng phát trở lại, phe diều hâu của Fed nhận được "hậu thuẫn"
Báo cáo này được công bố vào thời điểm khá nhạy cảm. Đầu tuần này, tính bền vững của đầu tư cơ sở hạ tầng AI bị nghi ngờ, Nasdaq chứng kiến mức giảm mạnh nhất trong một ngày kể từ tháng 3/2020, thị trường từng đặt cược Fed có thể sẽ làm chậm thắt chặt do điều kiện tài chính thắt chặt. Và báo cáo phi nông nghiệp này lại vừa vặn cung cấp đủ không gian chính sách cho các quan chức Fed theo trường phái diều hâu.
Giới tài chính Wall Street nhìn chung cho rằng, báo cáo này hỗ trợ căn bản để Fed có thể tiếp tục tăng lãi suất, khiến phương án tăng lãi suất tại cuộc họp tháng 12 trở thành hiện thực trở lại. Tuy vậy, một số nhà phân tích vẫn thận trọng, cho rằng biến động kéo dài của thị trường chứng khoán và triển vọng đầu tư AI thiếu chắc chắn, vẫn có thể là lý do để Fed giữ nguyên lãi suất.
Chuyên gia phân tích mà thị trường xem là "người phát ngôn mới của Fed" nhận định, báo cáo tự nó không làm lung lay nhận định cơ bản của Fed về tăng trưởng kinh tế và lạm phát, nhưng việc tài sản AI bị bán tháo liệu có làm thay đổi thực chất điều kiện tài chính hay không, có thể trở thành biến số mới cho quyết định tháng 12. Đồng thời, thị trường cần sát sao theo dõi liệu Chủ tịch Fed Waller coi trọng dữ liệu việc làm mang tính trễ, hay ưu tiên các tín hiệu thị trường mang tính tiên lượng — điều này sẽ quyết định trực tiếp hướng đi của phiên họp tháng 12.
Đà phục hồi ngày thứ Sáu thiếu sức thuyết phục
Xét về diễn biến phiên thứ Sáu, đặc điểm cấu trúc của đợt phục hồi này khá đáng ngờ. Cổ phiếu ngành chip dẫn đầu tăng, nhưng lại chủ yếu là những mã giảm mạnh nhất trong tuần — AMD tăng ngay 11% chỉ một ngày, Intel tăng 7,71%, Qualcomm tăng 5,52%, mối tương quan nghịch "giảm nhiều, tăng mạnh" này phù hợp với logic phục hồi kỹ thuật khi quá bán, chứ không phải là sự đảo chiều căn bản trong tâm lý thị trường.
Thước đo độ rộng thị trường còn cho thấy rõ hơn đà phục hồi thiếu căn cứ. S&P 500 cả ngày chỉ tăng 0,3%, Dow Jones giảm 0,5%, nghĩa là mức tăng điểm của chỉ số hầu như chỉ do một số cổ phiếu vốn hóa chip lớn dẫn dắt, đa số thành phần vẫn giảm giá. Sự phân hóa giữa các cổ phiếu lớn vốn dĩ là biểu hiện điển hình của thị trường chưa lấy lại lòng tin.
Đáng chú ý hơn, đợt phục hồi ngày thứ Sáu lại diễn ra trong bối cảnh vĩ mô không mấy tích cực. Số liệu phi nông nghiệp xác nhận tăng lãi suất tháng 12 trở lại nghị trình, lợi suất trái phiếu Mỹ 2 năm lên 4,54%, chỉ số đồng USD tăng tới 0,74% trong ngày, mức tăng lớn nhất kể từ tháng 6, tất cả đều gây áp lực lên tài sản rủi ro.
Các nhà phân tích trước đó đã chỉ ra, khi quỹ CTA đã giảm vị thế hệ thống và quỹ theo chiều mua lại "chờ đợi" một lần nữa, kiểu kết hợp như thế này — một báo cáo việc làm phi nông nghiệp quá nóng đi kèm lo ngại AI kéo dài — không cấu thành tiền đề đủ để thị trường thực sự phục hồi. Xét tổng thể về cấu trúc vị thế, đường đi của lãi suất và bối cảnh cơ bản, đợt phục hồi ngày thứ Sáu giống cú "bật mèo chết" về mặt kỹ thuật, chứ chưa phải điểm đảo chiều thực sự của thị trường giá xuống.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích

PPT trình diễn của Anthropic: "Sức mạnh tính toán" được nhắc đến 49 lần, "an toàn" 27 lần, doanh thu tăng gấp 12 lần trong một năm, mục tiêu tỷ suất lợi nhuận dài hạn là 35%
Trong video giới thiệu IPO của Anthropic, từ “năng lực tính toán” được nhắc đến 49 lần, các từ liên quan đến “an toàn” được nhắc đến 27 lần; CEO đề cập đến rủi ro vũ khí sinh học chỉ sau khoảng 30 giây mở đầu. Theo slide trình bày, doanh thu quý 3 đạt 16,956 tỷ USD, tăng hơn 12 lần so với cùng kỳ năm trước, biên lợi nhuận hoạt động sau điều chỉnh đạt 15% (GAAP là -3%), cam kết về năng lực tính toán khoảng 900,9 tỷ USD, mục tiêu biên lợi nhuận dài hạn trên 35%.
SoftBank lỗ khổng lồ 7,1 tỷ USD, giá cổ phiếu từng lao dốc 11%! Tham vọng AI của Masayoshi Son đối mặt với thách thức cung cấp điện và chi phí tài chính
Sau khi SoftBank Group công bố khoản lỗ ròng lần đầu tiên trong gần hai năm, giá cổ phiếu của công ty này đã từng giảm tới 11%. Nguyên nhân thua lỗ là do dự án trung tâm dữ liệu tại Mỹ bị giảm giá trị 3,7 tỷ USD cùng với việc định giá trí tuệ nhân tạo giảm. Giá cổ phiếu này vào thứ Tư đã chạm mức thấp nhất là 3.465 yên trên sàn giao dịch Tokyo. Trong quý tài chính thứ hai, công ty ghi nhận khoản lỗ 1,12 nghìn tỷ yên (khoảng 7,1 tỷ USD).
Giá tiền điện tử
Thêm


