
AAPL FY2026 Q4 moliyaviy hisobotidan oldingi prognoz: iPhone Duo/18 seriyasi yangi moliyaviy yilni hajm kamayishi va narx oshishi orqali qo'llab-quvvatlaydi
 2026/11/01 12:44
🔥 AQSh fond bozori issiq nuqta radari ishga tushdi! 3 asosiy AQSh fond yo'nalishlari + 6 diqqat bilan tanlangan aktsiyalar + 7 katta voqea taqvimi, shu haftada AQSh fond bozori imkoniyatlari qayerda? Hamma 22 ta savdo yo'nalishini bitta rasmda ko‘rish uchun havolani bosing→
1. Investitsiya nuqtalari tez sharhi
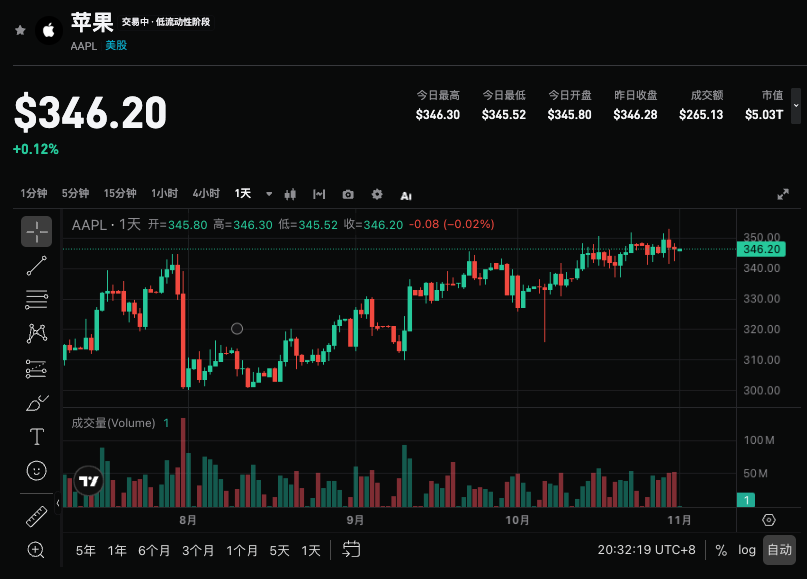
Apple (AAPL.US) AQSh sharqiy vaqti bilan 2026-yil 2-noyabr kunining savdo yopilishidan so‘ng, 2026 moliyaviy yilining to‘rtinchi chorak natijalarini e’lon qiladi. Bozor konsensus prognozi umumiy daromad taxminan 113,32 milliard AQSh dollari (+10.6% yoy), har bir aksiya uchun foyda 1,979 dollar (+7.0% yoy). Goldman Sachs daromadni 113,6 milliard AQSh dollari (+11% yoy) bo‘lib, konsensusdan bir oz yuqori va kompaniya ko‘rsatgan 9%—11% darajasining yuqori chegarasida, har aksiya uchun foyda 2,01 dollar, "Xarid qilish" reytingini saqlaydi va 12 oylik maqsad narxini 360 AQSh dollaridan 390 AQSh dollariga oshiradi. Ushbu moliyaviy hisobotning asosiy diqqat markazi iPhone 18 seriyasidagi “hajm kamayishi, narx oshishi” amalga oshadimi-yo‘qmi, Duo bukilma ekran mahsuloti ilk talab kuchliligi, hamda xizmat biznesining yetkazib berish cheklovlarida mustahkamligi va kelgusi chorak prognoziga qanchalik ochiq munosabatda bo‘lishida.
2. To‘rtta asosiy e’tibor jihatlari
Jihat 1: iPhone 18 seriyasida hajm kamayishi, narx oshishi va tuzilmani optimallashtirish
iPhone hali ham asosiy drayver. Goldman Sachs Q4da iPhone daromadi 56,56 milliard AQSh dollari (+15% yoy) bo‘lishini, bu esa ko‘rsatkich va boshqaruv “o‘rtacha ikki xonali raqamlar” yo‘riqnomasiga mos kelishini kutmoqda. Yetkazib berish miqdori taxminan 4% ga kamayadi (taxminan 57,3 mln dona), biroq o‘rtacha narx 20% ga oshadi – bu “hajm kamayishi, narx oshishi” modelini keltirib chiqaradi. Yetkazib berishning pasayishiga sabab: chiqarish tsiklining bo‘linishi (asosiy model yo‘qligi), sanoatdagi xotira va detallari ta’minoti cheklanishi, hamda narxlarning ko‘tarilishi natijasida talab bosilishi; buni bir qismi iPhone 17 qoldiq talabi hamda 18 Pro seriyasi (ayniqsa Xitoy va Hindistonda) birinchi navbatda sotilishi bilan kompensatsiyalanadi. Sanoatda umumiy smartfon yetkazilishini yirik pasayishi bilan solishtirganda (taxminan -20% dan -22% gacha), Apple ulushi 18,2% dan 22,4% ga oshdi, bu esa nisbiy mustahkamlikni ko‘rsatadi. Asosiy e’tibor haqiqiy yetkazib berishda tuzilma Pro/Pro Max’ga yanada og‘ish oladimi, hamda narx oshishi foydasi qisqa muddatda yalpi foyda marjasiga bosim qiladimi yoki yo‘qmi.
Jihat 2: Ta’minot cheklovi, yetkazish muddati va Duo dastlabki talab signallari
Ta’minot cheklanishi bu chorakning asosiy o‘zgaruvchisi. Apple o‘zining SoC ilg‘or tugun ishlab chiqarish imkoniyati yetishmayapti, DRAM yetkazilishi A20 Pro modelini yig‘ishda kechikish ehtimoli mavjud, Duo seriyasida ommaviy ishlab chiqarishda chiqimlarni pastligi, boshqaruv allaqachon sezilarli cheklovlar bo‘lishini ko‘rsatgan. Goldman Sachs yetkazish vaqti monitoringiga ko‘ra, iPhone 18 Pro seriyasi uchun dastlabki 42 kun ichida global o‘rtacha yetkazib berish vaqti 24 kunni tashkil etdi, bu avvalgi modeldan past va tezroq qisqarishga ega; Pro Max esa, nisbatan ko‘proq saqlangan. Duo oldindan buyurtma birinchi haftasida global kutish muddati taxminan 100 kun, deyarli barcha hududlarda bir xil, dastlabki talab past emas: Xitoyda birinchi haftada 18 Pro seriyasi sotilishi yil davomida +12%, bu chorakdagi Xitoy smartfon sotuvining 33% ini tashkil qilgan; Hindistonda birinchi kun dastlabki bahosi +15% dan +28% gacha. Ta’minot zanjiri fikr-mulohazasi Pro Max buyurtmasining 10%—15% ga, Duo’ning esa 30% ga oshganini, lekin 18 Pro pasayganini ko‘rsatadi – umumiy son o‘zgarishsiz, lekin tuzilma yuqori narxli mahsulotga og‘ishni ko‘rsatmoqda. Yetkazish vaqti asosan kanal zaxirasi va ta’minot imkoniyatiga bog‘liq, haqiqiy talabni boshqaruv konferensiyasidagi bayonotlar bilan baholash kerak.
Jihat 3: Xizmat biznesining mustahkamligi va Mac/iPad narx kompensasiyasi
Xizmat daromadi taxminan 10% ga o‘sishi kutilmoqda, bu konsensus va kompaniya yo‘riqnomasiga mos (kompaniya avval 9.5% ko‘rsatgan, bu yo‘lda valuta kursidagi qariyb 2.5% teskari ta’sirini o‘z ichiga oladi). Goldman Sachs xizmatlar daromadini taxminan 31,52 milliard AQSh dollari deb ko‘rsatmoqda, App Store o‘sish sur’ati +2% atrofida sekinlashmoqda, TAC (Google bo‘lishi) taxminan +11%, obuna xizmatlari esa +22%. Mac — fikrlar kelishmaydigan soha: Goldman Sachs daromadini taxminan 8,68 milliard AQSh dollari, yiliga o‘sish yo‘q, konsensus +12% dan past bo‘ladi deb kutmoqda; yetkazib berish 12% ga pasaydi, may oyida o‘rtacha narx deyarli 18% oshishi bilan qoplandi. iPad esa aksincha; daromad taxminan 7,40 milliard AQSh dollari (+6% yoy), konsensus +1% dan yuqori, may oyida 20% dan ortiq narx oshishidan foyda topdi. Xizmatning yuqori marjasi va qurilma bazasi uzoq muddatli asosiy mavzu, bu chorakda App Store va obuna o‘sishi yana bosimga tushadimi, e’tibor qilish zarur.
Jihat 4: Yalpi foyda marjasi, kelgusi chorak prognozi va qiymatni qayta baholash imkoniyati
Goldman Sachs yalpi foyda marjasini 47.8% ga baholamoqda, bu konsensus 47.5% dan yuqoriroq, kompaniya ko‘rsatgan 47%—48% (bojxona to‘lovlarining qaytarilishi chiqarilganda taxminan 46%—47%) o‘rtasiga yaqin. Operatsion xarajatlar 19,1 mlrd—19,4 mlrd AQSh dollar oraliqda bo‘lishi kutilmoqda. Eng asosiy e'tibor esa keyingi chorakda: Goldman Sachs F1Q27 uchun biroz konservativ (EPS 2,88 dollar, daromad 151,2 mlrd AQSh dollari, yalpi foyda marjasi 46,8%), barchasi konsensusdan past, kompaniya daromad uchun yo‘riqnoma o‘rtacha bir xonali foizlardan past bo‘ladi deb kutiladi. Maqsad narxi Duo chiqishidan keyin iPhone yangilash tsikli ishonchi kuchaygani uchun oshirildi, baholash ko‘rsatkichi 37 martadan 40 martagacha ko‘tarildi (NTM+1Y), bu foyda prognozi emas. Dekabr choragi yo‘riqnomasidagi va ta’minot yumshash sur’atiga oid telefon konfrensiyasi bayonotlari qisqa muddatli kayfiyat va qiymat hazmini bevosita ta’sir qiladi.
3. Xavf va imkoniyat birga mavjud
Yuqori rivojlanishga turtki bo‘luvchilar:
- iPhone daromad o‘sish sur’ati aniq 15% dan yuqori bo‘lsa, Pro/Pro Max hamda Duo tuzilmasi kutilmaganda yaxshilansa, “hajm kamayishi, narx oshishi” mantiqi tasdiqlanadi.
- Xizmat ikki xonali foizli o‘sishni saqlasa, yalpi foyda marjasi yuqori ko‘rsatkichga yaqin bo‘lsa va keyingi chorak uchun nisbatan ijobiy prognoz bersa.
- Duo dastlabki kuchli talab signallari (kutish vaqti, hududiy sotuv) bozorning yangi shakldagi qurilma yangilash tsikli kutganini kuchaytiradi.
Pastga qarab havf:
- Yetkazib berish miqdori kutilgandan ko‘proq qisqarsa yoki narx oshishi talabga bosim qilsa, iPhone daromadi “o‘rtacha ikki xonali raqam” dan past bo‘ladi.
- Ta’minot cheklovlari turishda davom etsa yoki faqat past bir xonali foizli o‘sish bo‘yicha ehtiyotkorona yo‘riqnoma berilsa, ta’til mavsumi uchun xavotir paydo bo‘lishi mumkin.
- App Store o‘sish sur’ati yanada pasaysa, valuta kursi va xarajat bosimi kutilganidan oshsa, yalpi foyda marjasi va foyda sifatini tortib ketadi.
4. Savdo strategiyasi bo‘yicha tavsiyalar
Ko‘tarilish logikasi: Agar iPhone va umumiy daromad ancha yuqori bo‘lsa, yalpi foyda marjasi barqaror bo‘lsa va boshqaruv Duo talabi va dekabr chorak prognoziga nisbatan ijobiy bo‘lsa, “xalqaro apparat sikli + xizmat mustahkamligi” mavzusi mustahkamlanadi, bu esa qiymatning tiklanishiga va maqsad narxining oshishiga asos bo‘ladi.
Pasayish riski: Agar asosiy ko‘rsatkichlar faqat mos yoki kutilganidan pastroq bo‘lsa, ta’minot cheklovi bo‘yicha bayonotlar biroz salbiy bo‘lsa yoki kelgusi chorak prognozi zaif bo‘lsa, ayniqsa, sotuv narxi allaqachon nisbatan yuqori bo‘lsa, foyda olish uchun sotuv yuz beradi.
Asosiy ko‘rsatkichlar:
- Umumiy daromad va yillik o‘sish sur’ati, iPhone daromadi hamda yetkazib berish/o‘rtacha narx tuzilmasi
- Xizmat daromadining o‘sish sur’ati va App Store/obuna bo‘limlari natijalari
- Yalpi foyda marjasi va operatsion xarajatlarning bajarilishi
- Kelgusi chorak (F1Q27) daromad prognozi va ta’minot cheklovi kutilmalari
Amaliy tavsiya: Agar natijalar kutilganidan yuqori va prognoz ijobiy bo‘lsa, narx orqaga chekinishi fonida joylashish imkoniyatiga e’tibor bering; agar natijalar o‘rtacha yoki prognoz ehtiyotkorona bo‘lsa, qisqa muddatli tebranish xavfiga e’tibor bering va yuqori narxda kirishdan ehtiyot bo‘ling. Pozitsiya va stop-loss'ni sizning shaxsiy xavfga bardoshlilik darajangizga mos ravishda moslang.
Hujjatdan voz kechish: Yuqoridagi mazmun faqat ma’lumot uchun, investitsiya tavsiyasi emas.
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
90 kun ichida deyarli 1 trillion o‘sish! AI tashqi balansdan tashqari majburiyatlar 4,1 trillion AQSh dollaridan yashirin ravishda oshib ketdi
AI infratuzilmasi bumu katta miqdordagi balans tashqarisidagi majburiyatlarni yuzaga keltirmoqda, yetti texnologiya kompaniyasi bilan bog‘liq majburiyatlar 4,11 trillion dollarga yetdi, taxminan 90 kun ichida qariyb 1 trillion dollar o‘sdi, bu balans ichidagi qarzdan ancha ko‘pdir. Ma'lumot markazlari ijarasi, xarid majburiyatlari va kafolatlar doimiy kengaymoqda, reyting agentliklarining mezonlari hali bir xil emas. Bozor boshlab tashvishlanmoqda: agar AI daromadlari majburiyatlarni qoplashni yetarli ta’minlamasa, katta xarajatlar kompaniyaning pul oqimi va qiymatiga salbiy ta’sir ko‘rsatishi mumkin.


Saqlash texnologik boshpana bo‘ladimi? Nomura: Baholanishi atigi 2-3 barobarga qoldi
Nomura hisoblashicha, saqlash imkoniyati yetishmasligi 2028 yilgacha davom etadi va aksiyadorlarga qaytariladigan foyda o‘sish bosqichiga kiradi; biroq, bozor Samsung va SK Hynix kompaniyalariga 2027 yil uchun atigi 2-3 barobar kutilgan P/E ko‘rsatkichi beradi, bunda foydaning cho‘qqiga chiqishi kutilmoqda. Baholashdagi nomuvofiqlik esa investitsiya imkoniyatini taqdim etishi mumkin.
Kripto narxlari
Ko'proq


