
Hawklar foiz stavkalarini ko'tarishga qodir emas, BMT geosiyosiy risklarni kamaytirdi, real foiz stavkalari yuqori cho‘qqiga chiqdi

Huìtōng veb-sayti 22-sentabr xabari—— Oltin bozori ehtimoliy tebranish va asos barpo etish davriga kirishi mumkin
22-sentabr kuni Yevropa va Amerika bozorlarida, BMT Bosh Assambleyasining o‘tkazilishi natijasida global geosiyosiy tavakkalchiliklar biroz pasaydi, geosiyosiy inflyatsion risk premyasi kamaydi, spot oltin esa dastlab pastlab, so‘ng ko‘tarildi va bozor mustahkamligi ko‘zga tashlandi.
Avvalgi maqolada ta’kidlanganidek, IRP (inflyatsion risk premyasi, ya’ni keng ma’nodagi inflyatsiya kutilmasi haqiqiy inflyatsiya kutilmasiga IRP ni qo‘shganimizga teng) dan tozalanganidan so‘ng, hozirda TIPS deyarli haqiqiy foiz stavkasiga teng – bu juda muhim kuzatuv nuqtasi. Hisob-kitoblarga ko‘ra, 10 yillik uzoq muddatli inflyatsiya atrofida 2.33% darajasiga “qamalgan”.
Haqiqiy foiz stavkasi = nominal foiz stavkasi – inflyatsiya kutilmasi. 2.33% uzoq muddatli inflyatsiyada inflyatsiya kutilmasining tushib ketishi deyarli imkonsiz. Nominal foiz stavkasi esa yuqori foizlar real iqtisodiyot va davlat qarzlari uchun jiddiy to‘siq bo‘lib, natijada haqiqiy foiz stavkasini yuqoriga ko‘tarish qiyinlashmoqda va u allaqachon cho‘qqilashmoqda. Natijada oltin bozori biryoqlama pasayishdan chiqib, asos topish va tebranish oynasiga kirib bormoqda.
Amerika Qo‘shma Shtatlari Federal zaxirasi rasmiylari qattiq siyosat tarafdori: ichki inflyatsiya va yakuniy talab muhim
So‘nggi paytlarda Sent-Luis Federal Rezervi rahbari Musalem va Chikago Federal Rezervi rahbari Gulsbi qattiq siyosiy signallarni yo‘llamoqda.
Ularning ta’kidlashicha, hozirgi inflyatsiya endilikda tashqi — geosiyosiy hamda energiya sektoridagi zarbalardadn — AQShning o‘zi ichki talab asosan xizmatlar va neft mahsulotlari kabi inflyatsiyani oshirayotgani sababli yuzaga kelmoqda. Ya’ni, foiz stavkalarini oshirish faqat bir martalik energiya o‘zgarishlari uchun emas, balki keng miqyosli inflyatsiya tarqalishini oldini olish uchun amalga oshirilmoqda.
Vaholanki, Besentning energiya strategiyasi yuqori bosqichda xom neft narxini pasaytirgan bo‘lsa-da, neftni qayta ishlash quvvatining mos kelmasligi tayyor neft mahsulotlari narxlarining yuqori bo‘lishiga olib keldi va yakuniy inflyatsiya chidamli bo‘lib qoldi.
Shuning uchun Federal zaxira siyosati butunlay inflyatsiyani jilovlashga yo‘naltirilgan, keskin siyosiy kursdan chekinmaydi va ehtiyotkorlik bilan foiz stavkalarini oshirish bo‘yicha imkoniyatni saqlab qoladi, bozorning foizlarni pasaytirish talablariga e’tibor bermaydi.
Besent yuqori darajadagi boshqaruvi: IRP premyasini qisqartirib, oltin bozoriga asos yaratmoqda
Bu safargi bozor o‘zgarishining asosi — Besentning makroiqtisodiy boshqaruvi: bir tomondan, Xurmuz bo‘g‘ozida harakatni barqaror tarzda ta’minlaydi va xom neft ta’minotini barqarorlashtiradi; boshqa tomondan, fiskal qarz kutilmalari orqali ayiq investorlarning inflyatsiya chiqib ketishini xafsidagi risk (ya’ni IRP) premyasini jiddiy qisqartirdi.
Bu ichki inflyatsiyani to‘liq yo‘q qila olmasa-da, TIPS uchun haqiqiy foiz stavkasining oshishini butunlay to‘sib qo‘ydi va oltin bozori uchun biryoqlama xavfni bartaraf etdi.
Asosiy narx belgilanadigan omillar: IRP qisqarishi va haqiqiy foiz stavkasining cho‘qqi bosqichi
Makro asosiy narx belgilovchi formulasi: TIPS foiz stavkasi = nominal foiz stavkasi – haqiqiy ichki inflyatsiya kutilmasi – IRP
Federal zaxira nominal foiz stavkalarini yuqori darajada ushlab turadi, Besent boshqaruvi esa IRP qisqarishini ta’minlaydi va 10 yillik uzoq muddatli inflyatsiya kutilmasini 2.33% da mahkam ushlab turadi. TIPS haqiqiy foiz stavkasi (taxminan 2.68) nominal daromadlilik bilan birga ikki cho‘qqi shaklini hosil qilmoqda, foiz stavkalarini ko‘tarish kuchi zaifladi, bu esa oltin narxlari uchun pastga tushish imkonini butkul yo‘qqa chiqardi.
2%+ super yuqori TIPS haqiqiy foiz stavkasi esa real iqtisodiyotda nihoyatda qimmat kreditlash qiymati degani, bu esa oxir-oqibat korporativ qarzlarni qayta moliyalash, aholi kreditlari va ko‘chmas mulk bozoriga yetib boradi va makroiqtisodiyotga jiddiy bosim o‘tkazadi.
Davlat qarzi bo‘yicha foiz to‘lovi barqaror emas: AQSh davlat qarzi juda katta bo‘lgani sababli, yuqori nominal va yuqori haqiqiy foiz stavkalarini saqlash byudjet uchun foiz to‘lovlarini keskin oshirib yuboradi, byudjet xarajatlarini siqib chiqaradi va fiskal sektor uchun haqiqiy foiz stavkalarini pasaytirish muhim ehtiyojga aylanadi.
Rivojlanish yo‘li: qisqa muddatda inflyatsiya kutilmasi 2.33% darajasida “mahkam”, Federal zaxira xizmat sohalari mobillashtirilgani uchun nominal foiz stavkalarini yuqorida saqlaydi, TIPS haqiqiy foiz stavkasi qisqa muddatda barqarorlikni saqlab qola oladi va oltinning kuchli surge olishiga to‘sqinlik qiladi;
Bozorning kelajak istiqbollari:
Texnologik aksiya va huquqlarga ega aktivlar esa bundan ham ko‘proq foyda ko‘rishi mumkin, chunki iqtisodiyot portlamay ham bu turi kompaniyalarga har qanday sharoitda ijobiy ta’sir qiladi
Izoh: 2.33% 10 yillik uzoq muddatli inflyatsiya, IRP taxminan 0 ga teng deb qabul qilingan holatda aniqlangan, va 10 yillik TIPS foiz stavkasi va 10 yillik davlat obligatsiyalari rentabelligi farqi orqali hisoblangan.
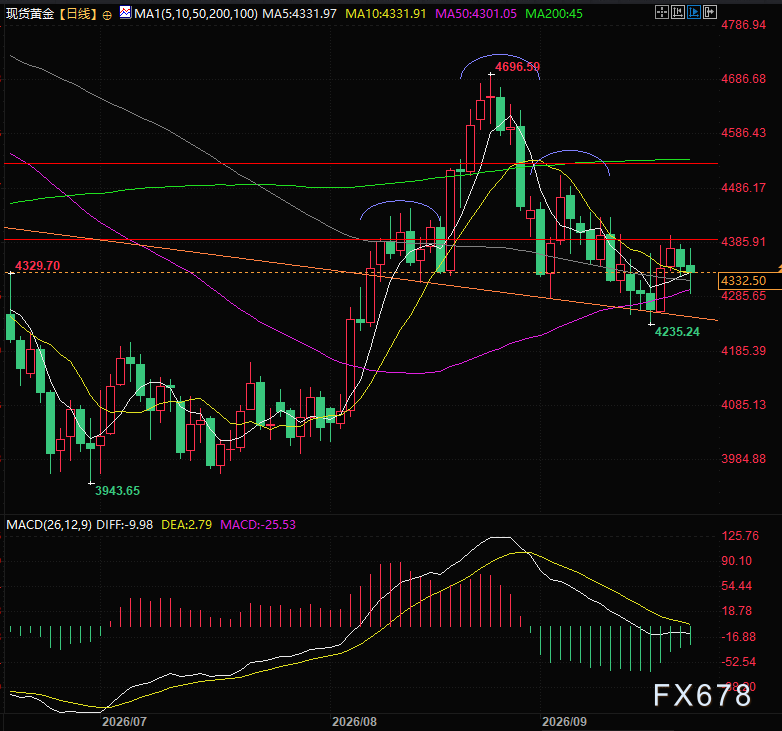
(Spot oltin kunlik grafik, manba: Yengil Huìtōng)
UTC+8 vaqti bilan 21:57 da, spot oltin hozirda bir unsiya uchun 4337 AQSh dollarini tashkil qilmoqda.
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
Bahosi oxirgi o‘n yildagi eng past darajaga tushdi! Huang Renxun Nvidia-ni "dunyoning birinchi o‘sayotgan qiymat aksiyalari" deb atadi, lekin investorlar bunga ko‘rinadi, ishonmayapti.
Nvidia kompaniyasining P/E ko'rsatkichi 17 baravaridan pastga tushdi, bu esa taxminan 2025-yil darajasining yarmiga teng. 2027-moliya yilida daromad va sof foyda mos ravishda 90% va 99% o‘sishi kutilayotgan bo‘lsa-da, kompaniya aksiyalari bu yil atigi 20% ga oshdi, bu esa Philadelphia Semiconductor Index ko‘rsatkichidan ancha orqada. Shu bilan birga, yalpi foyda marjasi ikkinchi chorakdagi 75 foizdan to‘rtinchi chorakda 72 foizdan pastga tushishi kutilmoqda, xotira xarajatlarining oshishi va mijozlarning o‘z chiplarini ishlab chiqarishi bosimni kuchaytirmoqda. AI uchun kapital xarajatlari davom etadimi-yo‘qligi esa kompaniya qiymatini yana bir bor qayta baholashda bozordagi asosiy omilga aylangan.
Hashamatbop sanoatining daromad prognozi "haddan tashqari optimistik" boʻldi! Bir oy ichida koʻplab yirik banklar birgalikda pessimistik qarash bildirdi, hashamatbop aksiyalar 2008 yildan beri eng yomon yilga yoʻl olmoqda.
RBC LVMH va Burberry reytingini "bozordagi o'rtacha darajada" ga tushirdi, hashamatli tovarlar daromadlari bo'yicha taxminlar haddan tashqari optimistik ekanini aytdi; bu sektor yil boshidan beri 15% ga pasaygan va 2008 yildan beri eng yomon ko‘rsatkichni qayd etdi.


Kripto narxlari
Ko'proq


