
Bel Fuse (NASDAQ:BELFA) 2025-yil 4-chorakda kutilganidan yuqori savdolarni e’lon qildi

Elektron tizim va qurilmalar yetkazib beruvchisi Bel Fuse (NASDAQ:BELFA) 2025-yil 4-choragida
Hozir Bel Fuse aksiyalarini sotib olish vaqti keldimi?
Bel Fuse (BELFA) 2025-yil 4-chorak asosiy ko‘rsatkichlari:
- Daromad: $175,9 million, tahlilchilar prognozi $173,4 million (yiliga 17,4% o‘sish, 1,5% ustunlik)
- Moslashtirilgan EPS: $1,98, tahlilchilar prognozi $1,10 (80,8% ustunlik)
- Moslashtirilgan EBITDA: $37,59 million, tahlilchilar prognozi $34,13 million (21,4% marja, 10,1% ustunlik)
- 2026-yil 1-chorak uchun daromad prognozi o‘rtacha $172,5 million, tahlilchilar prognozi $162,3 milliondan yuqori
- Operatsion marja: 14,7%, o‘tgan yil shu davrda 18,1% edi
- Erkin pul oqimi marjasi: 14,9%, o‘tgan yil shu davrda 1,4% edi
- Bozor kapitallashuvi: $2,91 milliard
"Bel kuchli to‘rtinchi chorakni namoyish etdi, savdo hajmi va yalpi foyda marjasi ko‘rsatkichlarimiz yuqori chegarasida bo‘ldi," dedi Farouq Tuweiq, Prezident va bosh direktor.
Kompaniya haqida umumiy ma’lumot
Ikkinchi jahon urushidan keyin elektronika bumida 26 yoshli Elliot Bernstein tomonidan asos solingan Bel Fuse (NASDAQ:BELF.A) telekommunikatsiya, tarmoq, transport va sanoat sohalari uchun elektron tizim va qurilmalarni taqdim etadi.
Daromad o‘sishi
Kompaniyaning uzoq muddatli savdo natijalari uning umumiy sifatini ko‘rsatadi. Har qanday biznes qisqa muddatli muvaffaqiyatga erishishi mumkin, biroq eng yaxshi kompaniyalar yillar davomida barqaror o‘sishga ega bo‘ladi. So‘nggi besh yilda Bel Fuse savdo hajmini har yili o‘rtacha 7,7% ga oshirgan. Bu sanoat kompaniyalari o‘rtachasidan biroz yuqori va kompaniya mahsulotlari mijozlarga mos kelishini ko‘rsatadi.
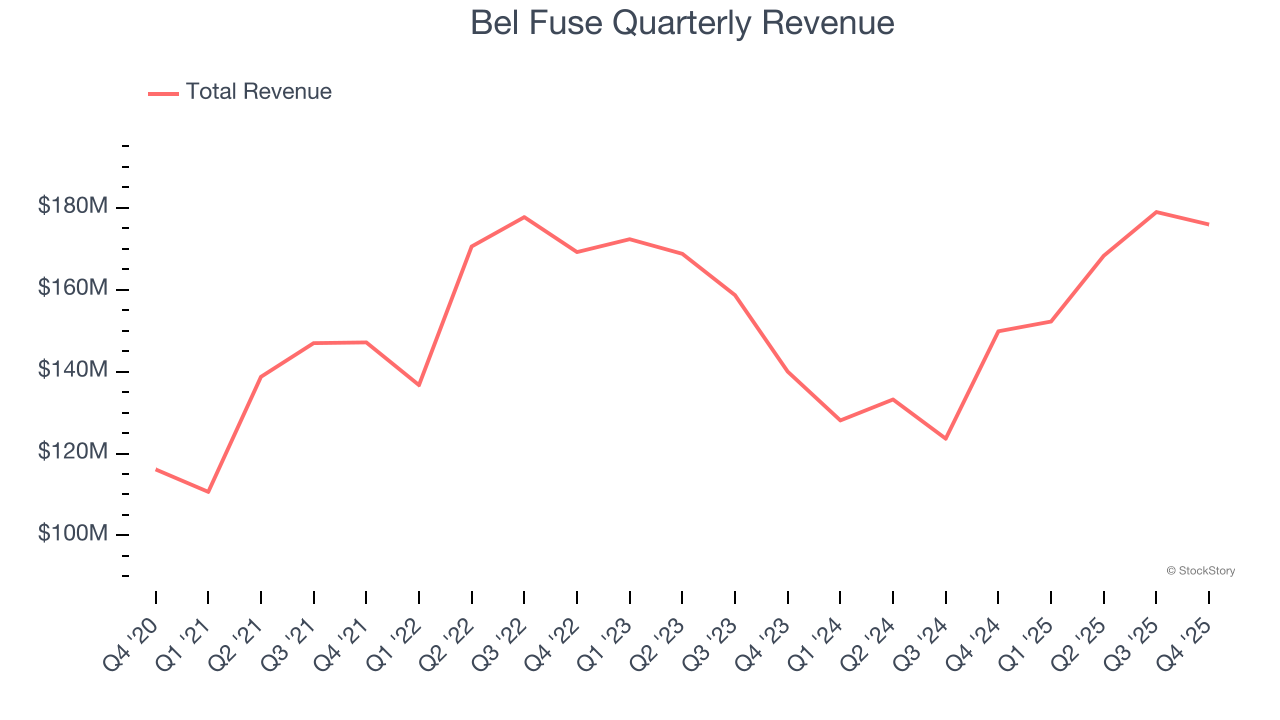
Biz, StockStory, uzoq muddatli o‘sishga eng katta ahamiyat beramiz, biroq sanoatda besh yillik tarixiy ko‘rsatkichlar sikllar, soha trendlarini yoki kompaniya tomonidan yangi shartnoma yoki muvaffaqiyatli mahsulot liniyasi kabi katalizatorlardan foydalanishni ko‘rsatmasligi mumkin. Bel Fuse’ning so‘nggi natijalari talabning sekinlashganini ko‘rsatadi, chunki so‘nggi ikki yildagi yillik daromad o‘sishi 2,7% bo‘lib, besh yillik tendentsiyadan past. Sanoatdagi kompaniyalarda daromad o‘sishining sekinlashuvi ehtiyotkorlikni talab qiladi, chunki bu iste’molchi didining o‘zgarishini va past almashish xarajatlari yordamida yuzaga chiqishi mumkin.
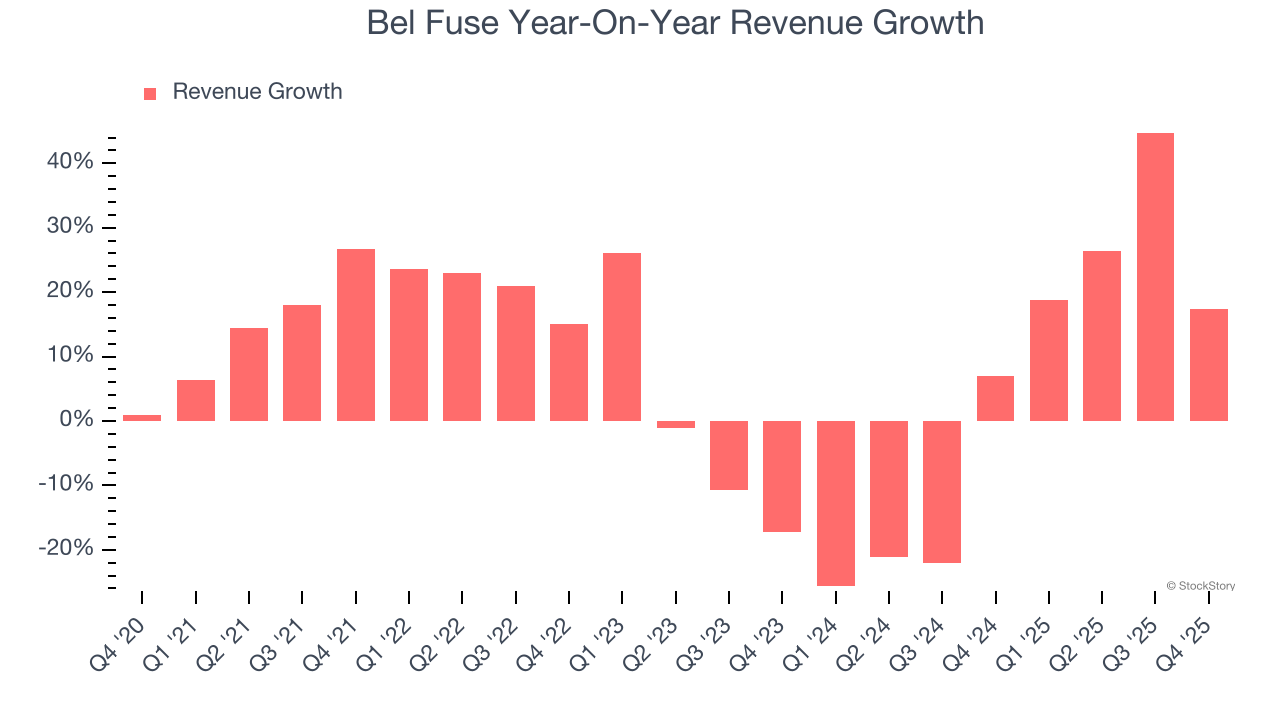
Ushbu chorakda Bel Fuse yiliga 17,4% daromad o‘sishini qayd etdi va $175,9 million daromad Wall Street prognozidan 1,5% yuqori bo‘ldi. Kompaniya rahbariyati keyingi chorakda savdo hajmi yiliga 13,3% oshishini kutmoqda.
Kelgusiga nazar tashlasak, tahlilchilar keyingi 12 oyda daromad 5,9% ga o‘sishini kutishmoqda. Bu prognoz yangi mahsulot va xizmatlari savdo o‘sishini rag‘batlantirishini ko‘rsatsa-da, hali ham soha o‘rtachasidan past.
Microsoft, Alphabet, Coca-Cola, Monster Beverage – barchasi katta trendda kuchli o‘sishga ega bo‘lgan, dastlab kam e’tibor qaratilgan kompaniyalar bo‘lgan. Biz navbatdagi shunday imkoniyatni aniqladik: Wall Street hali to‘liq baholamagan, daromadli AI yarimo‘tkazgich kompaniyasi.
Operatsion marja
Bel Fuse so‘nggi besh yilda samarali kompaniya bo‘ldi. U sanoat sektoridagi eng daromadli bizneslardan biri bo‘lib, o‘rtacha operatsion marjasi 12,2% ni tashkil qildi.
Daromadlilik tendensiyasiga qarasak, Bel Fuse’ning operatsion marjasi so‘nggi besh yilda 10,8 foiz punktiga oshdi, bu esa savdo hajmining o‘sishi natijasida kuchli operatsion leverajga erishilganini anglatadi.
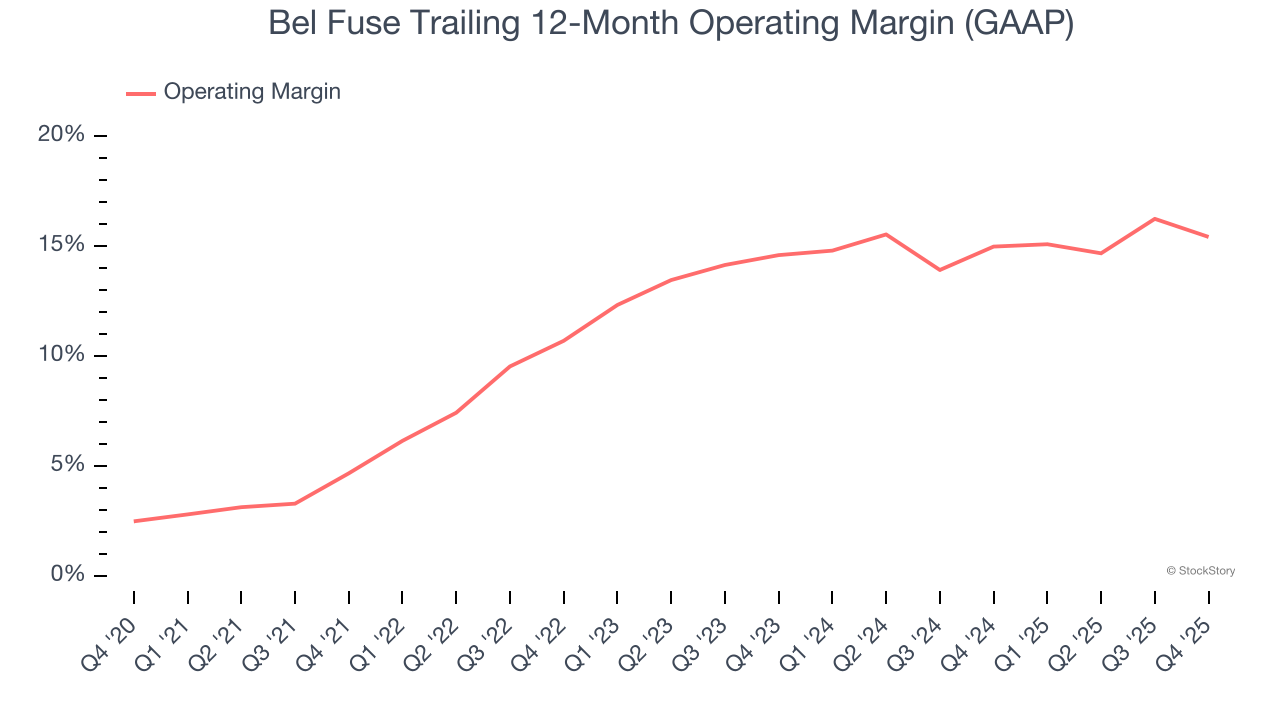
Ushbu chorakda Bel Fuse 14,7% operatsion foyda marjasiga erishdi, bu o‘tgan yilga nisbatan 3,4 foiz punktiga kamaygan. Boshqa tomondan, daromadi va yalpi foyda marjasi oshdi, demak, kompaniya samaradorligi pasaygan bo‘lishi mumkin, chunki marketing, R&D va boshqaruv xarajatlari daromaddan tezroq o‘sdi.
Har bir aksiyaga to‘g‘ri keladigan daromad (EPS)
Daromad tendensiyalari kompaniya tarixiy o‘sishini ko‘rsatsa, EPS’ning uzoq muddatli o‘zgarishi ushbu o‘sishning rentabelligini ko‘rsatadi – masalan, kompaniya reklama va promouksiyalarga haddan tashqari sarf qilib, savdo hajmini sun’iy oshirishi mumkin.
Bel Fuse’ning EPS’i so‘nggi besh yilda yillik o‘rtacha 48,1% ga o‘sdi, bu esa savdoning 7,7% yillik o‘sishidan ancha yuqori. Bu kompaniya kengaygan sari har bir aksiyaga nisbatan daromadining oshganini bildiradi.
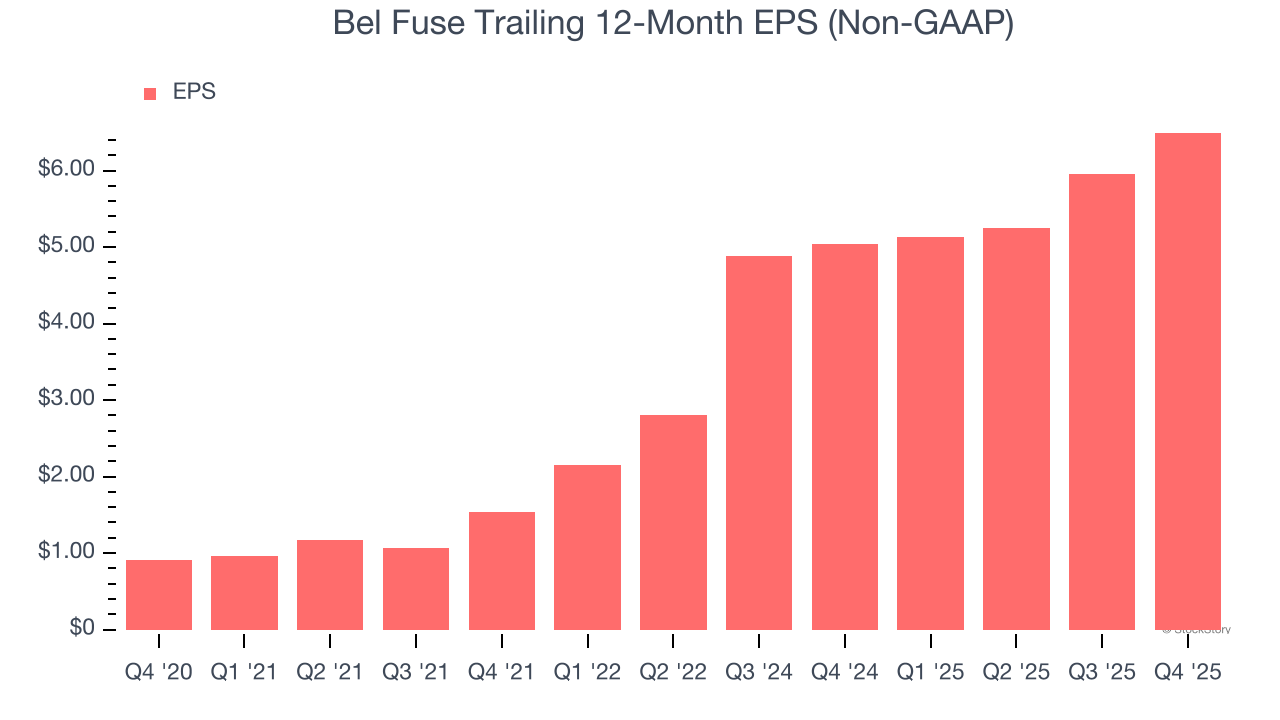
Bel Fuse’ning daromad ko‘rsatkichlarini chuqurroq tahlil qilamiz. Yuqorida aytganimizdek, Bel Fuse’ning operatsion marjasi bu chorakda pasaydi, biroq so‘nggi besh yilda 10,8 foiz punktiga kengaydi. Kompaniyaning aksiyalar soni ham 14,4% ga kamaydi, bu esa foydalilik va aksiyalarni qaytarib sotib olish EPS o‘sishini daromadga nisbatan tezlashtirayotganini anglatadi.
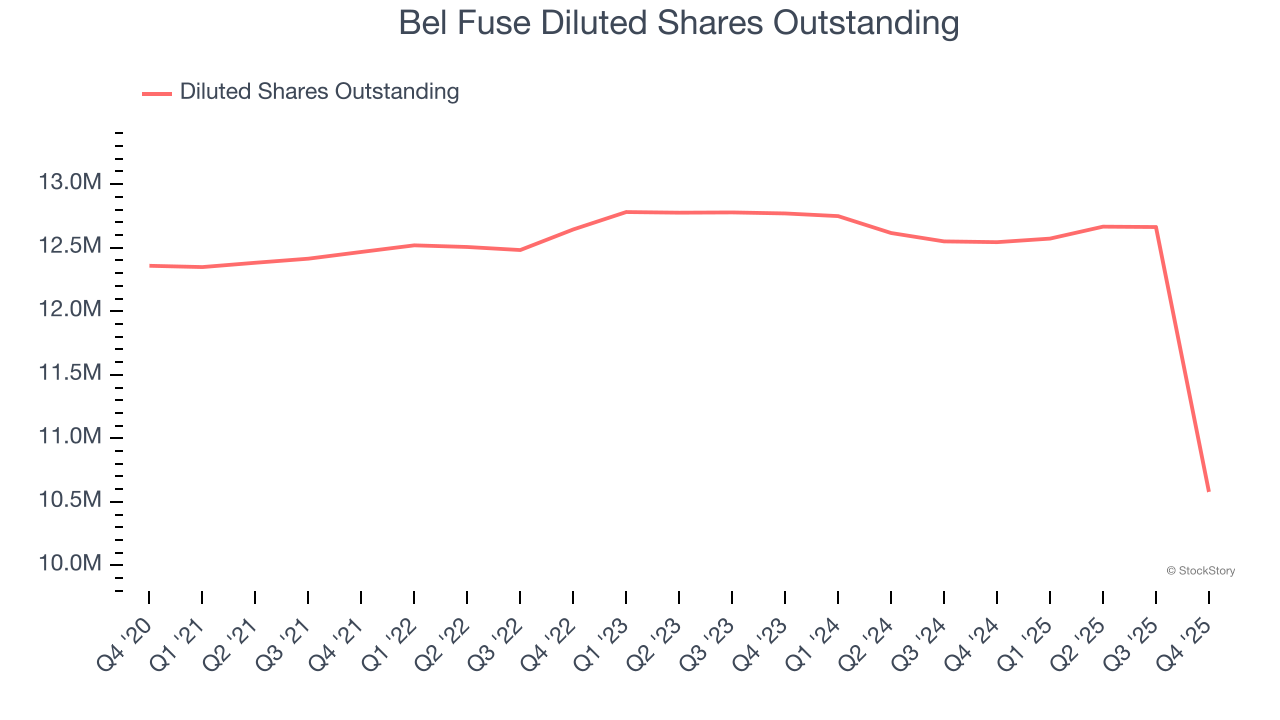
Daromad singari, biznesdagi o‘zgarishlarni ko‘rib chiqish uchun EPS’ni qisqaroq muddatda ham tahlil qilamiz.
Bel Fuse uchun bir yillik yillik EPS o‘sishi 7,9% bo‘ldi, bu esa besh yillik trenddan past. Umid qilamizki, kelgusida o‘sish tezlashadi.
4-chorakda Bel Fuse moslashtirilgan EPS $1,98 ni tashkil etdi, bu o‘tgan yil shu davrdagi $1,45 dan yuqori. Bu ko‘rsatkich tahlilchilar kutganidan ancha yuqori bo‘ldi va aksiyadorlar natijadan mamnun bo‘lishi mumkin. Keyingi 12 oyda Wall Street Bel Fuse’ning to‘liq yil EPS ko‘rsatkichi $6,49 bo‘lishini va 3,9% o‘sishini kutmoqda.
Bel Fuse’ning 4-chorak natijalaridan asosiy xulosalar
Bel Fuse tahlilchilar kutganidan yuqori EPS ko‘rsatgani yaxshi yangilik bo‘ldi. Shuningdek, EBITDA ham Wall Street prognozidan ancha yuqori chiqdi. Umuman olganda, bu yaxshi natija deb hisoblaymiz. Hisobotdan so‘ng aksiyalar narxi $214,21 da barqaror qoldi.
Hozir Bel Fuse sarmoya uchun jozibali imkoniyatmi? So‘nggi chorak natijasi muhim, biroq aksiyani sotib olish yoki yo‘qligini hal qilishda uzoq muddatli asosiy ko‘rsatkichlar va baholashlar ancha muhimdir.
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
AI baholashdagi farqlar kuchaymoqda! Anthropic IPO: Silicon Valleyda 2 trillion dollar deb baholanmoqda, Wall Street esa 1,5 trillion dollarni tan oladi
Anthropic IPO bahosi muhokamalari, Silikon vodiysi va Uoll-strit o‘rtasidagi narx belgilash tafovutiga e’tibor qaratmoqda. Silikon vodiysining venchur kapitalchilari hali ham sun’iy intellekt o‘sishiga yuqori narxlarda sarmoya kiritmoqda, ayrim investitsiya banklari esa dastlabki bosqichda taxminan 2 trillion dollarlik bahoni muhokama qilmoqda; Uoll-strit ochiq bozor muassasalari esa yuqori foiz stavkalari, hisoblash quvvati kapital xarajatlari va doimiy moliyaviy bosimlarga e’tibor qaratib, 1,5 trillion dollarlik bahoga moyil bo‘lishmoqda.
Micron (MU.US) Q4 telefon anjumani: Boshqaruv "taklif va talab muvozanatini ko‘ra olmayapmiz" deydi, kelgusi yilda 75% yetkazib berish allaqachon kafolatlangan, 2028-yil 2027-yildan ham qattiqroq bo‘ladi
Micron Technology (MU.US) rahbariyati to‘rtinchi moliyaviy chorakdagi telefon yig‘ilishida ijobiy signal berdi, ularning aytishicha, AI tomonidan rag‘batlantirilgan xotira talabi doim kuchli bo‘lib qolmoqda va 2027 hamda 2028 yillarda ham talab va taklif tarangligicha qoladi.
Muse tajribasidan so'ng, Airbnb-ni to'liq sotdim
Bir tajribali tahlilchi, Airbnb ga ko‘p sarmoya kiritgan bo‘lishiga qaramay, Meta AI ilovasi Muse ni atigi 10 kun sinab ko‘rgach, Airbnb ni to‘liq sotishga qaror qildi. Uning fikricha, Muse nafaqat uning afzalliklarini tushuna olgan, balki Airbnb ni chetlab o‘tib, to‘g‘ridan-to‘g‘ri xonani bron qilishga yordam bera olgan va narx 60% arzon bo‘lgan. Agar AI agentlari siz uchun narxlarni solishtira boshlasa, buyurtmani bekor qilib, qayta bron qilishsa, internet platformalari hayotiy ahamiyatga ega bo‘lgan “trafik to‘sig‘i” jiddiy tahdid ostida qoladi va “faol elektron tijorat” davri boshlanayotgan bo‘lishi mumkin.
Goldman Sachs: Sun'iy intellekt avval qiyinchiliklar, keyin foyda keltiradi
Kripto narxlari
Ko'proq


