
Bosim Qarshilik Ostida Kuchaymoqda
Ijrochi xulosa
- Bitcoin asosiy on-chain xarajat bazasi darajalari yaqinida ushlab turilmoqda, bu erda qo‘llab-quvvatlash sinovdan o‘tkazilmoqda va yanada tuzilmalarning zaiflashishini oldini olish uchun ishonch talab qilinmoqda.
- Qisqa muddatli egalar sharoiti hanuz nozik bo‘lib qolmoqda, asosiy zarar–foyda chiziqlarini qaytarib ololmaslik yaqinda sotib olganlarni yangi sotuv bosimiga zaif qoldirmoqda.
- Kengroq egalar xatti-harakati hanuz himoyaviy tusda, bu esa bu konsolidatsiya davri kengayishdan ko‘ra ko‘proq so‘rilish bilan boshqarilayotganini anglatadi.
- Likitlik hal qiluvchi omil bo‘lib turibdi, chunki ishtirokchilar soni kamayganiga qaramay narxlar barqarorligi saqlanmoqda, biroq yangi o‘sish uchun talabning davomiyligi zarur.
- Spot ETF oqimlari barqarorlashmoqda, 30 kunlik o‘rtacha qiymat uzoq muddatli chiqimlardan so‘ng yana neytralga yaqinlashmoqda, bu esa mexanik sotuv bosimini kamaytiradi.
- Spot CVD tarafkashligi barcha birjalarda yaxshilanmoqda, asosan Binance yetakchilik qilmoqda, bu esa chekka xarid bosimi qaytayotganini ko‘rsatadi, biroq Coinbase nisbatan barqaror qolmoqda.
- Perpetual fyucherslarda yelka hanuz sust, moliyalash asosan neytral va spekulyativ pozitsiyalar ehtiyotkorlik bilan olib borilmoqda hamda tez chiqarib yuboriladi.
- Opsion bozorlari pastga himoyalanishga o‘tmoqda, ayiqcha tarafkashlik, qisqa muddatli kutilayotgan volatilite yuqori va diler gamma noldan pastga tushdi, bu esa pastga sezuvchanlikni oshiradi.
On-chain tahlil
Zaiflik sari siljish
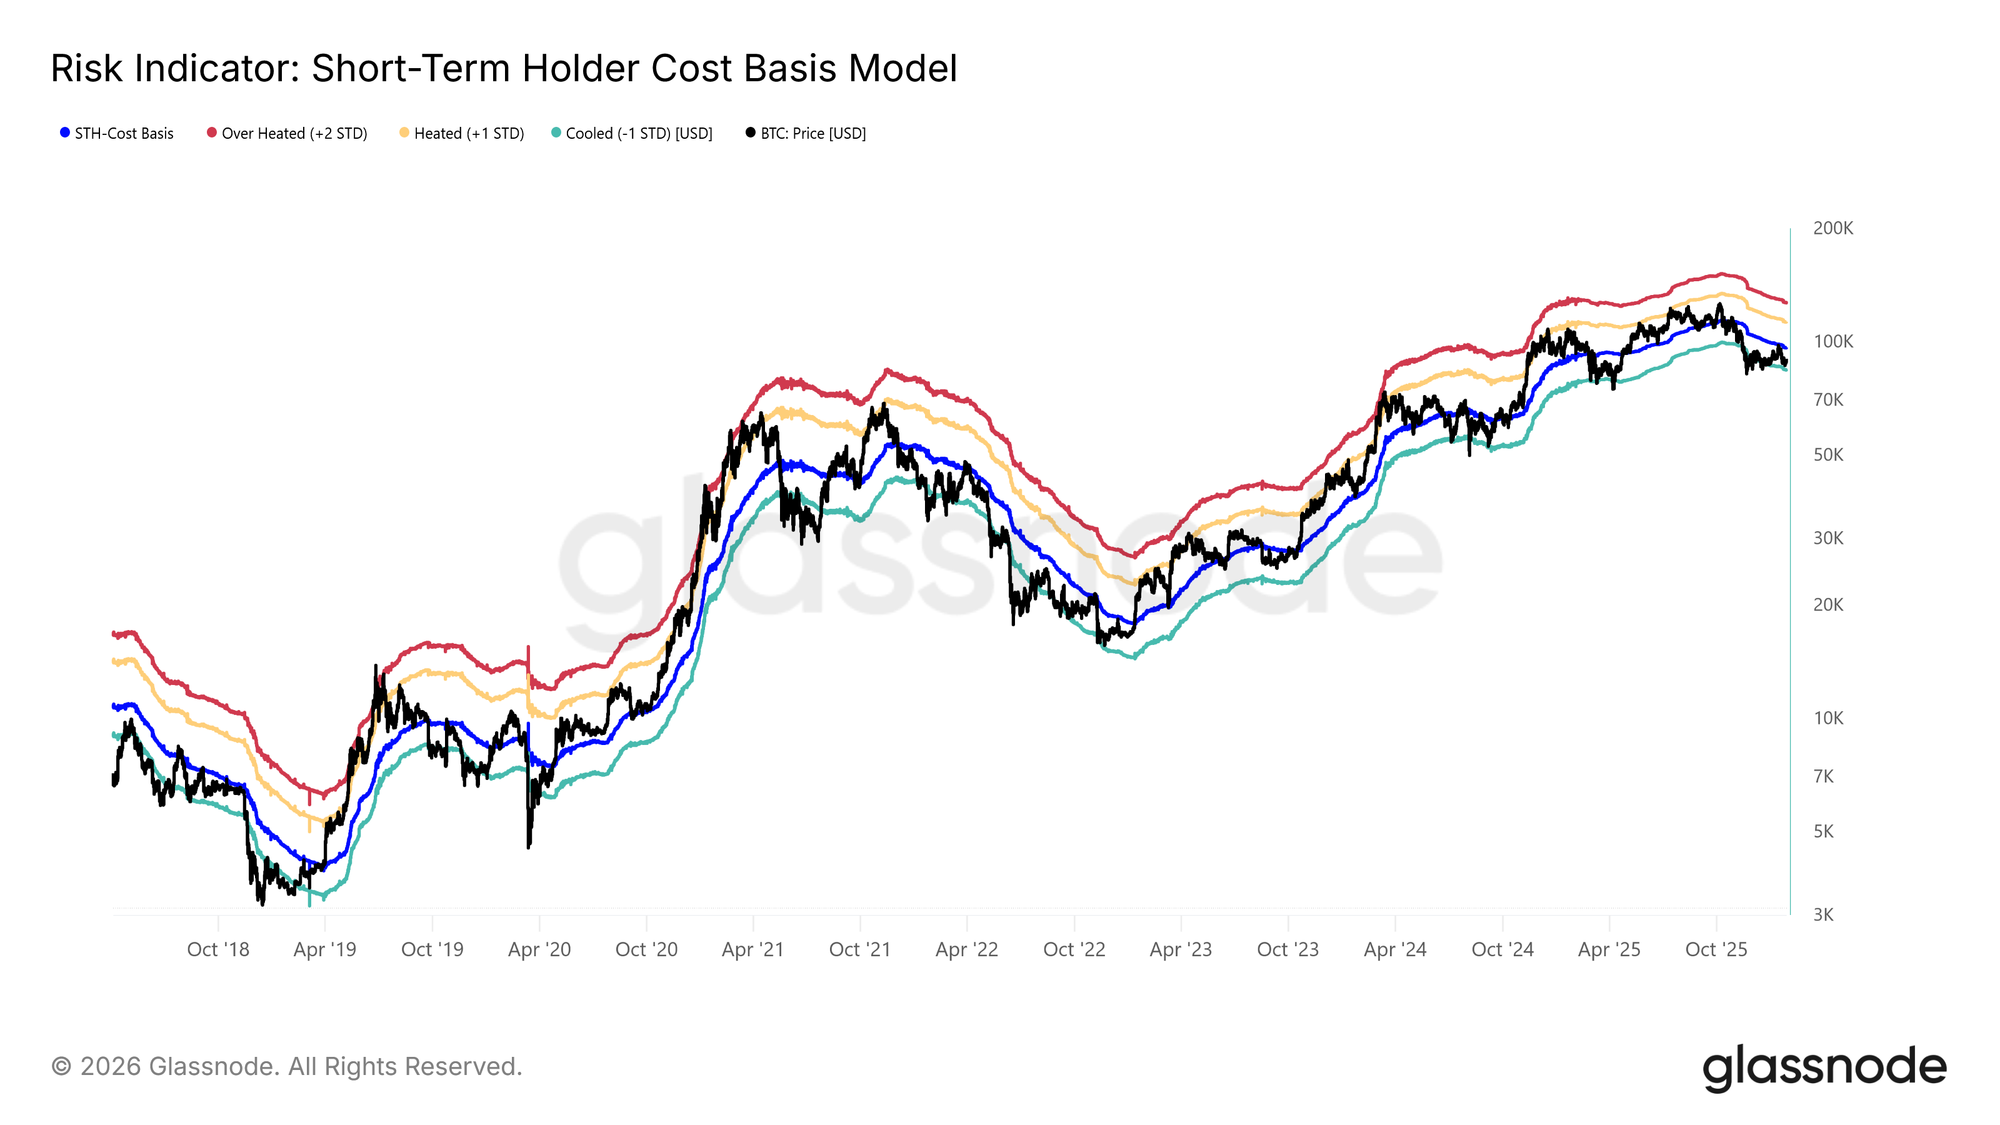
Spot narxi qisqa muddatli egalar xarajat bazasiga yetib borishni saqlab qola olmagach, bozor yuzaki orqaga chekinishga siljidi.
Hozirda $96.5k bo‘lgan bu asosiy bull–bear chegarasidan pastda savdo qilinmoqda, bu 2022 yil 1-chorak va 2018 yil 2-chorakda kuzatilgan bozor tuzilmalariga o‘xshaydi.
Quyidagi diagrammada ko‘rsatilganidek, siqilgan diapazonning pastki chegarasi (−1 standart og‘ish) hozirda $83.4k da joylashgan. Ushbu daraja yaqin muddatli muhim qo‘llab-quvvatlash hisoblanadi va uni ushlab turolmaslik narxni $80.7k dagi haqiqiy bozor o‘rtachasiga chuqurroq tuzatishga yo‘l ochib berishi mumkin.
Qo‘llab-quvvatlash yaqinidagi sezuvchanlik
Bozorning qisqa muddatli egalar xarajat bazasi modelining pastki chizig‘i va haqiqiy bozor o‘rtachasi yaqinidagi sezuvchanligi yaqinda xarid qilingan taklifning katta qismi hozirda zarar bilan ushlab turilayotgani bilan bog‘liq. Bunday sharoitda, tarixan yuqori narx sezuvchanlikka ega qisqa muddatli egalar guruhining zararda kapitulyatsiya qilish ehtimoli yuqori, bu esa sotuv bosimini kuchaytiradi.
Shu sababli, bu narx darajalari bozor chuqurroq ayiqcha davrga o‘tish xavfi oldidan so‘nggi himoya chizig‘i hisoblanadi, xuddi 2022–2023 ayiqcha bozori kabi.
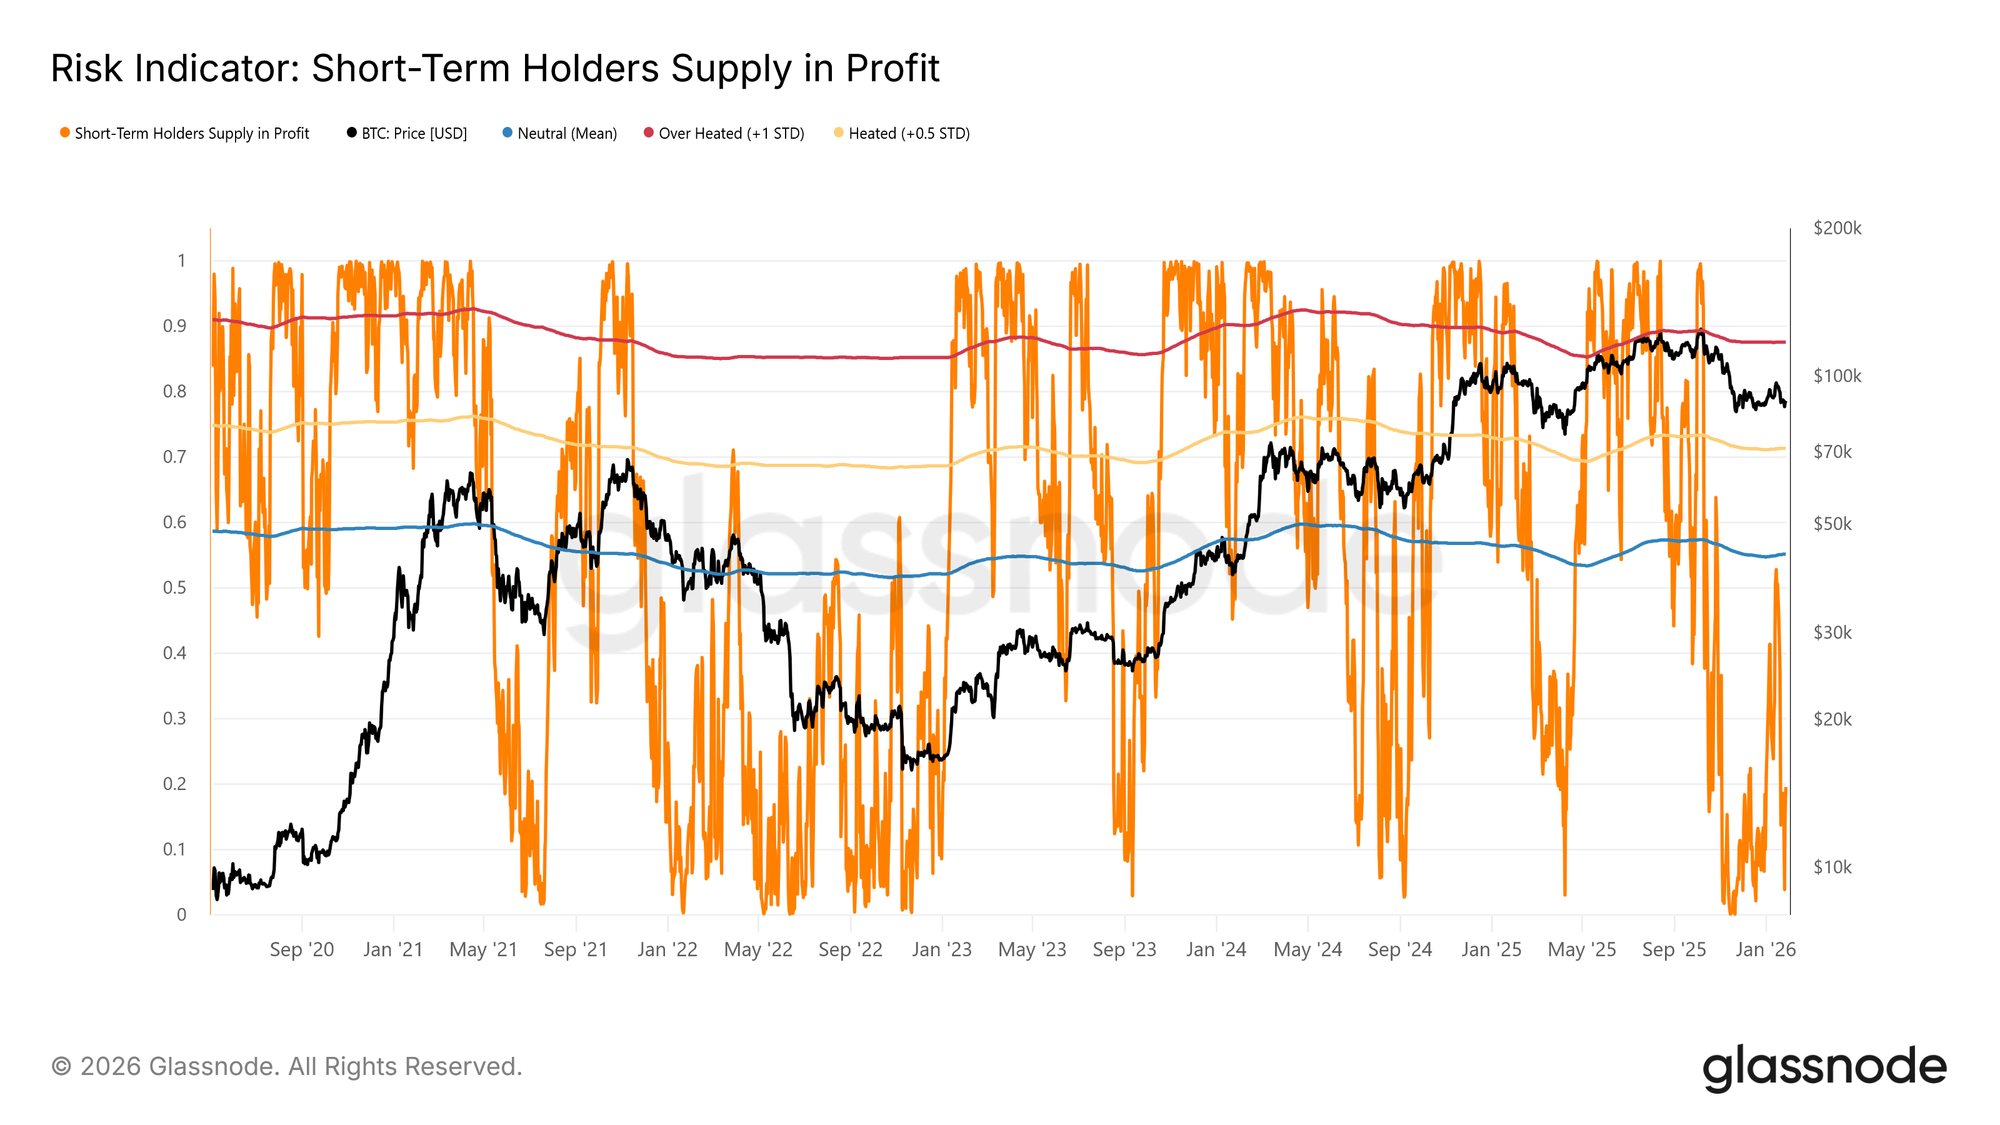
Hozirda qisqa muddatli egalar taklifining zarar bilan ushlab turilayotgan foizi 19.5% ga tushdi, bu esa neytral bo‘lgan 55% dan ancha past. Bu esa pastga sezuvchanlik mavjud bo‘lsa-da, keng ko‘lamli qisqa muddatli egalar kapitulyatsiyasi hali yuz bermaganini ko‘rsatadi.
Likitlik kalit rolida
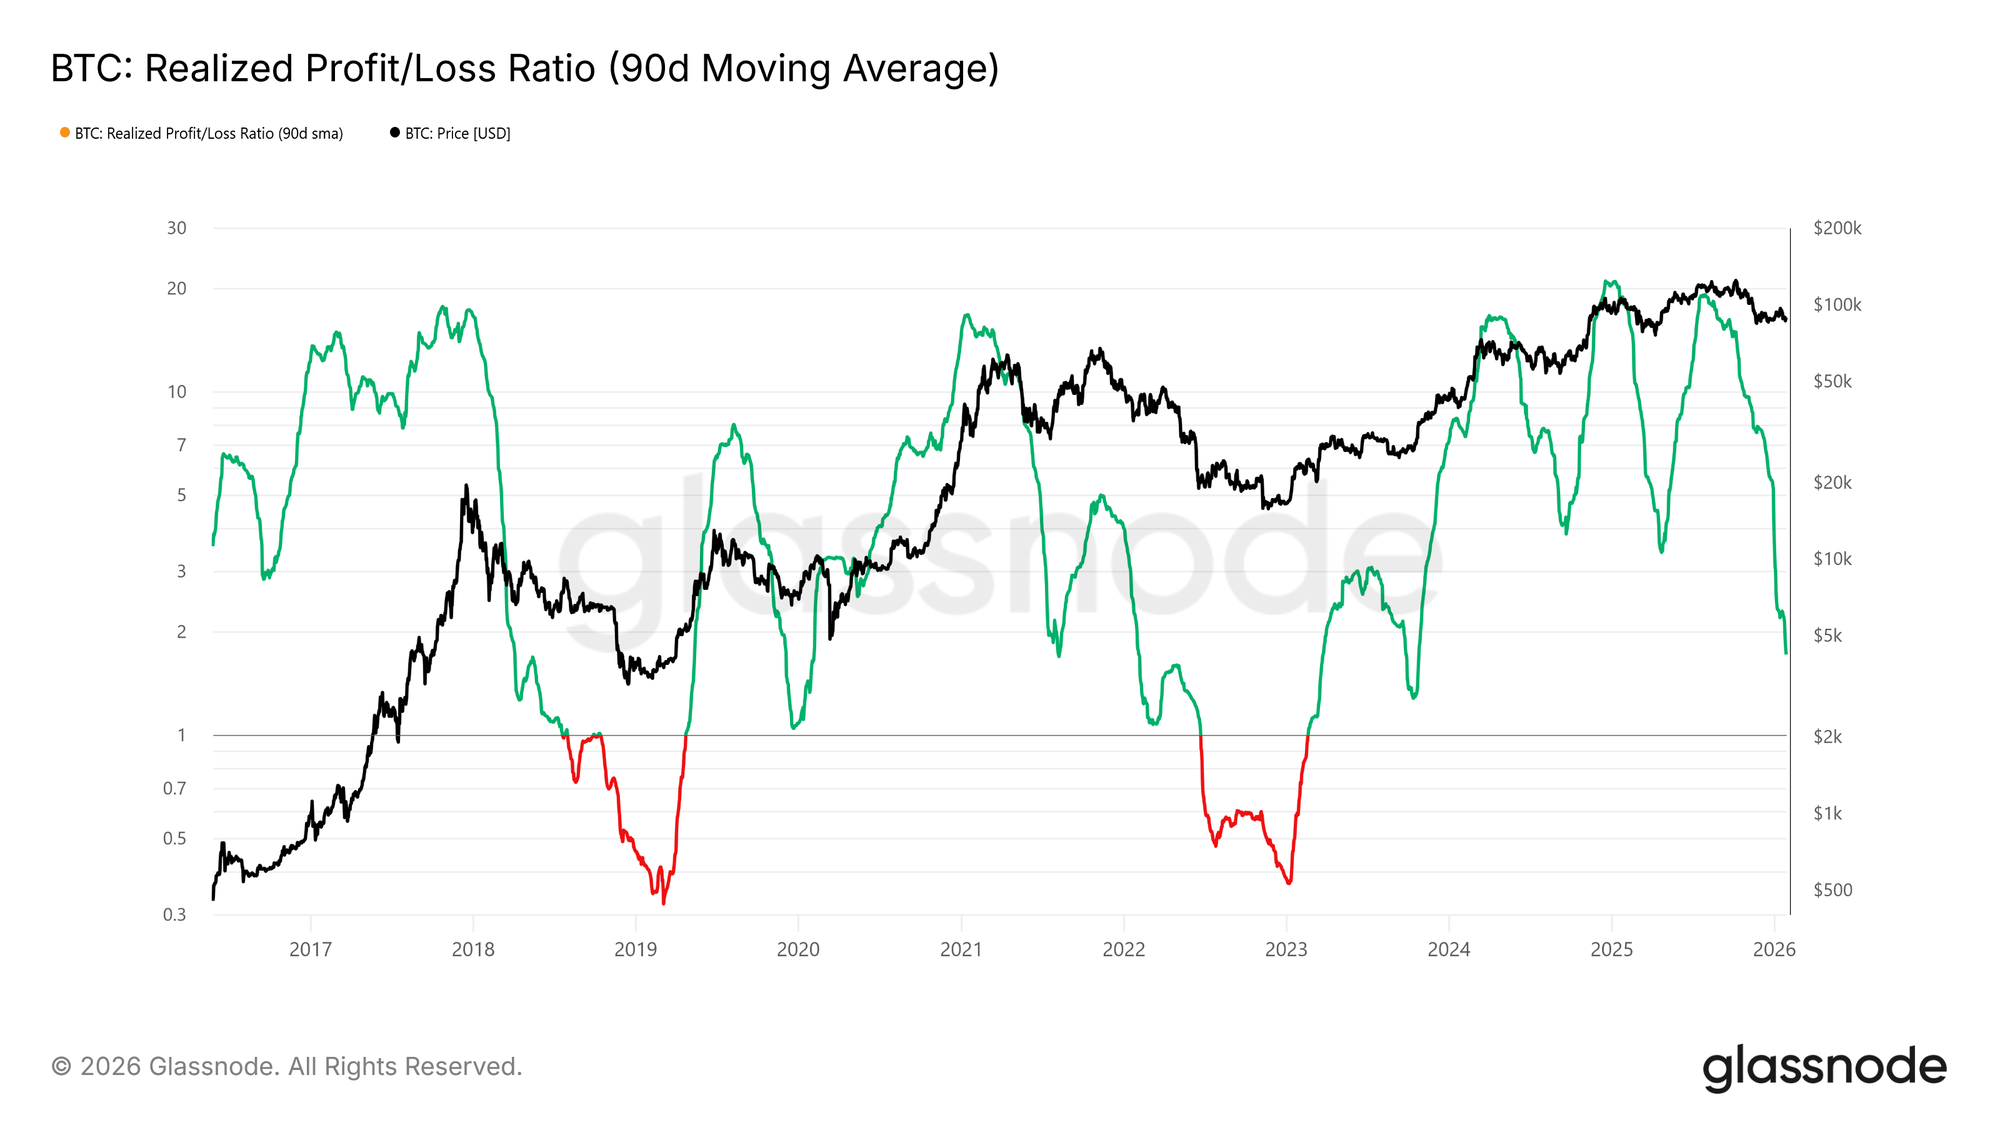
$80.7k va $83.4k oralig‘idagi bosim ostidagi qo‘llab-quvvatlash muhimligini inobatga olib, e’tibor to‘liq likitlik sharoitlariga qaratiladi. Har qanday barqaror o‘sishga qaytish likitlikka sezgir ko‘rsatkichlarda, masalan, Realized Profit/Loss Ratio (90D-SMA) da aks etishi lozim.
Tarixan, so‘nggi ikki yilda sikl o‘rtasi tiklanishlarini o‘z ichiga olgan kuchli o‘sish bosqichlariga o‘tish uchun ushbu ko‘rsatkich taxminan 5 dan yuqoriga ko‘tarilishi va shu yerda saqlanib turishi zarur bo‘lgan. Bu esa likitlikning qayta kiritilishi va kapitalning bozorda aylanishini bildiradi.
Taklif bosim ostida
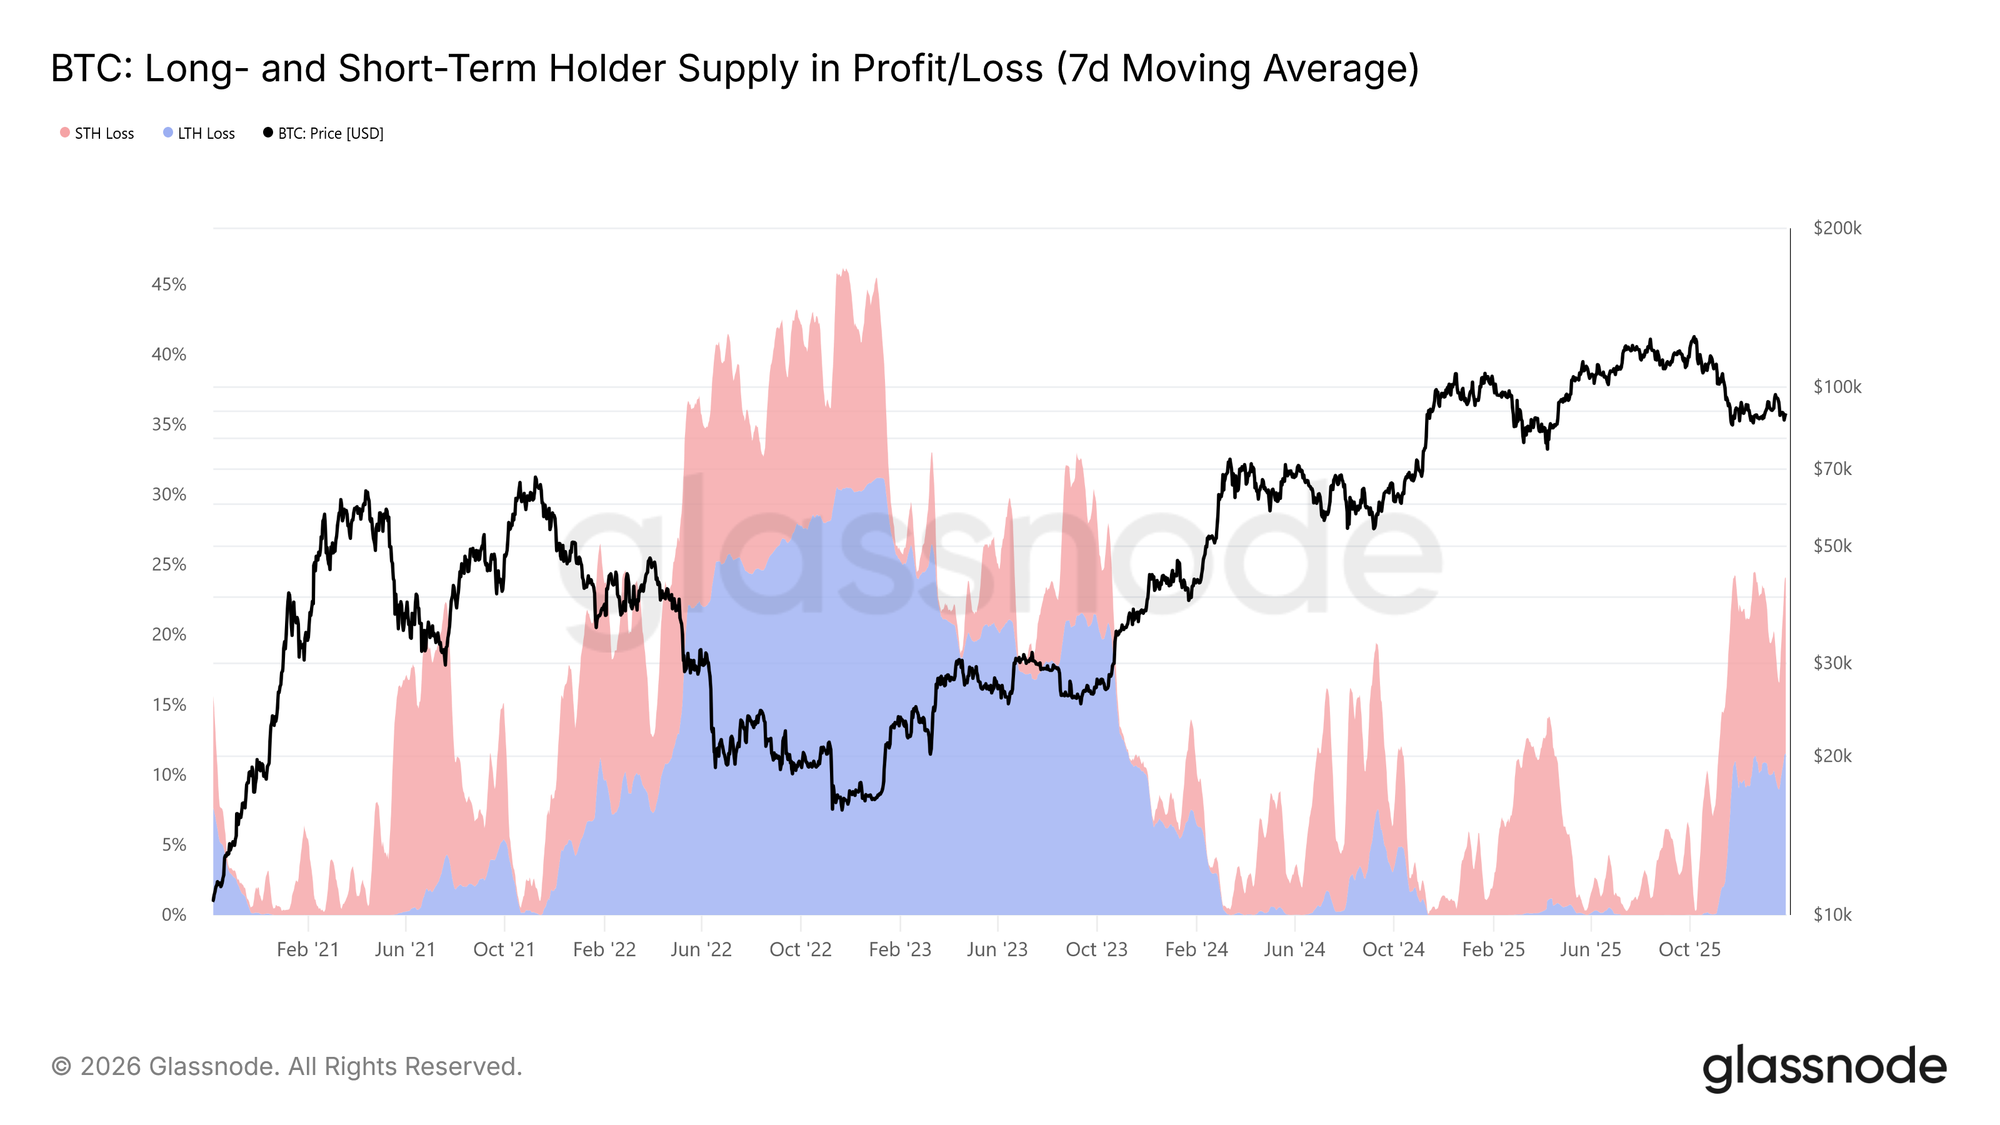
O‘rta muddatli bozor tuzilmasini shakllantiruvchi yana bir asosiy on-chain indikator bu — foyda/zarardagi uzoq va qisqa muddatli egalar taklifi. Ushbu ko‘rsatkichga ko‘ra, muomaladagi taklifning 22 foizidan ko‘prog‘i hozirda zarar bilan ushlab turilmoqda, bu holat 2022 yil 1-chorak va 2018 yil 2-chorakda kuzatilgan bozorga o‘xshash. O‘sha davrlarda uzoq muddatli egalar zararidagi taklif ulushi vaqt o‘tishi bilan ko‘paygan, chunki yuqori narxda xarid qilgan egalar eski rallydan olingan coinlarni ushlab turishga qaror qilishgan.
Bu qat’iyatli egalarga vaqt va narx chegirmasi bosimi oshmoqda. Agar narx yuqorida ta’kidlangan qo‘llab-quvvatlash darajalarini, ya’ni qisqa muddatli egalar xarajat bazasi modelining −1 standart og‘ish chizig‘i va haqiqiy bozor o‘rtachasini ushlab turolmasa, bu bosim uzoq muddatli egalarning zararni amalga oshirishini keltirib chiqarib, o‘rta muddatli pastga xavfni oshiradi.
Off-chain tahlillar
Spot ETF chiqimlari yumshamoqda
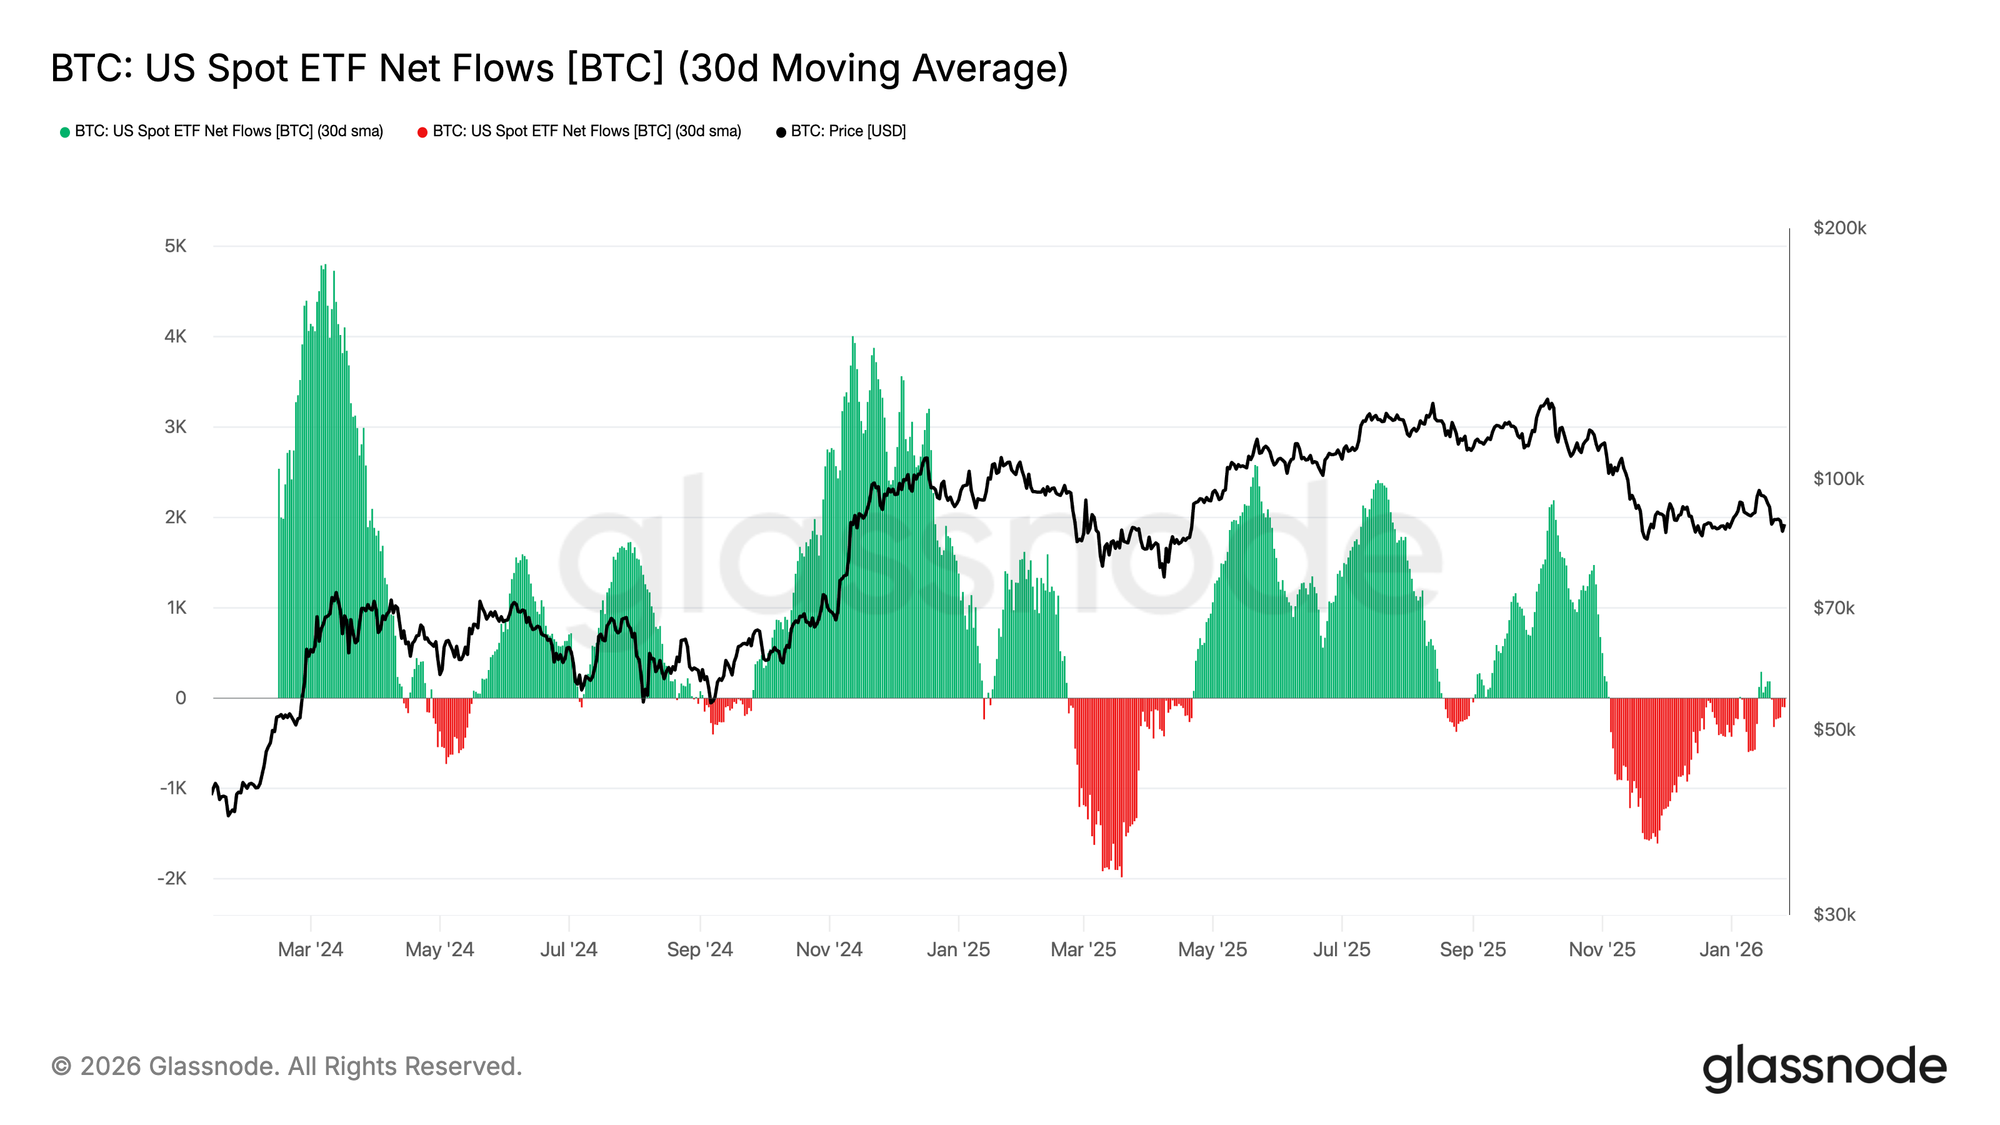
AQSh Spot Bitcoin ETF sof oqimlari muvozanatga yaqinlashmoqda, 30 kunlik harakatlanuvchi o‘rtacha uzoq davom etgan chiqimlardan so‘ng nol chizig‘iga yaqin turibdi. Bu ETFlar tomonidan ta’minlangan strukturaviy xarid bosimi barqarorlasha boshlagani sababli sotuv bosimining ahamiyatli pasayishini bildiradi.
E’tiborga molik jihat, yaqinda tiklanish 2024-yil boshida va oxirida kuzatilgan oldingi to‘planish to‘lqinlariga nisbatan kamroq bo‘ldi, bu esa institutsional talab hanuz ehtiyotkor va xavfga ochiq emasligini ko‘rsatadi. BTC narxi kuchli kirim impulsisiz yuqori diapazonda ushlab turilayotgani sababli, bozor yangi ETF talabidan ko‘ra ko‘proq spot egalar ishonchiga tayanayotgandek ko‘rinadi.
Agar oqimlar barqaror ijobiy hududga tezlashsa, bu yangi trend davomiyligi uchun dalilni kuchaytiradi. Biroq, doimiy kirimlarni qaytarib ololmaslik BTCni qo‘shimcha konsolidatsiyaga zaif qoldiradi, chunki bozor oldingi kengayish bosqichlarini kuchaytirgan tashqi likitlik turtkisidan mahrum bo‘ladi.
Spot oqimlar davom etmoqda
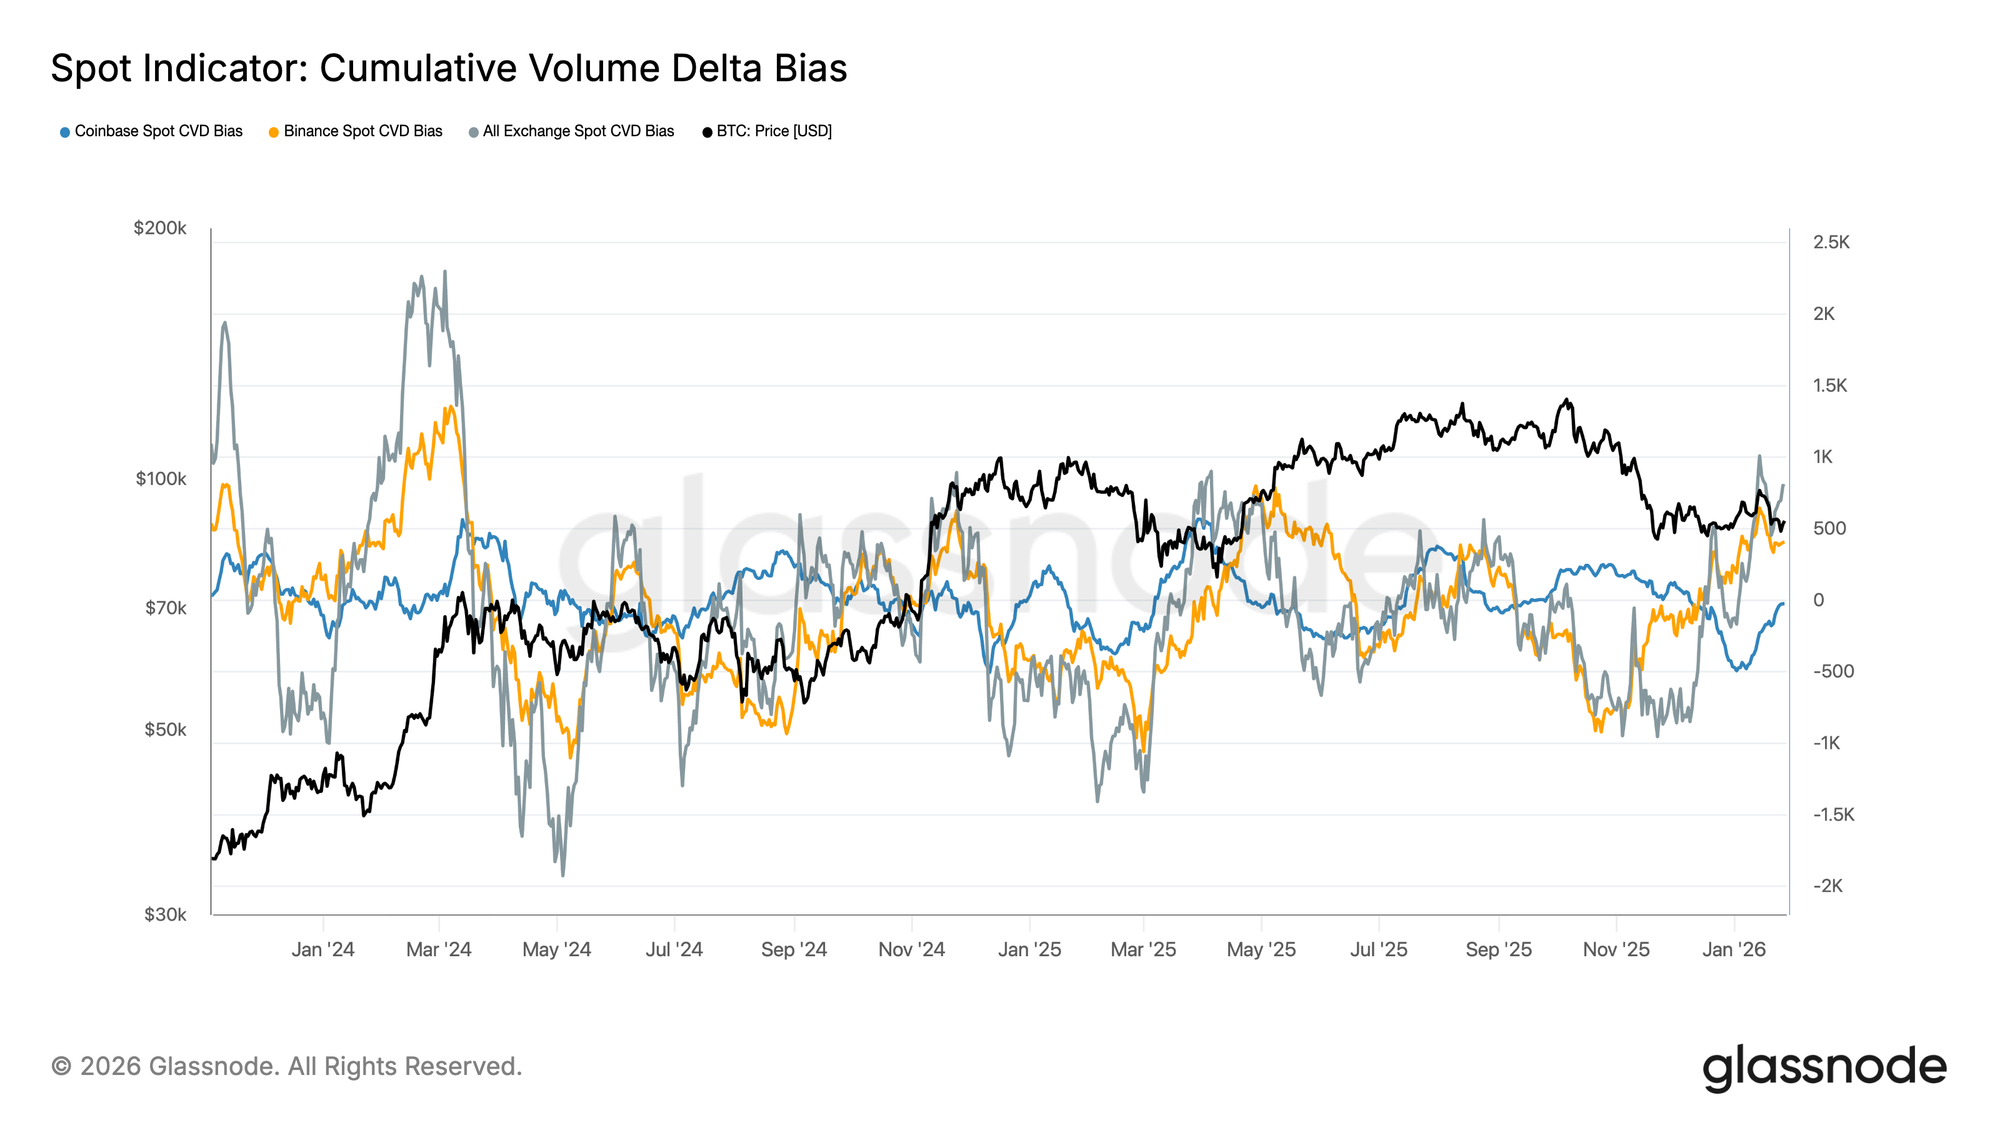
Spot CVD tarafkashligi asosiy birjalarda oshmoqda, bu uzoq davom etgan sust talabdan so‘ng bozorga xarid bosimi qaytayotganini bildiradi. Binance tiklanishga boshchilik qilmoqda, chuqur salbiy hududdan keskin qaytdi, umumiy (barcha birjalar) tarafkashlik ham ijobiy hududga qaytmoqda.
Biroq Coinbase nisbatan diapazonda qolmoqda, bu esa AQSh boshchiligidagi spot talab barqaror bo‘lganini, biroq offshor oqimlarga qaraganda kamroq faol bo‘lganini anglatadi. Bu tafovut bozorga chekka xarid kuchi qaytayotganini, biroq hanuz global xavf ishtiyoqi, aniq AQSh spot impulsidan ko‘ra ko‘proq ta’sir qilayotganini ko‘rsatadi.
Agar xarid tomoni ustunligi davom etsa, bu narx barqarorligini va yuqoriga harakatlanishni qo‘llab-quvvatlashi mumkin. Biroq, bozor ushbu sikl davomida ijobiy CVD tendensiyalarini saqlashda bir necha bor qiynaldi, shuning uchun davomiylik spot talab sharoitlarida barqaror o‘zgarish tasdiqlanishi uchun muhim bo‘ladi.
Perpetual fyucherslar haligacha tinch
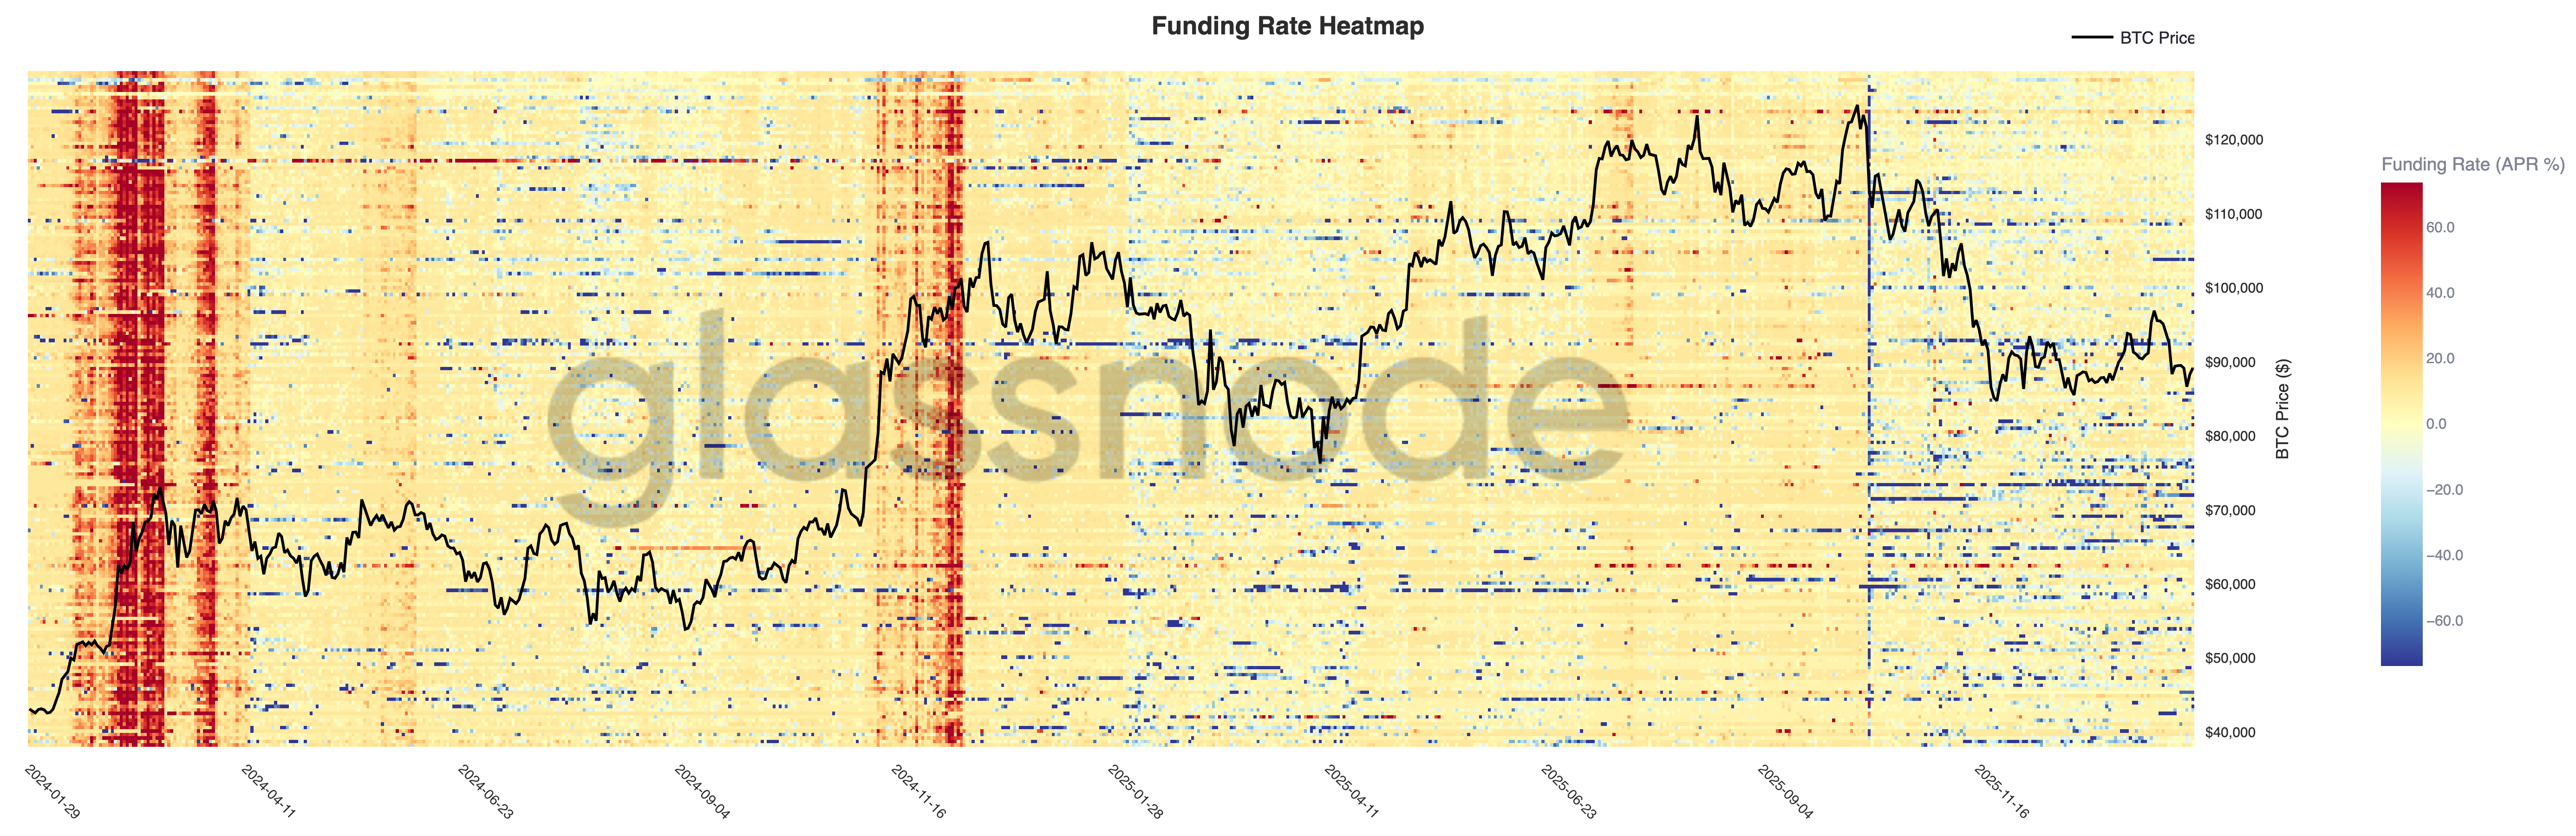
Perpetual moliyalash sharoitlari barcha birjalarda asosan sust, narx o‘zgaruvchanligi yuqoriligiga qaramay ko‘pchilik yuzasi neytralga yaqin. Bu esa yelka chiqarib yuborilganini va pozitsiyalash hozirda muvozanatli, uzoq yoki qisqa pozitsiyalarni ushlab turish uchun biror bir muhim mukofot to‘lanmayotganini bildiradi.
E’tiborga molik joyi, mahalliy rallylar paytida qisqa muddatli ijobiy moliyalash cho‘ntaklari hali ham paydo bo‘ladi, bu esa qisqa davom etgan uzoq talab va momentni ta’qib qilish xatti-harakatlari natijasidir. Biroq, bu o‘sishlar uzoq davom etmayapti, bu esa spekulyativ ishtiyoq hanuz zaif va tez so‘nib qolayotganini tasdiqlaydi.
Hozir moliyalash siqilgan va nomutanosib bo‘lib, trendni davom ettirish uchun bozor tobora ko‘proq spot talabiga tayanmoqda. Barqaror ijobiy moliyalash rejimi yelkaning qayta tiklanishini va xavfga ochiq sharoitga qaytishni bildiradi, doimiy neytrallik esa sekinroq va notekis konsolidatsiyani qo‘llab-quvvatlaydi.
Kutilayotgan volatilite: Oldi qisqa muddatda qayta baholanmoqda, orqa qismi saqlanmoqda
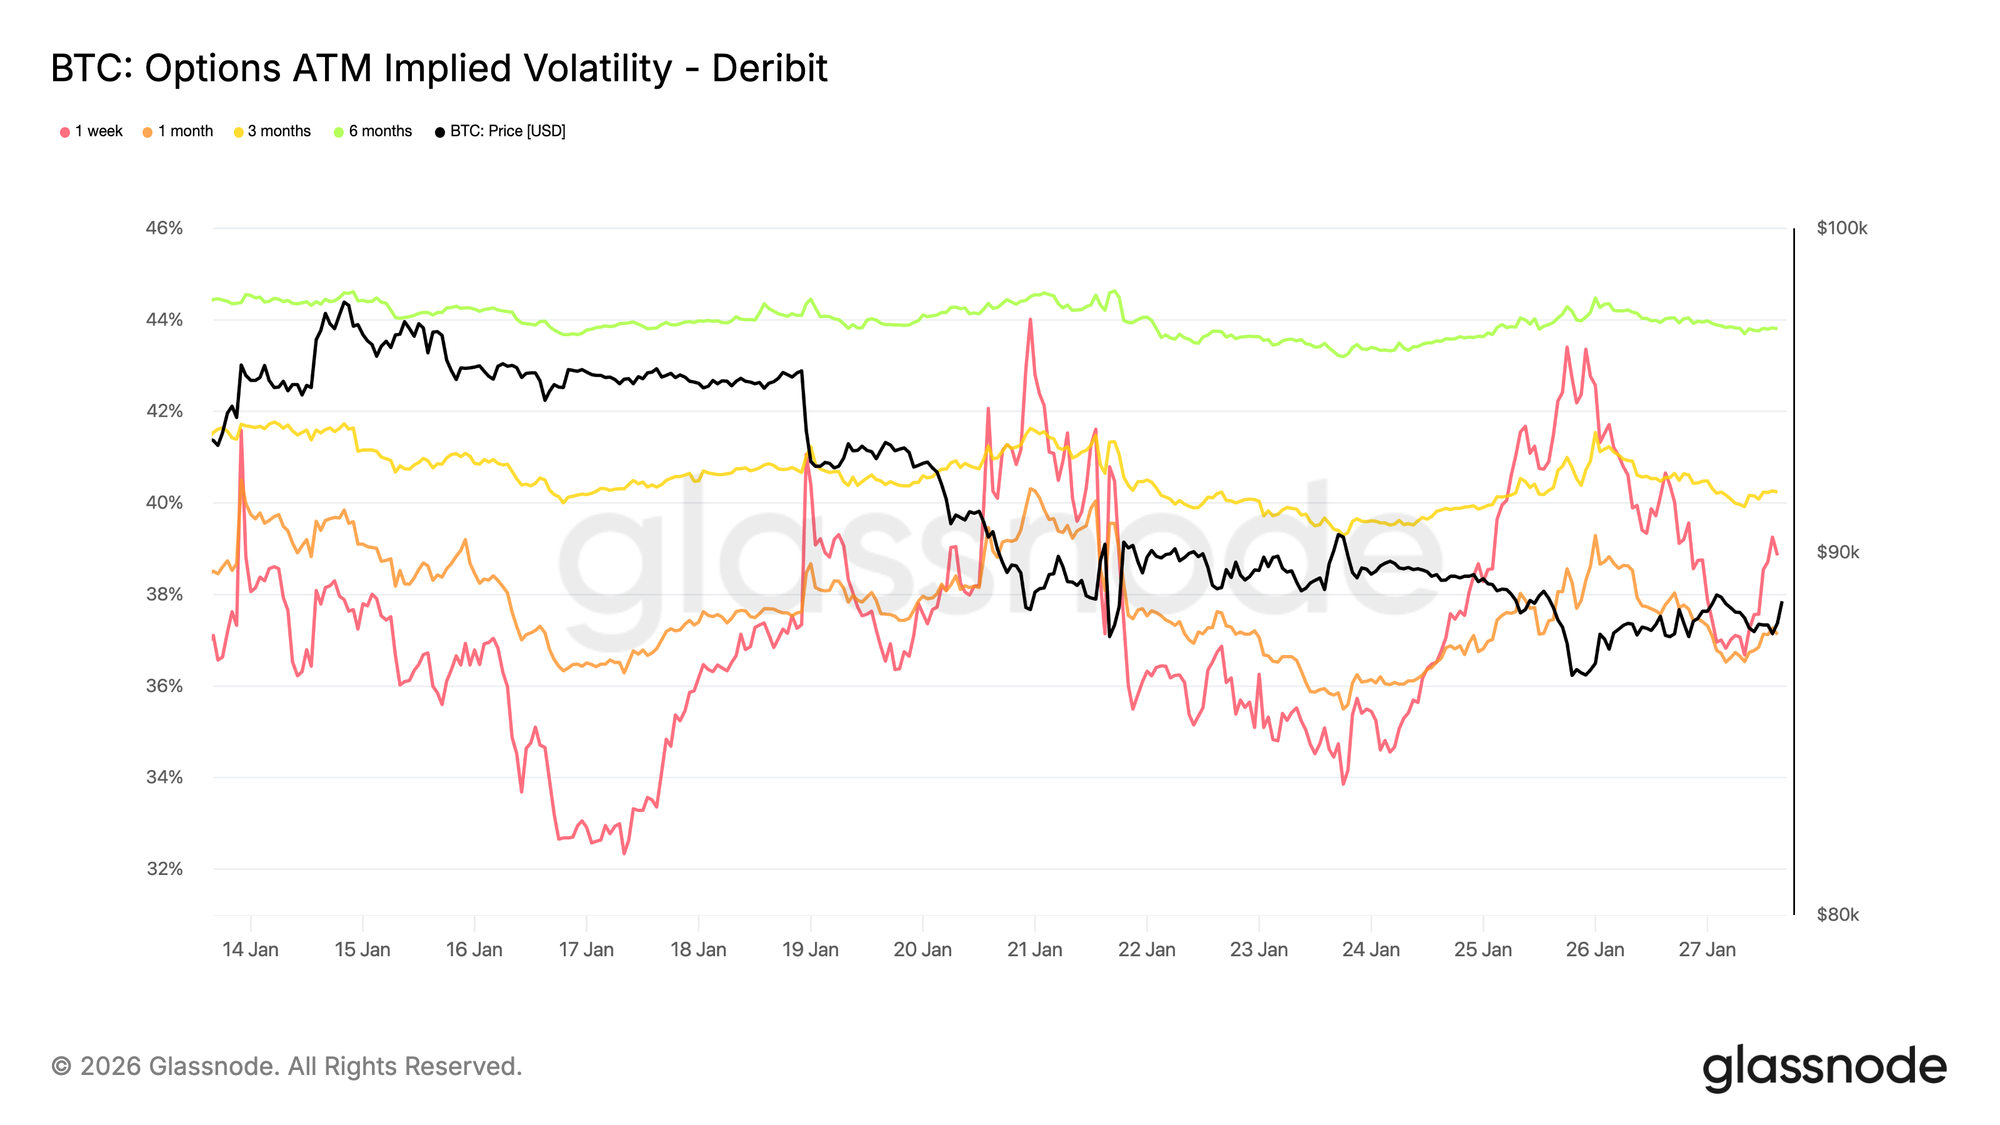
Hafta oxirida qisqa muddatli ATM kutilayotgan volatilite keskin qayta baholandi, bu esa kripto uchun xos stressdan ko‘ra yaqin muddatli xavf muhiti sezuvchanligining oshganini ko‘rsatdi.
Bu harakat geosiyosiy noaniqlik va kengroq makro xavf ortayotganiga to‘g‘ri keldi, bu esa odatda volatilite egri chizig‘ining oldida namoyon bo‘ladi. Qayta baholash asosan yaqin muddatlarga to‘g‘ri keldi, uzoq muddatli volatilite esa nisbatan barqaror saqlanib qoldi.
Bu konfiguratsiya qisqa muddatli noaniqlikning qayta baholanishini, uzoq muddatli xavf kutishlarida esa tuzilmaviy o‘zgarish yo‘qligini bildiradi, bu esa bozor tashqi xavfga javob bermoqda, lekin ichki stress yoki buzilish belgilarini ko‘rsatmayapti.
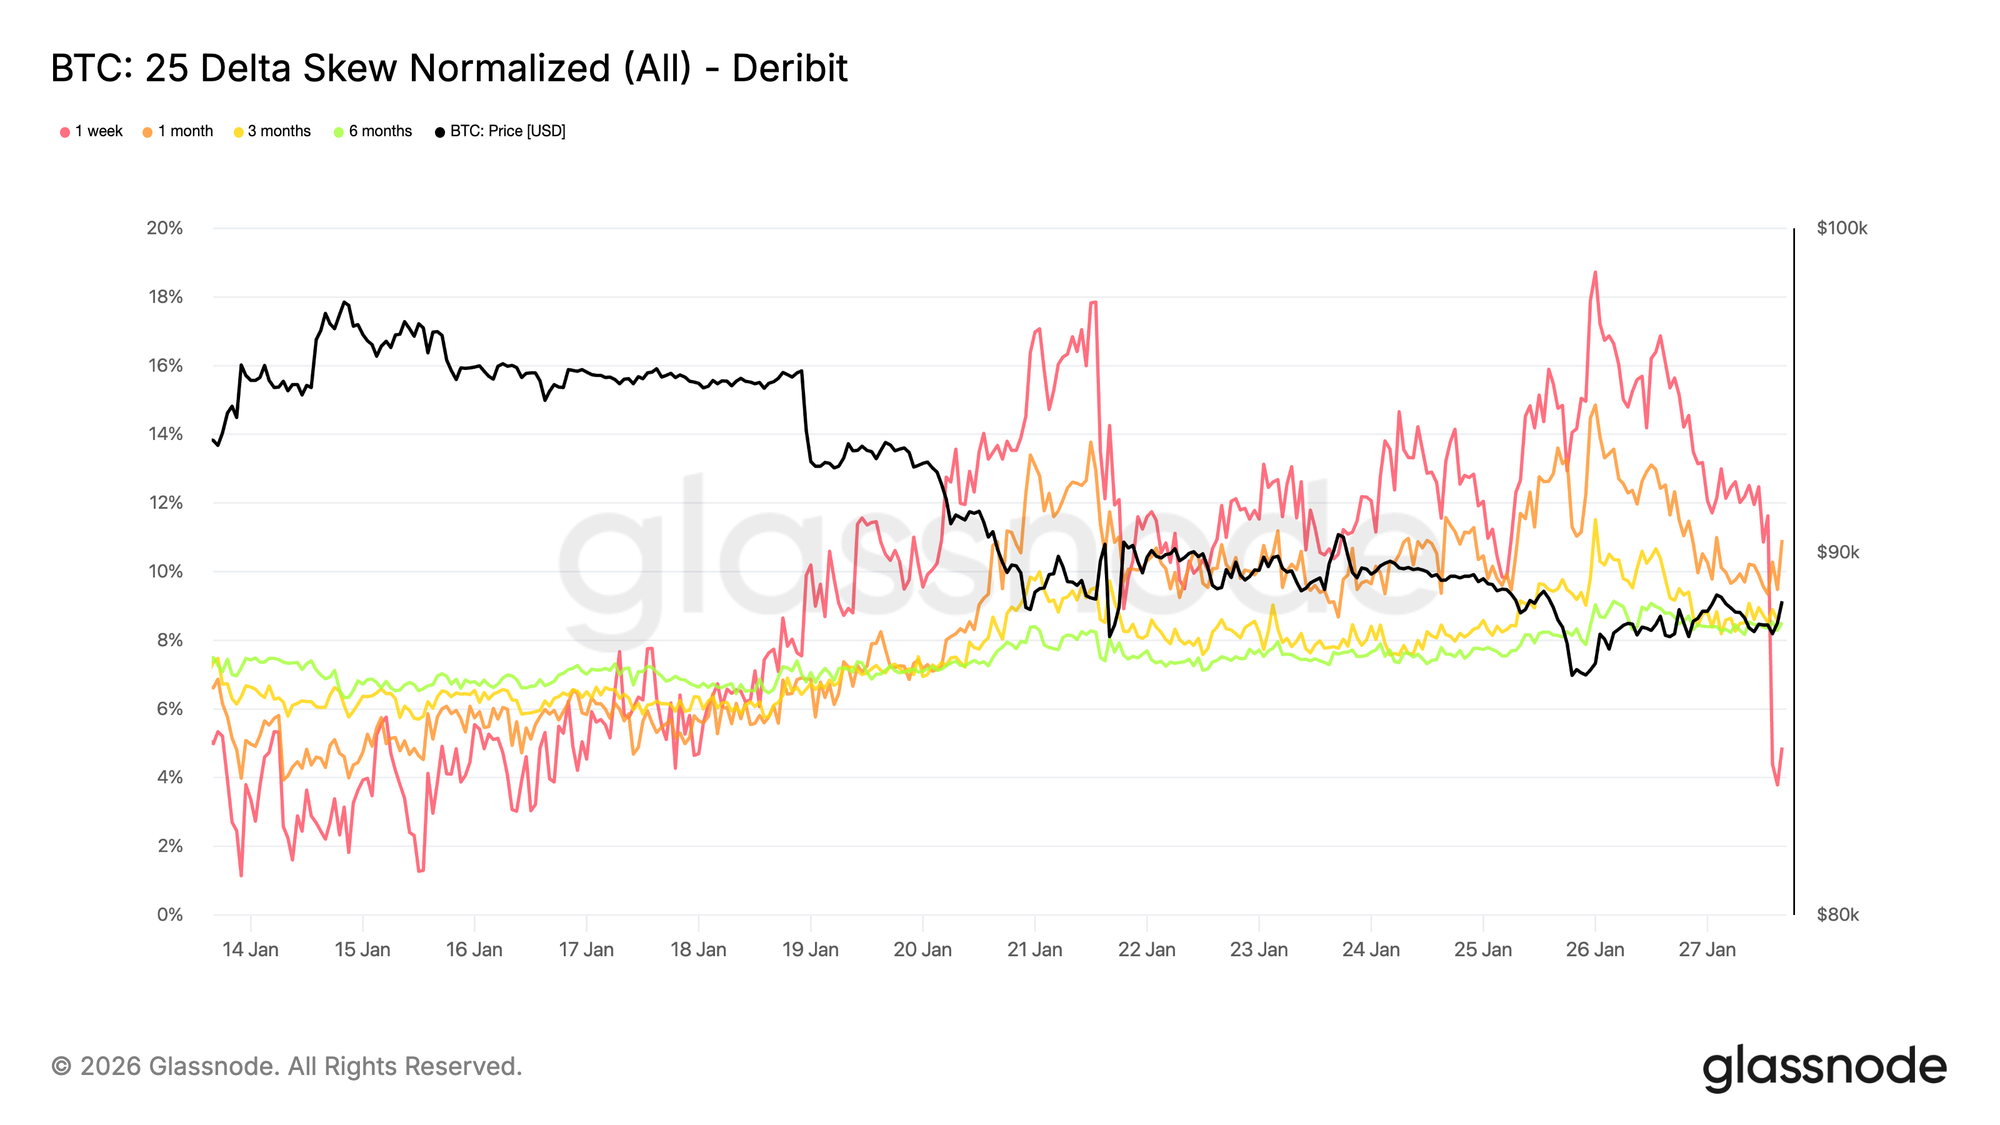
25 Delta Skew: Ayiqcha tarafkashlik egri chiziq bo‘ylab kengaymoqda
Volatilite moslashgan sari, skew sentimentni aniqroq ko‘rsatadi. 25 delta skew barcha muddatlarda yanada ayiqona tus oldi, bu esa pastga himoyaga nisbatan talabning oshganini bildiradi.
Bu o‘zgarish o‘rta va uzoq muddatda ehtiyotkorlik ortayotganini bildiradi, spot narx harakati esa tartibli bo‘lib qolmoqda. Moslashuv asta-sekin, keskin emas, bu esa vahimaga asoslangan put xarididan ko‘ra puxta hejj qilish faoliyatini ko‘rsatadi.
Qisqa muddatli skew, ayniqsa bir haftalik muddati, katta tebranishlarni ko‘rdi, kengroq egri chiziq esa o‘tgan haftaga nisbatan biroz ayiqona tus oldi. Bu tafovut bozor barcha vaqt oralig‘ida ehtiyotkorlikni namoyon qilayotganini, lekin kuchli stress signallarini bermayotganini ko‘rsatadi.
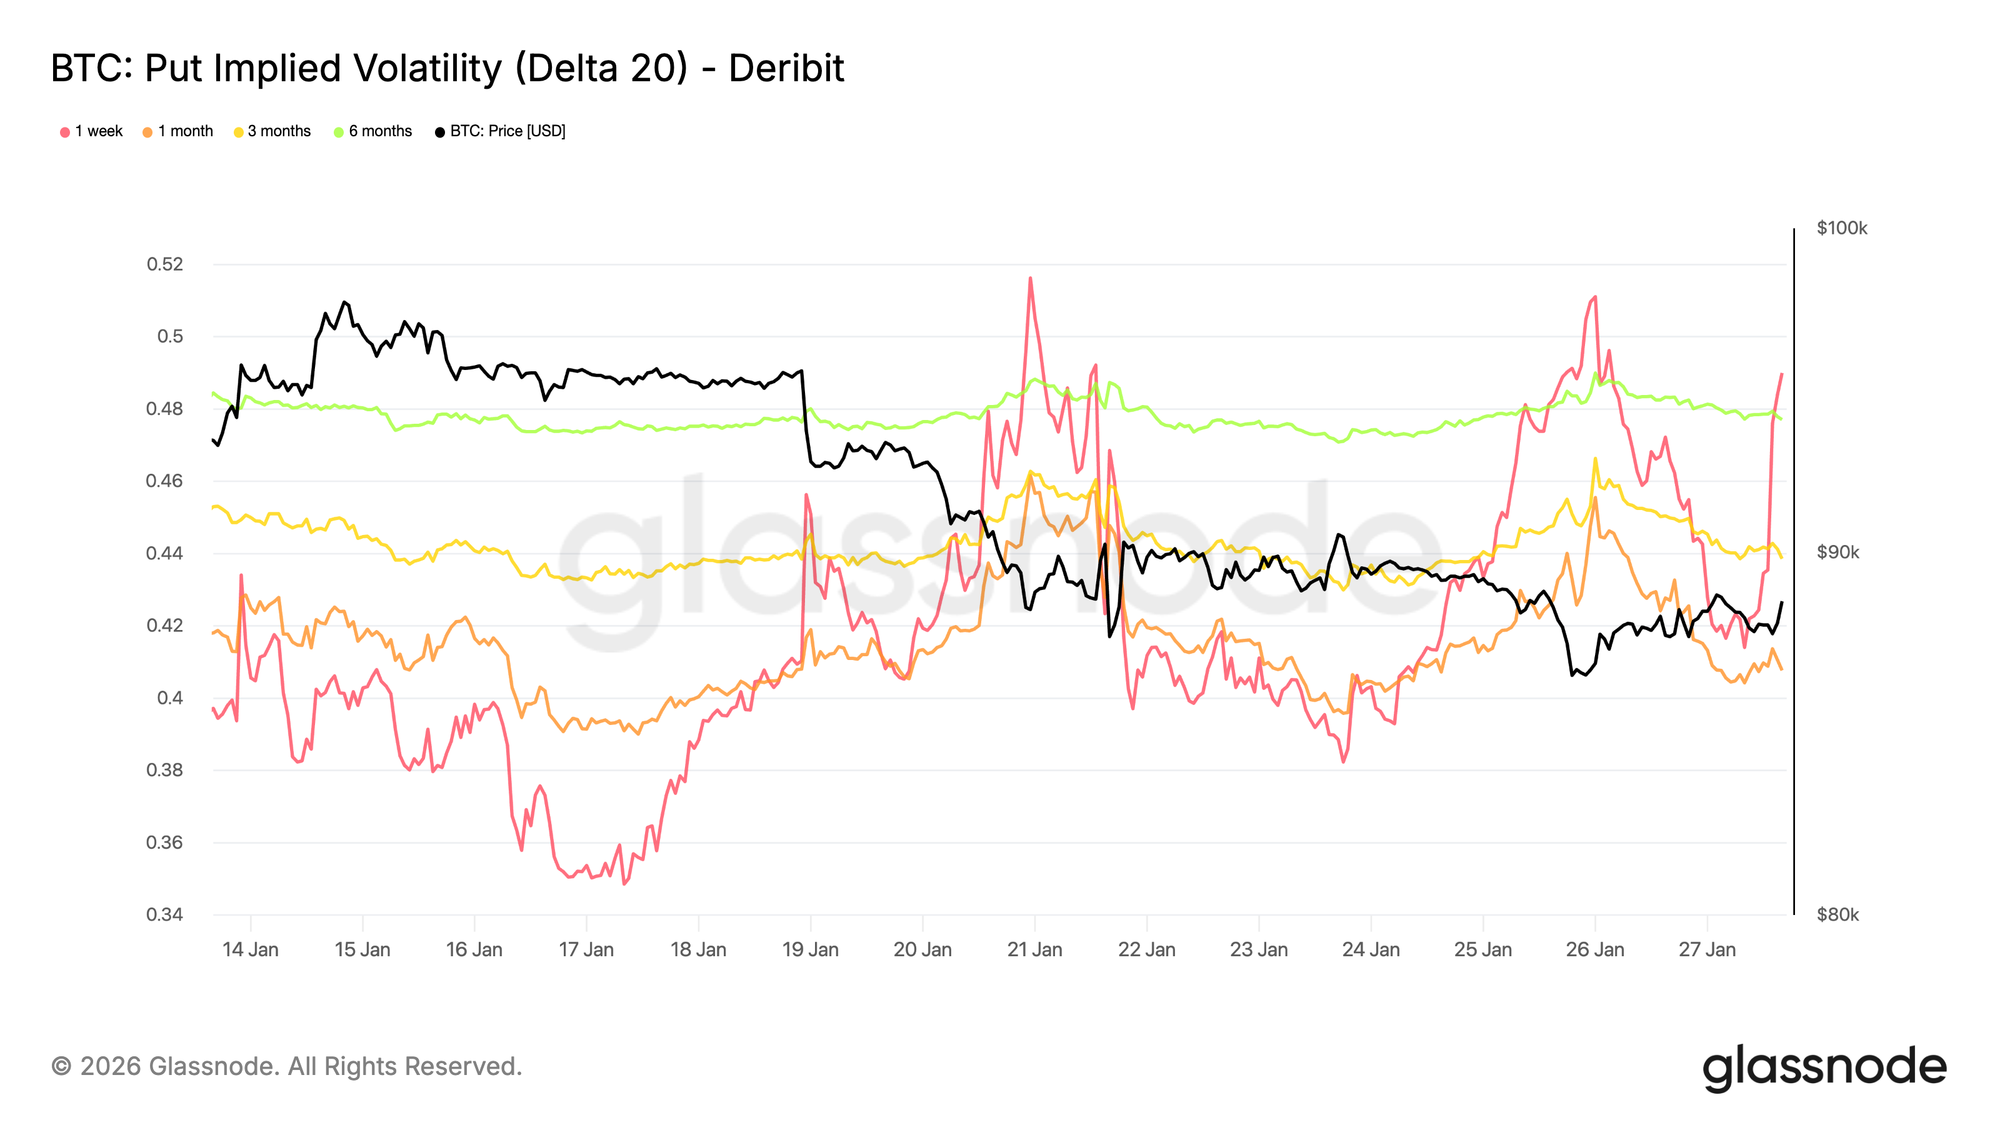
Pastga kutilayotgan volatilite: Halokat narxlashisiz himoya
Interpolatsiya qilingan kutilayotgan volatilite ma’lum bir opsion delta bo‘yicha muddatlar kesimida volatiliteni ko‘rsatib beradi, bu esa ro‘yxatga olingan strikelar orasidagi yuzani silliqlaydi. Bu yerda asosiy e’tibor 20 delta putga qaratilgan bo‘lib, u vaqt o‘tishi bilan pastga himoya talabi uchun aniq indikator hisoblanadi.
Ayiqcha skewga qaramay, pastga kutilayotgan volatilite barcha muddatlarda nisbatan cheklangan. Hatto 2026-yil oxirigacha ko‘rilganda ham, opsion bozori faqat mo‘tadil pastga ssenariylarni narxlashda.
Bu muhim bir niuansni ko‘rsatadi. Ishtirokchilar putlarga nisbatan nisbatan ko‘proq to‘lashga tayyor, biroq ular keskin pastga harakat ehtimolini yuqori baholashmayapti. Bu holatda, sentiment aniq himoyaviy, pastga harakat miqyosi esa barqaror kutilyapti.
Bu konfiguratsiya yaqinda spotda kuzatilgan boshqariladigan zaiflikka mos keladi, tartibsiz sotuv emas.
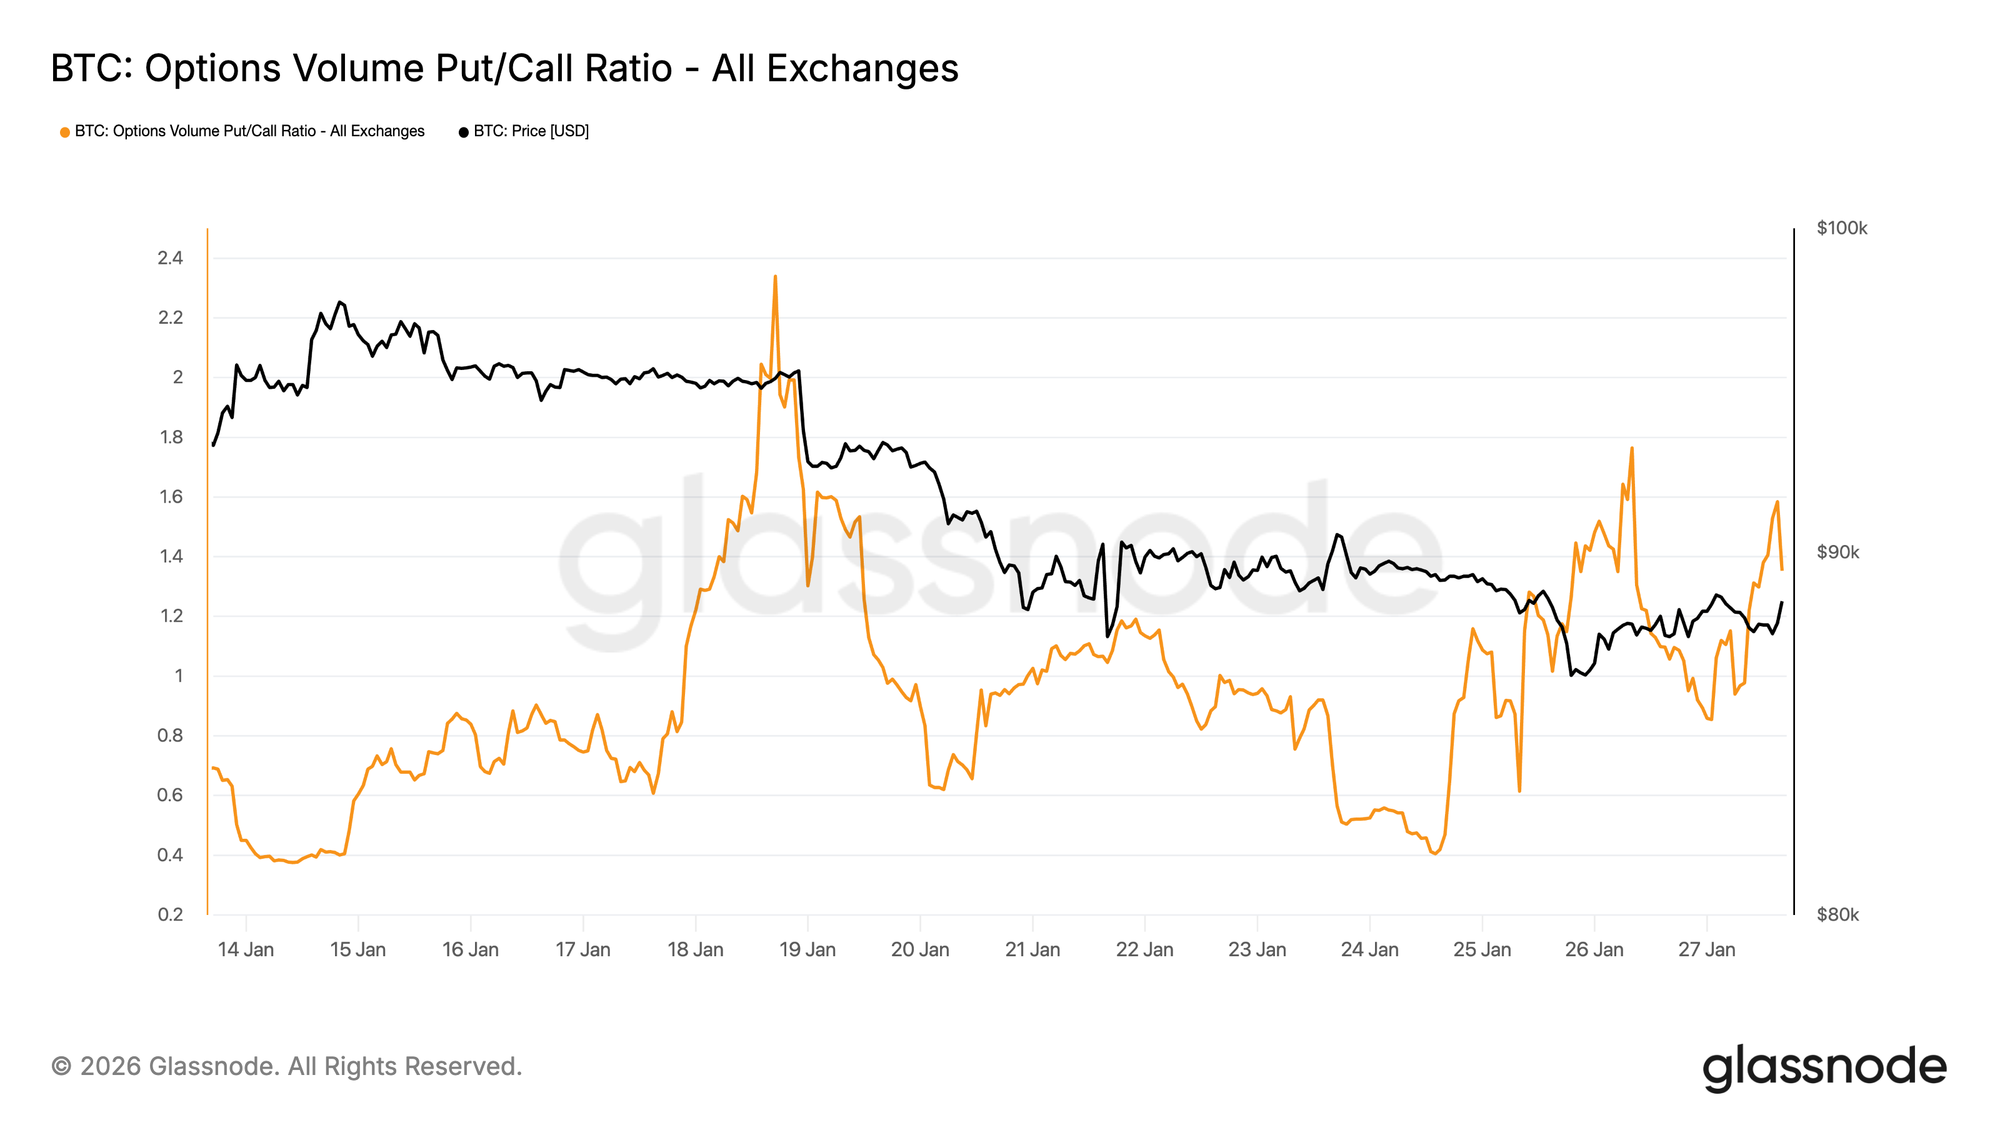
Put hajmi yetakchilik qilmoqda
Oqimga o‘tsak, opsion hajmi put-call nisbati bu himoyaviy pozitsiyani tasdiqlaydi. Put faolligi call-larga nisbatan oshgan, biroq odatda vahima hejj qilish bilan bog‘liq hajm o‘sishisiz.
Hajm faol, biroq tartibli bo‘lib qolmoqda, bu esa treyderlar narx harakatlariga hissiy reaksiya bermay, bosqichma-bosqich pozitsiyalarini o‘zgartirayotganini bildiradi. Bu xulq skewda ko‘rinib turgan ehtiyotkor ohangga mos tarzda, bozor pastga xavfni tan olib, boshqariladigan tarzda pastga siljiyotganini ko‘rsatadi.
Diler gamma 90K dan pastda pastga tarafkashlikni kuchaytiradi
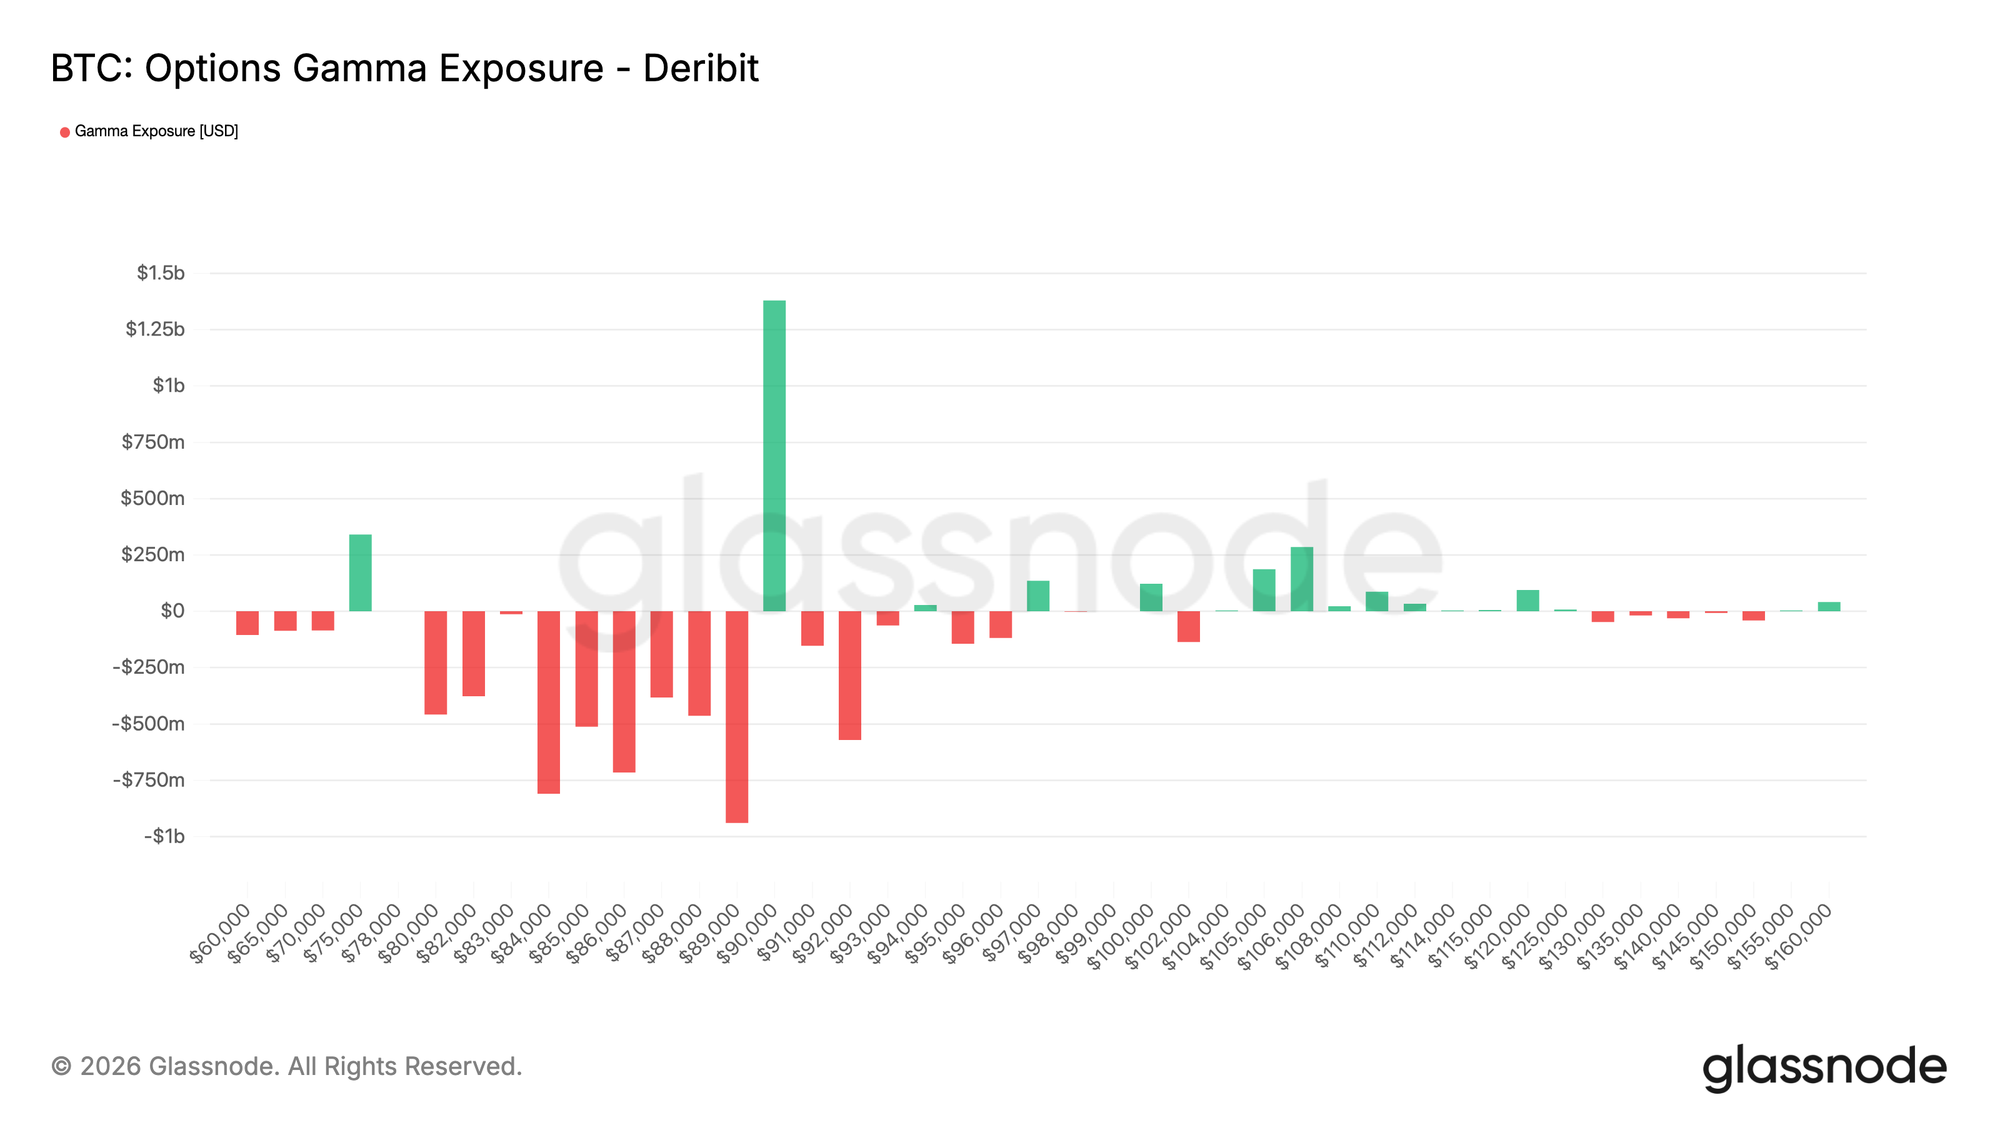
Diler gamma ekspozitsiyasi hozirgi konfiguratsiyaning muhim tuzilmasini ko‘rsatadi. Dilerlar keng koridorda, 90K dan o‘rtacha 70K oralig‘igacha qisqa gamma pozitsiyasida, bu esa muhim qo‘llab-quvvatlash zonasi bilan mos keladi.
Qisqa gamma muhitida, dilerlarning hejj qilishi narx harakatini kuchaytiradi. Spot pastga harakat qilganda, dilerlar qisqa put ekspozitsiyasini hejj qilish uchun fyuchers yoki spot sotadi, bu esa mexanik tarzda pastga impulsni kuchaytiradi. Bu dinamikani kuchli sotuv bosimisiz ham orqaga chekinishlar nima uchun cho‘zilishi mumkinligini tushuntiradi.
Shu bilan birga, muhim uzun gamma cho‘ntagi 90K atrofida to‘plangan. Bu pozitsiyalash bu hudud orqali yuqoriga harakat uchun barqaror xarid qiziqishini talab qilishini bildiradi.
Bunday sharoitlar paydo bo‘lmaguncha, pozitsiyalash keskin qaytish emas, boshqariladigan pastga siljishni afzal ko‘radi.
Put mukofoti qisqa muddatda xarid qilinmoqda, uzoq muddatda sotilmoqda
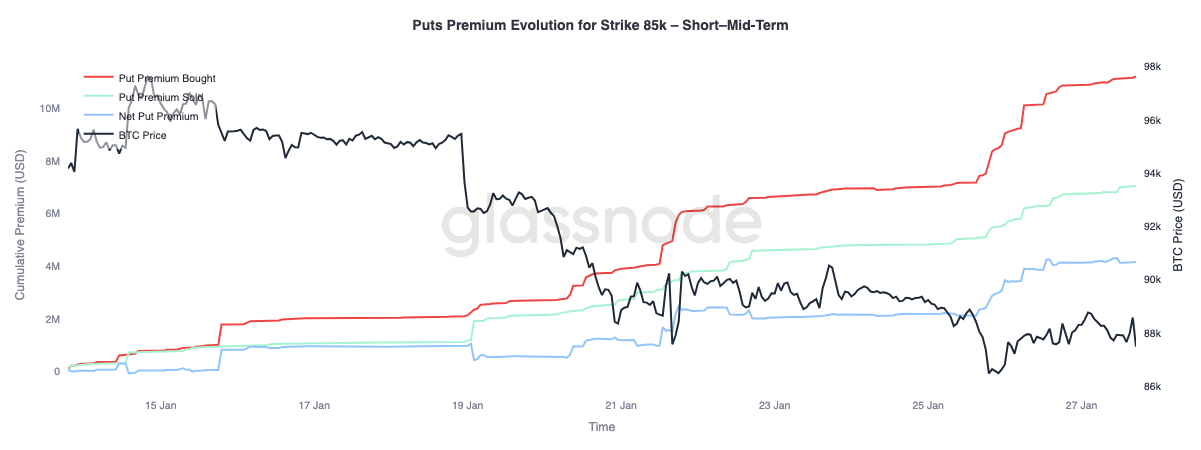
85K strike bo‘yicha put mukofoti evolyutsiyasiga diqqat qilsak, muddatlar bo‘yicha ikki xil xatti-harakat ko‘rinadi. Qisqa va o‘rta muddatda, uch oygacha, xarid qilingan put mukofoti sotilgan mukofotdan ancha ustun, bu esa sof put mukofotining oshishiga olib keldi.
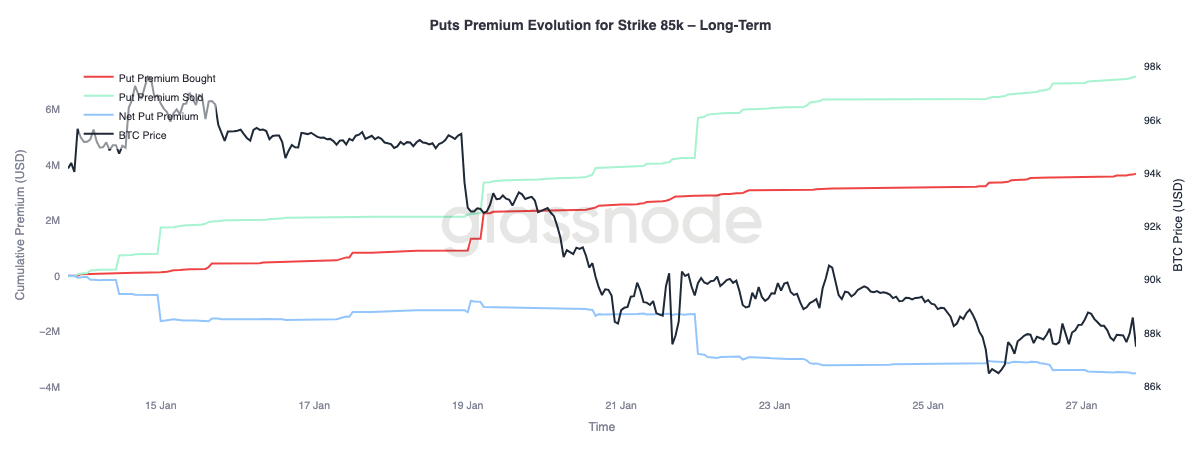
Uch oydan uzoq muddatlarda esa dinamikasi teskariga o‘tdi. Uzoq muddatli muddati tugaydiganlar bo‘yicha sof put mukofoti sotilmoqda, bu esa uzoq oraliqda pastga harakat ehtimolini pasaytirish istagini bildiradi.
Bu tafovut Bitcoinning $90k o‘rtasidan $80k yuqori hududiga siljishiga bozor qisqa muddatli xavfni hejj qilish orqali javob berayotganini, uzoq muddatli himoyani esa sotishga tayyorligini ko‘rsatadi. Bu tuzilma qisqa muddatli ehtiyotkorlikni aks ettiradi, uzoq muddatli xavf kutishlarida esa kengroq yomonlashuv yo‘q.
Xulosa
Bitcoin tuzilma jihatidan muhim on-chain darajalarda konsolidatsiyalanishda davom etmoqda, bu yerda egalar ishonchi va chekka talab o‘rtasida muvozanat nozik bo‘lib turibdi. Qisqa muddatli egalar sharoiti hanuz zaif, bozorni qo‘llab-quvvatlash darajasi saqlanmasa va yaqinda kirganlar xavfni kamaytirishga majbur bo‘lsa, qo‘shimcha tarqatishga moyil qiladi.
Biroq, kengroq oqim manzarasi barqarorlashdi. ETF sotuv bosimi pasaydi va spot bozor pozitsiyalash offshorda ayniqsa yaxshilanish alomatlarini ko‘rsatmoqda, bu esa xarid tomonining qiziqishi tiklanayotganini bildiradi. Shu bilan birga, derivativ bozorlari hanuz cheklangan, neytral moliyalash esa yelkasiz muhitni bildiradi, bunda narx spekulyativ momentumga kamroq bog‘liq.
Opsion pozitsiyalash bu ehtiyotkorlikni mustahkamlaydi. Skew ayiqcha tus oldi, qisqa muddatli himoya yuqoriroq narxlanmoqda va diler gamma noldan pastga harakatlanishi volatilite kuchaygan paytda narxning keskin siljish ehtimolini oshiradi.
Kelgusida yo‘nalish spot va ETF kanallarida talab saqlanib qolishiga bog‘liq bo‘ladi. Doimiy ijobiy oqimlar va kuchli spot xarid tendensiyani davom ettiradi, biroq davom etayotgan zaiflik va pastga hejj qilishga talab oshishi bozorni yanada konsolidatsiyaga yoki chuqurroq orqaga chekinishga zaif qoldiradi.
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
ROI-Tramp rahbarligidagi Moliya vazirligi uchun auktsionning "dum qismi" eng murakkab joy: McKeever
Maqolada bildirilgan fikrlar faqat muallifga tegishli bo‘lib, muallif Reuters sharhlovchisi Jamie McGeever hisoblanadi. Reuters, Florida, Orlando, 6-oktyabr – AQSh davlat obligatsiyalari auktsionlari odatda zerikarli, oldindan aytib bo‘ladigan va yangilik qiymatiga ega bo‘lmagan oddiy jarayon hisoblanadi. Biroq hozirgi vaziyat odatdagidan farq qiladi va Tramp hukumati endi obligatsiyalarning sust sotilishi sarlavha bo‘lish xavfiga duch kelmoqda. AQSh Moliya vazirligi shu hafta qariyb 120 milliard dollar qiymatida obligatsiya chiqarishni rejalashtirmoqda, bu oxirgi ikki hafta ichida qisqa muddatli g‘aznachilik veksellaridan tashqari birinchi auktsion: seshanba kuni 58 milliard dollar uch yillik obligatsiya, chorshanba kuni 39 milliard dollar o‘n yillik obligatsiya, payshanba kuni esa 22 milliard dollar o‘ttiz yillik obligatsiya bozoriga chiqadi. Bu auktsionlar odatdagidek ahamiyatsiz bo‘lar edi, biroq 22-24-sentabr auktsionlarining sust o‘tganligi sababli tobora ko‘proq e’tiborni jalb qilmoqda — ayniqsa, 23-sentabr kuni bo‘lib o‘tgan besh yillik obligatsiya auktsioni, u o‘tgan yil aprelidan buyon eng katta obligatsiya daromadlarining o‘sishiga sabab bo‘ldi. Shundan so‘ng daromadlar pasaymadi, aksincha ko‘pchilik muddati bo‘yicha so‘nggi o‘n yilliklar ichidagi eng yuqori darajaga ko‘tarildi. Ta’kidlash joizki, AQSh davlat obligatsiyalari auktsionida muvaffaqiyatsizlik ehtimoli deyarli nolga teng. Birlamchi treyderlar ya’ni hozirda Nyu-York Federal Rezervi tomonidan ma’qullangan 26 ta Uol-strit bank va muassasa — bu bozorda market-meyker sifatida ishtirok etadi — doim qatnashadi. Ular aslida sotuv bo‘yicha anderrayting majburiyatini oladi va 30 trillion dollarlik AQSh obligatsiyalari bozorining (jahonda eng likvid bozor) uzluksiz ishlashini ta’minlaydi. Bu, o‘z navbatida, butun jahon moliya tizimi uzluksiz ishlashini kafolatlaydi. Minglab milliard dollarlik global qarz, aktivlar va moliyaviy derivativlar AQSh davlat obligatsiyalarini mezon sifatida oladi. AQSh davlat obligatsiyalari AQSh va butun jahon moliyaviy tizimidagi likvidlik “quvurlarini” moylash uchun garov sifatida ishlatiladi — jumladan, repo bitimlari, banklararo kreditlash va moliyalashtirish uchun. Qisqacha aytganda, AQSh davlat obligatsiyalari global moliya tizimining tayanchi bo‘lib turgan ekan, har doim auktsionda xaridor bo‘ladi. Masala har doimgidek oxir-oqibat bu obligatsiyalar qaysi narxda sotilishi bilan bog‘liq. Hozirda ikkilamchi bozorda qarz olish narxi 2000-yillarning o‘rtasidan buyon eng yuqori daraja, shuning uchun Moliya vazirligi ham birlamchi bozorda yuqori foiz to‘lash ehtimoli katta. Biroq, so‘nggi auktsionlar ko‘rsatganidek, manfiy kutilmagan holatlar ham yuzaga kelishi mumkin. "Bozor hazm qilolmaydigan darajada katta?" 23-sentabr kuni bo‘lib o‘tgan 70 milliard dollarlik besh yillik obligatsiya auktsioni so‘nggi yillarda eng xavotirli auktsion bo‘ldi. Talab “bid-to-cover” ko‘rsatkichi bo‘yicha so‘nggi to‘qqiz yildagi eng past darajani ko‘rsatdi. Moliya vazirligi bu obligatsiyalarni 5,033% daromad bilan sotdi — bu esa auktsion paytidagi bozor daromadidan 3 baza punktiga yuqori. 3 baza punkti ko‘p bo‘lib tuyulmasligi mumkin, lekin besh yillik obligatsiya auktsioni uchun bu juda g‘ayrioddiy. 2022 yil iyunidan buyon eng katta, shunday ataluvchi “tail” bo‘ldi. JP Morgan tahlilchilariga ko‘ra, besh yillik obligatsiya auktsionida oxirgi marta 3 baza punktli “tail” 2011 yilda bo‘lgan — o‘sha paytda AQSh qarz limiti inqirozi yuzaga kelib, avgustda AQShning kredit reytingi pasaytirilgandi. Hozirda esa AQShning og‘ir fiskal istiqbolidagi xavotirlar uzoq muddatli qarz olish xarajatlarini oshirib yubordi. Bozorda Tramp hukumati Moliya vazirligining katta moliyaviy ehtiyojlarini pastroq xarajatli, ya’ni qisqa va o‘rta muddatli qisqa muddatli obligatsiyalarda to‘plashga o‘tadi degan kutilma mavjud. Shuning uchun ikki hafta avvalgi besh yillik obligatsiya auktsioni bunchalik katta xavotir uyg‘otdi. 3 baza punktli “tail” uzoq muddatli obligatsiya auktsionlarida tez-tez uchraydi, biroq daromadlilik egri chizig‘ining “qorni”da joylashgan obligatsiyalarda, ya’ni o‘rta muddatli auktsionlarda bu kamdan-kam holat. Agar Moliya vazirligi bu obligatsiyalarni chiqarishda ko‘proq “prebiya” to‘lashga majbur bo‘lsa, unda, Houston, muammo bor. Auktsion “tail”ining yuqoriligiga turli omillar sabab bo‘lishi mumkin, jumladan, auktsion kuni bozor o‘zgaruvchanligi yoxud vaqt o‘tishi bilan talabni yemiradigan, asosiy muammolar. Ikkalasini farqlash qiyin, chunki ular o‘zaro istisno emas. Yaxshi jihati shundaki, bunday xavotirlar hali daromadlilik egri chizig‘ining qisqa muddatli qismiga tarqalmagan — hech bo‘lmaganda hozircha. 3 yillik va 10 yillik obligatsiyalarning daromadliligi o‘tgan oygi auktsiondan beri taxminan 50 baza punktiga ko‘tarilib, mos ravishda 4,96% va 5,32% atrofida harakat qilmoqda. 30 yillik obligatsiya daromadliligi 35 baza punktiga oshib, 5,65% ga yetdi. Bu daraja kuchli talab jalb qilishga, ishlab chiqarishni muammosiz ta’minlas
Valyuta fondlariga oqim keskin pasayib, 158 milliardga yetdi, AQSh obligatsiyalari qisqa muddatli likvidligi xavf ostidami?
Valyuta fondlariga kirim bu yil keskin pasayib, uchinchi chorakda 158 milliard dollarni tashkil etdi, bu esa treasury obligationlarining daromadliligini oshirdi. Qisqa muddatli volatilite kuchaydi va bozor qisqa muddatli moliyalashtirishning qisqarishidan xavotirada.
Kripto narxlari
Ko'proq


