
Microsoft 50 yoshda, lekin haqiqiy o‘sish davri endigina boshlandi — Goldman Sachs Microsoft’ni qayta ko‘rib chiqdi: AI bu “50 yillik” biznes
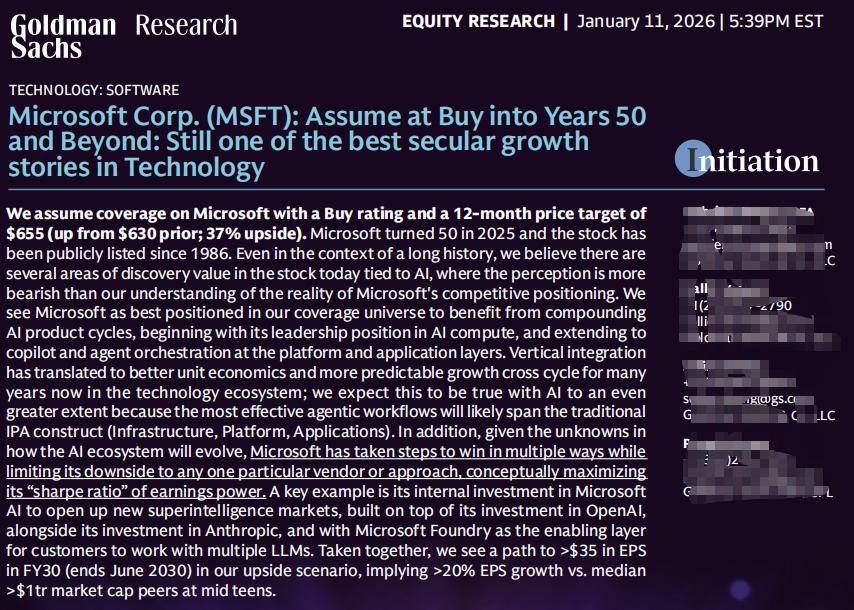
2026 yil 11 yanvar kuni Goldman Sachs qayta Microsoft’ni tahlil qilib, unga Buy reytingini berdi va 12 oylik maqsad narxini 655 dollar deb belgiladi, bu esa o'sha vaqtdagi aksiyalar narxidan 37% yuqorilash imkoniyatini bildiradi.
Goldman Sachs fikricha, Microsoft’ning 50 yillik rivojlanish tarixida ham, hozirgi davr hali ham “kashfiyot qiymatiga (discovery value)” ega bo'lgan payt sanaladi.
Sabab esa faqat bitta:AI.
Bu qisqa muddatli moliyaviy hisobotga asoslangan tahlil emas, balki Microsoft’ning “AI struktural kompozit daromadlari”ga 5–10 yillik nuqtai nazardan qaralgan tadqiqotidir.
1. Bozor eng katta noto'g'ri tushunchasi: Microsoft’ning AI’sini faqat Azure deb o‘ylash
Hozirgi bozorda Microsoft bo'yicha kelishmovchilik ikki asosiy savolda jamlangan:
Capex juda katta, lekin Azure o‘sish sur’ati sekinlashmoqda
AI sarmoyalari haqiqatdan ham foydaga aylanishi mumkinmi yoki bu “pul yoqish poygasi”mi?
Goldman Sachsning xulosasi aniq:
“Capex → Azure o‘sish sur’ati” lineer modeli bilan Microsoft’ni tushunib bo‘lmaydi.
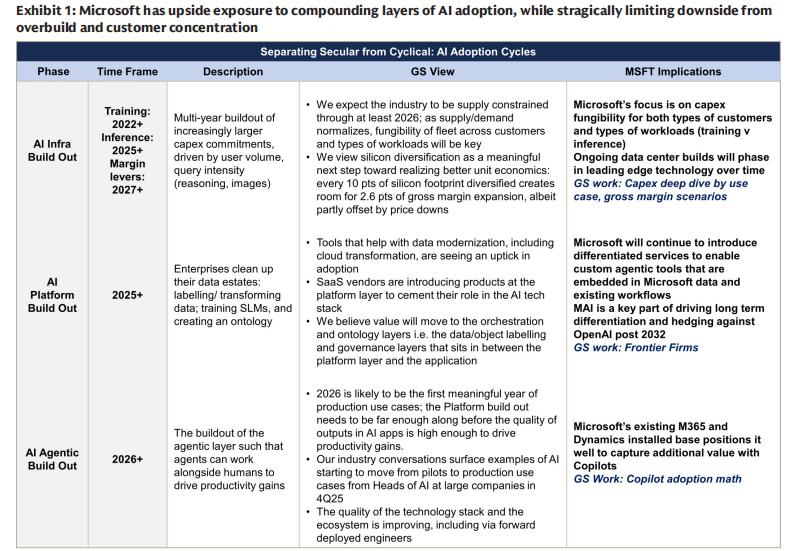
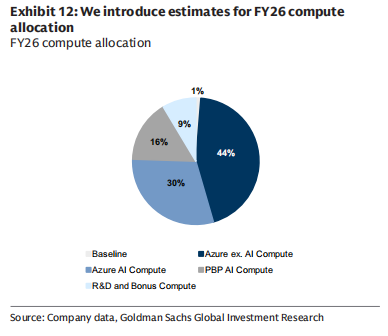
Microsoft’ning AI sarmoyalari yagona yo'nalishga tikilgan emas, balki to‘rtta yo'nalishda taqsimlangan:
Azure AI (to‘g‘ridan-to‘g‘ri bulutli hisoblash orqali monetizatsiya)
Birinchi tomon ilovalari (Copilot / 365)
Ichki AI (Microsoft AI / MAI)
Texnik xizmat ko‘rsatish uchun hisoblash quvvati (eski bizneslar)
Bu nimani anglatadi?
Microsoft “qisqa muddatli aniqlik” va “uzoq muddatli himoya xandaqlari” orasida ikkinchisini tanladi.
2. Microsoft’ning haqiqiy asosiy ustunligi: model emas, balki “uch darajali integratsiya”
Goldman Sachs qayta-qayta ta’kidlaydiki, AI davrida Microsoft’ning asosiy raqobat ustunligi “eng kuchli model bormi yo‘qmi”da emas, balki:
Infratuzilma (Infra) + Platforma (Platform) + Ilova (App) uch darajali vertikal integratsiya salohiyati
Bu jihat AI davrida yanada kuchaydi.
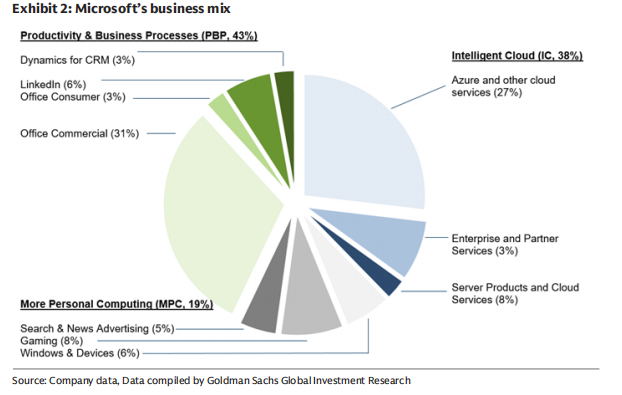
1️⃣ Infratuzilma darajasida (Infra)
Microsoft dunyoning eng yirik AI infratuzilmasi hisoblash quvvatlaridan biri
AI talabida, Azure endi faqat bulut emas, inferensiya (Inference) ustuvor global taqsimlangan hisoblash tarmog‘i
Microsoft “o‘qituvchi superkompyuter”larga qaramlikni ataylab kamaytirib, yuqoriroq ROIga ega inferensiyaga o‘tdi
2️⃣ Platforma darajasida (Platform)
Foundry: Korxonalarga Azure’da OpenAI, Anthropic, MAI va boshqa modellarni moslashuvchan chaqirish imkonini beradi
Aslida bu: AI’ning “nazorat tekisligi”
Microsoft bitta model g‘olib chiqadi deb garov o‘ynamaydi, balki “ko‘p model uzoq muddat birga mavjud bo‘ladi” deb tikadi.
3️⃣ Ilova darajasida (Application)
4 milliondan ziyod Microsoft 365 foydalanuvchisi
Copilot faqat plagin emas, yangi ish boshlash nuqtasi
Har bir 10% Copilot kirib borishi PBP (ish unumdorligi va biznes jarayonlari) bo‘limiga taxminan 10% o‘sish olib keladi
Bu AI tijoratlashtirishda eng aniq monetizatsiya yo‘li.
3. Nega Microsoft’ning AI sarmoyalari “pastga tushish xavfi cheklangan”?
Bu hisobotda eng muhim jihatlardan biri.
Goldman Sachs juda “moliyaviylashtirilgan” atamani ishlatgan:
Microsoft AI’ning “Sharpe Ratio”sini maksimal darajada oshirmoqda
Bu qanday tushuniladi?
Yuqoriga ko‘tarilish uchun tayanch bor
OpenAI’da taxminan 27% iqtisodiy ulushga ega
Copilot, Azure, Agent 365 bir vaqtning o‘zida foyda ko‘radi
Pastga tushishda xedjlash mavjud
MAI’ni o‘zlari ishlab chiqqan, yagona modelga qaramlik kamayadi
Ko‘p GPU / ko‘p chip / o‘z silikoni
Ma’lumot markazlari yuqori “qayta ishlatilishi mumkinlik”ka ega
Bu shuni anglatadiki, AI sanoatida yo‘l o‘zgarib ketsa ham,
Microsoft deyarli yutqazuvchi bo‘lib qolishi qiyin.
4. Foyda marjasi – o‘rta va uzoq muddatdagi eng katta o‘zgaruvchanlik
Bozor xavotir oladigan yana bir savol:
AI doimiy ravishda bulutli hisoblashning foyda marjasini pasaytiradimi?
Goldman Sachs buni rad etadi.
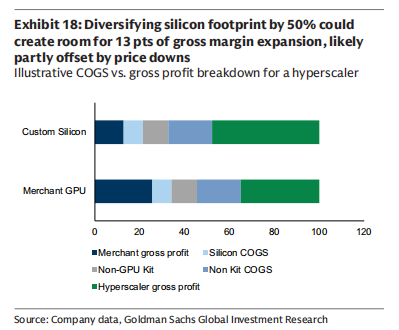
Hozirda Azure AI yalpi foyda marjasi taxminan 30% atrofida, bu an’anaviy Azure’ning 60%+dan ancha past.
Lekin Microsoft rahbariyatining maqsadi aniq:
5–7 yil ichida AI bulutli xizmatlarining yalpi foyda marjasini tarixiy yuqori darajaga qaytarish
Buning yo‘llari quyidagilarni o‘z ichiga oladi:
O‘z chiplarining ulushi oshishi (potensial >50%)
Inferensiya samaradorligini doimiy oshirish
GPU ishlatish muddati 6 yilga yetkaziladi
Algoritm samaradorligini oshirish (cheksiz hisoblash quvvatini yig‘ish emas)
Goldman Sachs xulosasi:
AI bulutda yalpi foyda marjasi “avval pasayib, so‘ngra ko‘tariladigan” egri chiziq, bu strukturaviy yomonlashuv emas.
5. Moliyaviy xulosalar: Nega Goldman Sachs 655 dollar dedi?
Goldman Sachsning optimistik ssenariysida:
2030 moliyaviy yilidagi EPS 35 dollardan oshishi mumkin
Hozirgi trillion dollarlik kompaniyalar o‘rtacha yagona raqamli yoki ikki raqamli o‘sish sur’atiga ega
Microsoft hanuz 20%+ uzoq muddatli EPS kompozit o‘sishni ushlab tura oladi
Bu Goldman Sachsning 655 dollar maqsad narxini asoslashidagi asosiy logikadir.
Mening tushuncham:
Goldman Sachs Microsoft’ni “navbatdagi OpenAI”ga aylantirmagan,
balki uning asosiy so‘zlarini qayta-qayta urg‘uladi:
Sistemalilik
Sabrlilik
Tsikllararo
Microsoft hech bir yilda “AI sarmoyasi arziydimi”ni isbotlashga shoshilmayapti,
u qilmoqchi bo‘lgan narsa –
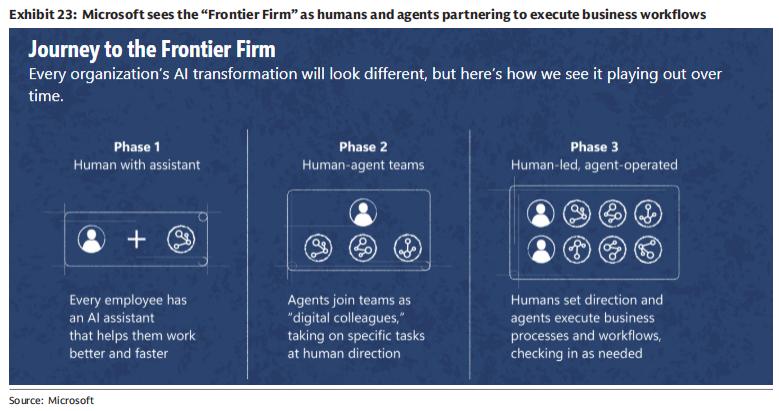
AI’ni kelgusi 50 yillik korxona dasturiy ta’minotining asosiy operatsion tizimiga aylantirish.
Bu nuqtai nazardan qaralganda,
bu har chorakda Azure o‘sish sur’atiga qarab savdo qilinadigan aksiya emas,
balki vaqt bilan qiymati ortadigan klassik aktiv.
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
23 kun ichida iste'molchi Agentni portlatdi! Morgan Stanley Muse ning 6 asosiy savoliga chuqur sharh qiladi
Morgan Stanleyning fikricha, Muse qisqa muddatda foydalanuvchi o‘sishiga e’tibor qaratishi kerak, uzoq muddatda esa iste’mol savdosi, korxona xizmatlari va API asosida tijoratlashish imkoniyatiga ega bo‘ladi; yuqori hisoblash quvvati xarajati bosim bo‘lishi bilan birga raqobat to‘sig‘i ham bo‘lishi mumkin, Meta hozirgi CPU zaxiralari yanada kengayish uchun yetarli. Shu bilan birga, Amazon hamkorligi Agent e-commerce kirishini ta’sir qilishi, korxona bozori esa yangi daromad imkoniyatlari yaratishi mumkin, hozirgi baholash allaqachon qisqa muddatli kutilmalarni aks ettiradi, kelajakda esa asosiy omil tijoratlashish natijalariga bog‘liq bo‘ladi.
AI to‘lqini “moliyalashtirishni to‘xtatish chizig‘i” sinoviga duch keladimi? Wall Street mashhur strategi ogohlantiradi: AQSh dollari va AQSh obligatsiyalari daromadi tavaniga yetmagan, xavf-xatar ga ishtiyoq tiklanishi qiyin
Amerika bankining Michael Hartnett ta’kidlashicha, dollar yaqinda tez o‘sishda cho‘qqi belgilarini ko‘rsatmaguncha, investorlar yuqori riskli savdolardan qochishadi. Mazkur strateg shuningdek, bir hisobotda bozorning beqarorligi davom etishini va bu holat obligatsiyalar rentabelligi so‘nggi yigirma yildagi eng yuqori darajadan pasaymaguncha davom etishini bildirdi. U investorlarga “narx pasayganda sotib olish”ni, ya’ni jiddiy zarar ko‘rgan aktivlarni sotib olishni va investitsiya portfelida obligatsiyalarning ulushini oshirishni tavsiya qilmoqda.
Sentyabrda yangi ish o‘rinlari 9 minggacha kamayishi kutilmoqda: Bugungi kechadagi noaniq farmlar haqiqiy "portlash nuqtasi" ehtimol 8-oydagi ma’lumotlarning sezilarli tarzda qayta ko‘rib chiqilishidadir
Wall Street odatda sentyabr oyida yangi ish o‘rinlari soni 90 minggacha kamayishini va ishsizlik darajasi 4,1% darajasida qolishini kutmoqda. Avgust oyidagi kuchli ko‘rsatkichlar asosan noodatiy mavsumiy omillar bilan rag‘batlantirilgan bo‘lib, ularning tuzatish ko‘lami sentyabr natijalarini qanday qabul qilinishini to‘g‘ridan-to‘g‘ri belgilaydi. Yaqqol aytish kerakki, so‘nggi paytlarda Federal Reserve rasmiylarining bayonotlari natijasida oktyabr oyidagi foiz stavkasini oshirish ehtimoli 25% gacha kamaydi, bozor esa endi uzoq muddatli foiz stavkalariga e’tibor qaratmoqda. Hozirda tizimli fondlar dunyo bo‘yicha taxminan 390 milliard dollar obligatsiya qisqa pozitsiyasiga ega. Agar bandlik ma’lumotlari kutilmaganda sust chiqsa, bu bozorni kuchli tebranishlarga olib kelishi mumkin.
Individual sotib olishlar "katta qisqarish"ni namoyon qilmoqda! JP Morgan moliyaviy oqimi Nvidia, SanDiskning bozor tendentsiyalariga qarshi pul jalb qilishini ochib beradi, AQSh davlat obligatsiyalari ETFlari yana individual investorlar e'tiboriga qaytmoqda
Mayda investorlar o‘z sarmoyalarini oz sonli hisoblash kuchiga, saqlashga va yirik texnologik kompaniyalarga yo‘naltiryapti. Obligatsiya bozori bo‘yicha esa boshqa aniq bir tendensiya namoyon bo‘ldi: uzoq muddatli AQSH davlat obligatsiyalarining narxlari bosim ostida, daromadlilik yuqori bo‘lib turgan paytda, haftalik uzoq muddatli davlat obligatsiyalari ETF’lariga 260 million dollar sof sarmoya kiritildi.

Kripto narxlari
Ko'proq


