
Strategy MSCI bilan qattiq raqobatda: DAT ning yakuniy himoyasi

Bu investitsiya fondi emas! Faqat neftni jamg‘arishga ruxsat bor, lekin kriptovalyutani emasmi? Strategy MSCI taklifini qanday tanqid qildi?
"Bu investitsiya fondi emas! Neftni jamg‘arish mumkin-u, kriptovalyutani emasmi?" Strategy MSCI taklifini qanday tanqid qildi?
Muallif: KarenZ, Foresight News
Raqamli aktivlar xazinasiga ega kompaniyalar (DAT) sanoatining rivojlanishi uchun kurash davom etmoqda.
Oktyabr oyida, global indeks tuzuvchi kompaniya MSCI bir taklif bilan chiqdi: raqamli aktivlar ulushi jami aktivlarning 50% yoki undan ko‘prog‘ini tashkil qiladigan kompaniyalarni o‘zining global investitsiya qilinadigan bozor indeksidan chiqarib tashlash. Bu harakat Strategy kabi raqamli aktivlar xazinasiga ega kompaniyalarining bozor mavqeiga bevosita tahdid soladi, hatto butun raqamli aktivlar xazinasiga ega kompaniyalarining kapital oqimini o‘zgartirib yuborishi mumkin.
Bitcoin for Corporations statistik ma’lumotlariga ko‘ra, 39 ta kompaniya MSCI global investitsiya qilinadigan bozor indeksidan chiqarib tashlanishi mumkin. JPMorgan tahlilchilari ilgari ogohlantirganidek, faqat Strategy chiqarib tashlansa ham deyarli 2.8 milliard dollarlik passiv mablag‘lar chiqib ketishi mumkin, agar boshqa indeks provayderlari ham ushbu qoidani qabul qilsa, bu ko‘rsatkich 8.8 milliard dollargacha yetishi mumkin.
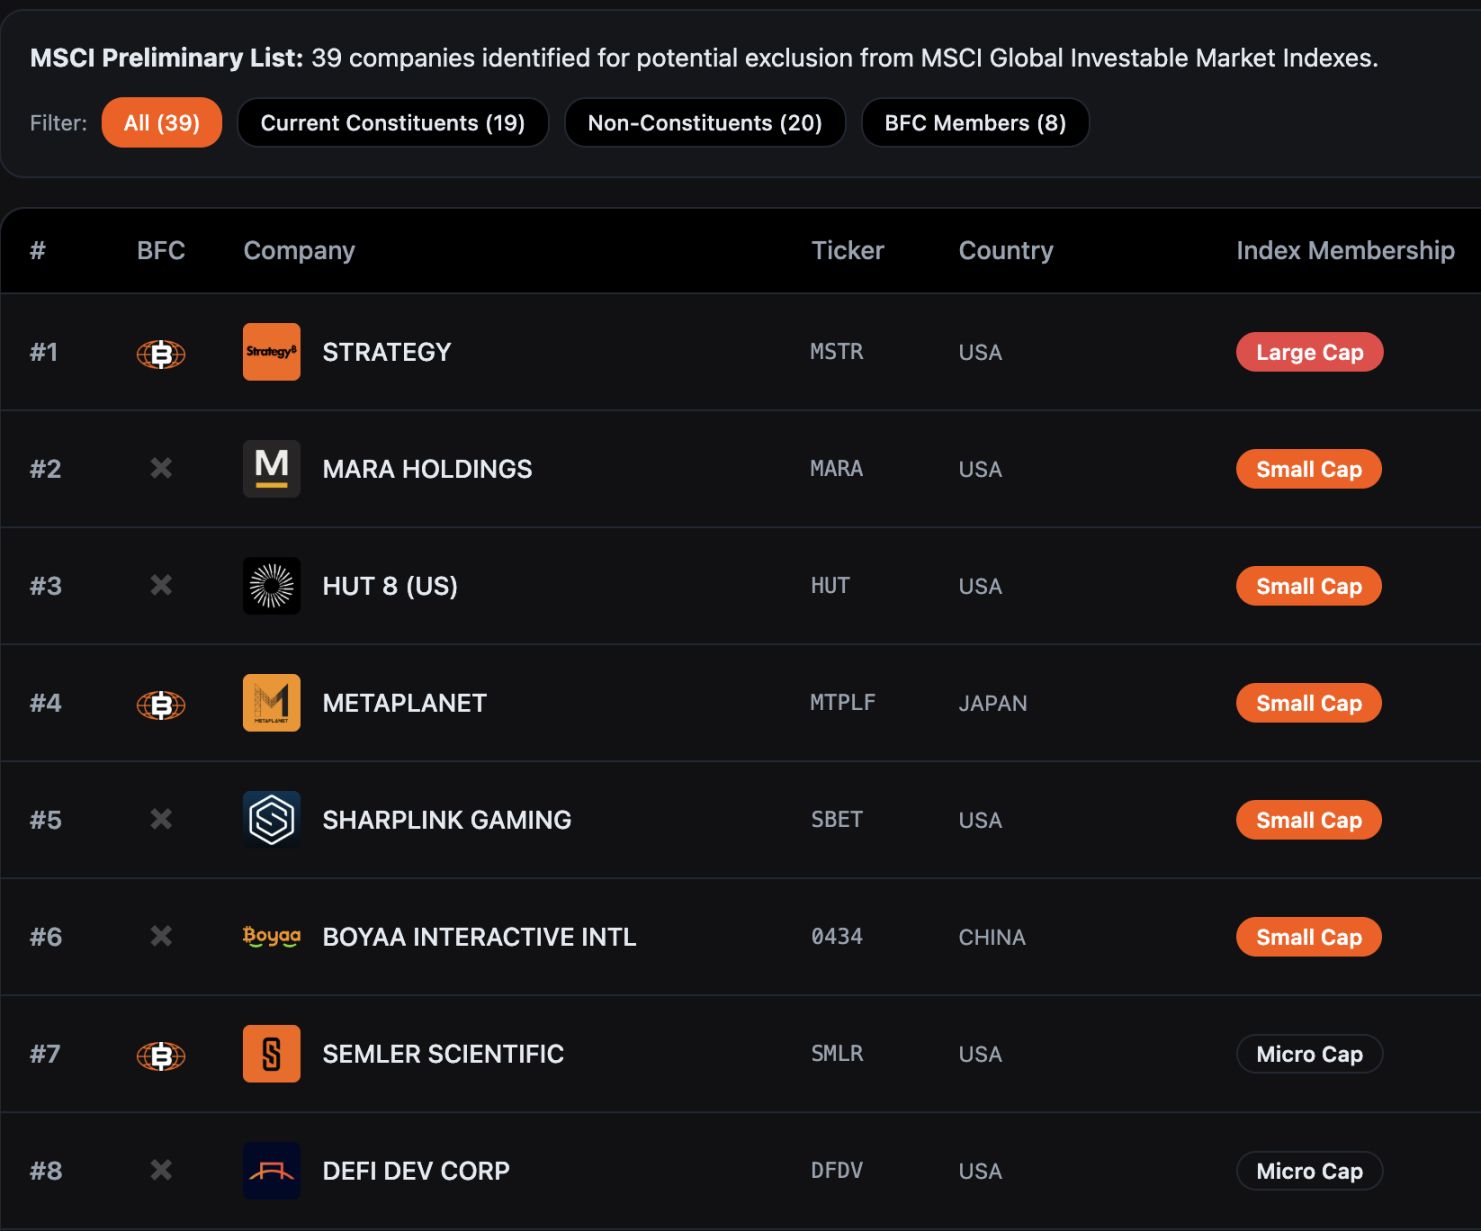
Hozirda, MSCI ushbu taklif bo‘yicha maslahatlashuv muddatini 2025 yil 31 dekabrgacha davom ettiradi, yakuniy xulosa esa 2026 yil 15 yanvargacha e’lon qilinishi kutilmoqda, agar o‘zgartirishlar bo‘lsa, ular 2026 yil fevral oyidagi indeks ko‘rib chiqish bosqichida rasmiy amalga oshiriladi.
Ushbu dolzarb vaziyatga javoban, Strategy 10 dekabr kuni MSCI Aksiya Indeksi Qo‘mitasiga 12 betlik ochiq xat yubordi. Xat kompaniya ijrochi raisi va asoschisi Michael Saylor hamda prezidenti va bosh direktori Phong Le tomonidan imzolangan bo‘lib, taklifga qat’iy qarshi ekanliklarini aniq bildirgan. Xatda shunday deyiladi: "Ushbu taklif jiddiy chalg‘ituvchi bo‘lib, global investorlar manfaatlari va raqamli aktivlar sanoati rivojlanishiga chuqur zararli oqibatlar keltiradi, biz MSCIdan ushbu rejani to‘liq bekor qilishni qat’iy talab qilamiz."
Strategy’ning to‘rtta asosiy e’tirozi
Raqamli aktivlar moliyaviy tizimni qayta shakllantiruvchi inqilobiy asosiy texnologiyadir
Strategy fikricha, MSCI taklifi bitcoin va boshqa raqamli aktivlarning strategik ahamiyatini past baholaydi. 16 yil avval Satoshi Nakamoto bitcoinni ishga tushirganidan beri, ushbu raqamli aktiv asta-sekin global iqtisodiyotning muhim qismiga aylandi, hozirgi bozor qiymati taxminan 1.85 trillion dollarni tashkil qiladi.
Strategy nazarida, raqamli aktivlar oddiy moliyaviy vosita emas, balki global moliyaviy tizimni tubdan o‘zgartira oladigan asosiy texnologik innovatsiyadir — bitcoin bilan bog‘liq infratuzilmalarga sarmoya kiritayotgan korxonalar yangi moliyaviy ekotizimni barpo qilmoqda, bu esa tarixda yangi texnologiyaga chuqur sarmoya kiritgan yetakchi kompaniyalar yo‘lidan farq qilmaydi.
Xuddi 19-asrda Standard Oil neft qazib olishga, 20-asrda AT&T telefon tarmog‘ini qurishga e’tibor qaratgani kabi, bu kompaniyalar asosiy infratuzilmaga oldindan sarmoya kiritib, keyingi iqtisodiy transformatsiyaga mustahkam poydevor yaratdi va soha etaloniga aylandi. Strategy fikricha, hozir raqamli aktivlarga e’tibor qaratayotgan kompaniyalar ham aynan shu "texnologik asoschilar" yo‘lini takrorlamoqda va ularni an’anaviy indeks qoidalari asosida oddiygina rad etish to‘g‘ri emas.
DAT — faoliyat yurituvchi korxona, passiv fond emas
Bu Strategy’ning asosiy e’tirozi — raqamli aktivlar xazinasiga ega kompaniyalar (DAT) to‘liq biznes modeli bo‘lgan faoliyat yurituvchi korxonalardir, ular faqat bitcoinni passiv ushlab turadigan investitsiya fondlari emas. Garchi Strategy hozirda 600 mingdan ortiq bitcoin saqlasa-da, uning asosiy qiymati bitcoin narxi o‘zgarishiga bog‘liq emas, balki o‘ziga xos "raqamli kredit" vositalarini ishlab chiqish va joriy etish orqali aksiyadorlarga barqaror daromad yaratishda yotadi.
Aniq qilib aytganda, Strategy chiqaradigan "raqamli kredit" vositalari doimiy dividend stavkasi, o‘zgaruvchan dividend stavkasi, turli ustuvorlik darajalari va kredit himoyasi shartlari bo‘lgan ustuvor aksiyalar kabi ko‘plab turlarni qamrab oladi. Ushbu vositalarni sotish orqali mablag‘ yig‘ilib, yana bitcoin sotib olishga yo‘naltiriladi. Agar bitcoinning uzoq muddatli investitsiya daromadi Strategy tomonidan dollar hisobida olingan moliyalashtirish xarajatidan yuqori bo‘lsa, aksiyadorlar va mijozlarga barqaror foyda keltiradi. Strategy ta’kidlaydi, bu "faol boshqaruv + aktivlar qiymatini oshirish" modeli an’anaviy investitsiya fondlari yoki ETFlarning passiv boshqaruvidan tubdan farq qiladi va uni oddiy faoliyat yurituvchi korxona sifatida ko‘rish kerak.
Shuningdek, Strategy xatda savol qo‘yadi: neft gigantlari, ko‘chmas mulk investitsiya trestlari (REITs), yog‘och kompaniyalari va boshqalar bir turdagi aktivlarni jamg‘arib ushlab tursa ham, ularni investitsiya fondi deb hisoblab, indeksdan chiqarilmaydi. Faqat raqamli aktivlar kompaniyalariga maxsus cheklovlar qo‘yilishi sanoat adolatiga zid.
50% raqamli aktivlar chegarasi asossiz, kamsituvchi va haqiqatdan yiroq
Strategy ta’kidlaydi, MSCI taklifi kamsituvchi mezonlardan foydalanadi. Ko‘plab an’anaviy soha yirik kompaniyalari ham o‘z aktivlarida bir turdagi aktivlarni yuqori darajada jamg‘arib ushlab turadi, jumladan neft va gaz kompaniyalari, ko‘chmas mulk investitsiya trestlari, yog‘och kompaniyalari va elektr infratuzilmasi korxonalari. Ammo MSCI faqat raqamli aktivlar kompaniyalariga nisbatan maxsus cheklovlar joriy qilmoqda, bu esa ochiqchasiga adolatsiz munosabatdir.
Amalda qo‘llash nuqtai nazaridan ham, bu taklifda jiddiy muammolar bor. Raqamli aktivlar narxi keskin o‘zgarib turishi sababli, bir kompaniya bir necha kun ichida aktivlar qiymati o‘zgarishi tufayli MSCI indeksiga kirib-chiqib yurishi mumkin, bu esa bozorda tartibsizlikka olib keladi. Bundan tashqari, turli buxgalteriya standartlari (AQSh GAAP va xalqaro IFRS standartlari raqamli aktivlarni turlicha hisobga oladi) bir xil biznes modeli bo‘lgan kompaniyalarga ro‘yxatdan o‘tgan joyiga qarab turlicha munosabatda bo‘lishiga olib keladi.
Indeksning neytrallik tamoyiliga zid, siyosiy og‘ish kiritadi
Strategy fikricha, MSCI taklifi aslida ma’lum bir aktiv turining qiymatini baholashdir, bu esa indeks provayderlari doimo neytral bo‘lishi kerakligi haqidagi asosiy tamoyilga zid. MSCI bozor va regulyatorlarga o‘z indekslari "to‘liq" qamrovga ega va "asosiy aksiyalar bozorining rivojlanishini aks ettiradi" deb da’vo qiladi, "hech qanday bozor, kompaniya, strategiya yoki investitsiyaning yaxshi yoki yomonligi haqida baho bermasligi" kerak.
Raqamli aktivlar kompaniyalarini tanlab chiqarib tashlash orqali, MSCI aslida bozor nomidan siyosiy qaror qabul qilmoqda, bu esa indeks provayderlari uchun yo‘l qo‘yilmas holatdir.
Amerika raqamli aktivlar strategiyasiga zid
Strategy alohida ta’kidlaydi, ushbu taklif Tramp ma’muriyatining raqamli aktivlar sohasida yetakchilik qilish strategik maqsadlariga zid. Tramp ma’muriyati ish boshlagan haftasidayoq raqamli moliyaviy texnologiyalar o‘sishini rag‘batlantirish bo‘yicha farmon imzolagan va strategik bitcoin zaxirasi yaratgan, maqsad — AQShni raqamli aktivlar sohasida global yetakchiga aylantirish.
Lekin MSCI taklifi amalga oshsa, AQSh pensiya jamg‘armalari, 401 (k) rejalari va boshqa uzoq muddatli mablag‘lar raqamli aktivlar kompaniyalariga sarmoya kiritishdan to‘xtaydi, natijada o‘nlab milliard dollar kapital sohani tark etadi, bu esa AQSh raqamli aktivlar innovatsion kompaniyalari rivojlanishini to‘xtatib, mamlakatning ushbu strategik sohadagi raqobatbardoshligini zaiflashtiradi va hukumat siyosatiga zid bo‘ladi.
Strategy tahlilchilar taxminiga ko‘ra, faqat Strategyning o‘zi MSCI taklifi tufayli 2.8 milliard dollargacha passiv aksiyalar likvidatsiyasiga duch kelishi mumkin. Bu nafaqat Strategy’ga zarar yetkazadi, balki butun raqamli aktivlar ekotizimiga sovuq ta’sir ko‘rsatadi, masalan, bitcoin qazib oluvchi kompaniyalarni aktivlar tuzilmasini o‘zgartirish uchun aktivlarni oldindan sotishga majbur qilishi mumkin, bu esa raqamli aktivlar bozorining normal taklif va talab nisbatini buzadi.
Strategy’ning yakuniy talab va takliflari
Strategy ochiq xatda ikki asosiy talabni ilgari surdi:
Birinchisi, MSCI ushbu chiqarib tashlash taklifini to‘liq bekor qilishi kerak, bozor erkin raqobat orqali raqamli aktivlar xazinasiga ega kompaniyalar (DAT) qiymatini sinab ko‘rsin, indeks esa neytral va sodiq tarzda yangi moliyaviy texnologiyalar rivojlanishini aks ettirsin;
Ikkinchisi, agar MSCI raqamli aktivlar kompaniyalariga "maxsus munosabat"ni davom ettirsa, unda soha bo‘yicha maslahatlashuv doirasini kengaytirish va maslahatlashuv muddatini uzaytirish hamda qoidaning asosli ekanligini tushuntirish uchun yetarli mantiqiy asos taqdim etish kerak.
Strategy yolg‘iz emas
Strategy yolg‘iz emas. BitcoinTreasuries.NET statistik ma’lumotlariga ko‘ra, 11 dekabr holatiga ko‘ra, butun dunyo bo‘ylab 208 ta ommaviy kompaniya 1.07 milliondan ortiq bitcoin saqlamoqda, bu bitcoin umumiy ta’minotining 5% dan ko‘prog‘ini tashkil etadi, hozirgi qiymati taxminan 100 billion dollar.
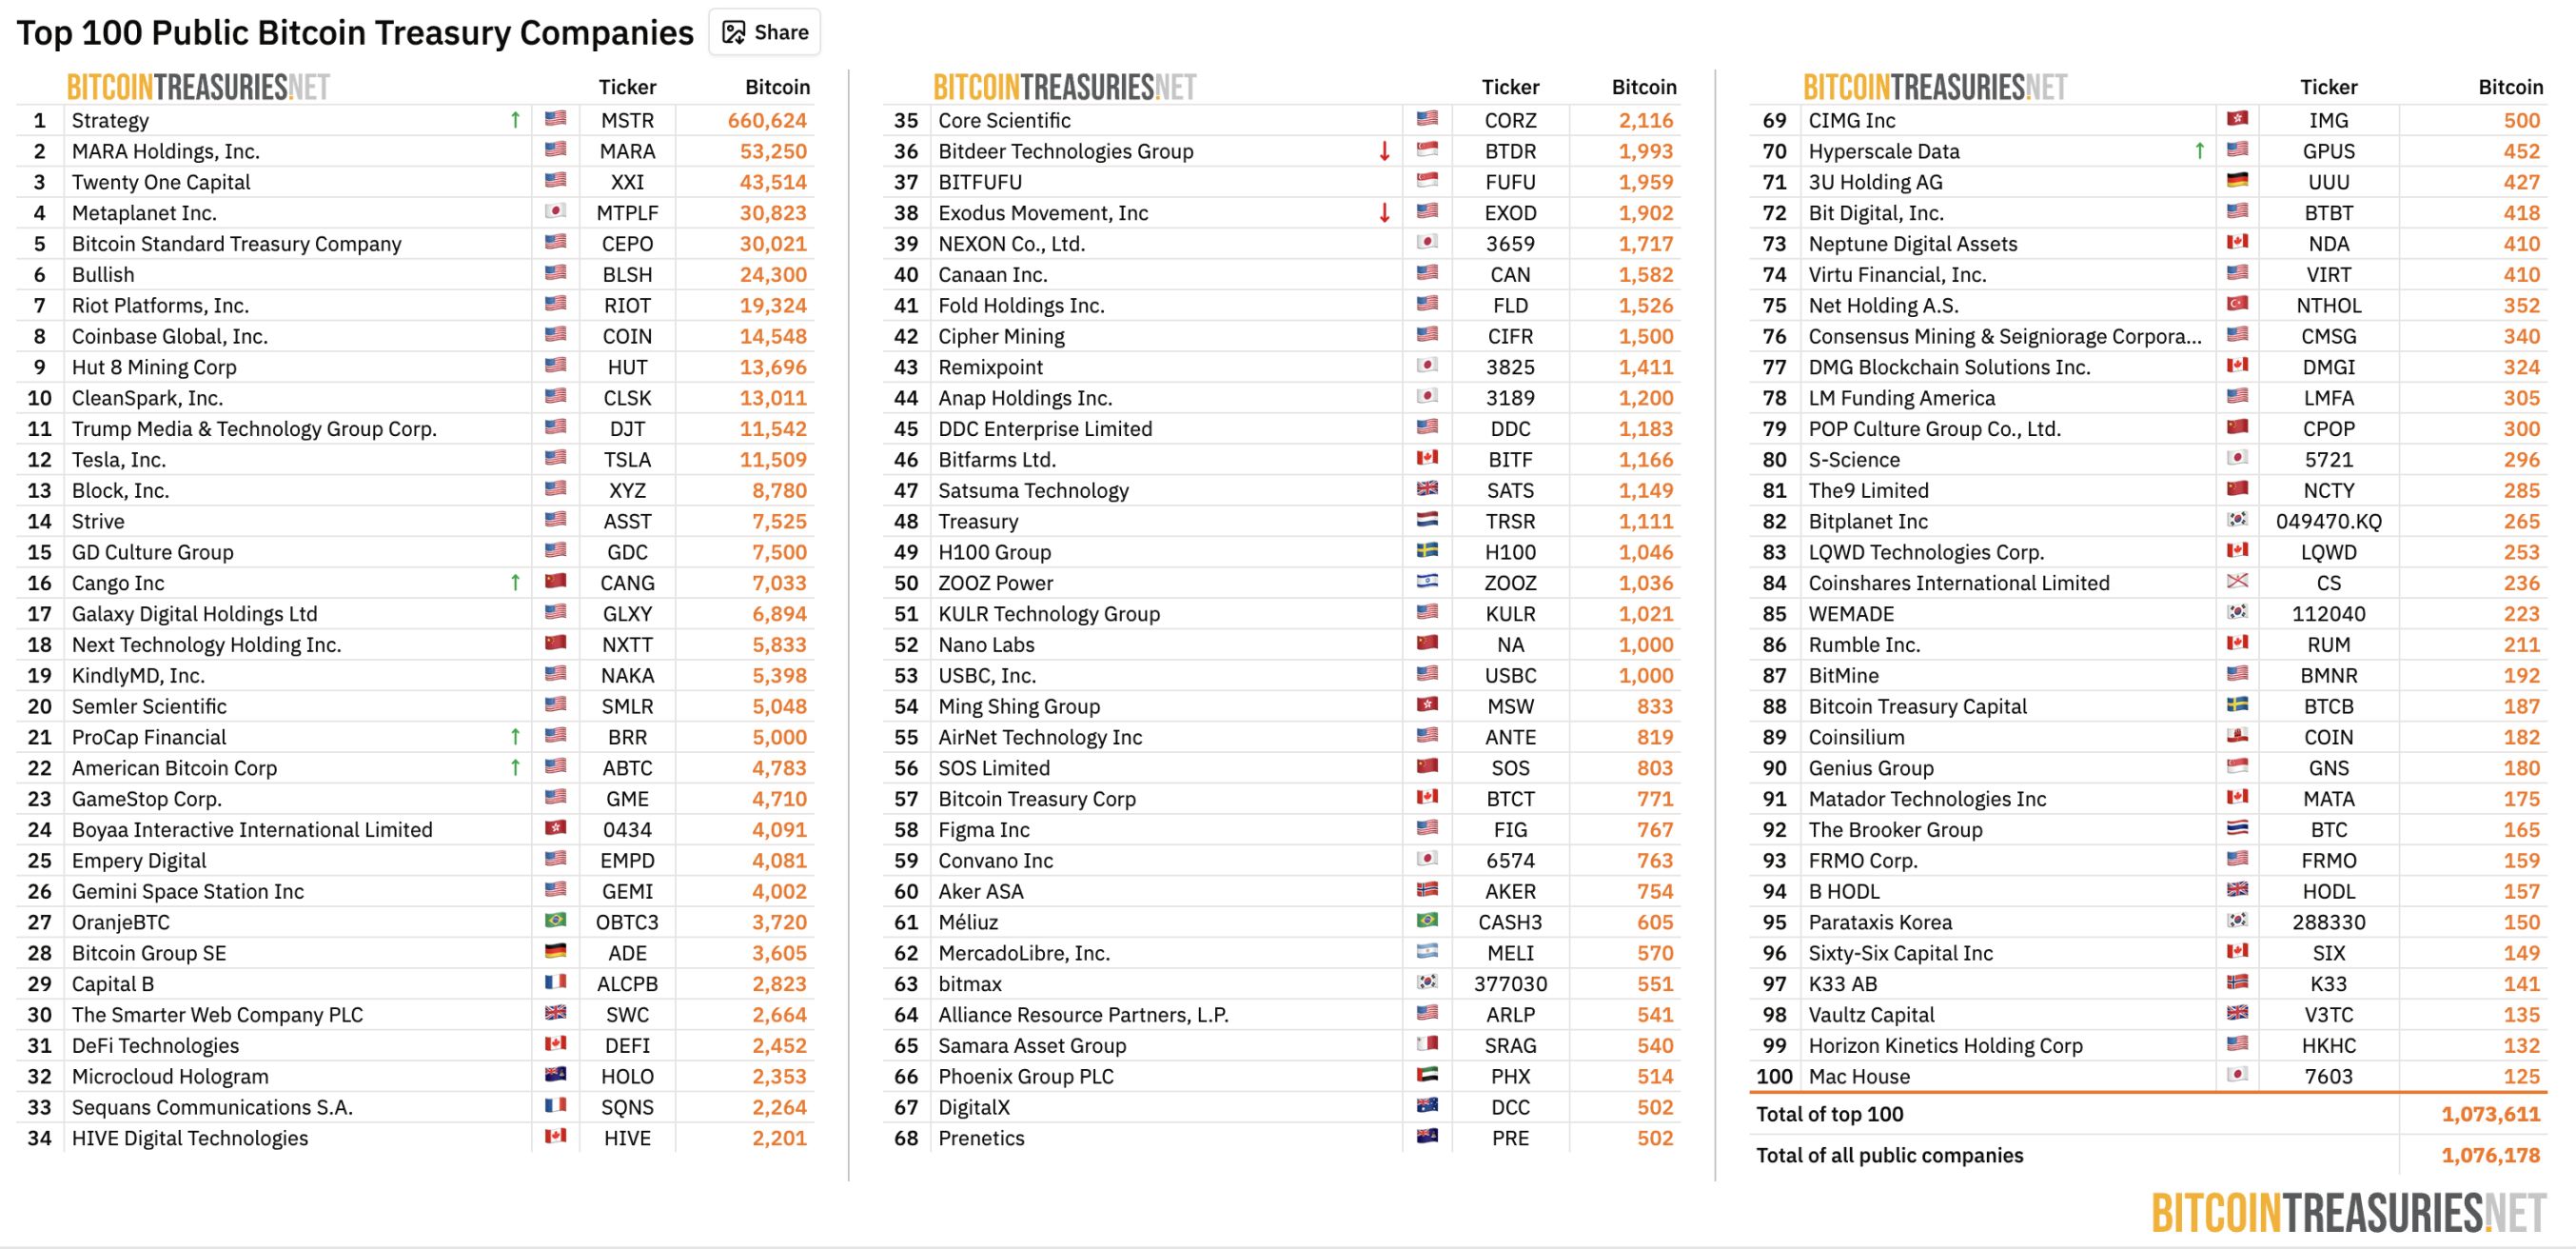
Manba: BitcoinTreasuries.NET
Ushbu raqamli aktivlar xazinasiga ega kompaniyalar institutsional kriptovalyuta qabul qilishda muhim ko‘prikka aylangan, pensiya jamg‘armalari, grant jamg‘armalari kabi an’anaviy moliyaviy institutlarga muvofiq ravishda bilvosita ekspozitsiya taqdim etmoqda.
Avvalroq, bitcoin saqlovchi ommaviy kompaniya Strive MSCIga raqamli aktivlar kompaniyalarining "tanlash huquqini" bozorga qaytarishni taklif qilgan edi. Oddiy va to‘g‘ri yechim — mavjud indekslarning "raqamli aktivlar xazinasiga ega kompaniyalar chiqarib tashlangan" versiyasini yaratish, masalan, MSCI USA ex Digital Asset Treasuries indeksi va MSCI ACWI ex Digital Asset Treasuries indeksi, shaffof tanlash mexanizmi orqali investorlar o‘zlari kuzatadigan benchmarkni tanlashlari mumkin, bu indeks yaxlitligini saqlaydi va turli investorlar ehtiyojini qondiradi.
Bundan tashqari, Bitcoin for Corporations sanoat tashkiloti ham MSCIdan raqamli aktivlar taklifini bekor qilishni so‘rab, kompaniyalarni faqat aktivlar ulushiga qarab emas, balki ularning haqiqiy biznes modeli, moliyaviy natijalari va operatsion xususiyatlariga ko‘ra tasniflash kerakligini ilgari surib, umumiy tashabbus boshladi. Tashkilot rasmiy saytiga ko‘ra, hozirda 309 ta kompaniya yoki investor umumiy xatni imzolagan, imzo chekuvchilar orasida Strategy, Strive, BitGo, Redwood Digital Group, 21MIL, Btc inc, DeFi Development Corp va boshqa soha yetakchi kompaniyalari rahbarlari, shuningdek, ko‘plab individual dasturchilar va investorlar bor.
Xulosa
Strategy va MSCI o‘rtasidagi ushbu qarama-qarshilik aslida "yangi moliyaviy innovatsiyalar qanday qilib an’anaviy tizimga integratsiyalashadi" degan fundamental bahsdir. Raqamli aktivlar xazinasiga ega kompaniyalar (DAT) an’anaviy moliya va kriptovalyuta dunyosining "ko‘prigi" bo‘lib, na sof texnologik kompaniya, na oddiy investitsiya fondi, balki raqamli aktivlarga asoslangan yangi biznes modelidir.
MSCI taklifi "50% aktiv ulushi" mezoni orqali ushbu murakkab subyektlarni "investitsiya fondi" deb belgilab, indeksdan chiqarib tashlashga harakat qilmoqda; Strategy esa bunday soddalashtirish ularning biznes mohiyatini jiddiy tushunmaslik va indeks neytralligi tamoyilidan chekinish deb hisoblaydi. 2026 yil 15 yanvar qaror qabul qilish sanasi yaqinlashar ekan, ushbu kurash natijasi nafaqat bir nechta bitcoin saqlovchi ommaviy kompaniyalar indeksga "kirish huquqi"ni, balki raqamli aktivlar sohasining global an’anaviy moliyaviy tizimdagi kelajakdagi o‘rnini ham belgilab beradi va muhim "omad chegarasi"ni chizadi.
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
Agar AQSH davlat obligatsiyalari daromadliligi oshishda davom etsa, Vashington keyingi navbatda qanday harakat qiladi?
Moliya vazirligi likvidlikni saqlab qolish uchun qisqa muddatli davlat obligatsiyalarini chiqarishni ko‘paytirdi va kichik miqyosda qaytarib sotib olishlarni amalga oshirmoqda. Ba’zilar qarz yukini hal qilish uchun xarajatlarni qisqartirishni taklif qilmoqda. Siyosiy cheklovlar xatarni inflyatsiyaga yo‘naltiradi, bu esa obligatsiya egalarining manfaatlariga putur yetkazadi. Karen Brettell, Reuters, 5-oktabr — AQSh hukumatining qarz olish xarajatlari oshib bormoqda, va u qarzlarni nazorat qilishning oddiy usullaridan deyarli foydalanib bo‘ldi. Uzoq muddatli obligatsiyalar daromadliligi so‘nggi yigirma yilda eng yuqori darajasiga yetmoqda, va bu sabablar vaqtinchalik emasga o‘xshaydi. Vashington budjet tanqisligini qoplash uchun obligatsiyalarni katta miqdorda chiqarishda davom etmoqda. Inflyatsiya sekin pasaymoqda. Shuningdek, ko‘chmas mulk va avtomobil sanoati qiynalayotgan bo‘lsa-da, sun’iy intellektga sarmoya qizg‘inligi iqtisodiyotni yetarli darajada kuchli saqlab, stavkalarni pasaytirmayapti. Natijada, 40 trillion dollar miqdoridagi qarzdorlikda yillik foiz xarajatlari taxminan 1 trillion dollarni tashkil etmoqda. Vashington qarshilik ko‘rsatadi — qisqa muddatli kreditlarga ko‘proq tayansa yoki ekstrema hollarda Federal Reserve uzoq muddatli rentabellikka chegara qo‘ysa ham. Qaror chiqaruvchilar bu usullardan ko‘proq foydalanishga kirishgan sari, inflyatsiya xavfi ortadi, va bu kelajakda obligatsiya egalariga ko‘proq og‘riq tug‘dirishi mumkin. Apollo Global Management bosh iqtisodchisi Torsten Slok: “Har 5 dollar soliqdan 1 dollari davlat qarzini to‘lashga ketadi. Bu juda katta raqam va u oshib boraveradi.” AQSH prezidenti Donald Trump, 28-sentabrda Time jurnali bilan intervyuda, qarzni iqtisodiy o‘sish yoki inflyatsiya orqali to‘lash mumkinligini aytdi. Agar bu usullar ishlamasa, Moliya vazirligi yumshoqdan to shiddatli choralar bilan harakat qilish imkoniyatiga ega. Hozirda Moliya vazirligi qisqa muddatli obligatsiyalarni ko‘proq chiqarish va eski qarzlarni kichik miqyosda qayta sotib olish orqali bozor likvidligini saqlamoqda. Nisbatan yomonroq vaziyatda, keyingi qadam Federal Reserve jangovarlik ko‘rsatishiga to‘g‘ri keladi. Bir yo‘li — uzoq muddatli obligatsiyalarni katta miqdorda sotib olish (1961-yil “Operation Twist” kabi); ikkinchisi esa uzoq muddatli rentabellik uchun qonuniy chegara belgilash, bu AQSHda Ikkinchi jahon urushidan so‘ng amalga oshirilmagan usul. Qarorlar qanchalik shiddatli bo‘lsa, stavkalarni pastga tushirish osonlashadi, ammo inflyatsiya xavfi ham ortadi. “Biz asta-sekin hukumat aniq hozirgi stavkadan qoniqmayotgan nuqtaga yetayapmiz,” dedi DoubleLine Capital bosh direktori Jeffrey Gundlach yaqinda investitsiya uchrashuvida. Operation Twist: Avvalgi tajriba shuni ko‘rsatadiki, birinchi oshirish chorasining to‘liq ishga tushirilishi ehtimoli — “Operation Twist”ni to‘liq qayta boshlashdir. Bu 1961-yilgi strategiya bo‘lib, qisqa muddatli obligatsiyalarni sotish, uzoq muddatli obligatsiyalarni sotib olish orqali rentabellik egri chizig‘ini tekislash. Mazmunli “Operation Twist”ni amalga oshirish uchun Federal Reserve yordamiga ehtiyoj bor, biroq agar moliyaviy favqulodda vaziyat bo‘lmasa, Federal Reserve harakat qilmasligi mumkin. Slokning ta’kidlashicha, Federal Reserve balansisiz Moliya vazirligi “stavkalarni pasaytirish resurslariga juda kam ega”. Biroq, Federal Reserve raisi Kevin Warsh Federal Reserve katta miqdorda obligatsiya va boshqa qimmatli qog‘ozlarni ushlab turishini tanqid qilgan, katta miqdorda xaridlar pul-kredit siyosatini va davlat qarz boshqaruvini chalkashtirib yuboradi deb hisoblagan. U Moliya vazirligi va Federal Reserve o‘rtasida yangi kelishuvga chaqirgan, bunda Federal Reserve raisi va Moliya vaziri ochiq ravishda Federal Reserve balansi va Moliya vazirligi obligatsiyalar chiqarish maqsadini muhokama qilishi kerak bo‘ladi. Rentabellik egri chizig‘ini nazorat qilish: Agar “Operation Twist” yordam bermasa, navbatdagi qadam — rentabellik egri chizig‘ini nazorat qilish. Bu holatda, markaziy bank hukumat qarzini cheksiz sotib olishga va’da beradi va uzoq muddatli rentabellikni belgilangan chegara ostida ushlab turadi. 1942-yildan 1951-yildagi “Treasury-Federal Reserve Accord”gacha Federal Reserve uzoq muddatli obligatsiyalar rentabelligini 2,5%da ushlab turgan — bu Ikkinchi jahon urushi va urushdan keyingi iqtisodiy tiklanish uchun mablag‘ jalb qilishga yordam bergan. Yaponiya markaziy banki 2016–2024-yillarda bu siyosatning modifikatsiyasini tatbiq etdi. Rentabellikni sun’iy ravishda pastga tushirish orqali rentabellik egri chizig‘ini nazorat qilish budjet tanqisligi tufayli siyosiy bosimni yumshatadi. Biroq, bu siyosat faqat investorlar oxir-oqibat inflyatsiya tufayli qiymati pasaygan dollarni olishdan xavotirlanmaydi deb o‘ylagan holatda ish beradi. Agar bu ishonch yo‘qolsa, stavkani pasaytirish uchun xarid qilish aksincha, inflyatsiyani paydo qiladi. George Mason universiteti Mercatus markazi yetakchi tadqiqotchisi Veronique de Rugy ta’kidlad
"Yuqori AQSh obligatsiyalari daromadi + kuchli AQSh dollari" yangi bozorlarga sinov qo‘yadi
Morgan Stanley hisoblashiga ko‘ra, AQSh davlat obligatsiyalari rentabelligi qariyb 90 baza punktiga oshishi va kuchli AQSh dollari yangi bozorlarning tashqi zarba sezgirligini 25% dan 55%-60% tarixiy eng yuqori darajaga ko‘tardi. Hozirda suveren spreadlar taxminan 200 baza punktini tashkil etadi, baholash bo‘yicha yostiqchalar yo‘qolgani sababli, milliy valyutadagi obligatsiyalarga mablag‘lar oqimi va daromadlar o‘rtasidagi tafovut 2013 yildan buyon eng yuqori darajaga yetdi. Asosiy prognoz - past daromad, tartibsiz sotuv emas; asosiy xavfsizlantirish esa Janubiy Afrika randi va Meksika pesosiga qaratilgan. Braziliya saylov natijalari muhim o‘zgaruvchi bo‘lishi mumkin.
Kripto narxlari
Ko'proq


