
2Z Token SEC tomonidan tasdiqlanishiga qaramay qulab tushdi, tokenomikaga nisbatan norozilikni keltirib chiqardi

DoubleZero’ning 2Z tokeni ishga tushirilgandan so‘ng 40% ga qulab tushdi, chunki insayderlarga ajratilgan tokenlar va noaniq tokenomika tartibga soluvchi organlarning tasdig‘i va istiqbolli texnologiyalarga soya soldi.
DoubleZero (2Z) yaqinda SECdan No-Action Letter olganidan so‘ng sarlavhalarga chiqdi, bu esa blokcheyn infratuzilmasi loyihasi uchun muhim tartibga soluvchi bosqich bo‘ldi.
Biroq, bu voqea bozor ishonchini mustahkamlash o‘rniga, bahsli token taqsimoti mexanizmi hamjamiyatda shubha uyg‘otdi. Token narxi esa ro‘yxatga kiritilgandan so‘ng darhol keskin tushib ketdi.
SECning “No-Action Letter”i hamjamiyat noroziligini tinchitishda muvaffaqiyatsiz bo‘ldi
2025 yil sentabr oyi oxirida DoubleZero (2Z) uchun muhim voqea yuz berdi. SEC 2Z token taqsimoti mexanizmi bo‘yicha No-Action Letter chiqardi. Bu kamdan-kam uchraydigan harakat ko‘plab soha vakillari tomonidan infratuzilma loyihalari va tartibga soluvchilar o‘rtasidagi hamkorlikning ijobiy belgisi sifatida baholandi.
“Bugungi no-action letter misol qilib ko‘rsatadi: bu rolni bajarish infratuzilma provayderlariga o‘z vaqtini infratuzilmani chuqur qurishga sarflashga yordam beradi, qimmatli qog‘ozlar qonunining nozik jihatlarini tahlil qilishga emas,” deyiladi bayonotda.
Mahsulot nuqtai nazaridan, DoubleZero soha mutaxassislari tomonidan ham yuqori baholanmoqda. U taqsimlangan tizimlarda tarmoqli kengligi va kechikish muammolarini hal qilish, tarmoqli kengligi provayderlari uchun mukofotlarni tokenlashtirish va yuqori samarali blokcheynlarni “tezlashtirish” uchun asosiy qatlam sifatida harakat qilishni maqsad qilgan.
Agar muvaffaqiyatli bo‘lsa, loyiha ma’lumotlarni tugunlar va validatorlar o‘rtasida uzatish usulini o‘zgartirishi mumkin, natijada “faqat blokcheynlardan ham kattaroq” bo‘lishi ehtimoli bor.
“DoubleZero biz sarmoya kiritgan eng ambitli loyihalardan biri. Ularning texnologiyasi barcha yuqori samarali blokcheynlarni tezroq va samaraliroq qiladi. Agar biz dunyodagi barcha aktivlar uchun on-chain narx aniqligini xohlasak, aynan shunday innovatsiyaga ehtiyoj bor,” — dedi Multicoin Capital hammuassisi.
Shunga qaramay, ijobiy signallarga qaramasdan, DoubleZero’ning 2Z tokeni ro‘yxatga kiritilgandan so‘ng dastlab o‘sib, keyin keskin pasaydi. Ushbu maqola yozilayotgan vaqtda 2Z $0.53501 narxda savdo qilinmoqda, bu esa so‘nggi ATHdan 40% past.
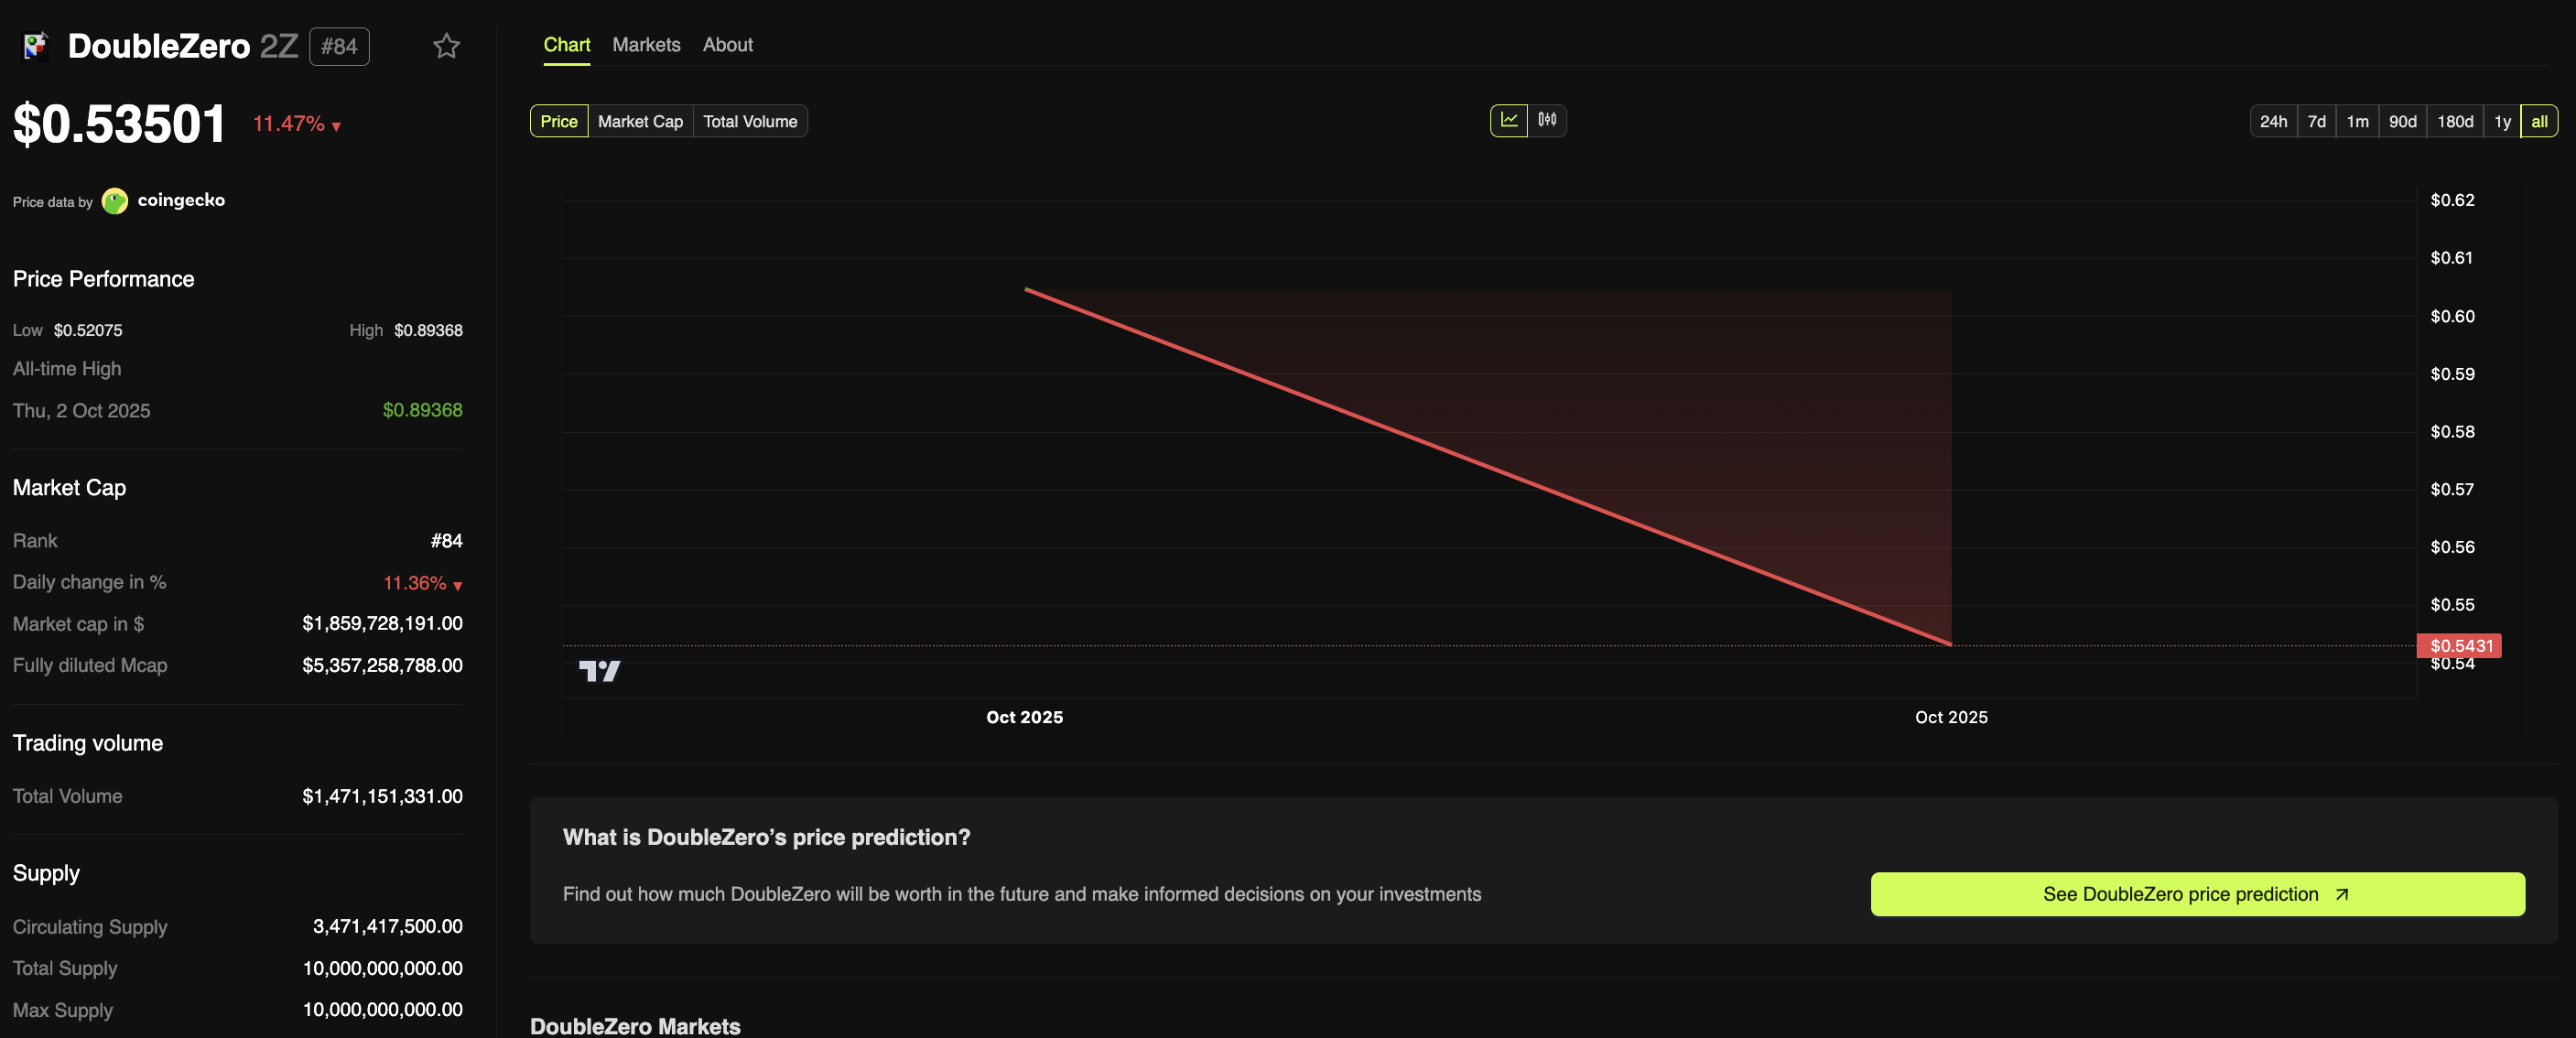 2Z token narx jadvali. Manba: BeInCrypto
Tokenomikada ko‘plab muammolar mavjud
Asosiy muammo texnologiyada emas, balki tokenomika va ochilish mexanizmlarida. Bozorga birdaniga katta miqdorda token chiqishi va yirik manfaatdorlar tomonidan yirik token o‘tkazmalari narxga bosim o‘tkazdi.
Tokenomika bo‘yicha jami boshlang‘ich ta’minot 10 milliard tokenni tashkil etadi, ular guruhlar bo‘yicha taqsimlangan (Foundation & Ecosystem ~29%, Jump Crypto ~28%, Malbec Labs ~14%, Team ~10% va boshqalar), har xil vesting jadvali bilan. Ko‘plab tanqidchilar loyiha tokenlarni faqat VC’larga taqsimlaganini, hamjamiyatga esa deyarli hech narsa ajratilmaganini ta’kidlamoqda.
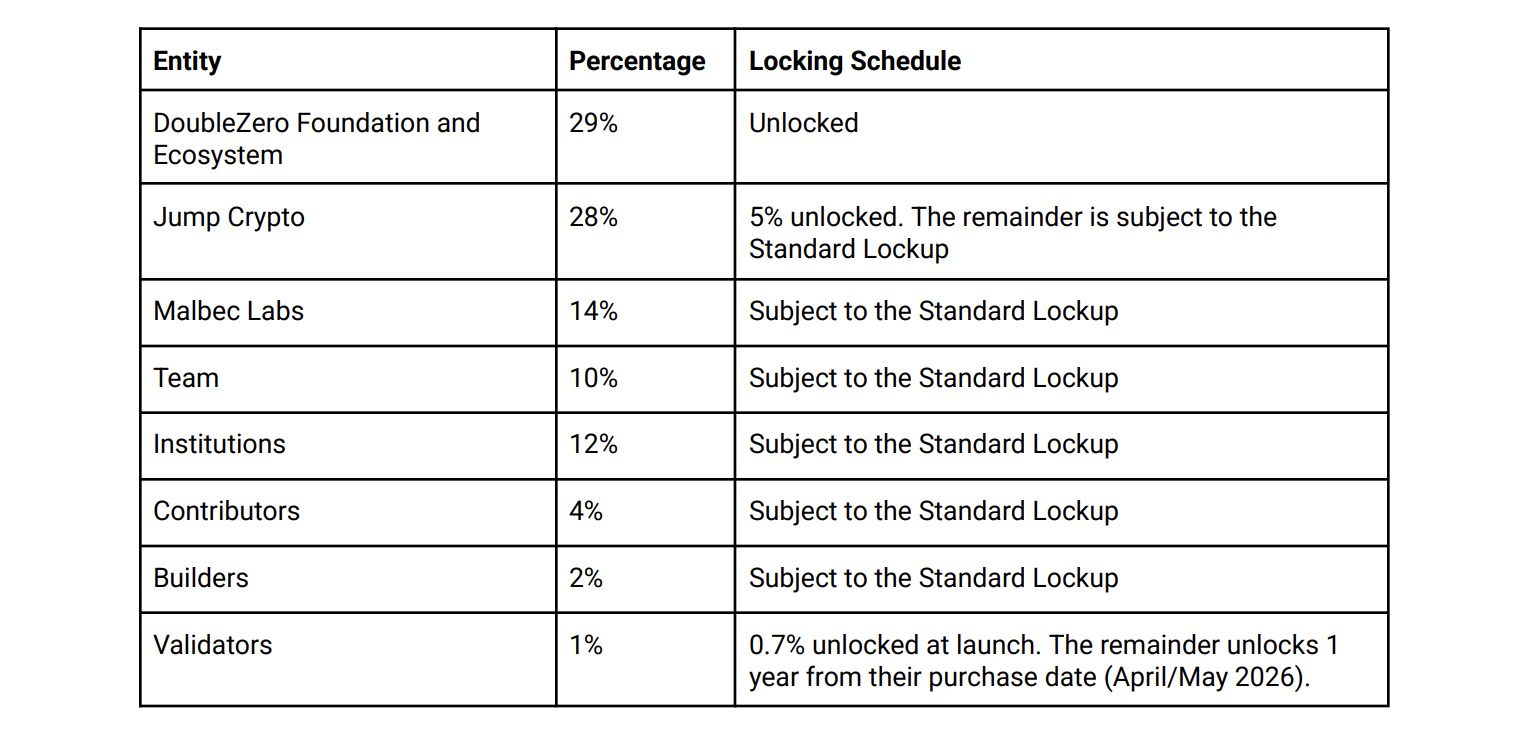 2Z token taqsimoti. Manba: DoubleZero tokenomics
“DoubleZero tokenomikasida juda ko‘p shubhali narsalar bor... Faqat insayderlargina token oldi!” — deya ta’kidladi X foydalanuvchisi.
Arkham ma’lumotlariga ko‘ra, Jump Crypto 42.8 million dollar qiymatidagi 2Z tokenlarini olgan, shundan 20.9 million dollari Binance va Bybit’ga kiritilgan. Bu market-meykerlar tomonidan potensial sotuvlarni ko‘rsatadi va narxning pasayishiga hissa qo‘shgan.
Faqat MM tomonidan sotuvlar gumoni emas, yana bir muhim jihat shuki, ba’zi qismlar “ochilgan” holatda ishga tushirilgan. Ma’lumotlarga ko‘ra, 2Z tokenlarining ishga tushirilish vaqtidagi jami muomaladagi miqdori taxminan 3.47 milliardni tashkil etgan.
Bu raqam loyiha MiCA whitepaper’ida e’lon qilingan 7% yoki 700 million 2Zdan ancha katta. Ushbu tokenlarning kelib chiqishi hali ham noma’lum, bu esa axborot bo‘shlig‘i va internetda salbiy kayfiyatni kuchaytirmoqda.
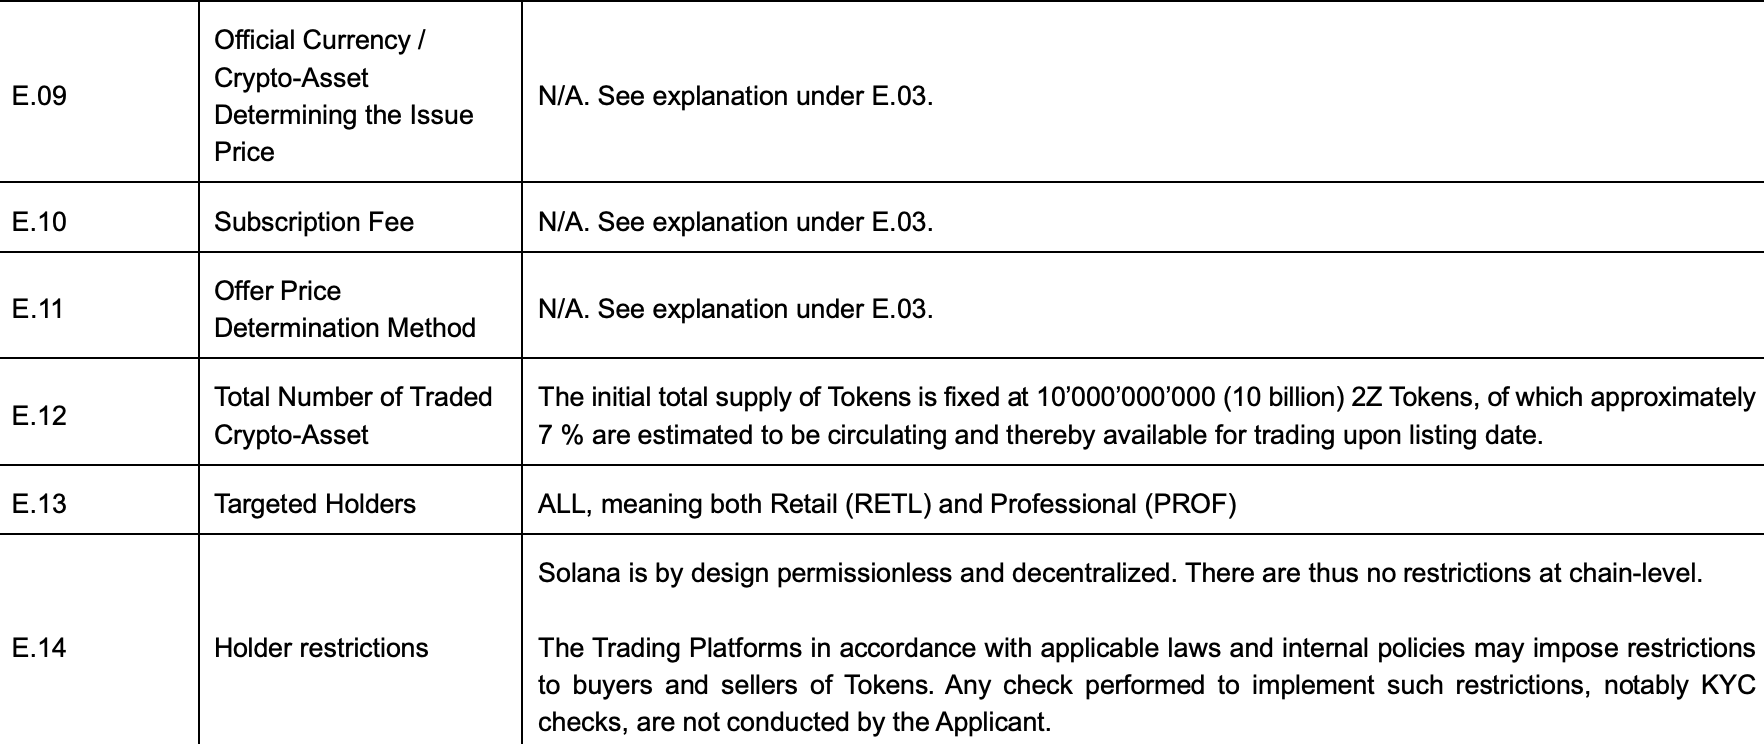 2Zning boshlang‘ich muomaladagi ta’minoti. Manba: DoubleZero
No-Action Letter DoubleZero infratuzilma modeli uchun tartibga soluvchi yutuq bo‘lsa-da, ta’minotning markazlashuvi va noaniq vesting jadvali tufayli xavflar token narxining o‘zgaruvchanligi va hamjamiyat ishonchining susayishiga asosiy omil bo‘lib qolmoqda.
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
ROI-Tramp rahbarligidagi Moliya vazirligi uchun auktsionning "dum qismi" eng murakkab joy: McKeever
Maqolada bildirilgan fikrlar faqat muallifga tegishli bo‘lib, muallif Reuters sharhlovchisi Jamie McGeever hisoblanadi. Reuters, Florida, Orlando, 6-oktyabr – AQSh davlat obligatsiyalari auktsionlari odatda zerikarli, oldindan aytib bo‘ladigan va yangilik qiymatiga ega bo‘lmagan oddiy jarayon hisoblanadi. Biroq hozirgi vaziyat odatdagidan farq qiladi va Tramp hukumati endi obligatsiyalarning sust sotilishi sarlavha bo‘lish xavfiga duch kelmoqda. AQSh Moliya vazirligi shu hafta qariyb 120 milliard dollar qiymatida obligatsiya chiqarishni rejalashtirmoqda, bu oxirgi ikki hafta ichida qisqa muddatli g‘aznachilik veksellaridan tashqari birinchi auktsion: seshanba kuni 58 milliard dollar uch yillik obligatsiya, chorshanba kuni 39 milliard dollar o‘n yillik obligatsiya, payshanba kuni esa 22 milliard dollar o‘ttiz yillik obligatsiya bozoriga chiqadi. Bu auktsionlar odatdagidek ahamiyatsiz bo‘lar edi, biroq 22-24-sentabr auktsionlarining sust o‘tganligi sababli tobora ko‘proq e’tiborni jalb qilmoqda — ayniqsa, 23-sentabr kuni bo‘lib o‘tgan besh yillik obligatsiya auktsioni, u o‘tgan yil aprelidan buyon eng katta obligatsiya daromadlarining o‘sishiga sabab bo‘ldi. Shundan so‘ng daromadlar pasaymadi, aksincha ko‘pchilik muddati bo‘yicha so‘nggi o‘n yilliklar ichidagi eng yuqori darajaga ko‘tarildi. Ta’kidlash joizki, AQSh davlat obligatsiyalari auktsionida muvaffaqiyatsizlik ehtimoli deyarli nolga teng. Birlamchi treyderlar ya’ni hozirda Nyu-York Federal Rezervi tomonidan ma’qullangan 26 ta Uol-strit bank va muassasa — bu bozorda market-meyker sifatida ishtirok etadi — doim qatnashadi. Ular aslida sotuv bo‘yicha anderrayting majburiyatini oladi va 30 trillion dollarlik AQSh obligatsiyalari bozorining (jahonda eng likvid bozor) uzluksiz ishlashini ta’minlaydi. Bu, o‘z navbatida, butun jahon moliya tizimi uzluksiz ishlashini kafolatlaydi. Minglab milliard dollarlik global qarz, aktivlar va moliyaviy derivativlar AQSh davlat obligatsiyalarini mezon sifatida oladi. AQSh davlat obligatsiyalari AQSh va butun jahon moliyaviy tizimidagi likvidlik “quvurlarini” moylash uchun garov sifatida ishlatiladi — jumladan, repo bitimlari, banklararo kreditlash va moliyalashtirish uchun. Qisqacha aytganda, AQSh davlat obligatsiyalari global moliya tizimining tayanchi bo‘lib turgan ekan, har doim auktsionda xaridor bo‘ladi. Masala har doimgidek oxir-oqibat bu obligatsiyalar qaysi narxda sotilishi bilan bog‘liq. Hozirda ikkilamchi bozorda qarz olish narxi 2000-yillarning o‘rtasidan buyon eng yuqori daraja, shuning uchun Moliya vazirligi ham birlamchi bozorda yuqori foiz to‘lash ehtimoli katta. Biroq, so‘nggi auktsionlar ko‘rsatganidek, manfiy kutilmagan holatlar ham yuzaga kelishi mumkin. "Bozor hazm qilolmaydigan darajada katta?" 23-sentabr kuni bo‘lib o‘tgan 70 milliard dollarlik besh yillik obligatsiya auktsioni so‘nggi yillarda eng xavotirli auktsion bo‘ldi. Talab “bid-to-cover” ko‘rsatkichi bo‘yicha so‘nggi to‘qqiz yildagi eng past darajani ko‘rsatdi. Moliya vazirligi bu obligatsiyalarni 5,033% daromad bilan sotdi — bu esa auktsion paytidagi bozor daromadidan 3 baza punktiga yuqori. 3 baza punkti ko‘p bo‘lib tuyulmasligi mumkin, lekin besh yillik obligatsiya auktsioni uchun bu juda g‘ayrioddiy. 2022 yil iyunidan buyon eng katta, shunday ataluvchi “tail” bo‘ldi. JP Morgan tahlilchilariga ko‘ra, besh yillik obligatsiya auktsionida oxirgi marta 3 baza punktli “tail” 2011 yilda bo‘lgan — o‘sha paytda AQSh qarz limiti inqirozi yuzaga kelib, avgustda AQShning kredit reytingi pasaytirilgandi. Hozirda esa AQShning og‘ir fiskal istiqbolidagi xavotirlar uzoq muddatli qarz olish xarajatlarini oshirib yubordi. Bozorda Tramp hukumati Moliya vazirligining katta moliyaviy ehtiyojlarini pastroq xarajatli, ya’ni qisqa va o‘rta muddatli qisqa muddatli obligatsiyalarda to‘plashga o‘tadi degan kutilma mavjud. Shuning uchun ikki hafta avvalgi besh yillik obligatsiya auktsioni bunchalik katta xavotir uyg‘otdi. 3 baza punktli “tail” uzoq muddatli obligatsiya auktsionlarida tez-tez uchraydi, biroq daromadlilik egri chizig‘ining “qorni”da joylashgan obligatsiyalarda, ya’ni o‘rta muddatli auktsionlarda bu kamdan-kam holat. Agar Moliya vazirligi bu obligatsiyalarni chiqarishda ko‘proq “prebiya” to‘lashga majbur bo‘lsa, unda, Houston, muammo bor. Auktsion “tail”ining yuqoriligiga turli omillar sabab bo‘lishi mumkin, jumladan, auktsion kuni bozor o‘zgaruvchanligi yoxud vaqt o‘tishi bilan talabni yemiradigan, asosiy muammolar. Ikkalasini farqlash qiyin, chunki ular o‘zaro istisno emas. Yaxshi jihati shundaki, bunday xavotirlar hali daromadlilik egri chizig‘ining qisqa muddatli qismiga tarqalmagan — hech bo‘lmaganda hozircha. 3 yillik va 10 yillik obligatsiyalarning daromadliligi o‘tgan oygi auktsiondan beri taxminan 50 baza punktiga ko‘tarilib, mos ravishda 4,96% va 5,32% atrofida harakat qilmoqda. 30 yillik obligatsiya daromadliligi 35 baza punktiga oshib, 5,65% ga yetdi. Bu daraja kuchli talab jalb qilishga, ishlab chiqarishni muammosiz ta’minlas
Valyuta fondlariga oqim keskin pasayib, 158 milliardga yetdi, AQSh obligatsiyalari qisqa muddatli likvidligi xavf ostidami?
Valyuta fondlariga kirim bu yil keskin pasayib, uchinchi chorakda 158 milliard dollarni tashkil etdi, bu esa treasury obligationlarining daromadliligini oshirdi. Qisqa muddatli volatilite kuchaydi va bozor qisqa muddatli moliyalashtirishning qisqarishidan xavotirada.
Kripto narxlari
Ko'proq


