
Американські акції AI знижуються, Байден зростає! Berkshire знову встановила новий максимум

Поки Уолл-стріт усе ще сперечається щодо перспектив окупності капітальних витрат на AI, багатотрильйонний гігант, що складається зі страхових, залізничних, енергетичних та традиційних споживчих бізнесів, тихо наближається до історичного максимуму.
2 листопада за місцевим часом акції класу B Berkshire Hathaway закрилися на рівні 556,11 долара, а під час сесії досягали максимуму 557,59 долара, що є новими історичними максимумами. Тим часом угоди з AI на американському ринку акцій стикнулися з негараздами: індекс Nasdaq у жовтні знизився на 5,3%, а занепокоєння щодо того, чи зможуть гіганти технологічної індустрії отримати прибуток від величезних вкладень у AI, лише посилюються.
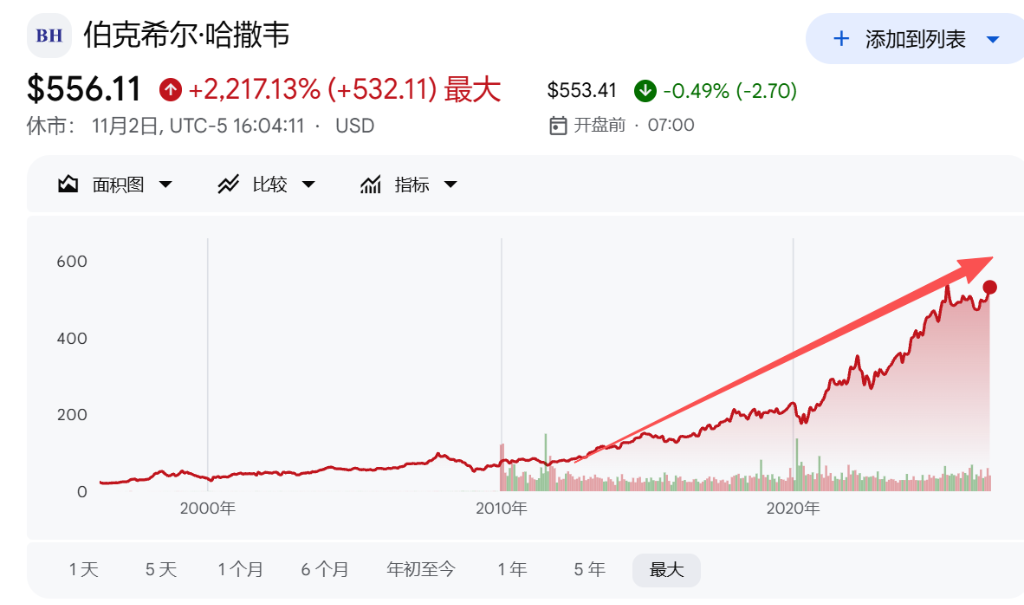
Поки AI-технологічні акції під тиском, "старий тяж" Berkshire Hathaway демонструє зростання. Контраст у ринкових стилях стає однією з найбільш вартісних для спостереження змін на ринку США останнім часом.
Зростання Berkshire Hathaway є результатом того, що оборонний капітал знову шукає точку опори, і це також означає, що ринок поступово осмислює невизначеність, пов’язану з відходом Баффета з посади CEO. Для наступника "інвестора-легенди" Ґреґа Абеля це ралі акцій — явно позитивний сигнал.
Відкат AI-угод, оборонний статус Berkshire повертається
Останнім часом AI був однією з головних ліній торгівлі на ринку США. Технологічні гіганти посилювали інвестиції у дата-центри, чіпи та інфраструктуру обчислювальної потужності, що штовхало відповідні акції вгору.
Але ця бенкета починає давати тріщини.
З тим, як фінансові результати таких технологічних гігантів, як Alphabet і Amazon, не повністю відповідають очікуванням ринку, інвестори знову задумуються про співвідношення витрат і прибутку вкладень у AI. Величезні капітальні витрати вимагають постійного фінансування, і чи зможуть ці вливання у розумний термін забезпечити достатній грошовий потік — ось новий фокус ринку.
У жовтні індекс Nasdaq впав на 5,3%, акції, пов’язані з AI, суттєво розпродавалися. Ринок більше не зосереджений лише на технологічних перспективах, а й починає ставити запитання: коли такі масштабні інвестиції нарешті почнуть приносити прибуток?
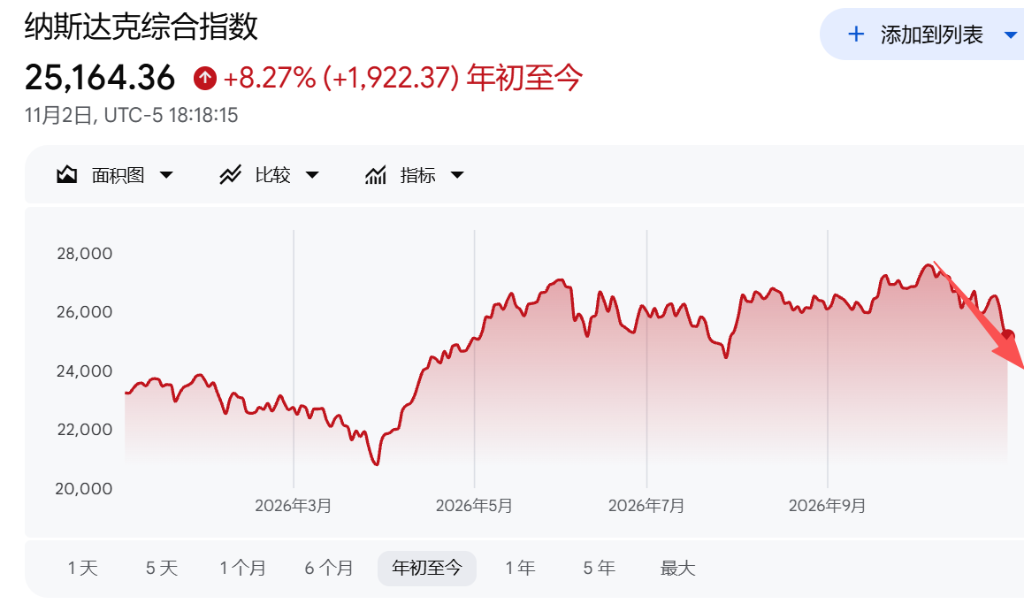
У цьому контексті переваги Berkshire Hathaway стають усе більш очевидними.
Це підприємство з капіталізацією понад 1,1 трлн доларів має диверсифікований бізнес у страхуванні, залізницях, енергетиці, промисловості, а річний чистий прибуток наближається до 50 млрд доларів. На кінець другого кварталу сума готівкових коштів і еквівалентів становила понад 365 млрд доларів.
Великий запас готівки дає Berkshire Hathaway буфер проти ринкових коливань, а диверсифікована бізнес-структура дозволяє не залежати від зростання однієї галузі.
Ще важливіше, що Berkshire — це не просто набір традиційних індустрій. На частку її інвестиційного портфеля у близько 360 млрд доларів припадають такі компанії, як Apple і Coca-Cola, що останнім часом демонструють гарні результати і підтримують вартість активів компанії.
З динаміки ринку видно, що капітал знову оцінює оборонну цінність Berkshire. За останній місяць акції Berkshire зросли близько на 5%, а на тлі спадання AI-торгів інвестори стали більше зважати на безпеку активів та стабільність прибутків.
Вихід Баффета, а акції Berkshire оновлюють рекорди
Інший смисл рекордної вартості акцій Berkshire — поступове згасання невизначеності щодо зміни керівництва.
У травні 2025 року під час щорічних зборів акціонерів Баффет оголосив, що залишить посаду CEO наприкінці того ж року. Це призвело до розпродажу, бо інвестори боялися, що без Баффета Berkshire вже не зможе зберегти свою довгострокову здатність до ефективного розподілення капіталу.
Після офіційного вступу Абеля на посаду CEO наприкінці 2025 року ціна акцій Berkshire тимчасово опустилась. Однак з часом тривога ринку щодо зміни керівництва поступово стихла.
Абель суттєво не змінив систему управління, створену Баффетом.
У своєму першому листі до акціонерів він заявив, що Berkshire й надалі підтримуватиме децентралізовану структуру управління з широкою автономією керівників окремих бізнес-одиниць; збережеться й централізація фондового інвестування — довгострокові ключові позиції залишаться важливою складовою капіталового розподілу.
Абель приєднався до Berkshire у 1999 році, раніше відповідав за енергетичний бізнес. Тепер він отримав у спадок зрілу систему, яка працює десятиліттями, а не компанію, яку треба реформувати з нуля.
Історичні результати Berkshire також вселяють у ринок впевненість.
З 1965 по 2025 роки лише 11 років виявились збитковими, сумарний прибуток становив близько 6 099 294%, а середньорічна дохідність — 19,7%. Для S&P 500 за цей же час — 46 061% і 10,5% відповідно.
Цей рекорд базується не на короткострокових ставках, а на довгостроковому володінні якісними компаніями, використанні страхових резервів для інвестування, а також на складному ефекті накопичення робочих активів.
Проте новий історичний максимум не означає, що Абель повністю склав випробування. Минуло зовсім небагато часу від його призначення, і ринкова довіра до Berkshire, імовірно, більше ґрунтується на якості активів і структурі бізнесу, а не на остаточній оцінці здібностей нового CEO.
365 млрд доларів готівки: справжній іспит для Абеля ще попереду
Чим вища ціна акцій Berkshire, тим важче залишати без уваги здібності Абеля до розподілу капіталу.
Станом на кінець другого кварталу 2026 року Berkshire мала понад 365 млрд доларів готівки та грошових еквівалентів. Це і подушка безпеки на випадок падіння ринку, і важливий ресурс для майбутнього пошуку інвестиційних можливостей.
Однак великі готівкові резерви тиснуть по-своєму.
Berkshire традиційно не виплачувала дивідендів, і ринок сприймав цю політику саме через довіру до Баффета як капітал-менеджера. Після приходу Абеля інвестори можуть ще пильніше стежити за тим, куди будуть вкладені ці кошти: в M&A, у фондовий ринок чи вони залишаться на балансі?
Для компанії з капіталізацією понад 1 трлн доларів знайти угоду, яка суттєво прискорить загальне зростання, стає дедалі складніше.
Абель вже почав коригувати портфель інвестицій.
Apple залишається найбільшою позицією Berkshire серед акцій. Станом на кінець червня компанія володіла 227,9 млн акцій Apple вартістю близько 66 млрд доларів, або 22% портфеля — тоді як на піку цей показник сягав майже 50%.
Berkshire зменшила частку Apple приблизно на 75% після того, як у середині 2023 року володіла приблизно 915 млн акцій. Баффет пояснював це тим, що частка Apple у загальному портфелі стала надто великою для Berkshire.
Водночас, з кінця 2025 року Berkshire більше не продавала акцій Apple. Ринок чекатиме оновленого звіту 13F, щоб дізнатися, чи було змінено частки портфеля у третьому кварталі.
Паралельно Berkshire також шукає нові інвестиційні нагоди. У другому кварталі 2026 компанія закупила близько 17 млрд доларів акцій Alphabet, з яких майже 10 млрд були придбані безпосередньо у Alphabet.
Це свідчить, що Абель не просто копіює інвестиційний портфель Баффета, а за збереження довгострокового інвестування шукає нові можливості для розміщення капіталу.
"Старі титани" зростають, ринок шукає відповідь поза межами AI
Новий рекорд акцій Berkshire не обов’язково означає повну відмову ринку від AI-угод.
Однак принаймні наразі інвестори переглядають логіку оцінки активів: коли співвідношення між великими капвкладеннями і майбутнім прибутком не гарантується, компанії з великим запасом готівки, диверсифікованим бізнесом та відносно стабільним прибутком знову стають привабливими.
Berkshire Hathaway — уособлення саме цієї концепції.
Вона має величезні резерви готівки, зрілі робочі активи та довгостроковий портфель інвестицій, а також систему управління капіталом, доведену десятиліттями. Вихід Баффета ще донедавна був найбільшим ризиком для ринку, але тепер, коли акції поновили історичний максимум, це означає щонайменше часткове прийняття інвесторами ймовірності подальшого існування Berkshire в нову епоху.
Однак довгострокові результати Berkshire й надалі залежать від того, чи зможе Абель продовжувати створювати додану вартість. Для цього гіганта головними майбутніми викликами залишаються — як змусити працювати великі готівкові резерви і як знаходити справді великі інвестиційні можливості.
AI спадає — старі титани зростають. Зміна ринкового стилю може бути лише тимчасовою, але Berkshire доводить: і поза межами технологічної риторики капітал усе ще готовий платити за якість активів та довгострокову здатність розподіляти капітал.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Ціни на криптовалюти
Більше


