
Прогноз фінансового звіту Eli Lilly за третій квартал: чи зможуть дві популярні ліки для зниження ваги й надалі підвищувати ціну акцій?
 2026/10/29 06:41
🔥 Радар гарячих акцій США вже доступний! 3 основні теми американських акцій + 6 ретельно відібраних компаній + 7 ключових подій у календарі, де цього тижня шукати можливості на ринку США? Перегляньте всі 22 торгові ідеї на одній картинці→
1. Огляд ключових інвестиційних моментів
Eli Lilly (LLY.US) оголосить результати за третій квартал 2026 фінансового року до відкриття ринку США 29 жовтня 2026 року, а телефонна конференція відбудеться о 10:00 за східним часом США. Консенсус-прогноз Уолл-стріт щодо загальної виручки — близько 22,6 млрд доларів (+28,0% р/р, минулого року — 17,6 млрд доларів), скоригований прибуток на акцію очікується у межах 5,7-6,3 дол. (минулого року 7,02 дол., зниження через витрати на дослідження та розробки, пов’язані з потенційними M&A). Ринок найбільше цікавить, чи зможуть хіти Mounjaro та Zepbound зберігати високу динаміку зростання, а також, чи зможе недавно випущений пероральний препарат для схуднення Foundayo наростити обсяги продажів.
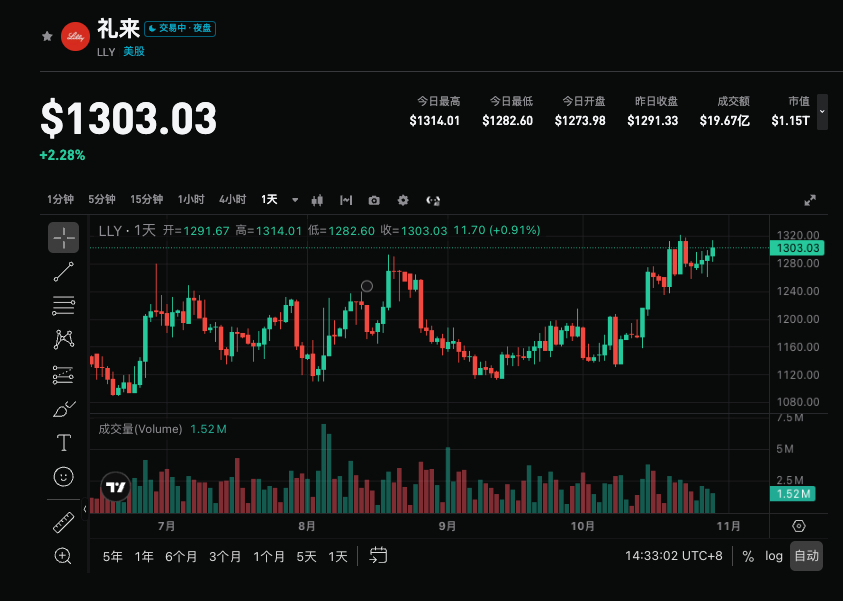
2. Чотири ключові фокуси
Фокус 1: Чи зможуть продажі Mounjaro та Zepbound перевершити очікування
Серія tirzepatide залишається основним драйвером зростання. У другому кварталі обидва продукти разом принесли близько 14,9 млрд доларів (майже 65% загальної виручки), з них Mounjaro — приблизно 9,94 млрд доларів (+91,0% р/р), Zepbound — близько 4,93 млрд доларів (+46,0% р/р). На цей квартал ринок очікує Mounjaro на рівні 10-10,1 млрд доларів, Zepbound — близько 5-5,1 млрд доларів. Важливо стежити, чи вплине зниження ціни для оплати готівкою та Medicare Bridge на продажі у США, а також чи зможуть міжнародні (особливо Китай) обсяги компенсувати тиск на ціни.
Фокус 2: Динаміка зростання перорального GLP-1 Foundayo
Foundayo (orforglipron) — пероральний препарат для схуднення, дозволений у квітні, приймається 1 раз на день, виручка за другий квартал склала всього 98 млн доларів. Цей квартал стане першим повним кварталом із доступністю для Medicare GLP-1 Bridge (з 1 липня пацієнти, які відповідають умовам, можуть отримати доступ за 50 доларів на місяць), і ринок очікує зростання виручки до близько 230 млн доларів. Інвестори уважно стежитимуть за часткою нових пацієнтів, швидкістю підвищення дозування та конкуренцією з пероральним Wegovy від Novo Nordisk.
Фокус 3: Потенціал підвищення річного прогнозу та «традиція перевершень + підвищень»
Поточний прогноз компанії на рік: виручка 85-87 млрд доларів, non-GAAP EPS 35,50-36,50 доларів. За перше півріччя вже отримано 42,77 млрд доларів виручки, і якщо цього кварталу результат значно перевищить консенсус, очікується підвищення прогнозу до 88 млрд доларів і вище. Останні кілька кварталів Eli Lilly постійно перевершувала очікування та підвищувала прогноз, якщо й цього разу спостерігатиметься така динаміка, це ще сильніше посилить наратив «суперциклу препаратів для схуднення».
Фокус 4: Ціновий тиск, виробничі потужності та стійкість валової маржі
Попри сильні обсяги, реальні ціни продовжують знижуватись (у Q2 обсяги +60%, ціна -13%). На цей квартал важливо оцінити, чи поглибиться зниження цін до двозначних відсотків і чи збережеться висока валова маржа. Також вплив на темпи зростання у другому півріччі та в наступному році матимуть розширення виробничих потужностей і вирішення проблем із постачанням.
3. Поєднання ризиків та можливостей
Потенційні каталізатори зростання:
- Сукупний темп зростання Mounjaro та Zepbound значно перевищує очікування, міжнародні обсяги ростуть швидше.
- Виручка від Foundayo перевищує 230 млн доларів, частка нових пацієнтів зростає.
- Річний прогноз виручки зростає понад 88 млрд доларів із позитивним прогнозом на другу половину року.
Ризики зниження:
- Поглиблення зниження цін або уповільнення продажів у США може викликати занепокоєння щодо стійкості росту.
- Обсяги Foundayo нижчі за очікування, або конкуренція на ринку пероральних препаратів посилюється.
- Результати лише відповідають прогнозу, не підвищують outlook на рік, а також додатковий тиск на EPS через зростання витрат на дослідження та розробки.
4. Рекомендації щодо торгової стратегії
Лонг-логіка: Якщо виручка суттєво перевищить очікування, подвійний двигун GLP-1 та Foundayo підтвердять сильні результати, а керівництво підвищить річний прогноз — позиції Eli Lilly як абсолютного лідера серед препаратів для схуднення будуть зміцнені, що може підтримати подальший ріст оцінки та ціни акцій.
Шорт-ризики: Якщо темпи зростання ключових продуктів знижуються, ціновий тиск перевищує очікування або підвищення прогнозу недостатнє — це може призвести до фіксації прибутку, особливо при волатильності опціонів близько 5%.
Ключові дані:
- Загальна виручка та річний темп зростання
- Продажі Mounjaro та Zepbound з деталізацією обсягів та цін
- Виручка Foundayo та динаміка нових пацієнтів
- Чи підвищується річний прогноз виручки та EPS
Рекомендації щодо дій: За перевищення очікувань та позитивного прогнозу можна розглядати можливість входу після корекції у позаринкову сесію чи на наступний день; якщо дані будуть помірними чи прогноз обережним, слід уважно стежити за короткостроковою волатильністю і уникати входу на піках. Позицію та стопи слід гнучко коригувати відповідно до особистої толерантності до ризику.
Відмова від відповідальності: вищевказана інформація є виключно для ознайомлення і не є інвестиційною порадою.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Goldman Sachs визначає ключову лінію тренду, останній рубіж Nasdaq під загрозою
Індекс Nasdaq 100 падає вже чотири тижні поспіль, наразі він точно тестує ключову трендову лінію, яка з'єднує мінімуми 2025 та 2026 років (26630 пунктів). Незважаючи на сильні прибутки за третій квартал, через високий рівень обережності на ринку та зростання індикаторів паніки, інвестори переключилися на врахування потенційного уповільнення у 2028 році, а ціни акцій продовжують знижуватись. На тлі значного відтоку іноземного капіталу та різкої диверсифікації оцінок, ринок очікує випробування цього тижня даними CPI та фінансовими звітами чипових гігантів.

Goldman Sachs підтримує Oracle (ORCL.US): занепокоєння щодо фінансування AI можливо перебільшене, ризики поточних проектів контрольовані
Goldman Sachs зберігає рейтинг "купувати" для Oracle з 12-місячною цільовою ціною 206 доларів.

Проміжні вибори виявили вразливість ринку! AI-торгівля піддається суворому випробуванню, очікування прибутків на американському фондовому ринку можуть зазнати значного коригування.
Результати проміжних виборів у США та подальше обвалення ринку вже виявили вразливість, спричинену надмірною концентрацією ставок на штучний інтелект (AI) на ринку. Інвесторам, можливо, доведеться переглянути свої очікування щодо прибутковості інвестицій.

SpaceX розблокування збігається з перестановкою індексу! Голдман Сакс оцінює: груднева перестановка може принести 10,9 мільярдів доларів пасивних покупок
Частка обігових акцій SpaceX зросла з приблизно 5% під час IPO до однієї третини, індексне розширення ваги провокує збільшення пасивних інвестицій. Goldman Sachs прогнозує, що перебалансування індексу Russell 1000 Growth 11 грудня може принести купівлю на суму 10,9 млрд доларів, основним контрагентом будуть внутрішні акціонери після закінчення періоду блокування. Вікно для включення до S&P 500 вказує на другу половину 2027 року, тоді пасивний інвестиційний арбітраж ще більше загостриться.
Ціни на криптовалюти
Більше


