
Lilly стрімко зростає! GLP-1 піднімає ISRG, DXCM, TMO, американський фондовий ринок фармацевтики перетворюється з безпечної гавані на золоту шахту
 2026/10/22 03:22
1. Поточний стан сектору: подвійний фокус на захисті та зростанні, нові точки ротації капіталу
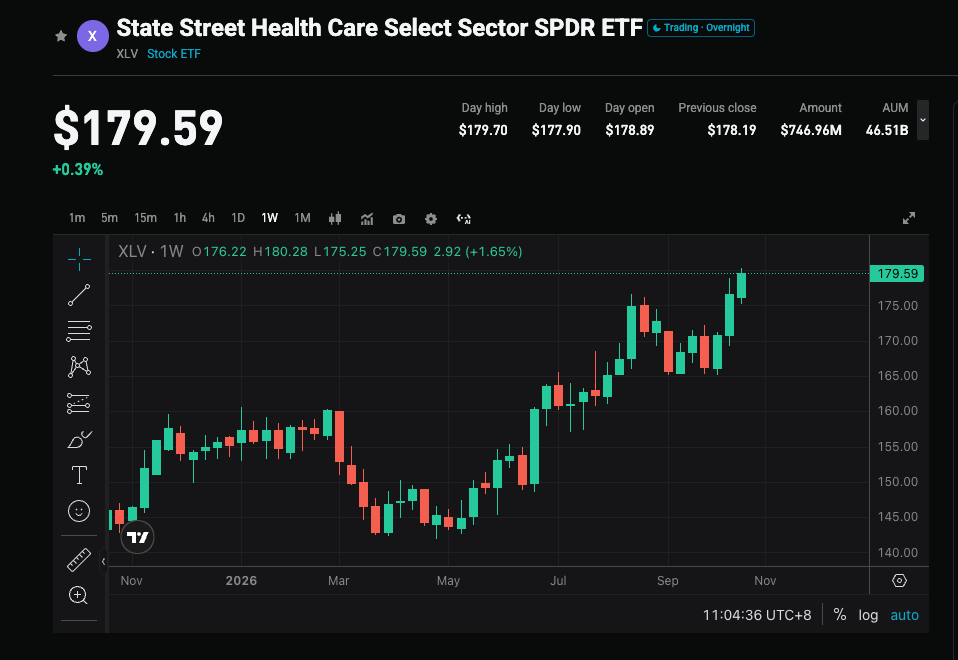
- Вибухове зростання GLP-1: ринок метаболічних захворювань переоцінений у 150 млрд доларів. Eli Lilly, завдяки tirzepatide, успішно обігнав Novo Nordisk та закріпив статус лідера.
- Етапове зниження політичних ризиків: переговори щодо цін на ліки та загроза тарифів наразі загалом контрольовані, песимістичні очікування вже враховані ринком.
- Хвиля злиттів і поглинань для подолання патентного обриву: у відповідь на закінчення дії патентів на брендові ліки на суму понад 300 млрд доларів у 2028-2030 рр. активність злиттів у секторі зростає, і за рік обсяг угод може досягти цього рівня.
Ключова думка: фармацевтичний сектор трансформується з активу лише "захисного" в змішаний — "захист+зростання". Поточна сила зумовлена прагненням капіталу до визначеності.
2. Ключові емітенти: лідери задають тон, у вузьких нішах з'являються можливості
- Великі фармкомпанії (Big Pharma): стабільна основа портфеля
Eli Lilly (LLY): абсолютний лідер, ринкова капіталізація перевищила 1.1-1.2 трлн доларів. Зростання за рік близько 19%, за останній рік майже 60%. Лінійка продуктів GLP-1 демонструє потужний драйв; очікується, що CAGR продажів у 2026-2028 рр. перевищить 13%.AbbVie (ABBV): два ключові продукти імунного профілю Skyrizi та Rinvoq демонструють стійке зростання, ціна акцій наближається до історичного максимуму.Johnson & Johnson (JNJ): диверсифікований стійкий портфель, ціляться на дохід понад 100 млрд доларів.Merck (MRK): незважаючи на ризик втрати патенту Keytruda, портфель онкологічних продуктів та M&A залишаються привабливими.UnitedHealth (UNH): відновлення маржинальності керованої медицини, чітко визначена вигода.
- Гучні і високоволатильні емітенти
- Медичне обладнання та інструменти для наук про життя
Intuitive Surgical (ISRG): лідер роботизованої хірургії, виграє від зростання проникнення малоінвазивних операцій.Dexcom (DXCM) / Insulet: безпосередньо виграють від зростаючих потреб моніторингу хронічних хвороб і "ефекту витікання" через GLP-1.
- AI-фармація та дата-платформи
Recursion / Tempus: середні та малі емітенти, висока еластичність завдяки клінічним віхам та укладеним партнерствам, однак ризик волатильності залишається високим.
3. Інвестиційна стратегія: відбір акцій важливіший за вибір сектору
- Стійке зростання старіння населення та тягаря хронічних захворювань.
- Інноваційні ліки (метаболічні, онкологічні, імунологічні, генна терапія) мають структурний потенціал росту.
- Технології AI підвищують ефективність відкриття ліків та клінічних випробувань.
- Основна частка: Eli Lilly (LLY), AbbVie (ABBV), Johnson & Johnson (JNJ) та інші великі фармкомпанії для забезпечення стабільного росту і захисту портфеля.
- Супутникова частка: невелика частка біотехнологій або виробників обладнання з чіткими каталізаторами — для захоплення надприбуткової еластичності.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Goldman Sachs підтримує рейтинг "купувати" для Lam Research Corporation (LRCX.US): результати третього кварталу відповідають очікуванням, прогноз WFE на 2027 рік перевищує 200 млрд доларів США
Goldman Sachs підтримує рейтинг "купувати" Lam Research з цільовою ціною 380 доларів США.
Goldman Sachs впевнено прогнозує подальше зростання United Airlines (UAL.US) на 50%: очікується збереження динаміки зростання, тиск вартості пального, але прибутковість залишається провідною в галузі
Goldman Sachs надала United Continental рейтинг "купувати" та скоригувала цільову ціну акцій до 152 доларів. Це на 50% вище за нинішню ціну акцій.

Щойно підтримавши CoreWeave, тепер готується інвестувати у Firmus — Nvidia перетворюється на «центральний банк ШІ»
Після того, як публічна підтримка CoreWeave призвела до падіння акцій на 11,9%, Nvidia планує вкласти сотні мільйонів доларів у австралійського хмарного AI-провайдера Firmus Grid, чий IPO провалився. Nvidia все активніше втручається у фінансову кризу інфраструктури AI, діючи майже як центральний банк. Логіка проста: кожен додатковий долар, вкладений Дженсеном Хуангом, дозволяє клієнтам купувати більше власних чипів компанії. На сьогоднішній день neocloud є ключовою оборонною лінією Nvidia у боротьбі з гігантами технологій, які розробляють власні чипи.

Позитивна відповідь на прорив ChangXin 4F2, CTO Micron: 3D DRAM "довгостроково більш масштабована та ефективна за витратами"
Світовий ринок чипів пам'яті нещодавно переживає цінові коливання, а дискусії щодо технологічних стратегій посилюються. Президент Micron, Scott DeBoer, заявив, що навіть попри тривалу внутрішню оцінку архітектури 4F², компанія залишиться відданою стратегії 6F² і перейде безпосередньо до 3D DRAM, вважаючи, що вертикальні транзистори каналу в 4F² не мають стійкої перспективи подальшого розвитку. Водночас раніше CXMT оголосила про плани випустити продукцію DDR5 на архітектурі 4F² до кінця року, а Samsung також розглядає можливість впровадження цієї архітектури у 2028 році.
Ціни на криптовалюти
Більше


