
Чому загроза боргу США не знищила долар? Європейська боргова криза стала найбільшим тягарем для ціни на золото

U汇通 6 жовтня—— Останнім часом основними факторами, що стримують відновлення ціни на золото, є зростаюча реальна ставка та значне підвищення індексу долара США через шторм на ринку європейських облігацій.
У вівторок (6 жовтня) у азійсько-європейську сесію міжнародна ціна на золото продовжує залишатися під тиском і наразі торгується біля позначки 4139. Основними причинами цього є підвищення реальних ставок і сильне зростання індексу долара США внаслідок європейського боргового шторму, що обмежує відновлення ціни на золото. У даній статті підсумовано головну логіку, що визначає динаміку золота останнім часом.
Останнім часом глобальні ціни на нафту коригуються, що знижує загальні інфляційні очікування
Водночас темпи приросту заробітних плат у США знижуються, що пом'якшує перегрів ринку праці, додатково ослаблює основу для подальшого зростання інфляції; відступ інфляційного тиску змінює ринкову оцінку монетарної політики ФРС.
Згідно з даними CME FedWatch, ймовірність, що ФРС збереже ставку на жовтневому засіданні, становить 77.3%, ймовірність підвищення ставки на 25 базисних пунктів — лише 22.7%. Щодо грудня: ймовірність незмінності ставки — 13.4%, підвищення на 25 базисних пунктів — 67.8%, підвищення на 50 базисних пунктів — 18.8%.
Загалом, спад інфляції і охолодження ринку праці тимчасово послаблюють тиск на ФРС щодо жорсткої політики, що надає потенційну підтримку золоту з точки зору монетарної політики.
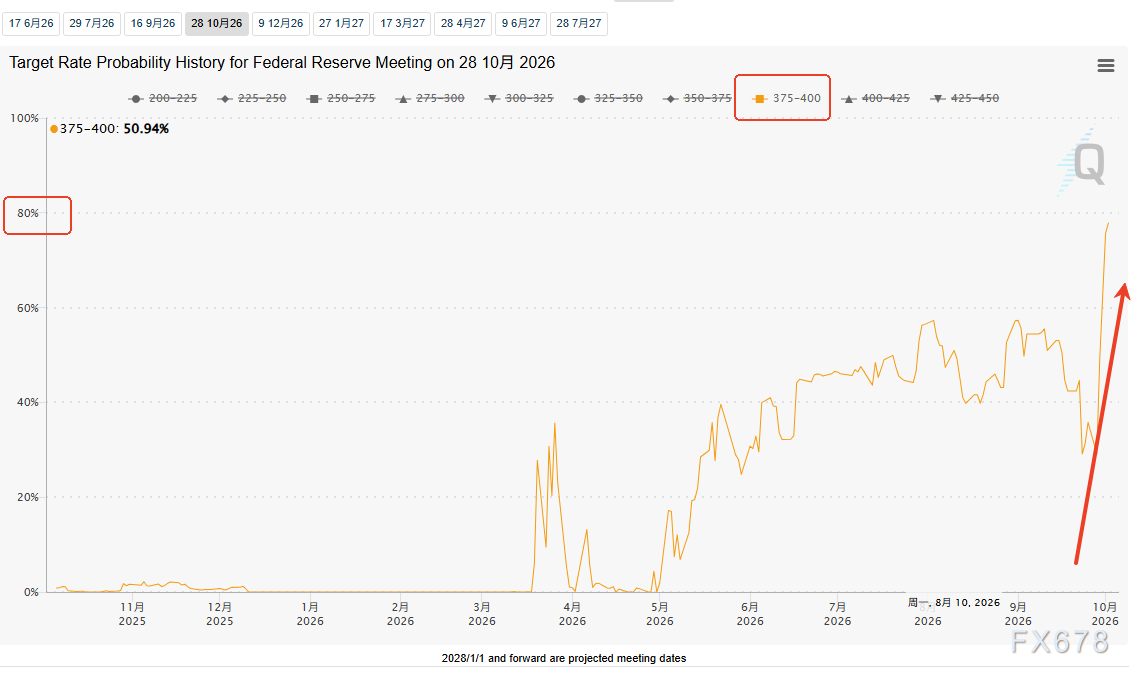
(FedWatch, інструмент для спостереження за ставкою, джерело: CME)
Позитив повністю нівельовано: доходність американських облігацій і реальні ставки стрімко зростають
Хоча зниження очікувань щодо підвищення ставки є позитивом для золота, цей ефект повністю компенсується стійким зростанням доходності американських облігацій і реальних ставок — нині це є головним негативом для золота.
Поточний ріст доходності облігацій США зумовлений не страхом перед інфляцією, а надзвичайною стійкістю американської економіки.
Nohshad Shah, керівник європейського, близькосхідного та африканського напрямків облігаційного продажу Castle Securities, вказує у звіті для клієнтів, що майже весь ріст доходності 10-річних облігацій США у вересні пояснюється підвищенням реальних ставок, в той час як інфляційні очікування залишаються стабільними.
За підвищенням реальних ставок стоїть поєднання фіскального розширення США, сприятливих фінансових умов і масштабних інвестицій в сектор AI, що веде до посилення конкуренції за капітал; ринок переоцінює стійкість економічного зростання, інвестори вимагають вищу прибутковість без урахування інфляції, а не лише захист від інфляції.
У той же час, BMO Asset Management попереджає: прорив доходності 30-річних облігацій США вище 6% майже неминучий і може статися вже у жовтні — волатильність ринку облігацій сприяє подальшому зростанню доходності у самопосилювальному циклі.
Золото є активом без відсотків: ріст реальних ставок постійно підвищує альтернативну вартість володіння золотом, обмежуючи потенціал відновлення ціни на золото.
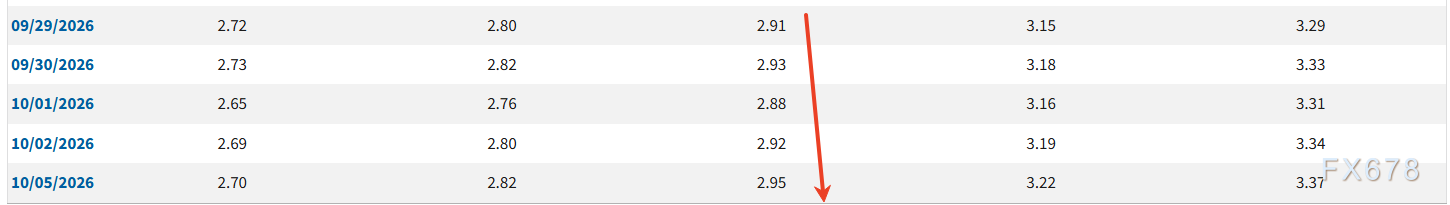
(Доходність 10-річних TIPS, джерело: Федеральна резервна система США)
Зміна ключової логіки ціноутворення: сила індексу долара США диктує ціну на золото, страхи щодо американського боргу компенсуються
Золото оцінюється в доларах — ринок довго дотримується правила “сильний долар — слабке золото”, що є головним стримуючим фактором для золота останнім часом.
Нинішнє стрімке зростання доходності американських облігацій приховує ризик погіршення держборгу США в умовах високих ставок; за класичною логікою, збільшення боргових ризиків США мало б ослабити довіру до долара і підтримати золото як захисний актив.
Але цей позитив повністю нівелюється ризиками європейських ринків.
У порівнянні з американськими борговими проблемами, поточна криза у Європі почалася раніше і має більш очевидний ризик, що робить її центром глобальних страхів та переміщення капіталу.
Японські інвестори, що володіють значними обсягами французьких облігацій, стали основною розпродажною силою; занадто велика частка французьких облігацій у японських портфелях підлягає масштабним скороченням — хвиля розпродажів європейського боргу істотно вплинула на курс євро, євро-долар впав до мінімуму за 17 місяців, значно знизившись відносно долара.
Порівнюючи ризики основних економік світу, ударна сила європейської кризи перевищує американські боргові небезпеки, примушуючи глобальний захисний капітал масово прямувати у доларові активи, стимулюючи постійне зміцнення індексу долара.
Зрештою негатив від американських боргових проблем був повністю прихований, сильний долар стримує ціну на золото і забирає у золота його захисну функцію, що стало ключовою причиною тиску на золото останнім часом.
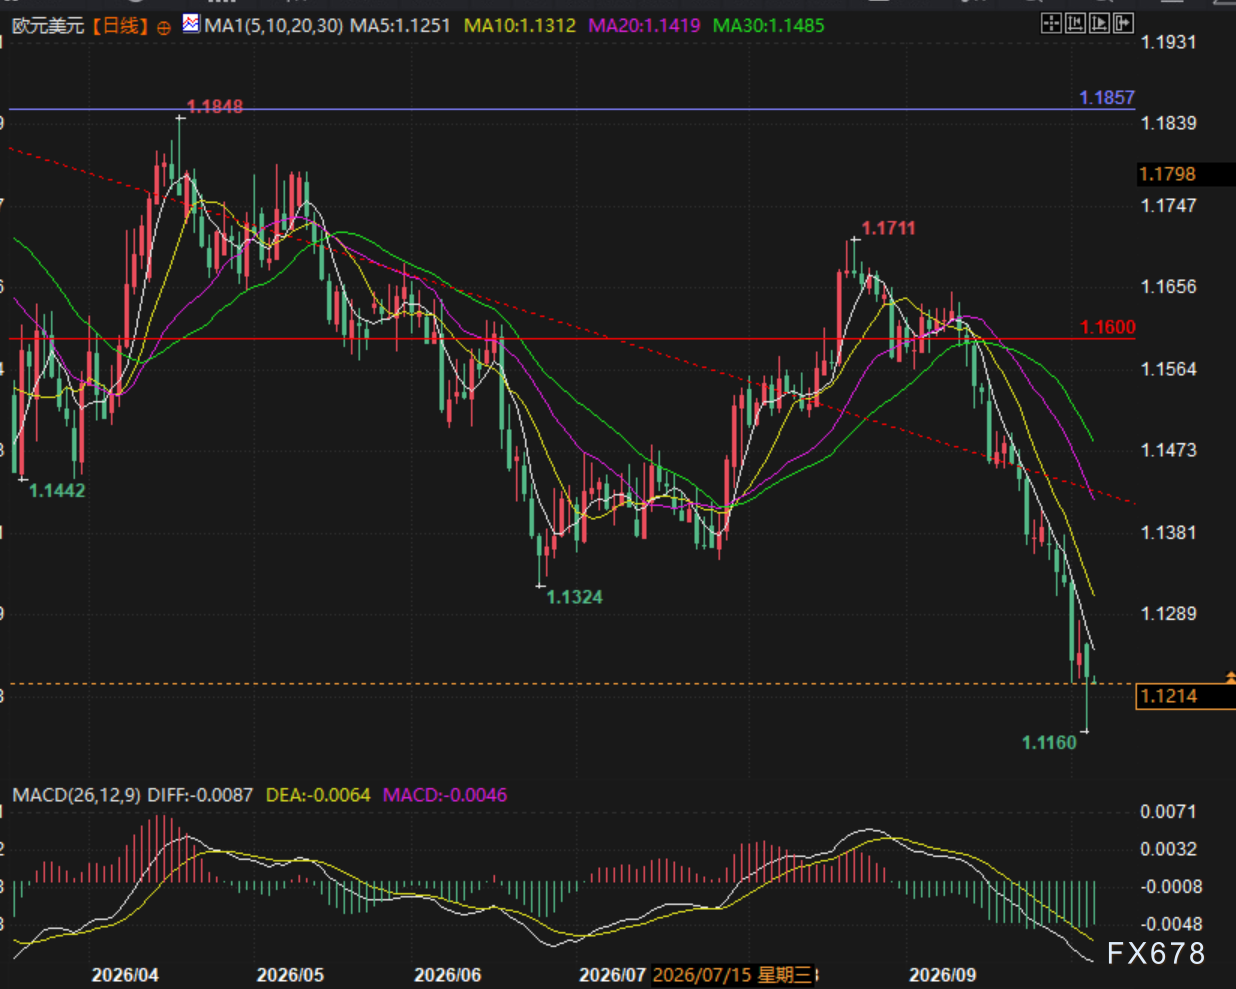
(Денний графік EUR/USD, джерело: E汇通)
Поділ купівлі золота центральними банками: енергетична криза загострює протистояння
У макроекономічному протистоянні глобальні центральні банки розділяють підходи до купівлі золота, що надає базову підтримку ціні, але не здатне створити односторонній тренд. З одного боку, країни з слабкою валютною резервною базою змушені епізодично продавати золото з метою отримання доларів для закупівлі нафти — це створює короткочасний продажний тиск на золото.
З іншого боку, більшість суверенних країн дотримується стратегії довгострокового накопичення і поступово збільшує обсяги золота у резервах.
Міністерство фінансів Росії оголосило про значне збільшення закупівлі валюти та золота — обсяг покупки у жовтні-листопаді буде у п’ять разів більший за вересневий. Це здійснюється шляхом акумулювання додаткових доходів від нафти і газу у Фонд національного добробуту; стабільні покупки золота з боку офіційних інституцій формують міцну довгострокову підтримку для ціни на золото.
Дрібні інвестори обережні: ETF заходять повільно, технічний тиск явний
Золоті ETF, які представляють дрібних інвесторів і короткострокових спекулянтів, наразі торгуються надзвичайно обережно.
Технічний малюнок по золоту наразі є ведмежим — ринок не налаштований на агресивні покупки, ETF фонди заходять надзвичайно повільно, немає додаткових короткострокових грошей для підтримки відновлення ціни на золото.
За відсутності дрібних інвесторів та лише завдяки підтримці центробанків ціна на золото не може розпочати стабільне трендове зростання, загалом зберігається тенденція до бокового і пригніченого руху.
Підсумок і ключові спостереження за ринком
Нині ринок золота знаходиться у ситуації розриву між різними макроекономічними чинниками. Позитиви (охолодження інфляції, зниження очікувань щодо підвищення ставок, покупки золота центробанками) і негативи (ріст реальної ставки, зміцнення долара, слабкість дрібних інвесторів) компенсують одне одного, і тренд на ринку став невиразним.
Майбутній рух залежить від трьох ключових змінних: першою є дані щодо інфляції в США, ринку праці та квартальні результати технологічних компаній, що визначать силу американської економіки і переломний момент для реальних ставок;
другою — ситуація в енергетичному секторі Перської затоки та геополітичні конфлікти між США і Іраном, які прямо впливають на ціни на нафту і глобальні інфляційні очікування, побічно коригуючи політику ФРС;
третьою — остаточне стабілізація розпродажів французьких держоблігацій та емоцій на європейському борговому ринку, що визначить динаміку курсу євро і ритм зміцнення долара.
На даний момент, під впливом європейських боргових ризиків, значення індексу долара США для ціни на золото суттєво зросло; у періоди сильного долара простір для відновлення золота залишатиметься обмеженим, загалом ринок підпорядкований дуальному тиску реальної ставки і долара.
Технічний аналіз: спотове золото й далі перебуває у конфлікті між попередніми бичачими та нещодавніми ведмежими свічками, а також у ведмежому порядку ковзних середніх — тут темп руху залишається боковим до корекції середніх.
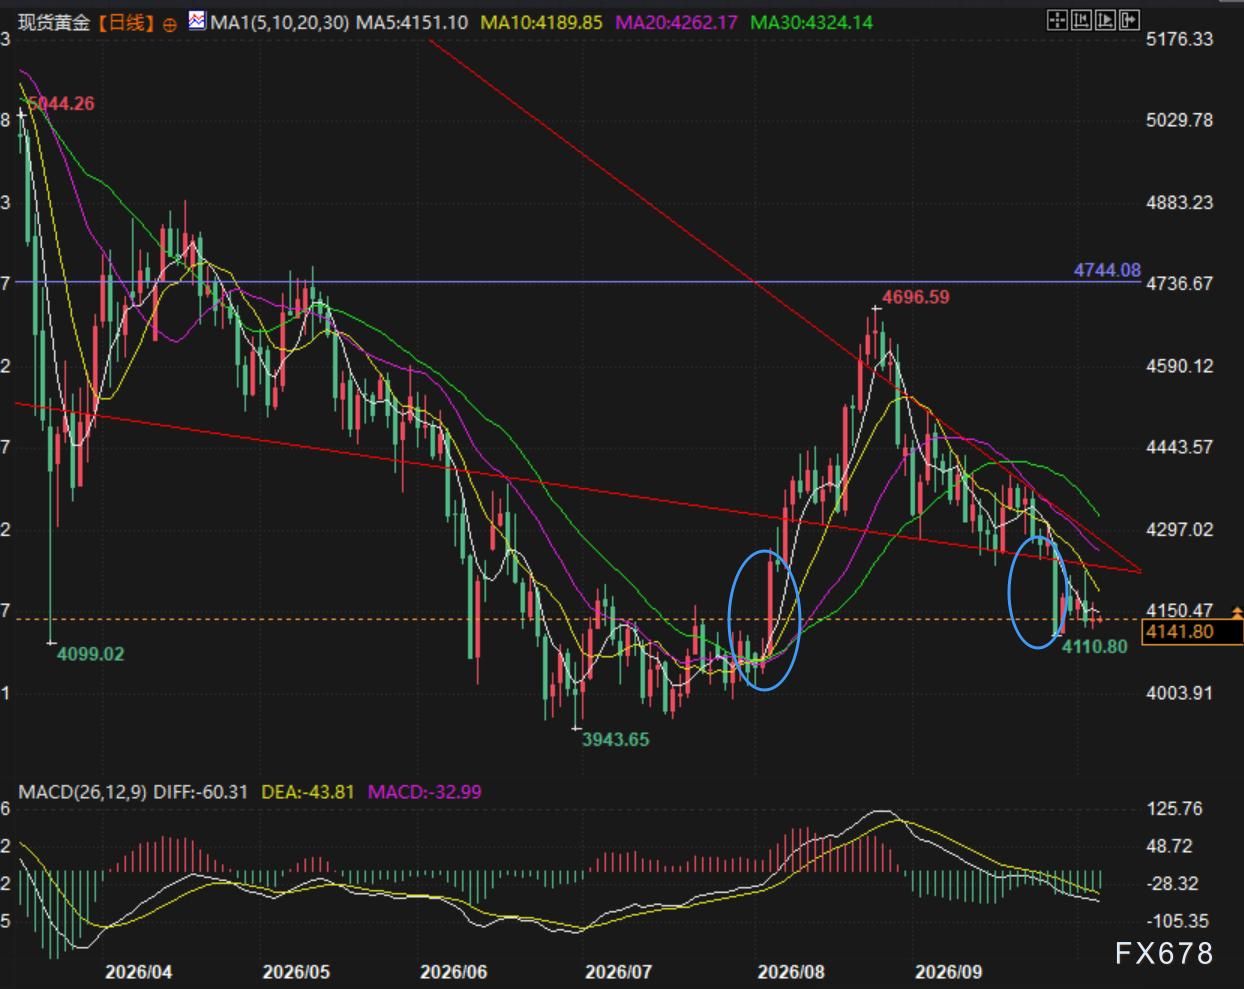
(Денний графік спотового золота, джерело: E汇通)
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Доходність державних облігацій США наближається до 20-річного максимуму! Долговий глухий кут США входить у "зону небезпеки": які ще є можливості у Вашингтона?
Вартість запозичень для уряду США зростає, а легких способів обмежити цю вартість майже не залишилося.
TSMC завоює ринок Intel, веде переговори про співпрацю з Elon Musk Terafab, ціна акцій досягла історичного максимуму
Акції TSMC на американському ринку зросли на 2,8%, тоді як акції Intel, яка приєдналася до проекту Terafab у квітні цього року, впали на 2,6%. Маск підтвердив у соціальних мережах, що вів попередні переговори з TSMC щодо проекту Terafab. За повідомленнями, експерти галузі оцінюють імовірність співпраці між TSMC і Terafab більш ніж у 80%.
Ціни на криптовалюти
Більше


