
Яструби не здатні підвищити ставки, Генеральна асамблея знижує геополітичну премію, реальні ставки досягають вершини

UForex 22 вересня—— Золото може розпочати фазу коливань і формування дна
22 вересня, у європейсько-американську сесію, проведення Генеральної асамблеї ООН послабило геополітичні ризики, а інфляційна премія знизилася. Спотове золото після падіння знову почало зростати, що відображає стійкість на ринку.
Раніше в статтях особливо наголошувалося: з виходом IRP (інфляційної премії за ризик, тобто очікування широкої інфляції дорівнює реальним очікуванням інфляції плюс IRP), наразі TIPS максимально наближається до реальної ставки, що є важливим маркером спостереження. За розрахунками, 10-річна інфляція за форвардами закріплена близько 2,33%.
Реальна ставка дорівнює номінальній ставці мінус очікування інфляції. Для форвардної інфляції у 2,33% очікування навряд чи знизиться — фактично "зафіксоване". А номінальна ставка обмежується високими ставками для реальної економіки та високим рівнем державного боргу, що стримує її подальший ріст. Реальна ставка вже почала формувати вершину, золото, ймовірно, повністю покине фазу одномірного падіння, вступивши у критичне вікно стадії коливань і формування дна.
Посадовці ФРС масово проявляють "яструбині" настрої: закріплення внутрішньої інфляції та кінцевого попиту
Нещодавно голови Федерального резервного банку Сент-Луїсу Мусалем і Чикаго Гулсбі сконцентровано випустили "яструбині" сигнали.
Вони зазначили, що зараз рушійною силою інфляції стали не зовнішні геополітичні й енергетичні фактори, а "перегрів" внутрішнього попиту у США, що стимулює інфляцію у сфері послуг і готових нафтопродуктів. Тобто підвищення ставок вже не є реакцією на разовий енергетичний шок, а інфляція почала розповсюджуватися.
Хоча Besent просуває енергетичну стратегію, стримуючи сировинну нафту, дисбаланс потужностей на нафтопереробних заводах призводить до високої маржі розщеплення нафтопродуктів, а кінцева інфляція залишається жорстко стабільною.
Тому політика ФРС повністю спрямована на боротьбу з інфляцією, зберігаючи позицію жорсткого монетарного курсу та поступову можливість підвищення ставок, категорично не реагуючи на заклики ринку до зниження ставок.
Верхній рівень регулювання Besent: скорочення IRP, формування фундаменту для золота
Основна зміна на цьому ринку — у макрорегулюванні Besent: з одного боку поступово забезпечується навігація через Ормузьку протоку та стабілізація поставок нафти, з іншого — завдяки керуванню очікуваннями щодо державного боргу значно скоротилася компенсація ризику для інвесторів у разі неконтрольованої інфляції (IRP).
Це не ліквідувало внутрішню інфляцію, однак повністю заблокувало можливість зростання реальної дохідності TIPS, змінивши негативну тенденцію для золота.
Ключова цінова деконструкція: зближення IRP та формування вершини реальної ставки
Макроключова формула ціноутворення: Ставка TIPS = номінальна ставка – реальні внутрішні інфляційні очікування – IRP
ФРС підтримує високий рівень номінальної ставки, проте регулювання Besent призводить до зближення IRP, а 10-річна форвардна інфляція стабільно закріплена на рівні 2,33%. Реальна ставка TIPS (приблизно 2,68) і номінальна дохідність синхронно формують дві вершини на денному графіку, енергія росту ставок вичерпана, що цілком закрило простір для падіння золота.
А реальна економіка при сверхвисоких реальних ставках TIPS (більше 2%) означає надвисокі справжні соціальні витрати на фінансування, що зрештою вплине на відновлення корпоративних боргів, споживчу кредитну активність та ринок нерухомості, завдаючи серйозного тиску на макроекономіку.
Неспроможність виплат відсотків за державним боргом: за нинішнього масштабного державного боргу США підтримка високих номінальних та реальних ставок призведе до вибухового зростання витрат на обслуговування державного боргу, змушуючи скорочувати бюджетні витрати. Фінансовий сектор терміново потребує зниження реальних ставок для розв’язання цієї проблеми.
Шляхи еволюції: у короткостроковій перспективі очікування інфляції закріплюються на 2,33%, ФРС через стійкість сектору послуг підтримує високі номінальні ставки, а реальна ставка TIPS тимчасово залишається стійкою, обмежуючи потужність золота;
Перспективи ринку:
Акції технологічного сектору можуть виграти ще більше, адже незалежно від економічного вибуху, ці компанії отримують переваги
Примітка: 10-річна форвардна інфляція 2,33% розрахована виходячи з IRP приблизно дорівнює 0, знаючи ціни закриття 10-річної ставки TIPS та 10-річної дохідності держоблігацій США, і вираховуючи їхню різницю.
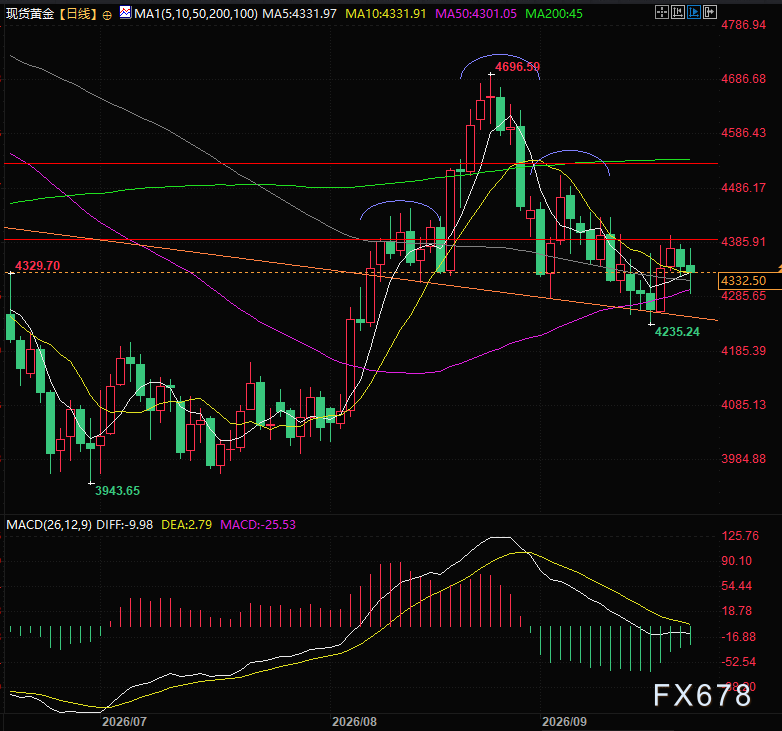
(Денний графік спотового золота, джерело: EasyUForex)
21:57 за східноазійським часом, спотове золото на рівні 4337 доларів США за тройську унцію.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Оцінка впала до найнижчого рівня за десять років! Хуан Женьсюнь стверджує, що Nvidia є "першою у світі акцією зростаючої вартості", але інвестори, здається, не довіряють цьому.
P/E співвідношення Nvidia вже впало нижче 17, що становить лише близько половини рівня 2025 року. Хоча виручка і чистий прибуток у 2027 фінансовому році очікуються зрости відповідно на 90% і 99%, акції компанії цього року піднялися лише приблизно на 20%, що значно відстає від індексу Філадельфійської фондової біржі напівпровідників. Тим часом, очікується, що валова маржа впаде з 75% у другому кварталі до менш ніж 72% у четвертому кварталі; підвищення вартості пам’яті та постійний тиск з боку клієнтів, які розробляють власні чипи, залишаються факторами тиску. Чи зможуть капітальні витрати на AI залишатися на високому рівні — це ключ до переоцінки її вартості з боку ринку.
Очікування прибутку в індустрії розкоші "надто оптимістичні"! За місяць кілька великих банків одночасно стали песимістичними, акції розкішних товарів прямують до найгіршого року з 2008 року.
RBC знизив рейтинг LVMH та Burberry до рівня «на рівні з ринком», зазначивши, що очікування прибутковості сектору розкоші є надто оптимістичними; цей сектор знизився на 15% з початку року, що є найгіршим показником з 2008 року.


Ціни на криптовалюти
Більше


