
Основні висновки дослідження експертів Marvell: CPO зіткнувся із затримкою, NPO врятував ситуацію, а замовлення, навпаки, розписані на два роки вперед

Найбільший конкурент Nvidia — AMD щойно повернула CPO-рішення Marvell назад, але не поспішайте ставитися скептично: навіть «запасний варіант» клієнти чекати не можуть, а замовлення на 1.6T DSP Marvell вже розписані на два роки вперед.
(Пояснення: експерт не назвав імен клієнтів, але за результатами досліджень кінцевими покупцями є Meta та OpenAI, а Marvell якраз через ланцюг постачань AMD непрямо поставляє цим двом. Тому сайт з інвестицій на американський ринок акцій робить висновок, що цим клієнтом, скоріше за все, є AMD.)
Ось що дивує — погані новини: технологія CPO не спрацювала, хороші — попит настільки великий, що це не має значення.
Цей проєкт AMD готувала для таких крупних покупців, як Meta та OpenAI: 6.4T пропускна здатність, 32 канали у рішенні CPO для оптичної інтеграції, разом з комутуючим ASIC Marvell — у AMD немає власної технології оптики та комутаційних чипів, тому постачальника можна було обирати лише між Broadcom і Marvell.
В результаті на початку 2026 року з'явилися зразки, але вони не відповідали вимогам щодо продуктивності і мали низьку якість. AMD швидко прийняла рішення перейти на NPO.
Тут важлива деталь, яку легко неправильно зрозуміти: прогноз обсягів поставок не змінився, змінилася лише схема доставки. Клієнтам на кшталт Meta та OpenAI важливо лише одне — вчасне постачання.
CPO — ідеальне рішення, але якщо можна поставити NPO, його й беруть. А високі енергоспоживання та ціна NPO? В період активного будівництва AI-інфраструктури це не критично.
Тож не лякайтеся заголовків на кшталт «CPO постраждав».
Ось пряма цитата експерта:
NPO — це тимчасове рішення на 2-3 роки, але до 2028 року ринок може вимагати 30 мільйонів штук — навіть тимчасовий продукт може дати такий масштаб.
Чому CPO «зламався»?
Ідеальний CPO — це коли оптичний модуль та GPU інтегруються разом, але зараз Marvell і Broadcom втілюють схему «дві компанії, на одній платі».
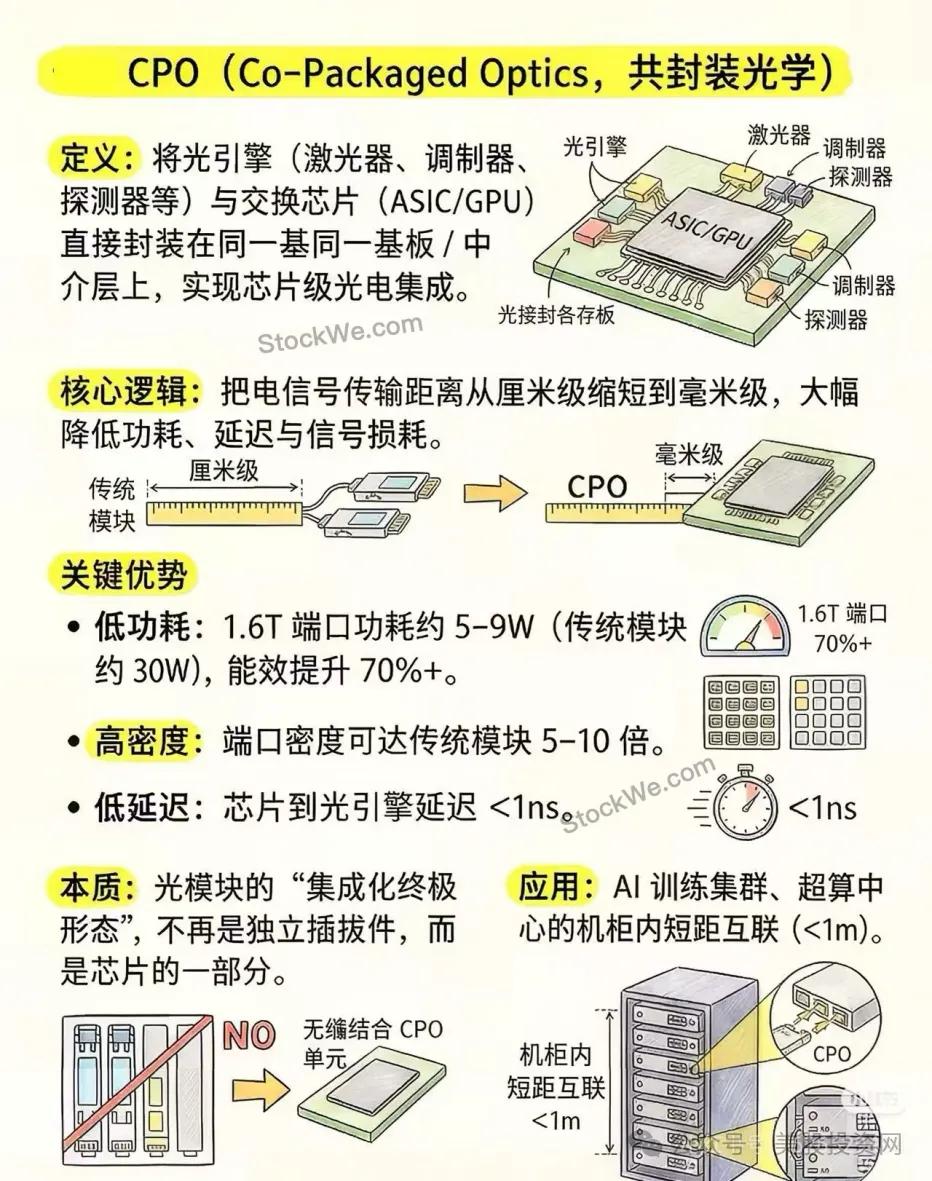
200G високошвидкісні електросигнали проходять через численні шари плати та з'єднання, маючи сильні втрати і їх неможливо виправити. Врешті додали ретаймер (спрощений DSP) для корекції сигналу — для 32 каналів потрібні 4 ретаймери, всі чипи та оптичні двигуни зібрали на одній платі.
Такий формат називають NPO.
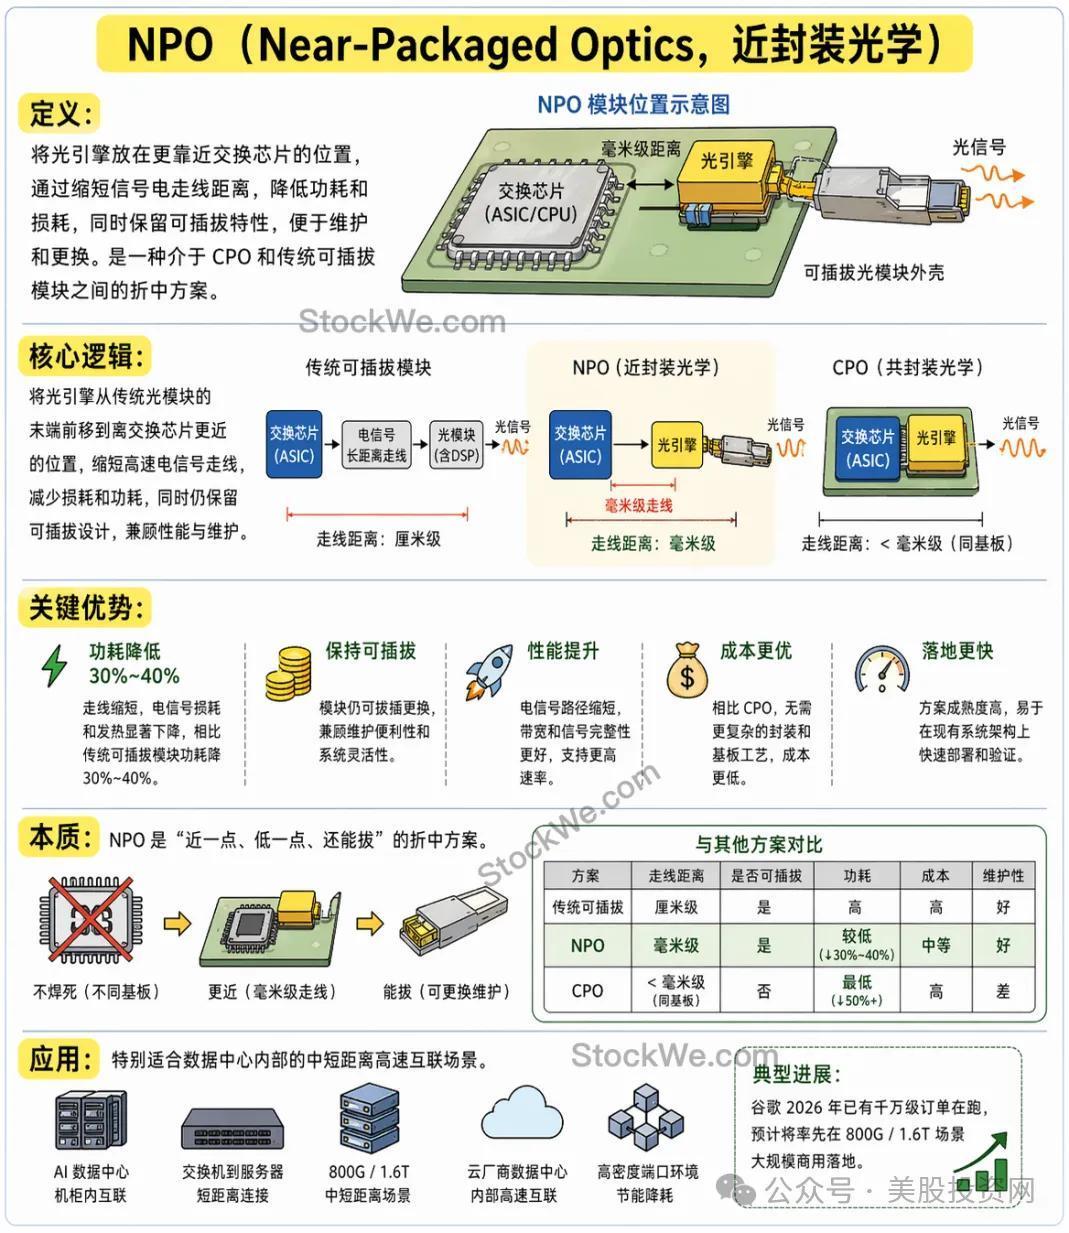
Цікаво, що це не лише проблема Marvell. Експерт прямо каже: Broadcom, Nvidia, AMD, Google, Amazon — вся індустрія зазнала фіаско через «надто агресивний підхід». Nvidia зробила ставку на справжній спільний чип-пакет TSMC, відсоток хороших чипів ще менший, і в цю структуру не можна вставити DSP — після переходу на NPO, частину виробництва віддали на аутсорсинг компанії Innolight.
Коротко: оптична інтеграція — неминучий етап, якщо не виходить CPO, тимчасово переходять на NPO. Але ніхто не відмовляється від CPO — всі працюють у двох напрямках одночасно, бо саме CPO — це фінальна мета.
Озирнувшись навколо, стає ясно, чому Marvell зараз у комфортному положенні.
Amazon — найпрактичніший покупець. Trainium 4 (друга половина 2027 року) повністю переходить на оптичну інтеграцію, якщо CPO не встигає — одразу запускають NPO; проєкт Trainium 5 вже стартував, і рішення Celestial AI, придбане Marvell, дуже популярне.
Google каже, що не потрібне, але діла говорить сама за себе — таємно шукає рішення CPO/NPO, консультувалися з Marvell, і великі контракти укладають, щоб балансувати вплив Broadcom і Nvidia. Все просто: TPU вони можуть розробити самі, оптику – ні, цю частину доводиться купувати.
Microsoft — найстабільніший клієнт: найбільший покупець ZR когерентних оптичних модулів, наступне покоління майже гарантовано вибирає Marvell. Щодо чуток про масове виробництво десятків тисяч MicroLED пристроїв наприкінці 2027 року, експерт уточнює — наявність чітких графіків поставки «дивує», а от ранні дослідження дійсно йдуть.
OpenAI запропонувала амбітний проєкт на 400G PAM4, експерт оцінює його як нереальний на найближчі 2-3 роки, бо вся технологічна ланка (TIA, Driver, SerDes) ще недостатньо розвинена.
Найцінніші числа цього дослідження
1.6T DSP: замовлення накопичені на два роки вперед. В індустрії ходять чутки, що у цьому поколінні DSP є канал із недостатньою продуктивністю, компанія робить повторну версію (respin) — це правда, але не впливає на прийом нових замовлень;
ZR модулі: щомісячна доставка 40-50 тисяч штук, ціна $2000-3000, перше місце в світі за виторгом; Google оформляє відкриті замовлення — скільки виготовлять 800G ZR, стільки й куплять. Проблема зараз лише у виробничих потужностях у ланцюзі постачання;
Деякі компанії з КНР: рівень складання — світовий, але DSP, TIA, Driver — чипи, які дають найбільший прибуток, майже всі купуються у Marvell. Замовлення — від виробників модулів, а головний прибуток — у чип-компаній — це найточніший коментар експерта для акцій китайських виробників оптичних модулів.
Де ризики?
Необхідно говорити з двох сторін.
NPO — тимчасовий бізнес, вікно 2-3 роки, в фіналі все одно буде боротьба за CPO;
Broadcom, Nvidia, COHR, і навіть ALAB (за словами експерта: Broadcom — універсал, Marvell — менший Broadcom, Astera — менший Marvell) борються за місце поруч із великими клієнтами;
Стартапи Силіконової долини мають технічно нескладні рішення, але не можуть отримати виробничі потужності TSMC — без підтримки великих клієнтів навіть не потрапляють на ринок.
Отже, повертаючись до висновку на початку: це дослідження розповідає не про історію технологічного провалу, а про «настільки великий попит, що є запас для помилок».
Перелом у сфері оптичної інтеграції вже відбувся, тепер головне — хто зможе вчасно і стабільно поставляти продукцію, а нині саме невиконання поставок — єдина спільна проблема для всієї галузі.
VIP-сервіс американського інвестиційного порталу — новітнє оновлення
Big Data американського фондового ринку
Американський інвестиційний портал
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Чи вплинуть проміжні вибори на обвал американських акцій? 75-річна історія дала несподівану відповідь
Зараз до середньострокових виборів залишилося менше восьми тижнів, і одне з найбільших невизначень на Wall Street наближається. Але чи призведе перерозподіл повноважень у Конгресі до обвалу фондового ринку? Озираючись на 75-річну історію, відповідь виявляється несподіваною, і зрештою схиляється до оптимізму.

AI бульбашка, удар по дизелю, прибутковість зростає! Hartnett з Bank of America попереджає про ризик стагфляції восени
Головний стратег Bank of America Hartnett висловив три попередження: спред дизельного крекінгу досяг історичного рекорду – $102 за барель, дохідність 30-річних казначейських облігацій США зросла до найвищого рівня з 2007 року, а на тлі ажіотажу навколо AI загальна факторна продуктивність (TFP) впала нижче довгострокової трендової лінії, ризики осінньої стагфляції накопичуються. Він попередив: «Спокійний ринок плюс жорстка політика є основою для волатильності», і прямо заявив: «Ще не пізно застрахуватися від AI-бульбашки».
Ціни на криптовалюти
Більше


