
“TACO” вже застарілий, Wall Street масово входить у торгівлю “NACHO”!

«TACO-трейдинг уже в минулому». З огляду на зростаючі сумніви щодо того, чи зможе криза у Ормузькій протоці швидко вирішитися, Уолл-стріт приймає новий торговий наратив — «NACHO».
«NACHO» — це абревіатура від «Not A Chance Hormuz Opens» (Ормузька протока абсолютно не відкриється найближчим часом), яка швидко поширилася серед трейдерів і ринкових коментаторів. Зростання цієї думки пов’язане із загальним розчаруванням на ринку щодо численних заяв Trump про «швидке відкриття протоки», які так і не привели до жодних суттєвих змін.
Аналітик ринку eToro Zavier Wong пояснив для медіа: «NACHO по суті означає, що ринок відмовився очікувати швидке вирішення». Минулого четверга США та Іран знову обмінялися ударами у Ормузькій протоці, обидві сторони звинувачують одна одну у провокаціях, і вже нестійка мирна угода знову опинилася під загрозою.
Поширення «NACHO»-трейдингу змінює позиціонування на нафтовому, судноплавному, ринку хеджування інфляції та процентних ставок. Багато досвідчених учасників ринку зазначають, що інвестори все більше трактують тривале блокування Ормузької протоки як «норму макротренду», а не разову геополітичну подію. Ціни на Brent хоч і знизилися з військового максимуму $126 за барель наприкінці квітня, але все ще торгуються вище $100, що понад 38% вище, ніж до ескалації конфлікту на Близькому Сході.
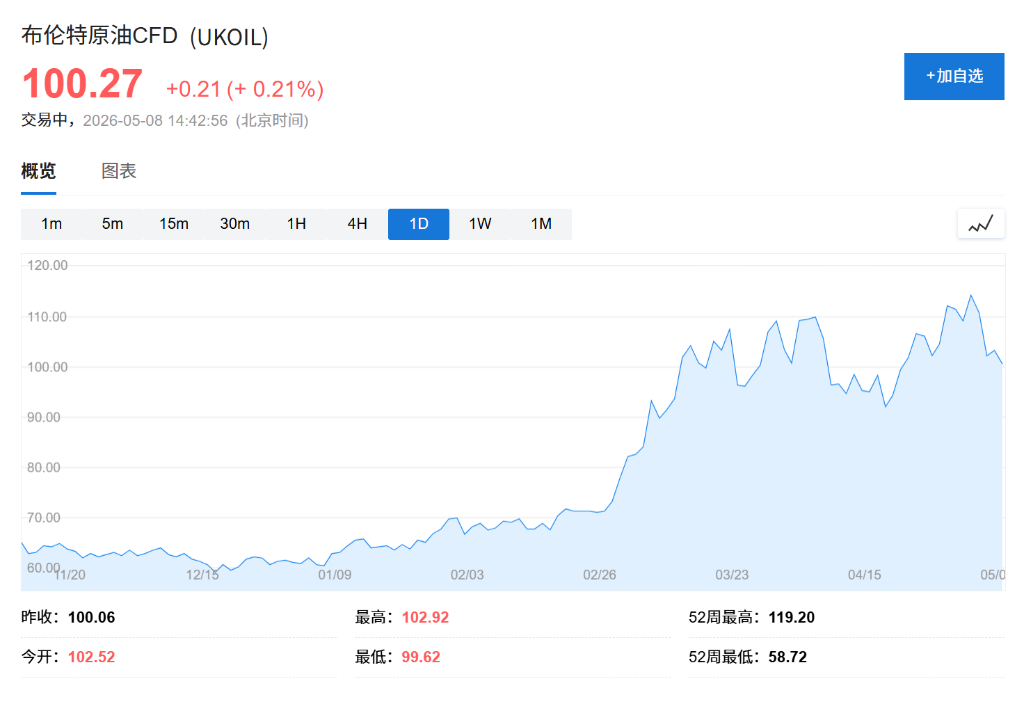
Мирна угода — лише слова, ринок втрачає терпіння
Формування «NACHO»-трейдингу має чітке ринкове підґрунтя. Wong пояснив: «Упродовж більшої частини цієї кризи кожен заголовок про мир викликав різке падіння цін на нафту, трейдери постійно враховували очікування компромісу — але компроміс так і не настав».
Минулої середи Trump попередив, що якщо Іран відмовиться підписати мирну угоду, то зазнає «ще більш інтенсивного» бомбардування, вживаючи жорстку риторику; а у четвер на ABC він наполягав, що мирна угода ще діє, і назвав обмін ударами «легким плеском любові». Череда суперечливих сигналів лише підсилює невизначеність щодо розвитку ситуації.
У цьому контексті ринок поступово перейшов від «трейдингу вирішення» до «трейдингу тупику». Wong підкреслює: «NACHO — це ринковий консенсус: високі ціни на нафту — не тимчасовий шок, який можна обійти, це вже новий ринковий фон».
Страхові ринки подають глибокі тривожні сигнали
Окрім ціни на нафту, страхові ринки судноплавства також не перестають сигналізувати про ризики. Wong зазначає: у піковому березні страховий військовий преміум на проходження Ормузької протоки досяг приблизно 2,5% вартості судна, тоді як до конфлікту був лише 0,1%.
За даними eToro, хоча премії дещо впали, нинішній рівень у вісім разів перевищує довоєнний. «Бізнес страхових компаній — це ціноутворення ризиків, і вони явно не розглядають цю ситуацію як щось, що швидко вирішиться,» — коментує Wong.
За його словами, страхові ринки відображають реальні очікування ринку щодо затяжної кризи краще, ніж ціна на нафту: «Сигнали надходять не лише від нафти, а й від страхових ринків».
TACO vs NACHO?
Аналітики State Street Global Advisors відзначають, що «TACO» («Trump Always Chickens Out», Трамп завжди відступає) та «NACHO»-трейдинг розгортаються одночасно у другому кварталі.
У своєму нещодавньому звіті ця організація пише, що незважаючи на високі ціни на енергоносії, індекс S&P 500 знову оновив історичні максимуми — обидва наративи рухаються паралельно.
State Street заявляє, що трейдери все ще з обережним оптимізмом чекають на мирну угоду і відкриття протоки, але ринок потребує «реальної мирної угоди» для повернення до сильних очікувань щодо зниження ставок з боку ФРС. Також зазначається: якщо $100 за барель стане новою нормою для нафти на наступні 1–3 місяці, то золото на рівні $5000 за унцію буде важче зберегти висхідний імпульс; натомість, якщо ціна впаде до $80 завдяки мирній угоді, золото може швидко пробити $5000 і, зрештою, протестувати $5500.
Ринок ставок визнає реальність першим, ризиковані активи стежать із обережністю
Хоча фондовий ринок демонструє надзвичайну стійкість, внутрішні розбіжності лише загострюються. Старший економіст і стратег Aviva Investors Vasileios Gkionakis коментує: «У цілому реакція ринку на енергетичний шок досить функціональна».
Водночас, він підкреслює, що ринок ставок дедалі чіткіше відображає тривогу щодо затяжної енергетичної кризи: «Найчіткіший сигнал подає ринок ставок — короткострокові ставки швидко переоцінюються, більшості кривих дохідності значно вирівнюються». Він попереджає: якщо Ормузька протока залишиться заблокованою, це може спричинити «більш тривалу інфляційну хвилю» і підвищити ймовірність глобальної рецесії.
Gkionakis зауважує: зараз лише частина ринку повністю приймає логіку NACHO — нафтовий, страхові та ринки ставок вже відчутно враховують тривалу блокаду у ціноутворенні, тоді як акції та інші ризиковані активи поки залишаються спокійними.
Тупик — це процес, а не фінал
Хоч песимізм укорінюється серед трейдерів, аналітик Zavier Wong не відмовляється від очікування, що протока все ж буде відкрита. Він зазначає, що блокада шкодить експортним доходам самого Ірану, а інші країни теж чинять тиск задля відкриття протоки — ці фактори можливо стануть рушіями зміни ситуації.
«Дорога попереду буде складною, але ринок здається поступово пристосовується до цієї реальності», — коментує Wong. Для інвесторів основне повідомлення NACHO-трейдингу полягає в тому, що криза в Ормузькій протоці має глибокий і тривалий структурний вплив на макротренди, набагато значніший, ніж очікувалося раніше.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Якщо прибутковість державних облігацій США буде продовжувати зростати, які дії наступними вживатиме Вашингтон?
Міністерство фінансів вже підтримує ліквідність шляхом збільшення випуску короткострокових казначейських облігацій і здійснення невеликих викупів. Деякі пропонують скорочення витрат для вирішення питання боргового навантаження. Політичні обмеження зміщують ризики в бік інфляції, що шкодить інтересам власників облігацій. Карен Бреттел, Reuters, 5 жовтня – Вартість запозичень для уряду США зростає, і він майже вичерпав прості інструменти для контролю витрат на запозичення. Доходність довгострокових державних облігацій наближається до пікових рівнів за останні двадцять років, і це, здається, не тимчасове явище. Вашингтон активно випускає державні облігації для покриття дефіциту, який не зменшується. Інфляція знижується повільно. Хоча сектор нерухомості та автомобільна промисловість стикаються з труднощами, сплеск інвестицій у штучний інтелект підтримує економічну активність, не дозволяючи ставкам знизитися. В результаті, з понад 40 трлн доларів боргу, щорічні витрати лише на обслуговування боргу складають близько 1 трлн доларів. Вашингтон має варіанти для реагування: збільшити залежність від короткострокових запозичень або, у крайніх випадках, Fed може встановити обмеження на довгострокову доходність. Але чим активніше використовуються ці заходи, тим вище ризик інфляції, а це означає, що власники облігацій можуть зазнати ще більшого болю. Головний економіст Apollo Global Management Торстен Слок зазначає, що з кожних 5 доларів податкових надходжень 1 долар йде на виплату боргу – “це дуже, дуже велике число, і воно буде збільшуватися”. Президент США Дональд Трамп в інтерв'ю Time від 28 вересня заявив, що борги можна погасити за допомогою економічного росту або інфляції. Якщо ці варіанти не спрацюють, у Міністерства фінансів є інші вибори – від помірних до радикальних. Зараз воно більше покладається на випуск короткострокових казначейських облігацій і здійснює невеликі викупи старого боргу для збільшення ліквідності на ринку. У гіршому сценарії наступним кроком стане втручання Fed. Один з варіантів – масова купівля довгострокових облігацій, подібно до “операції Twist” з 1961 року; інший – пряме встановлення обмежень на довгострокову доходність – заходи, які США не застосовували з часів Другої світової війни. Чим радикальніше буде втручання, тим сильніше можна знизити ставки, але водночас зростає ризик інфляції. “Ми поступово наближаємось до точки, коли уряд явно незадоволений поточним рівнем ставок”, – заявив у недавній інвестиційній події CEO DoubleLine Capital Джеффрі Гундлах. Операція Twist З досвіду, першою мірою ескалації ймовірно стане повне відновлення “операції Twist”: продаж короткострокових облігацій та купівля довгострокових для вирівнювання кривої доходності. Для значущої операції потрібна участь Fed, але без явної фінансової кризи Fed ймовірно нічого не робитиме. Слок зазначає, що без балансу Fed у Міністерства фінансів “обмежені ресурси для зниження ставок”. Однак Голова Fed Кевін Вош критикував Fed за зберігання великої кількості державних облігацій та інших цінних паперів, вважаючи масову купівлю розмиванням меж між монетарною політикою та управлінням державним боргом. Він закликає до нової угоди між Міністерством фінансів і Fed, за якою голова Fed та міністр фінансів публічно погоджують цілі щодо балансу Fed та випуску облігацій. Контроль кривої доходності Якщо купівля в рамках “операції Twist” не спрацює, наступний крок – контроль кривої доходності: центральний банк обіцяє необмежено купувати держборг, щоб тримати довгострокові ставки нижче граничного рівня. Fed встановлював граничну доходність довгострокових облігацій на рівні 2,5% з 1942 по 1951 рік для фінансування війни та післявоєнного відновлення. Японський центральний банк застосовував варіацію цієї політики у 2016-2024 роках. Штучне зниження ставок за допомогою контролю кривої доходності знімає політичний тиск, пов’язаний з дефіцитом, але це працює лише поки інвестори не бояться отримати знецінені інфляцією долари. Якщо ця впевненість порушиться, купівля облігацій для зниження ставок навпаки стимулює інфляцію, яку мала б приховати. Старший науковий співробітник Меркатус Центру Джордж Мейсон Університету Веронік де Рюж зазначає, що єдиний шлях вирішити боргову проблему – це скорочення витрат: “Конгресу потрібно провести фіскальне коригування, тобто вжити жорстких заходів. Fed не може зробити це самостійно”. Дві стратегії Головний економічний радник Capital Economics Джон Хіггінс зазначає, що з часів Другої світової війни США лише двічі суттєво зменшували співвідношення боргу до ВВП, і кожного разу власники облігацій опинялися у різних умовах. Після війни частка боргу у ВВП знизилась з 106% у 1946 році до 23% у 1974-му, а прибутковість десятирічних облігацій зросла з 2,2% до 7,5%. У 90-х співвідношення боргу до ВВП впало з 48% до 32%, а прибутковість теж впала. Що спричинило цю різницю? Після війни обмежені витати на запозичення та відносно висока інфляція стимулювали номінальний економічний ріст, випереджаючи ставки за обліг
«Високі прибутковості держоблігацій США + зміцнення долара» випробовують ринки, що розвиваються
Morgan Stanley вважає, що прибутковість державних облігацій США зросла майже на 90 базисних пунктів, у поєднанні з посиленням долара США, це підвищило чутливість ринків, що розвиваються, до зовнішніх шоків з 25% до історичного максимуму 55%-60%. Наразі суверенний спред близько 200 базисних пунктів, буфер оцінки вичерпано, а розрив між припливом коштів у місцеві облігації та доходністю досяг найвищого рівня з 2013 року. Базовий прогноз — низька дохідність, а не безладні розпродажі; основну увагу приділяють хеджуванню South African Rand і Mexican Peso; результат виборів у Бразилії може стати ключовою змінною.
Ціни на криптовалюти
Більше


