
Які очікування від квартального звіту Alibaba? Збитки від миттєвої роздрібної торгівлі можуть зменшитися наполовину, а зростання хмарного бізнесу може перевищити 40%

Alibaba опублікує результати за 4 квартал 2026 фінансового року (тобто 1 квартал 2026 року) у травні. Три великі інвестиційні банки — Morgan Stanley, HSBC, Nomura — щільно випускають аналітичні звіти напередодні фінансового звіту, і їхні основні оцінки значною мірою збігаються: зростання хмарного бізнесу, ймовірно, прискориться понад 40%, збитки на миттєвому ритейлі (QC) досягли чіткого переломного моменту, а постійні інвестиції в модель Qwen є головним тиском на результати цього кварталу.
Всі три установи зберігають рейтинг "купувати", діапазон цільової ціни складає від 172 до 200 доларів США, що при поточній ціні близько 120 доларів означає потенційний зростаючий простір понад 40%. Для інвесторів основне питання цього сезону полягає не у короткострокових прибутках, а чи зможе Alibaba виконати подвійні обіцянки: "скорочення збитків + прискорення хмари".
Прискорення хмарного бізнесу до 40%, монетизація MaaS як найбільший середньостроковий потенціал
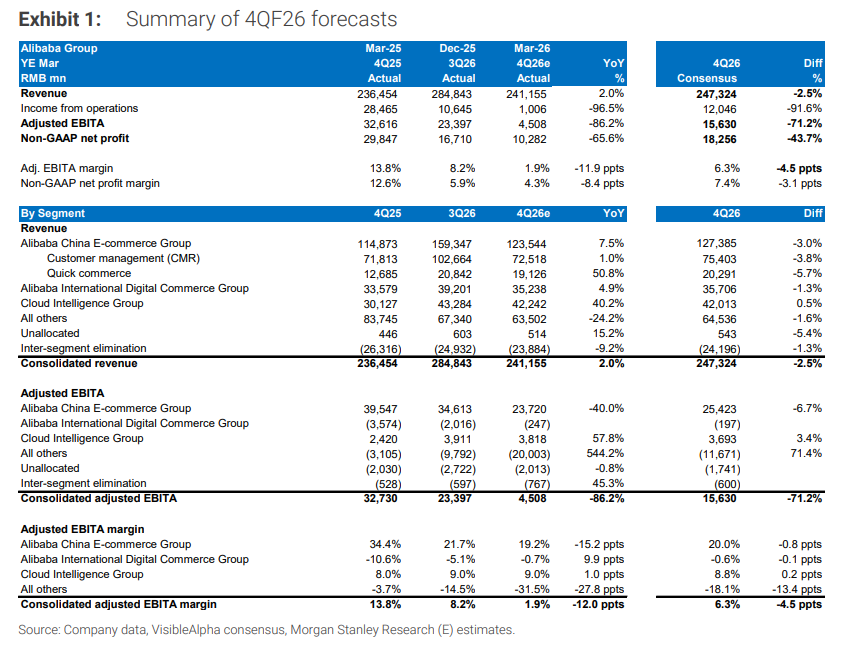
Morgan Stanley прогнозує, що доходи Alibaba Cloud у 4 кварталі зростуть з 36% минулого кварталу до понад 40%, а рентабельність EBITA залишиться стабільною на рівні 9%.
Два основні драйвери: підвищення цін на хмарні сервіси підтримує зростання у короткостроковій перспективі, а MaaS (Model-as-a-Service) формує середньострокову стратегію — установи очікують, що частка доходів MaaS зросте з поточних менше 10% до понад 50% упродовж п’яти років, а довгострокова мета керівництва щодо рентабельності EBITA у хмарному бізнесі становить 20%, що значно перевищує поточний рівень, який коливається на високих одиничних значеннях.
Частка використання token Qwen на китайському корпоративному ринку вже зросла з 18% у першій половині 2025 року до 32% у другій половині року, що є найвищим серед усіх моделей.
Дані HSBC показують, що у лютому 2026 року у Qwen App було 223 мільйони місячних активних користувачів, 30-денний коефіцієнт утримання користувачів становив 39%, і корпоративна перевага постійно зміцнюється.
Чітка дорожня карта зниження збитків у миттєвому ритейлі, "пік війни" вже пройдено
Morgan Stanley оцінює збитки миттєвого ритейлу у 4 кварталі приблизно в 18 мільярдів юанів, що менше ніж 22 мільярди юанів минулого кварталу.
Керівництво чітко ставить ціль скоротити річні збитки у FY27 вдвічі порівняно з FY26 (Morgan Stanley оцінює збитки QC у 2026 фінансовому році приблизно в 86 мільярдів юанів, ціль на 2027 рік — близько 43 мільярдів юанів), у FY28 ще раз вдвічі менше, а у FY29 досягти точки беззбитковості.
Nomura також прогнозує, що збитки QC у FY27 скоротяться до близько 43 мільярдів юанів. Всі три установи погоджуються, що "найінтенсивніша стадія війни" миттєвого ритейлу вже завершена — Alibaba, зміцнивши ринкову частку, переключає стратегію з "захоплення частки" на "підвищення ефективності", що також принесе певне полегшення для бізнесу Meituan Delivery.
Прискорення зростання CMR, бухгалтерські коригування створюють візуальні зміни
Інвестиційні банки прогнозують, що доходи від управління клієнтами (CMR) китайського е-комерс підрозділу Alibaba у 4 кварталі виростуть приблизно на 7% рік до року за порівняними показниками, що значно перевищує 1% минулого кварталу — підтверджуючи позитивний вплив покращення споживчих даних у січні—лютому.
Однак з цього кварталу Alibaba класифікуватиме платформені стимули для топових продавців як "вирахування" з витрат на маркетинг у CMR, тому за звітним стандартом зростання CMR складає лише близько 1%. HSBC оцінює, що це коригування додає близько 6 процентних пунктів до різниці у темпах зростання.
Виключаючи миттєвий ритейл, EBITA e-commerce підрозділу очікується на рівні попереднього року, що значно покращує падіння на близько -7% у минулому кварталі.
Діапазон цільової ціни трьох великих банків — 172–200 доларів США, монетизація AI все ще недооцінена
Цільові ціни трьох установ відрізняються, але логіка покупки збігається.
Morgan Stanley зберігає рейтинг "overweight" і цільову ціну 180 доларів, засновану на DCF-моделі (WACC 10%, постійний темп зростання 3%), що відповідає 23-кратному non-GAAP P/E у FY28 — це значно перевищує поточну оцінку (близько 16 разів). Також прогноз EBITA на FY26 та FY27 знижено відповідно на 7% і 12%, відображаючи більші інвестиції у Qwen, ніж очікувалось.
HSBC знизив цільову ціну з 180 доларів до 172 доларів через збільшення припущень щодо збитків "інших бізнесів". Nomura залишає цільову ціну на рівні 200 доларів, що відповідає приблизно 20-кратному P/E у FY28.
Загальний консенсус трьох інституцій: шляхи монетизації AI стають все більш очевидними, графік скорочення збитків миттєвого ритейлу вже визначений, а поточна оцінка досі недостатньо враховує ці дві основні логіки.
~~~~~~~~~~~~~~~~~~~~~~~~
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Claude лідирує з 26% в розробці, Anthropiс, який висунув "теорію уповільнення AI", викликає гарячі дискусії про "AI розробляє AI"! Парадигма тренування RSI стимулює значне розширення потреби у обчислювальній потужності
Чат-бот Claude від Anthropic PBC здійснив понад чверть дослідницько-розробної роботи компанії у сфері штучного інтелекту. Компанія виявила, що Claude "керував" 26% її R&D і співпрацював з працівниками при виконанні близько 90% завдань. Anthropic планує залучити сторонніх оцінювачів всередині компанії й надати їм доступ до внутрішніх процесів, систем та даних, щоб сприяти відстеженню прогресу в розробці штучного інтелекту.
ФРС не обмежиться лише одним підвищенням ставки? "Майстер" Ґрінспен вважає інакше
Зростання бізнесу в США впало до найнижчого рівня за рік, акції втратили 19% від початку року! McDonald's (MCD.US) терміново змінює керівництво та відновлює "цінову привабливість"
Зростання продажів у тих самих магазинах у США впало до 0,8%, до найнижчого рівня за понад рік. McDonald's терміново коригує стратегію, планує довготривале збереження доступних цін, тимчасові знижки та припинення перевірок для оптимізації сервісу, щоб відновити потік клієнтів і ціну акцій.
Федеральна резервна система США знову підвищує ставки, іпотечні ставки в США ростуть чотири тижні поспіль та наближаються до 7%. Відновлення ринку нерухомості може ще більше затягнутися.
Згідно з даними, оприлюдненими Freddie Mac у четвер, станом на 17 вересня середня ставка за 30-річними фіксованими іпотечними кредитами в США зросла до 6,95%, що вище показника попереднього тижня в 6,76%. Це четвертий тиждень поспіль зростання та найвищий рівень з січня 2025 року.
Ціни на криптовалюти
Більше


