
Ключ до мейнстримізації криптовалют: не ціна, а зберігання та ліцензії

Криптоіндустрія повторює модернізацію з Волл-стріт.
Автор: Prathik Desai
Переклад: Block unicorn
Передмова
Наприкінці 1960-х років Волл-стріт зіткнулася з проблемою, яка тоді не виглядала значною. З розширенням популярності торгівлі цінними паперами, обсяги транзакцій зросли, а інфраструктура залишалася застарілою. Брокери все ще врегульовували угоди шляхом фізичної передачі сертифікатів акцій. Кур'єри бігали Мангеттеном, доставляючи пакети. Офіси захаращувалися формами. Обсяги зростали настільки стрімко, що американський ринок був змушений протягом шести місяців щосереди призупиняти торгівлю, щоб компанії могли впоратися з бюрократичними завалами.
Усе це зрештою перетворилося на сумнозвісну «кризу папірців».
Більше кур'єрів чи більше паперів не могли вирішити проблему. Тому у 1973 році всі ліквідні активи були замінені депозитарною трастовою компанією (DTC). Вона фіксувала цінні папери та переміщення права власності здійснювала через оновлення бухгалтерських книг, а не фізичну передачу сертифікатів. Сучасний американський ринок цінних паперів — результат цього рішення після безлічі етапів розвитку.
Сьогодні DTC зберігає понад 1,4 мільйона видів цінних паперів на суму $87,1 трильйона, включаючи папери, випущені в США та понад 130 інших країнах та регіонах.
Ми бачимо схожі історії в історії фінансів. Як тільки клас активів стає досить великим і популярним, його розвиток визначається не просто обліковими стратегіями, а в основі завжди лежить довіра. Після впровадження DTC пересічному інвестору вже не треба турбуватися про питання власності, адже довіра до централізованого органу замінила необхідність у паперових сертифікатах.
Подібні проблеми виникають і в криптовалютному секторі. За останні два роки, під впливом ETF та інших видів інвестицій (наприклад, цифрових облігацій), привабливість криптовалют як мейнстримного активу в США зросла.
Ця динаміка швидко мобілізувала бек-офіси так само, як криза папірців 60-х підштовхнула до появи DTC.
У криптовалютах «папір» — це приватний ключ, який фактично є пред'явницьким цінним папером: хто має ключ, той має актив. Це породжує знайомі фінансовим інститутам питання: операційний контроль, ізоляція активів, аудит, банкрутство, менеджмент і той факт, що втрата ключа — це втрата активу назавжди.
Сьогодні вибудовується новий механізм довіри навколо цих викликів — через ліцензії трастових банків. У цій статті я поясню, чому компанії масово подають заявки на отримання ліцензій банків для зберігання криптовалют.
Бум ліцензій
Останні місяці Офіс контролю валюти США (OCC) схвалював і обробляв зростаючу кількість заявок, націлених на статус державних трастових банків для криптокастодіальних послуг та інфраструктури стейблкоїнів.
12 грудня 2025 року OCC умовно схвалив п'ять таких заявок, серед яких — перший державний цифровий банк Circle, трастовий банк Ripple, а також заявки на конверсію від BitGo, Fidelity Digital Assets і Paxos. Згодом, криптовалютний підрозділ Stripe Bridge та Crypto.com отримали первинне схвалення OCC у лютому 2026 року.
У черзі не лише нативні крипто-компанії.
Минулого тижня найбільша у світі компанія з управління багатством Morgan Stanley подала заявку на створення трастового банку «Morgan Stanley Digital Trust National Association».
Знаєте, що у цих заявок спільного? Вони не подаються на статус звичайного банку для прийому депозитів чи видачі кредитів. На відміну від класичних банків, національні трастові банки не можуть приймати депозити чи видавати кредити, і їх не страхує Федеральна корпорація страхування депозитів (FDIC). Вони націлені на кастодіальні, зберігаючі та трастові менеджмент-послуги. Можна сказати, це сервіси бухгалтерії для криптоактивів.
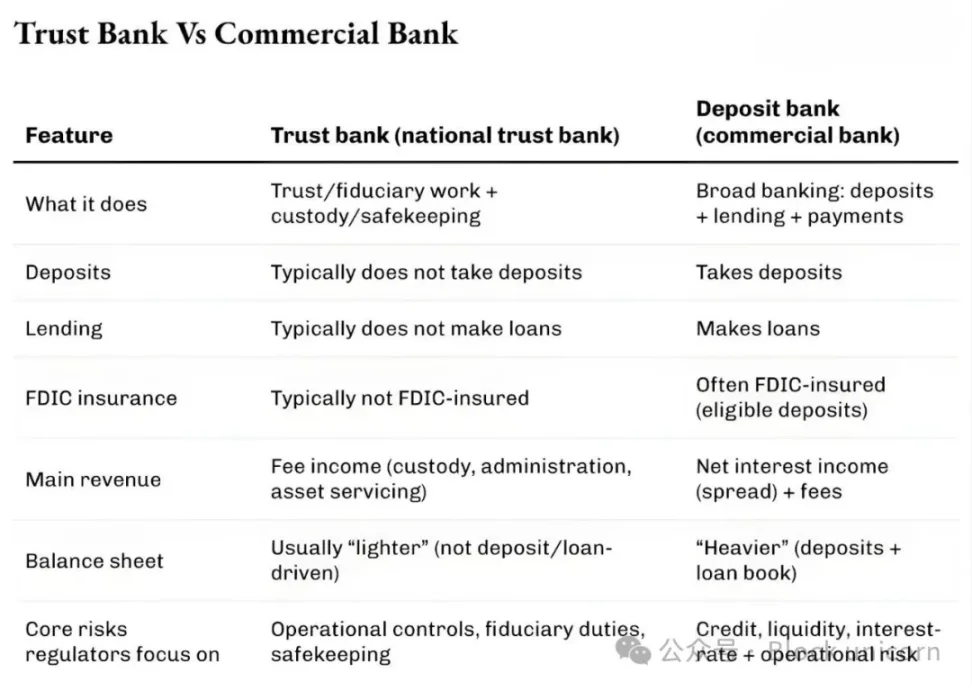
На мою думку, це одна з найочевидніших ознак того, як криптовалюти змінюють роботу класичних фінансових організацій, коли інші розглядають лише коливання цін криптоактивів.
Ліцензія банку може здатися нудною, але, як і багато інших фінансових інфраструктурних новацій, вона змушує нас згадати уроки «кризи папірців». І підкреслює: для мейнстримізації криптовалют ключовим є кастодіальний сервіс та контроль.
Чому саме зараз?
Бум заявок на ліцензії пов'язаний із тим, що OCC нещодавно уточнив повноваження державних банків у сфері кастодіальних криптооперацій. У травні 2025 року OCC підтвердив, що національні банки та федеральні асоціації можуть купувати та продавати кастодіальні активи за інструкціями клієнта.
У грудні 2025 року OCC також визнав, що банки можуть виступати посередниками для т.зв. «безризикових угод із основним капіталом» у крипто-трейдингу без утримання активів на балансі.
Минулого тижня, тобто 27 лютого 2026 року, OCC пояснив, що з 1 квітня 2026 року національні трастові банки матимуть право на некастодіальні види діяльності поза вузькими рамками трасту.
Чому це важливо? Якщо ви компанія для кастодіальних, клірингових, резервних і суміжних послуг, це принципово.
Ми вже бачили щось подібне у фінансах.
На початку 2010-х, коли фінтех-компанії розробляли застосунки на базі партнерських банків, виникли нові банки. Хоча застосунки спростили банківські сервіси, проблеми залишалися. Аплікації мали UI, але партнерські банки контролювали депозити, інфраструктуру й регуляторну діяльність. Коли виникали труднощі, відповідальність розподілялася між багатьма суб'єктами — це породжувало хаос.
Тоді, як і зараз у криптовалютній сфері, ключовим було управління ризиками та доходами.
У 2016 році OCC почала розглядати можливість видачі спеціальних банківських ліцензій фінтех-компаніям. Через два роки OCC прийняла заявки від фінтех-компаній, які здійснювали базові банківські операції, але без депозитів.
Хоча суди відмовили у можливості видачі ліцензій недепозитним інституціям, фінтех продовжував зменшувати залежність від партнерських банків. Деякі компанії шляхи через традиційні методи (іноді через поглинання) стали повнофункціональними банками.
Varo спершу була фінтех-компанією, а у 2020 році отримала ліцензію всенаціонального банку. Jiko стала банком шляхом придбання невеликого національного банку. SoFi у 2022 році отримала умовне схвалення — шляхом купівлі чинного банку перетворилася у всенаціональний банк з повним спектром послуг.
Бум заявок на ліцензії трастових банків, який ми бачимо сьогодні, — це схожа модель, тільки тепер Вашингтон закладає нові гарантії саме для цифрових активів.
Уся ця законодавча динаміка пояснює, чому компанії, подаючи заявки на ліцензію трастового банку, прагнуть не лише кастодіального сервісу у криптосекторі.
У липні 2025 року президент США Дональд Трамп підписав закон GENIUS, який створює федеральну основу для платежів стейблкоїнами. Багато компаній-шукавців трастових банків вже оголосили, що планують вести бізнес із стейблкоїнами й резервними активами у межах федеральної регуляторної бази, що передбачає цей закон.
Bridge і Circle згадали це у своїх відповідних оголошеннях.
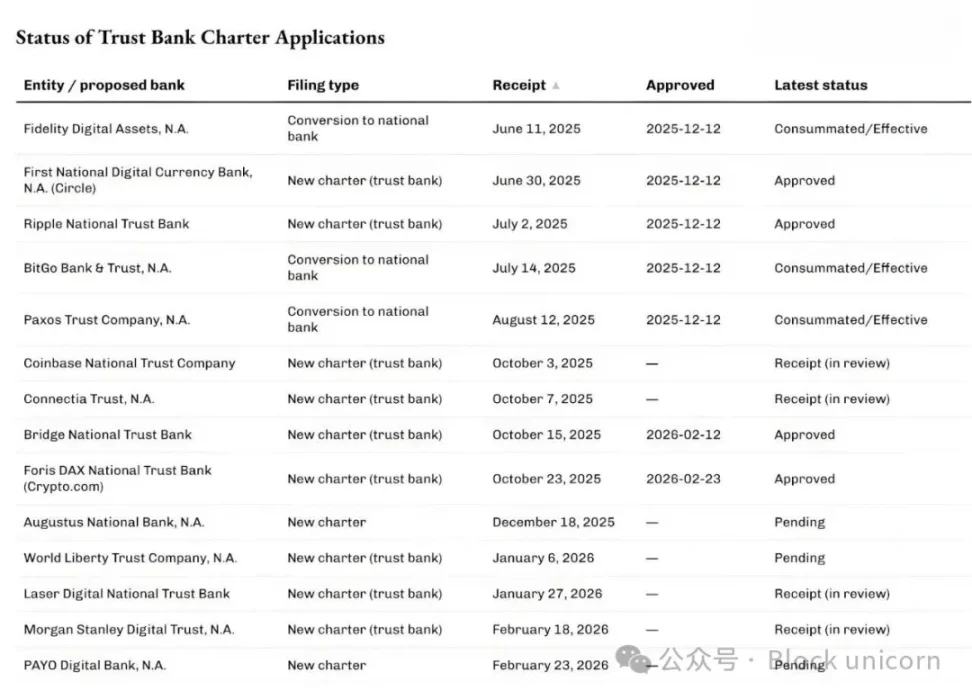
Це відповідає на перше питання «чому саме зараз». Регуляторна ясність створила для існуючих гравців (традиційних і нативних криптофірм) нові цінності — вони можуть розширювати бізнес.
Другий рівень — це структура ринку.
Інституційні інвестиції у криптовалюти перейшли до продуктів, схожих на традиційні — ETF, фонди, керовані рахунки. Для них потрібні кастодіальні сервіси, що відповідають закону й операційним вимогам.
Якщо вважаєте, що в централізованому інвестуванні у крипто вже нема потреби, ви дуже помиляєтесь. Інфраструктура крипто-ETF, яка динамічно розвивається сьогодні, підтверджує це.
У квітні 2025 року найбільша світова компанія з управління активами й криптофондами BlackRock у своєму iShares Bitcoin Trust Fund окрім партнера Coinbase додала Anchorage Digital Bank як кастодіального провайдера для bitcoin. BlackRock назвала це частиною «постійного управління ризиками» та відповіддю на зростаючий попит роздрібних і інституційних клієнтів.
Що бачать такі фінансові гіганти, як Morgan Stanley з активами у $9 трильйонів, у цих уставах?
Одна з ознак з'явилась менш ніж два тижні тому під час конференції «Corporate Bitcoin». Тоді CEO Strategy (колишня MicroStrategy) Phong Le сказав: «Якщо хтось може допомогти світові „прийняти помаранчеву таблетку“, це Morgan Stanley». Керівниця цифрової стратегії Morgan Stanley Amy Oldenburg відповіла: «Можливо, це справді так».
Що змінюється?
Якщо підсумувати ці події, бум трастових ліцензій вже не виглядає як «криптоісторія», а скоріш як процес аналогічний розвитку DTC.
У міру того, як криптовалюти стають фінансовим активом, і роздрібні, і інституційні інвестори потребують місця для зберігання приватних ключів, яке визнають юристи, аудитори й регулятори. Видача ліцензій трастових банків — спосіб масштабного вирішення цієї задачі.
Далі питання економіки цього напрямку. Кастодіальні сервіси здаються малоприбутковими. З 1 кварталу 2025 року Coinbase перестала окремо розкривати доходи від кастодіальних сервісів, об'єднує їх у «інші доходи від підписок та сервісів». Проте складність кастодіального бізнесу набагато глибша.
Хто контролює кастодіальні права — контролює забезпечення, а забезпечення визначає здатність фінансуватись. Фінансування визначає рівень левереджу, левередж — обсяги торгівлі. І в підсумку саме обсяг торгівлі генерує доходи.
У 2025 році доходи від світової позики цінних паперів досягли $15,3 млрд, а залишок кредитів — $4 трлн. Державний банк State Street повідомив, що його сукупний дохід у 2025 році склав $13,94 млрд. Близько 40% ($5,32 млрд) становлять сервісні доходи: кастодіальні, бухгалтерські, управління фондами, облік та звітність клієнтам.
Тож, хоч кастодіальні сервіси самі по собі можуть бути малоприбутковими, навколо них виникають додаткові сервіси — саме вони створюють повторювані потоки доходів.
DTC став незамінним, тому що дозволив ринку розвиватись без захлинання у паперовій бюрократії. Сьогодні DTC — це комплексна система: вона не тільки зберігає активи, але і проводить кліринг, обробляє корпоративні події, підтримує андеррайтинг. Відтак виник повний екосистемний ланцюжок навколо оновлення права власності.
Ліцензія на кастодіальні послуги для криптоактивів може принести подібну користь заявникам. Окрім ролі сейфу, вони можуть пропонувати авторизований інтерфейс до реєстрів.
Ліцензія дозволяє пропонувати клієнтам надійність у веденні, ізоляції, передачі та аудиті права власності цифрових активів. При цьому їм не потрібно ставати депозитними банками: активи стають прозорішими й фокусованішими.
Однак ліцензія трастових банків має скептиків.
Прихильники класичної банківської індустрії вважають, що такі ліцензії — «чорний хід» до банківської системи без притягнення депозитів чи загальносуспільних обов'язків. Банки точать суперечки щодо меж.
Попри дискусії, регуляторні зміни вже запущено. Умовне схвалення OCC може бути не фінальним, але воно сигналізує: попри ідеологію самостійного зберігання (self-custody), індустрія криптовалют уже має такі масштаби, що бек-офісний менеджмент став критично важливим.
Вважаю, якщо індустрія трактує бум заявок на трастові банки лише як криптофеномен, це помилка. Скоріш за все, це природний розвиток ринку — учасники вирішують специфічні проблеми й створюють цінність, долаючи неефективність.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Якщо прибутковість державних облігацій США буде продовжувати зростати, які дії наступними вживатиме Вашингтон?
Міністерство фінансів вже підтримує ліквідність шляхом збільшення випуску короткострокових казначейських облігацій і здійснення невеликих викупів. Деякі пропонують скорочення витрат для вирішення питання боргового навантаження. Політичні обмеження зміщують ризики в бік інфляції, що шкодить інтересам власників облігацій. Карен Бреттел, Reuters, 5 жовтня – Вартість запозичень для уряду США зростає, і він майже вичерпав прості інструменти для контролю витрат на запозичення. Доходність довгострокових державних облігацій наближається до пікових рівнів за останні двадцять років, і це, здається, не тимчасове явище. Вашингтон активно випускає державні облігації для покриття дефіциту, який не зменшується. Інфляція знижується повільно. Хоча сектор нерухомості та автомобільна промисловість стикаються з труднощами, сплеск інвестицій у штучний інтелект підтримує економічну активність, не дозволяючи ставкам знизитися. В результаті, з понад 40 трлн доларів боргу, щорічні витрати лише на обслуговування боргу складають близько 1 трлн доларів. Вашингтон має варіанти для реагування: збільшити залежність від короткострокових запозичень або, у крайніх випадках, Fed може встановити обмеження на довгострокову доходність. Але чим активніше використовуються ці заходи, тим вище ризик інфляції, а це означає, що власники облігацій можуть зазнати ще більшого болю. Головний економіст Apollo Global Management Торстен Слок зазначає, що з кожних 5 доларів податкових надходжень 1 долар йде на виплату боргу – “це дуже, дуже велике число, і воно буде збільшуватися”. Президент США Дональд Трамп в інтерв'ю Time від 28 вересня заявив, що борги можна погасити за допомогою економічного росту або інфляції. Якщо ці варіанти не спрацюють, у Міністерства фінансів є інші вибори – від помірних до радикальних. Зараз воно більше покладається на випуск короткострокових казначейських облігацій і здійснює невеликі викупи старого боргу для збільшення ліквідності на ринку. У гіршому сценарії наступним кроком стане втручання Fed. Один з варіантів – масова купівля довгострокових облігацій, подібно до “операції Twist” з 1961 року; інший – пряме встановлення обмежень на довгострокову доходність – заходи, які США не застосовували з часів Другої світової війни. Чим радикальніше буде втручання, тим сильніше можна знизити ставки, але водночас зростає ризик інфляції. “Ми поступово наближаємось до точки, коли уряд явно незадоволений поточним рівнем ставок”, – заявив у недавній інвестиційній події CEO DoubleLine Capital Джеффрі Гундлах. Операція Twist З досвіду, першою мірою ескалації ймовірно стане повне відновлення “операції Twist”: продаж короткострокових облігацій та купівля довгострокових для вирівнювання кривої доходності. Для значущої операції потрібна участь Fed, але без явної фінансової кризи Fed ймовірно нічого не робитиме. Слок зазначає, що без балансу Fed у Міністерства фінансів “обмежені ресурси для зниження ставок”. Однак Голова Fed Кевін Вош критикував Fed за зберігання великої кількості державних облігацій та інших цінних паперів, вважаючи масову купівлю розмиванням меж між монетарною політикою та управлінням державним боргом. Він закликає до нової угоди між Міністерством фінансів і Fed, за якою голова Fed та міністр фінансів публічно погоджують цілі щодо балансу Fed та випуску облігацій. Контроль кривої доходності Якщо купівля в рамках “операції Twist” не спрацює, наступний крок – контроль кривої доходності: центральний банк обіцяє необмежено купувати держборг, щоб тримати довгострокові ставки нижче граничного рівня. Fed встановлював граничну доходність довгострокових облігацій на рівні 2,5% з 1942 по 1951 рік для фінансування війни та післявоєнного відновлення. Японський центральний банк застосовував варіацію цієї політики у 2016-2024 роках. Штучне зниження ставок за допомогою контролю кривої доходності знімає політичний тиск, пов’язаний з дефіцитом, але це працює лише поки інвестори не бояться отримати знецінені інфляцією долари. Якщо ця впевненість порушиться, купівля облігацій для зниження ставок навпаки стимулює інфляцію, яку мала б приховати. Старший науковий співробітник Меркатус Центру Джордж Мейсон Університету Веронік де Рюж зазначає, що єдиний шлях вирішити боргову проблему – це скорочення витрат: “Конгресу потрібно провести фіскальне коригування, тобто вжити жорстких заходів. Fed не може зробити це самостійно”. Дві стратегії Головний економічний радник Capital Economics Джон Хіггінс зазначає, що з часів Другої світової війни США лише двічі суттєво зменшували співвідношення боргу до ВВП, і кожного разу власники облігацій опинялися у різних умовах. Після війни частка боргу у ВВП знизилась з 106% у 1946 році до 23% у 1974-му, а прибутковість десятирічних облігацій зросла з 2,2% до 7,5%. У 90-х співвідношення боргу до ВВП впало з 48% до 32%, а прибутковість теж впала. Що спричинило цю різницю? Після війни обмежені витати на запозичення та відносно висока інфляція стимулювали номінальний економічний ріст, випереджаючи ставки за обліг
«Високі прибутковості держоблігацій США + зміцнення долара» випробовують ринки, що розвиваються
Morgan Stanley вважає, що прибутковість державних облігацій США зросла майже на 90 базисних пунктів, у поєднанні з посиленням долара США, це підвищило чутливість ринків, що розвиваються, до зовнішніх шоків з 25% до історичного максимуму 55%-60%. Наразі суверенний спред близько 200 базисних пунктів, буфер оцінки вичерпано, а розрив між припливом коштів у місцеві облігації та доходністю досяг найвищого рівня з 2013 року. Базовий прогноз — низька дохідність, а не безладні розпродажі; основну увагу приділяють хеджуванню South African Rand і Mexican Peso; результат виборів у Бразилії може стати ключовою змінною.
Ціни на криптовалюти
Більше


