
Доллар растёт, евро в опасности

Утренний FX
Во время праздников по случаю Национального дня в Китае за рубежом произошло множество важных событий, что привело к кардинальным изменениям в глобальной структуре движения валютных рынков. Основные три горячие темы:
1. Смягчение политики ФРС, слабый non-farm, возможно повышение ставки лишь в декабре
Non-farm в США за сентябрь оказался крайне слабым: низкий прирост рабочих мест, существенная негативная пересмотренная оценка предыдущего значения, рост уровня безработицы, вялый рост почасовой оплаты труда. Более того, в четырех ключевых отраслях: IT, финансы, профессиональные услуги и промышленность, уже второй месяц подряд наблюдается чистое сокращение штата — на рынке труда США, судя по всему, намечается ухудшение как "качества", так и "количества".
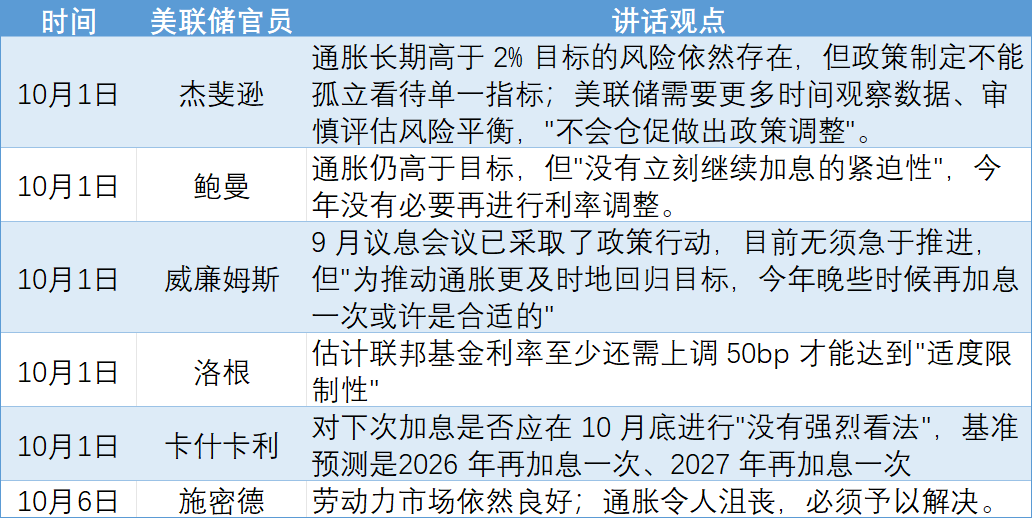
Одновременно, высказывания представителей ФРС в период праздников в основном снизили ожидания повышения ставки в октябре.
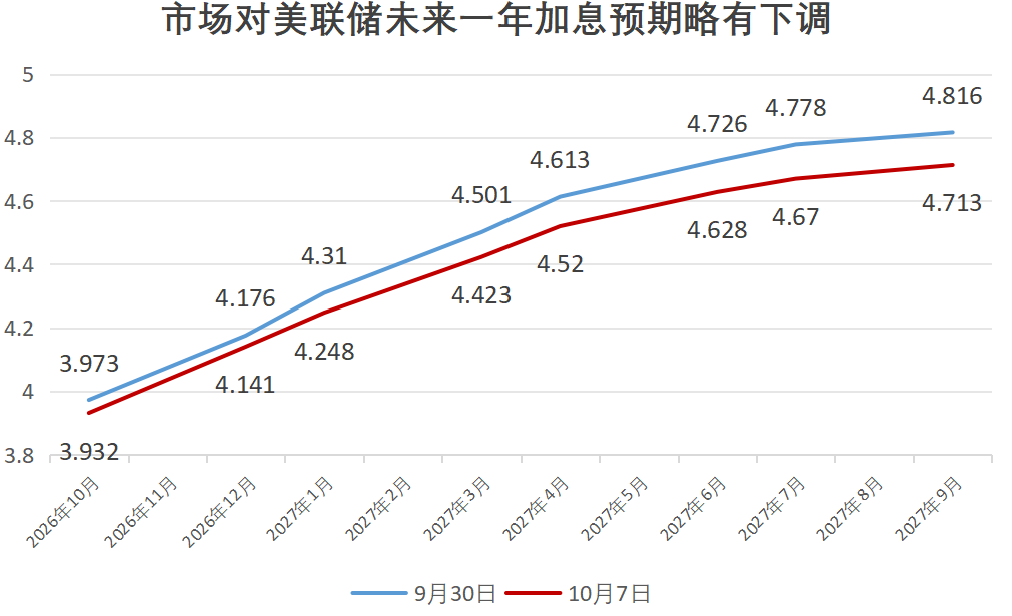
Тем не менее, рынок остается трезвым — не делает односторонней ставки между "слабым рынком труда" и "высоким инфляционным давлением", не преувеличивает сигнал "повышения ставки не будет в октябре", сохраняет ожидания одного повышения ставки на 25 б.п. до конца года на октябрь+декабрь, а прогноз повышения ставки ФРС на следующий год лишь понизился примерно на 10 б.п.. Индекс доллара сначала снизился, затем вырос, оставив длинную нижнюю тень на графике.
2. Обострение фискального кризиса во Франции, евро резко падает
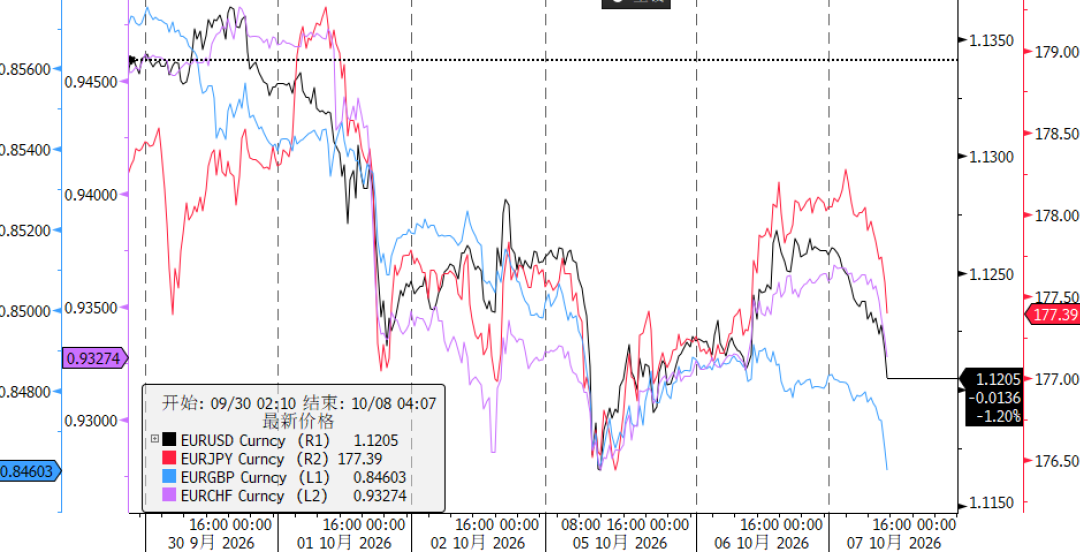
Самым пострадавшим во время праздников оказался евро. EURUSD упал с 1.1350 до минимума 1.1161, что является новым минимумом с мая 2025 года, евро ослаб по отношению к фунту, франку и иене — причина не в силе доллара, а в собственных проблемах евро.
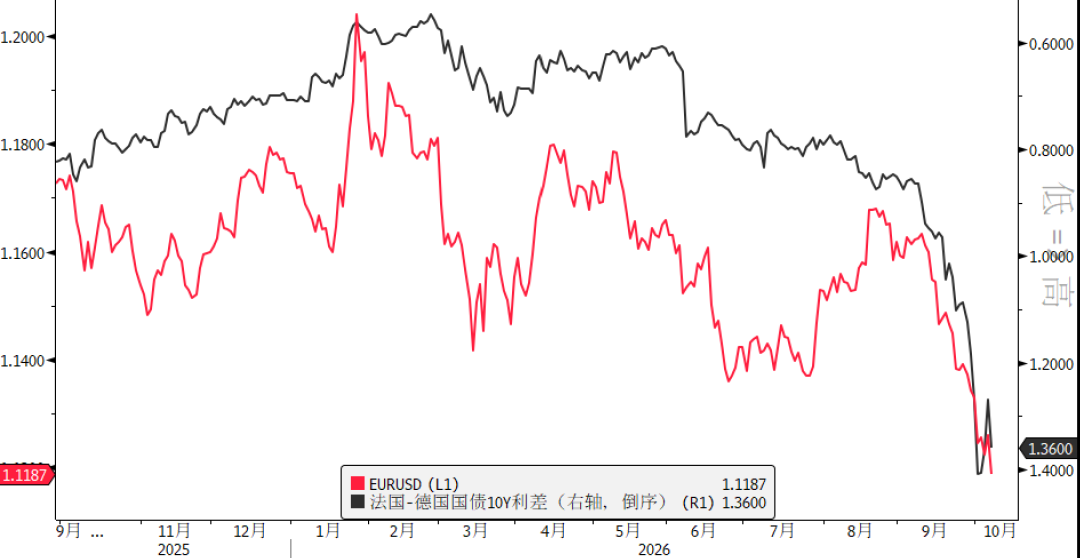
Корень проблемы – финансовый кризис во Франции: правительство настойчиво продвигает непопулярный бюджет на 2027 год для сокращения дефицита и рекордного долга, однако парламент сильно разобщён, партии заранее готовятся к президентским выборам в следующем году, что существенно увеличивает политическую неопределённость. Средства массово выводятся из французских облигаций в германские, спред доходности 10-летних облигаций Франции и Германии достиг максимума с момента долгового кризиса еврозоны 2012 года. К этим проблемам добавились новости из Испании — премьер-министр Санчес объявил о проведении досрочных выборов 29 ноября, что усилило политические риски. Рынок начал опасаться, что давление Франции "заразит" и страны-периферии еврозоны.
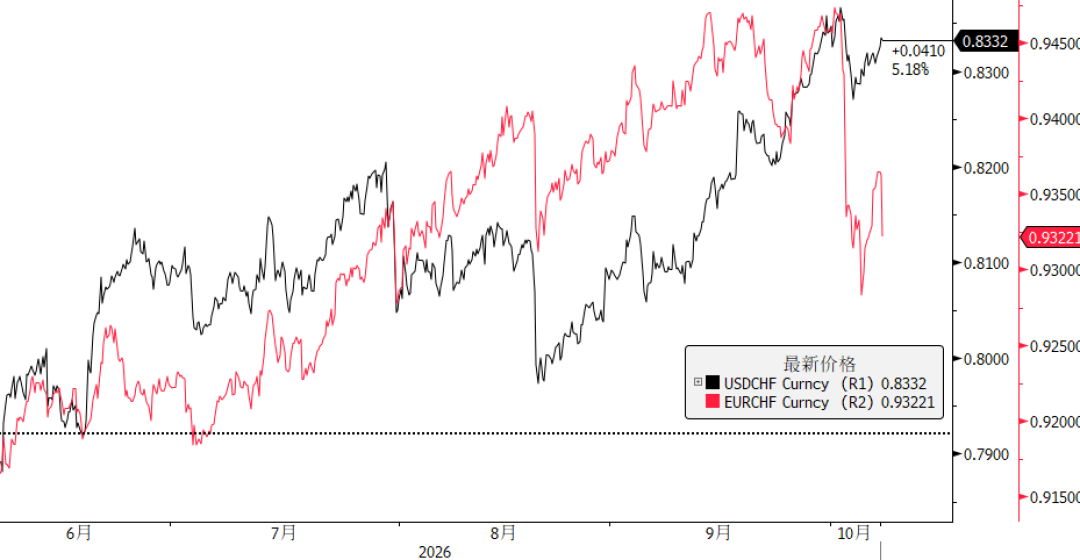
Фискальный кризис не только негативно сказался на евро, но и значительно укрепил франк: средства в поисках убежища массово пошли в активы в франках, быстрые закрытия carry trade, EURCHF рухнул к минимальным значениям за два месяца.
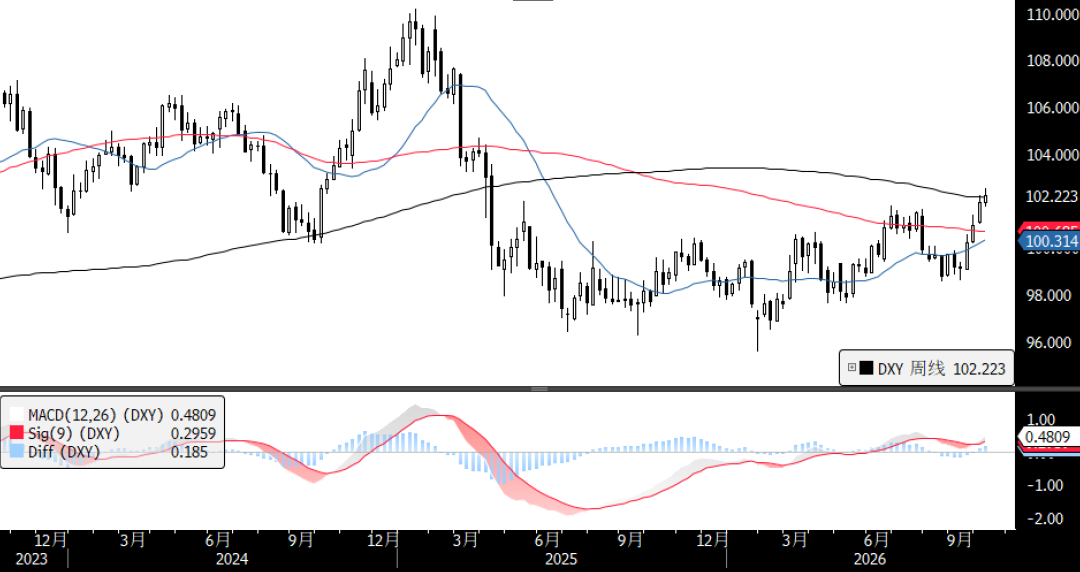
Кризис евро может изменить структуру ценообразования доллара в 4 квартале: если раньше доллар поддерживался лишь "ястребиным ФРС", то теперь у доллара появится и "пассивный двигатель роста". С технической точки зрения, сейчас на недельном графике индекс доллара встретил сопротивление на уровне 102.14, если будет дальнейший прорыв вверх — может начаться новый цикл роста; в случае отката в районе 100.5 ожидается сильная поддержка.
 3. Высвобождение резервов странами G7 против отказа OPEC+ увеличивать добычу — экстремальный спред между Brent и WTI
На нефтяном рынке во время праздников столкнулись две силы: с одной стороны, страны-потребители в Европе и США "тушат пожары". На видеоконференции G7 было объявлено о высвобождении в течение 4 месяцев 100 млн баррелей нефти и дизеля, с акцентом в первые 20 дней на выпуск дизеля, Трамп одновременно заявил, что не введёт запрет на экспорт дизеля. С другой стороны, ближневосточные страны-производители занимают выжидательную позицию: OPEC+ сохраняет квоты добычи без изменений и переносит оценку мощностей на ноябрь, а Saudi Aramco, напротив, снижает официальные цены на азиатских клиентов до минимумов за шесть лет, стремясь увеличить свою долю.
С одной стороны, резервные выбросы сдерживают цены, с другой — отсутствие увеличения добычи и поддержки. В результате, при колебаниях абсолютного уровня цен, спред между Brent и WTI расширился до $12, что вдвое больше, чем в сентябре и ранее.
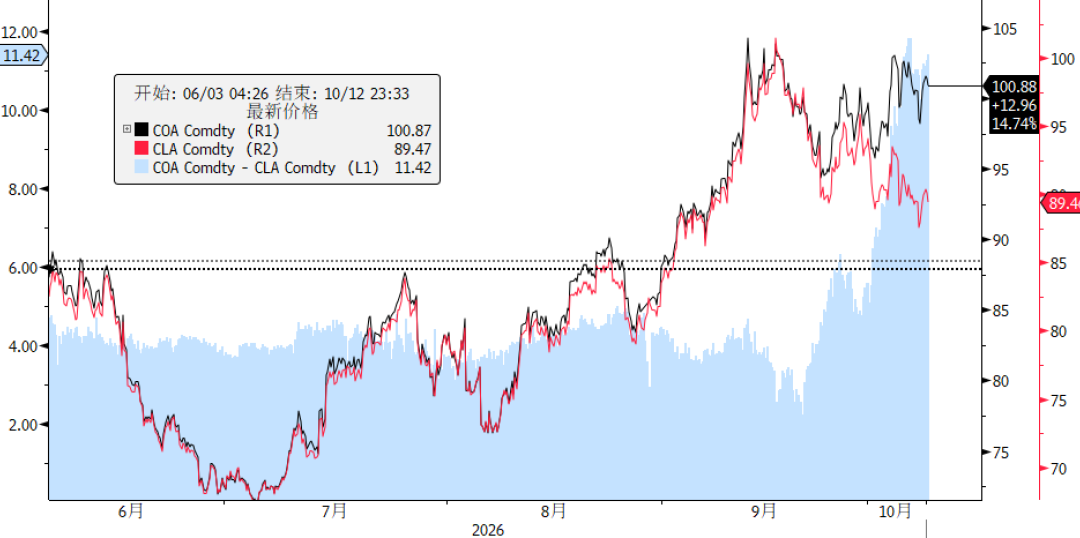
В дальнейшем, учитывая нестабильную ситуацию на Ближнем Востоке и продолжающееся уменьшение мировых коммерческих запасов, высвобождение резервов странами G7 может оказаться лишь временным "обезболивающим", а высокие цены на нефть продолжат оказывать давление на центробанки различных стран в вопросах повышения ставок для сдерживания инфляции.
【Обзор зарубежных новостей за период Национального праздника】
1 октября
Банк Японии опубликовал краткое изложение сентябрьского совещания: центр внимания политики сместился на предотвращение перегрева инфляции, но не прозвучало намёков на последовательное повышение ставки в октябре. Ожидания рынка относительно повышения ставки до 30 октября снизились с более чем 30% до менее 20%, повышение в декабре полностью учтено в ценах.
- Франция представила проект бюджета на 2027 год: подтвердила план по экономии на 54 млрд евро, цель — снизить дефицит до 5% ВВП в 2027 году, однако рынок сомневается в его реалистичности.
PMI производственного сектора ISM США за сентябрь составил 54,5, ценовой индекс вырос до 77,9.
Массовые выступления представителей ФРС (подробно — в таблице выше).
2 октября
Базовый CPI Токио за сентябрь в годовом выражении составил 2,7% (ожид. 2,4%, пред. 1,8%) — самый быстрый рост за 10 месяцев, впервые с января текущего года превышен целевой показатель Банка Японии в 2%.
Non-farm payrolls в США за сентябрь: прирост рабочих мест — 29 тыс. (ожидалось 90 тыс.), уровень безработицы — 4,2% (пред. 4,1%); за июль-август общая коррекция — минус 60 тыс.; средний рост почасовой оплаты труда в годовом выражении — 3,0%, минимум с мая 2021 года.
G7 объявила по координации с IEA о высвобождении до 100 млн баррелей сырой нефти и дизеля в течение 4 месяцев, первые 20 дней основной акцент на дизель. Трамп: запрет на экспорт дизеля вводиться не будет. WTI в ходе торгов упал более чем на 5% до $88,06, закрылся с снижением на 1,9% на отметке $91,11; Brent падал ниже $100, закрылся на $102,25.
Предварительное значение CPI еврозоны за сентябрь в годовом выражении +3,8% (энергетический компонент +18,8%), максимум за три года; базовый CPI — 2,5%.
4 октября
Семь основных стран производителей нефти OPEC+ сохранили лимиты добычи на ноябрь без изменений (второй месяц подряд), оценка добычных мощностей перенесена на ноябрь.
5 октября
Премьер-министр Испании Санчес объявил о проведении досрочных выборов 29 ноября 2026 года.
ISM непроизводственный PMI США за сентябрь — 54,9 (ожидалось 55, предыдущее 55,4).Давление издержек продемонстрировало максимальный рост за более чем четыре года.
С 28 сентября в Ормузском проливе зафиксировано 7 нападений на суда; экспорт через трубопровод Саудовская Аравия с востока на запад достиг около 6 млн баррелей в сутки (86% от проектной мощности).Saudi Aramco снизила официальные цены для клиентов в Азии на ноябрь до многолетнего минимума и предупредила, что мировые коммерческие запасы "угрожающе малы".
6 октября
Трамп заявил, что после промежуточных выборов США могут усилить бомбардировки Ирана. Появились сообщения, что Саудовская Аравия планирует поддержать йеменские войска в наступлении против хуситов для повышения безопасности судоходства в Баб-эль-Мандебском проливе.
Глава Банка Японии Уэда Кадзуо: становится всё важнее закрепить потенциальную инфляцию вблизи 2%-й цели, Банк Японии готов продолжить повышение ставки. Министерство финансов Японии подняло купонную ставку 10-летних облигаций с 2,7% до 3,1% — максимум почти за 30 лет (с августа 1996 года).
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Сезон отчетности на американском фондовом рынке начинается: прогнозируемый рост прибыли приближается к 30% — поможет ли это S&P 500 установить новый исторический максимум?
ИИ-движок работает на полную мощность, темпы роста прибыли S&P 500 приближаются к 30%, однако ухудшение широты рынка и высокие доходности по государственным облигациям США остаются поводом для беспокойства.
На чем спотыкается коммерциализация Muse? Почему две трети сайтов "отказали во входе"?
Meta AI-агент Muse сталкивается с серьезными коммерческими трудностями: по данным проверки Jefferies на сотнях сайтов в сфере электронной коммерции, авиаперевозок и гостиничного бизнеса, примерно треть из них полностью блокирует Muse, еще треть создает препятствия для доступа. Технический барьер сместился с вопроса "насколько хороша модель" на "можно ли вообще добиться доступа". Такое трение при доступе увеличит время монетизации и объективно усилит структурные преимущества Google.
От Hugging Face до Figure роботов: как Nvidia делает ставку на будущее экосистемы AI с помощью десятков миллиардов капитала
Хуан Жэньсюнь лично руководил приобретением Hugging Face за 12,9 миллиарда долларов и ведет переговоры о дополнительной инвестиции в 1 миллиард долларов в Figure Robotics. Чтобы уменьшить риск, связанный с тем, что «три крупнейших клиента обеспечивают 44% выручки», Nvidia трансформирует свою стратегию с помощью сделок на сумму более 140 миллиардов долларов, делая ставку на гуманоидных роботов и локальный AI. Основная идея — с помощью капитала ускорить наступление «эры тысяч моделей», поддерживать множество сценариев использования для разрушения монополии гигантов и полностью привязать будущее к спросу на вычислительные мощности.
Цены на крипто
Далее


