
От ветерана оптических коммуникаций до "универсального продавца воды" — чем заслужила доверие компания Lumentum?

При анализе отрасли оптических соединений Dolphin отмечал, что независимо от изменяющегося положения оптических модулей, оптический движок с высокой ценностью (который сочетает в себе высокий объём добавленной стоимости и определённые технологические барьеры) стабильно занимает лидирующие позиции.
На этот раз Dolphin начинает с ветерана отрасли — компании Lumentum (LITE.O). Её акции взлетели почти в 10 раз за год, рыночная капитализация превысила 70 миллиардов долларов, а Nvidia в марте 2026 года приобрела долю в компании за 2 миллиарда долларов.
Если разобрать одну оптическую линию передачи: в центрах обработки данных передача данных обязательно проходит через преобразование электрических сигналов в оптические и обратно, то есть сигнал сначала "переводится" в оптический, передаётся по оптоволокну, а затем снова "переводится" в электрический.
Компонент, выполняющий это "преобразование", называется оптическим модулем, а самым важным, сложным и дорогим его элементом является лазерный чип, отвечающий за генерацию света — он и есть своего рода "лампочка" всей оптической цепи. Lumentum продаёт именно такие "лампочки" и является одной из немногих компаний в мире, способных полностью самостоятельно их производить, начиная с подложек из фосфида индия.
Однако только "продажа чипов световых источников" не может объяснить текущую переоценку компании. Истинные перемены связаны с тем, что AI-суперцикл полностью изменил ценовую логику в сегменте оптических компонентов:
Традиционные оптические компоненты — это бизнес с ярко выраженной цикличностью: спрос зависит от капитальных затрат облачных провайдеров и строительства традиционных дата-центров, при этом рынок уравновешен и конкурентен, а цены снижаются из года в год. Рост AI-инфраструктуры разрушает данную структуру — исключительный спрос на высокоскоростные оптические соединения из-за масштабированной горизонтальной коммутации GPU взрывается экспоненциально, а переход от 800G к 1.6T дополнительно увеличивает средний объём потребления высокопроизводительных лазерных чипов.
При этом на стороне предложения ситуация сильно отличается — массовое производство высокоскоростных лазерных чипов (выше 200G) сопряжено с большими технологическими сложностями, только несколько игроков в мире могут наращивать объёмы за счёт собственных заводов; в краткосрочной перспективе предложение остаётся жёстко ограниченным, а на долгосрочном горизонте инерция расширения мощностей длительна.
Взрывной рост спроса и сложность быстрого наращивания производства приводят к тому, что прежние циклические колебания сглаживаются, а отрасль переходит в состояние дефицита с преимуществом у поставщиков — лидеры рынка одновременно получают тройные дивиденды в виде премиальной цены на продукцию, длинных контрактов с фиксацией стоимости и растущей маржи.
Именно это — причина, по которой Dolphin выделяет Lumentum как основной объект исследования в сегменте AI-оптической взаимосвязи. В данной статье Dolphin подробно рассматривает бизнес Lumentum и отвечает на два ключевых вопроса:
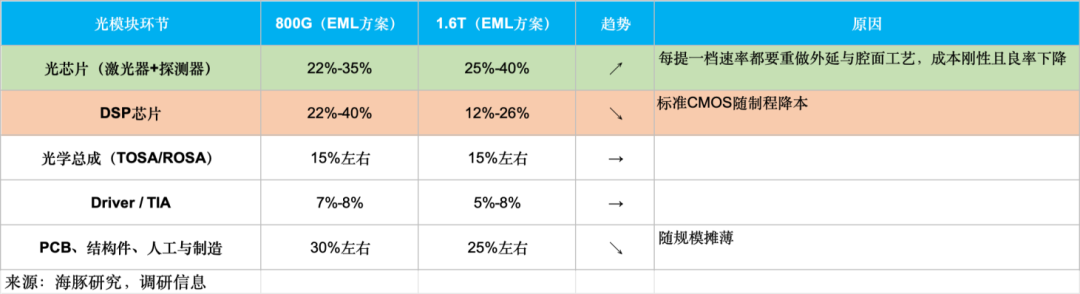
1. Почему лазерный чип в составе 800G/1.6T оптического модуля является одновременно узким местом и по стоимости, и по выходам годных изделий?
2. Какие позиции занимают пять продуктовых линеек Lumentum (EML, CW, телеком-компоненты, оптические модули, OCS) в системе AI-кластеров, и как выглядит конкуренция по каждой? (Из-за объёма материала в этой статье акцент на первых двух продуктовых линейках.)
Далее — подробный анализ
I. От отдельных компонентов к интегрированной фотонной платформе
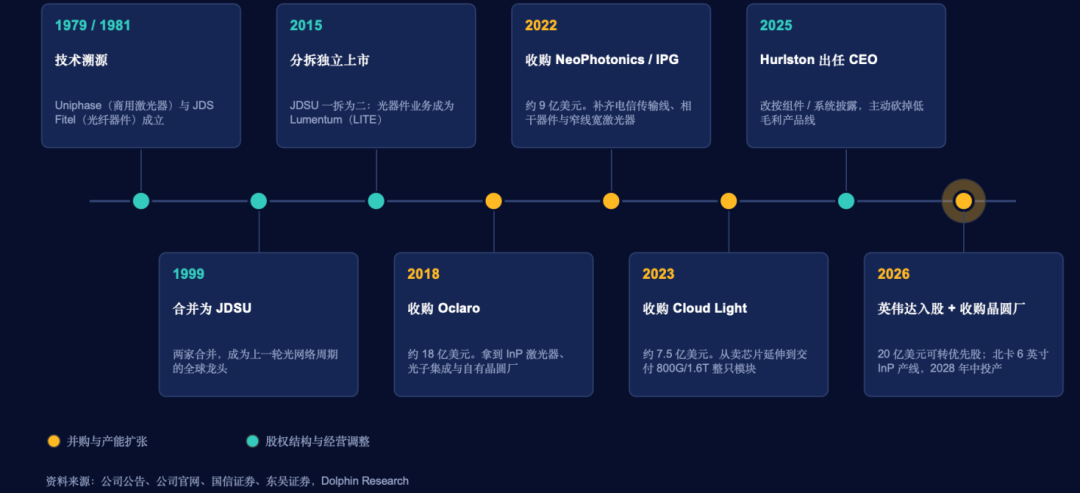
«Ичжунтянь» (易中天) — народное прозвище трёх китайских поставщиков оптических модулей (Accelink, Innolight, TFC Communication). Но настоящим «стариком» в отрасли оптических коммуникаций является Lumentum. Истоки компании — Uniphase (основана в 1979, коммерческие лазеры) и JDS Fitel (основана в 1981, оптоволоконные компоненты), которые в 1999 году слились в компанию JDSU, одного из лидеров оптических сетей в период «пузыря доткомов».
В 2015 году JDSU разделилась на две компании: оптический бизнес для телекоммуникаций и дата-центров был выделен в самостоятельную Lumentum, а оставшаяся часть с тестовыми приборами и специализированной оптикой переименована в Viavi (VIAV).
После выхода на биржу рост Lumentum был в значительной степени обусловлен слияниями и поглощениями:
a: В 2018 году за ~1,8 млрд долларов была куплена Oclaro, что позволило получить доступ к технологиям индиевых лазеров и фотонных интегральных схем, ставших основой высокоскоростных оптических чипов для AI;
b: В 2022 году были завершены две сделки: покупка NeoPhotonics закрыла пробелы по узкополосным настраиваемым лазерам ITLA (ядро когерентных модулей), фотонным интегрированным схемам для когерентной связи, а также компонентам для когерентных оптических трансиверов (TROSA); параллельно была приобретена телеком-бизнес-линия у IPG, что дало возможность разработки собственных ASIC для когерентных DSP и интеграции когерентных модулей под операторские сети.
Этот дуэт поглощений позволил Lumentum получить полный технологический цикл для когерентной передачи, чтобы предоставлять комплексные решения для междатацентровых, городских и дальнемагистральных соединений.
c: В ноябре 2023 года за ~750 млн долларов куплена Cloud Light — компания, поставляющая высокоскоростные оптические модули для крупнейших облачных корпораций, что ознаменовало переход Lumentum от поставщика компонентов к производителю готовых модулей.
Очевидно, что серия покупок превратила Lumentum из производителя отдельных оптических компонентов в интегрированную фотонную платформу, охватывающую ближние AI-сети, магистральную когерентную передачу и изготовление оптических модулей.
II. Анализ продуктовой и бизнес-матрицы
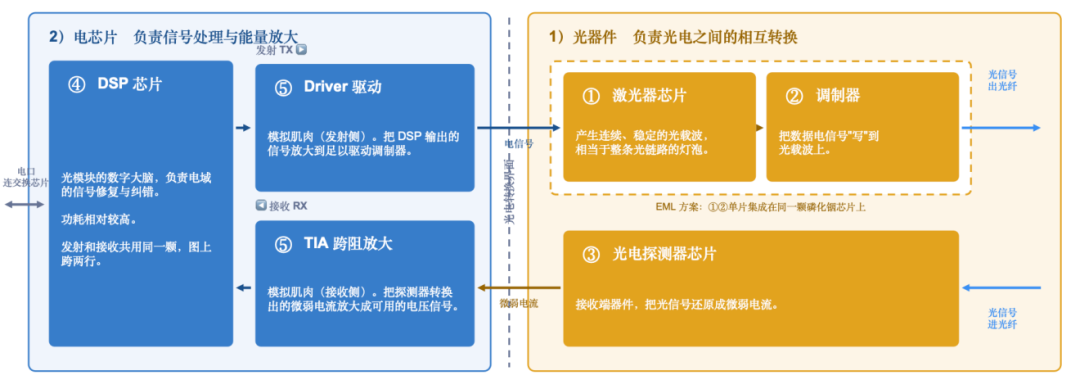
Для лучшего понимания продуктовой линейки Lumentum, сначала немного о технологиях: традиционный встраиваемый высокоскоростной оптический модуль (800G / 1.6T) по ключевой аппаратуре делится на две категории: 1) оптические компоненты и 2) электронные чипы.
1) Оптические компоненты: отвечают за преобразование между оптическими и электрическими сигналами
① Лазерный чип — источник стабильного и непрерывного светового потока, "лампочка" всей оптической цепи.
② Модулятор — записывает электрический сигнал на оптический, формируя световой сигнал.
③ Фотодетекторный чип — компонент приёмной стороны, преобразующий оптический сигнал обратно в слабый электрический ток.
2) Электронные чипы: отвечают за обработку сигнала и усиление энергии
④ DSP-чип — "цифровой мозг" оптического модуля, занимается восстановлением и коррекцией ошибок сигнала, энергопотребление относительно высокое.
⑤ Driver и TIA — "мышцы" аналогового сигнала. На передающей стороне Driver усиливает сигнал от DSP до уровня, достаточного для управления модулятором; на приёмной стороне TIA усиливает слабый ток от фотодетектора в пригодный к использованию напряжённый сигнал.
Важно подчеркнуть, что оптические компоненты и электронные чипы принципиально различаются по производственной модели и эластичности мощностей:
Такие электронные чипы, как DSP, изготавливаются по кремниевой CMOS-технологии, разработчики работают по fabless-модели, а сами пластины производятся на заводах типа TSMC. Хотя квоты на передовые техпроцессы ограничены, но при их получении mature-производство позволяет гибко масштабировать объёмы, не требуя собственных фабрик у компаний-дизайнеров.
А вот логика в оптических компонентах совершенно иная: кремний не позволяет эффективно генерировать свет, поэтому для сверхскоростных лазеров нужны соединения фосфида индия, и наоборот — в этой сфере нет TSMC-подобной стабильной экосистемы сторонних подрядчиков.
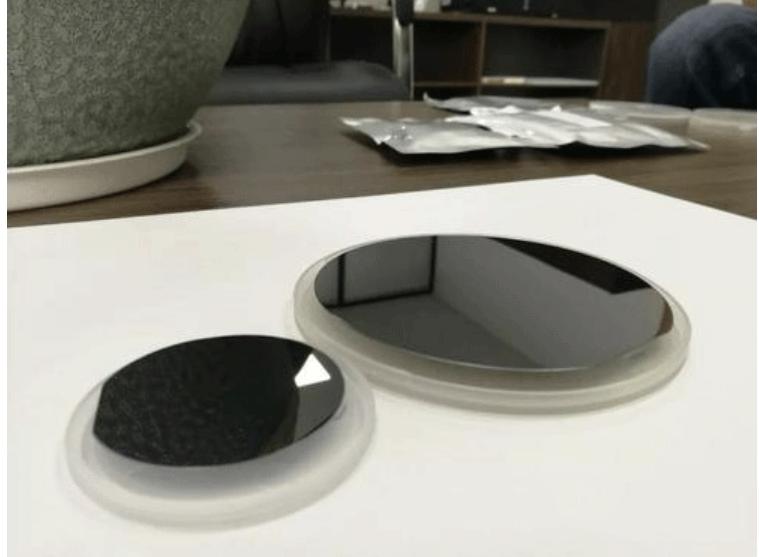
Поэтому ведущие игроки на мировом рынке придерживаются интегрированной IDM-модели — собственные кристаллические фабрики, выращивание эпитаксии и дальнейшая обработка пластин и нанесение покрытий.
Масштабирование производства требует строительства, наладки и вывода на целевые показатели, обычно занимает 2-3 года, а гибкость намного ниже, чем у производителей электронных чипов. На рынке есть немногочисленные сторонние фабрики фосфида индия, которые могут поддерживать небольшие заказы малых и средних клиентов, но они неспособны обеспечить массовое стабильное производство высокоскоростных чипов.
Понимая это различие между оптическими и электронными чипами, возвращаемся к позиции Lumentum: основной продукт компании — оптические компоненты, а значит, её производственные мощности серьёзно ограничены собственными заводами по производству пластин из фосфида индия, и даже при росте спроса на оптические модули, вызванном AI, компания не способна быстро нарастить объёмы производства — гибкость мощностей изначально невысока.
Исходя из этого базового фона, рассмотрим продуктовую линейку Lumentum.
В отчетности Lumentum выделяет два основных бизнес-направления:
1) Компоненты (Components): включает EML-чипы высокоскоростных лазеров, чипы CW-лазеров непрерывного света и разнообразные традиционные компоненты телеком-направления.
2) Системы (Systems): включает готовые высокоскоростные оптические модули Cloud Light, оптические коммутаторы OCS, а также промышленное лазерное оборудование (эти доходы не связаны с телеком-бизнесом и относительно малы по объёму).
На диаграмме видно, что за счёт роста поставок оптических модулей доля бизнес-направления "Системы" неуклонно увеличивается.
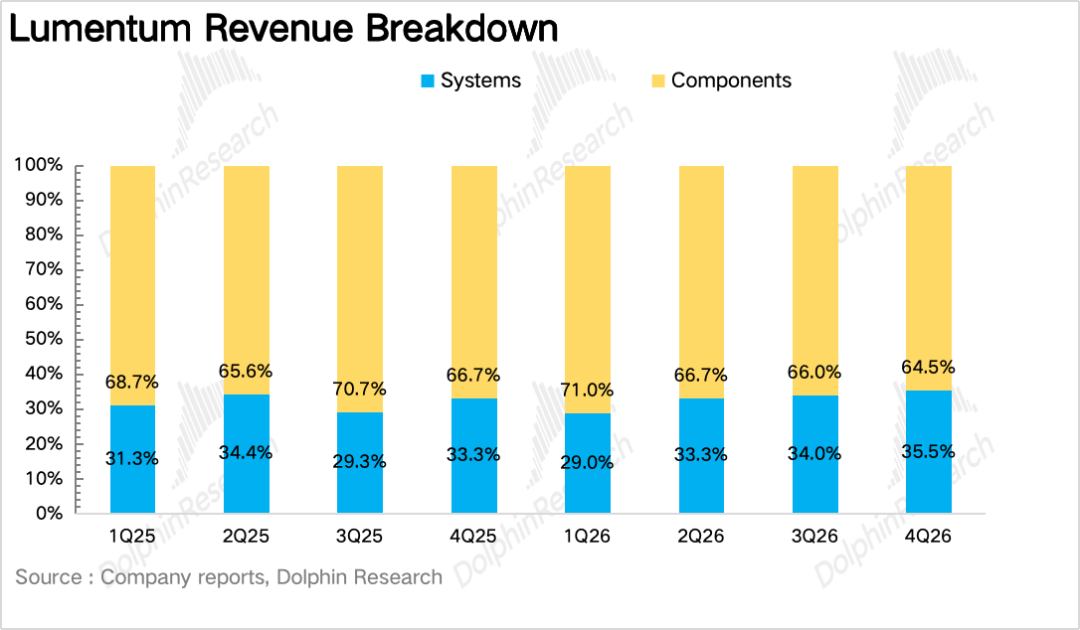
Поскольку по отчетным категориям компоненты и системы включают как AI-направление, так и традиционный бизнес, сложно чётко проанализировать структуру доходов.
Далее Dolphin отходит от официальной отчетности и анализирует пять ключевых продуктовых линеек Lumentum — EML, CW, телеком-компоненты (все три в сегменте компонентов), а также оптические модули и оптические коммутаторы OCS (системный сегмент). Для каждой линии рассматриваются позиции в технологической цепочке, конкуренция и перспективы роста.
Сначала — фундаментальный бизнес компании Lumentum: высокоскоростные лазерные чипы. Основные технологические направления для таких чипов (в зависимости от способа интеграции функций генерации и модуляции света) разделяются на три различные линии:
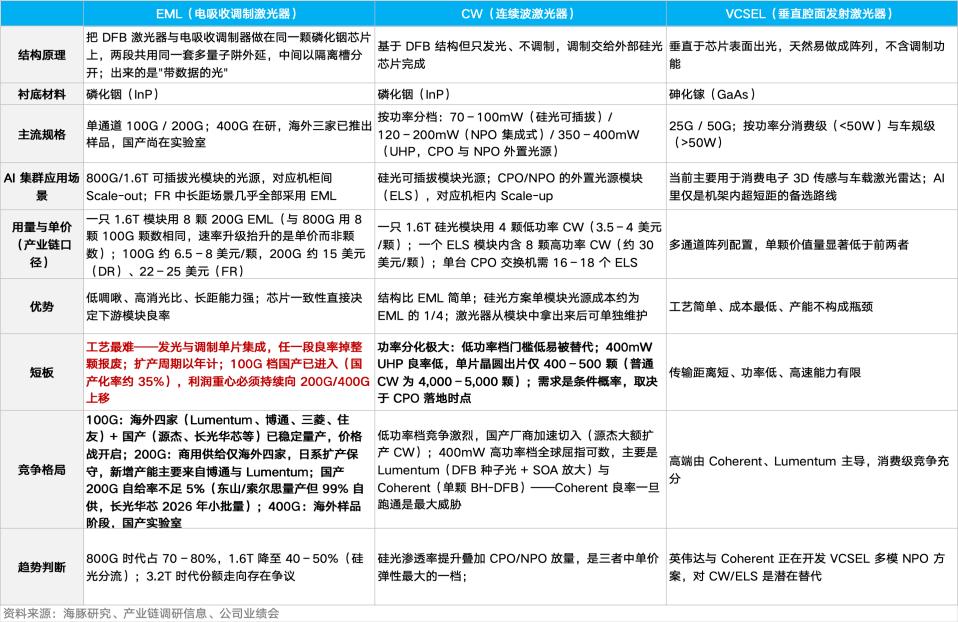
a. EML (лазеры с электроабсорбционным модулятором) — интеграционный подход, боковое излучение: генерация и модуляция объединены в одной микросхеме на фосфиде индия, на выходе сразу формируется модулированный скоростной оптический сигнал; это — основной подход для современных встраиваемых модулей высокой скорости.
b. CW (лазеры непрерывного света) — раздельный подход, боковое излучение: чип генерирует только стабильный мощный пучок, а функция модуляции возлагается на внешний кремниевый фотонный чип; критическое решение для SiPh-модулей и архитектуры CPO.
c. VCSEL (лазер с вертикальным резонатором и вертикальным излучением) — низкозатратный подход, вертикальное излучение: за счёт специфической вертикальной конструкции достигается удешевление и интеграция в массивы, но дальность невелика; основное применение — 3D-сенсоры для потребительской электроники и короткобазисные автолидары.
Также стоит отметить, что и EML, и CW относятся к категории боковых лазеров (EEL), требующих дополнительной резки, покрытия торцов и т.п., что осложняет производство по сравнению с VCSEL.
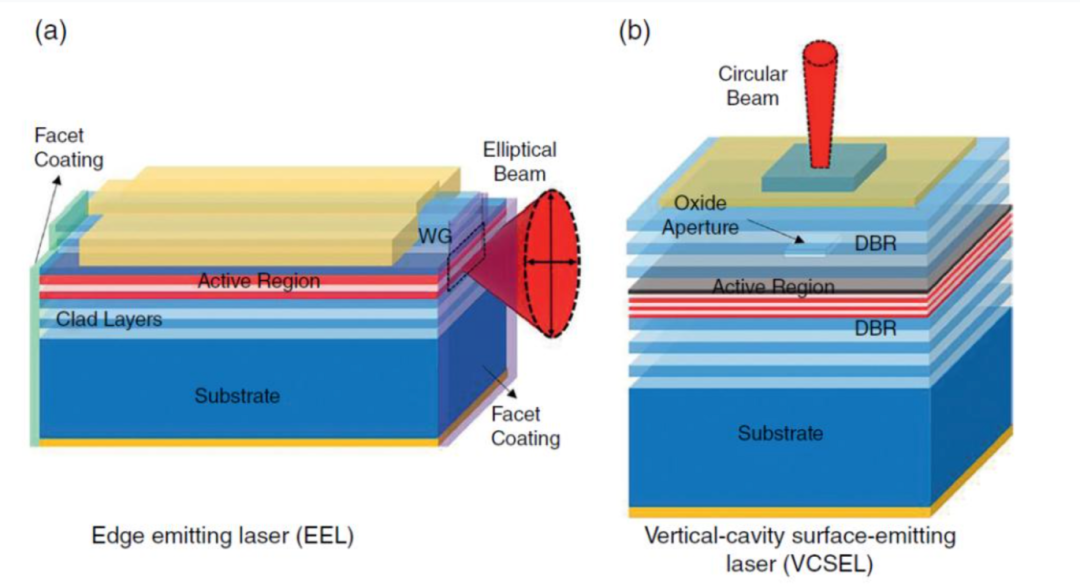
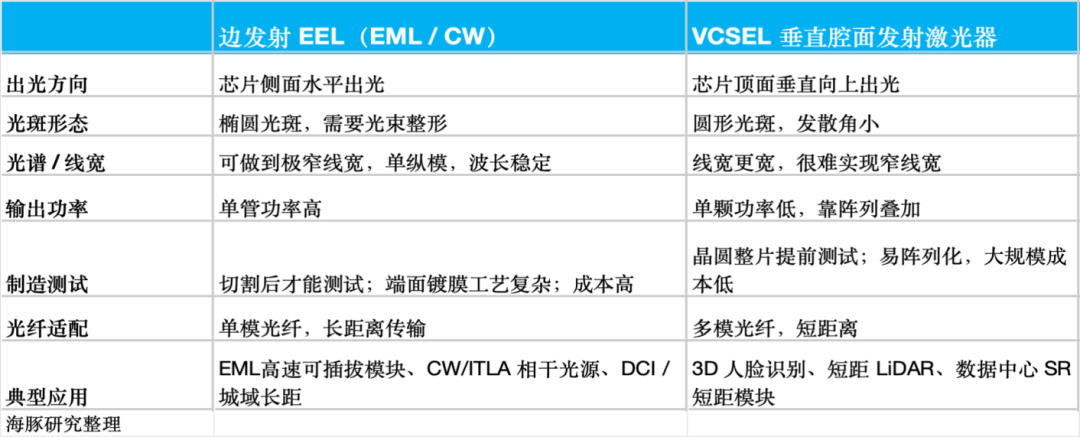
Эти три линии определения чётко различаются по сложности производства, цене, марже и конкурентной среде, что Dolphin наглядно сравнил в таблице ниже.
(Поскольку VCSEL сегодня популярны в сфере потребительской электроники и промышленности, а вклад в доходы Lumentum из AI-коммуникаций невелик — менее 10%, их детально рассматривать не будем, акцент — на EML и CW.)
1. EML-лазеры: "Фундамент" уровня Scale-out
EML — это основной вариант для встраиваемых модулей 800G/1.6T с дискретным световым источником. Например, для одного модуля 1.6T обычно требуется 8 чипов EML по 200G.
В плане применения EML используются для межблочных соединений (Scale-out) в AI-кластерах: от стоек с GPU к leaf-коммутаторам, от leaf к spine-коммутаторам (т.е. десятки метров — 500 метров).
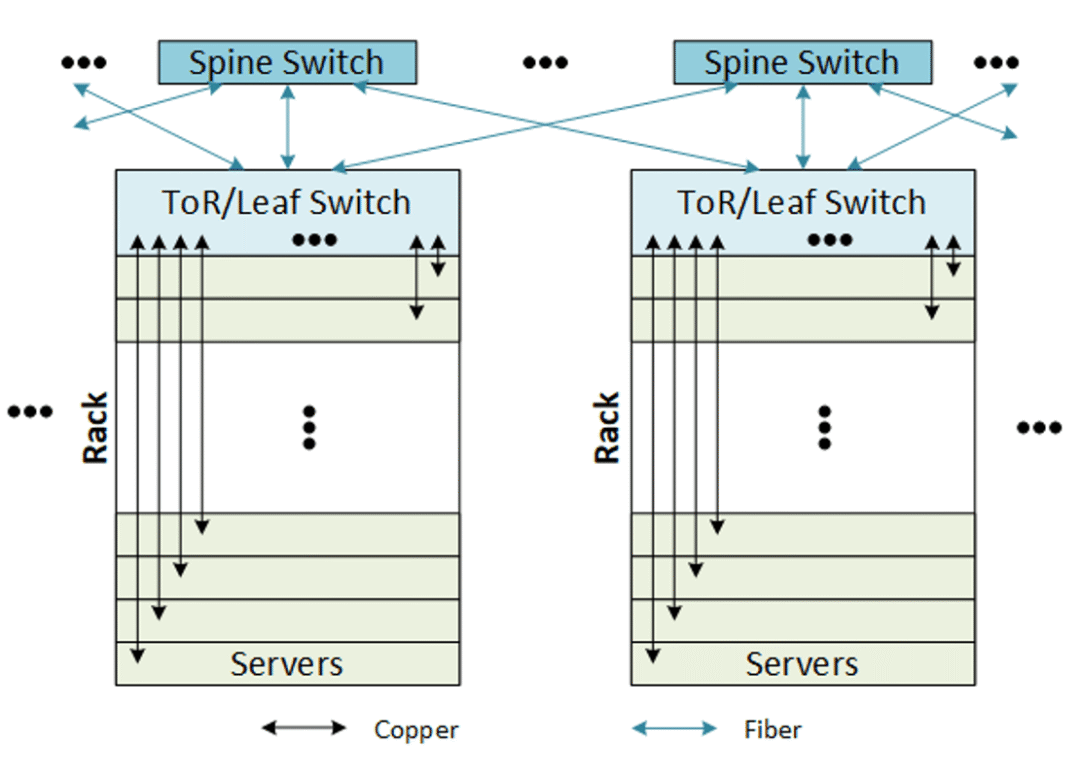
Клиенты — такие ведущие производители модулей, как Accelink, Innolight, Coherent, а конечные заказчики — североамериканские облачные гиганты; это ключевое направление оптических чипов Lumentum.
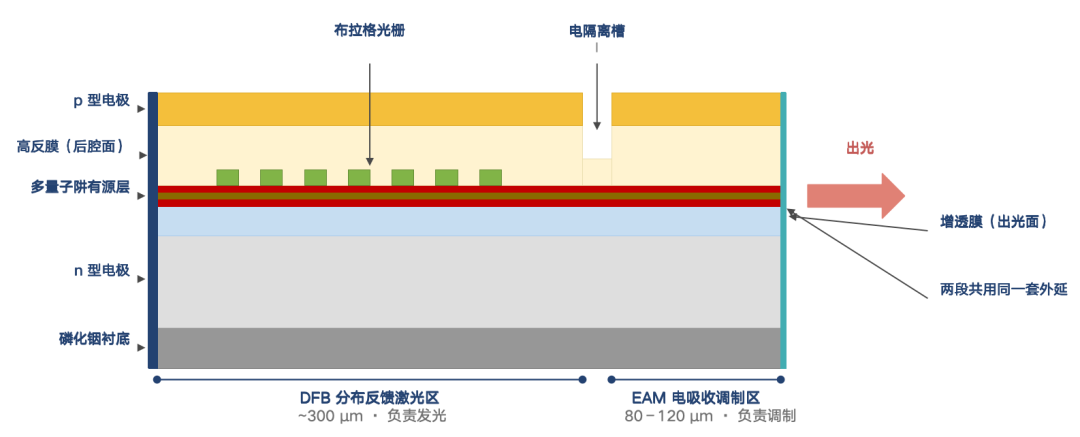
Согласно отраслевым исследованиям, поскольку для EML требуется интеграция DFB-источника и EAM-модулятора на одной подложке из фосфида индия, вторая эпитаксия чрезвычайно сложна, технологические барьеры высоки, а управление выходом годных изделий затруднено.
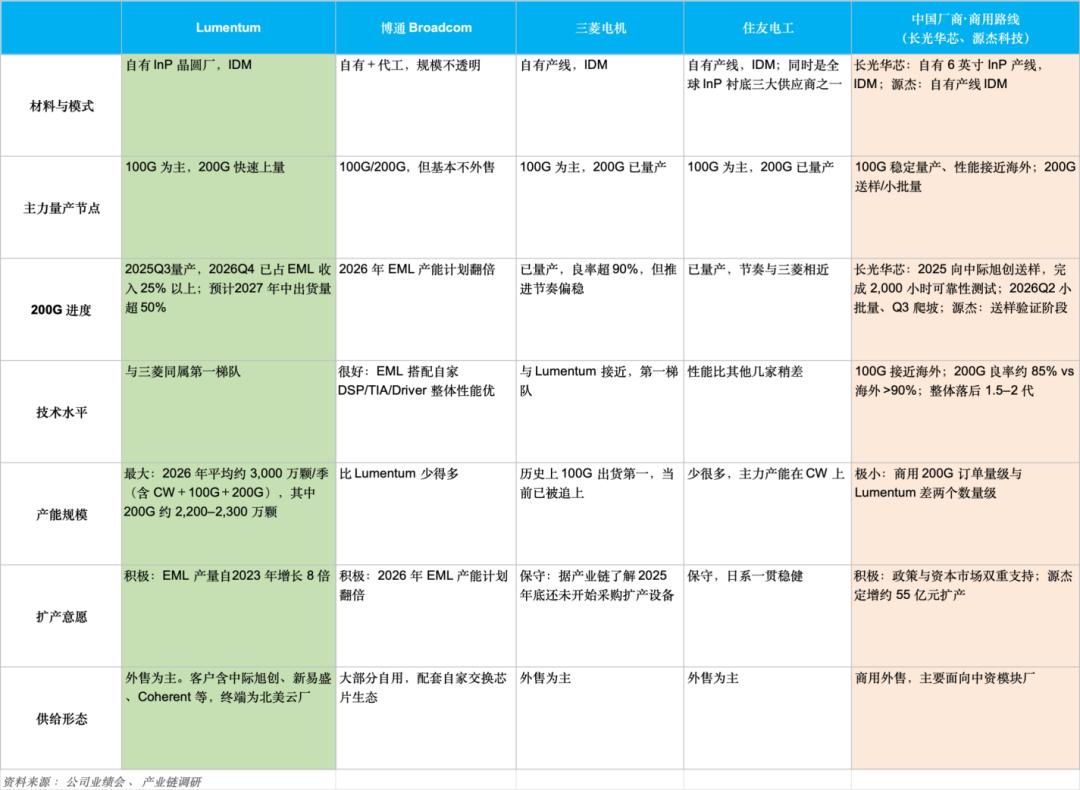
Сегодня только Lumentum, Mitsubishi Electric, Sumitomo Electric и Broadcom способны стабильно и в больших объёмах поставлять 200G EML ведущим игрокам — совокупно их доля превышает 80% рынка; по объёмам Lumentum находится в первой когорте.
Dolphin сравнил ключевых игроков в EML: что касается 100G EML, китайские компании уже почти догнали лидеров (Yuanjie, Changguang Huaxin и др.), локализация достигла 35%, началась ценовая конкуренция; но по 200G доля китайских производителей <5%, идут только пилотные поставки и испытания.
Более того, две японские компании (Mitsubishi & Sumitomo), потрясённые перепроизводством в предыдущем цикле 5G, сейчас осторожно подходят к расширению; основной новый объём EML 200G создают Lumentum и Broadcom.
Поэтому Lumentum приоритетно увеличивает продажи именно дорогих 200G EML; по официальным прогнозам, к середине 2027 года более 50% поставок компании будут приходиться на 200G EML.
В текущий момент Lumentum зарабатывает на EML чипах около 640 млн долларов (20% валового дохода), конъюнктура рынка характеризуется одновременным ростом и объёмов, и цен.
С одной стороны, масштабное развертывание AI-кластеров стимулирует взрывной рост спроса на 800G, 1.6T оптические модули, напрямую увеличивая отгрузки чипов EML; с другой, смещение фокуса с 100G EML на 200G увеличивает цену одного чипа почти вдвое, усиливая эластичность выручки.
По маржинальности общая валовая рентабельность EML превышает 60%, это самый прибыльный и переговороспособный продукт компании сегодня.
2. CW/UHP-лазеры: "Самый большой драйвер роста" уровня Scale-up
В отличии от EML ("генерация+модуляция на едином чипе"), CW-лазер — это компонент "раздельной школы": он исключительно "лампочка", дающая стабильный мощный немодулированный луч, а на внешний кремниевый компонент возлагается модуляция.
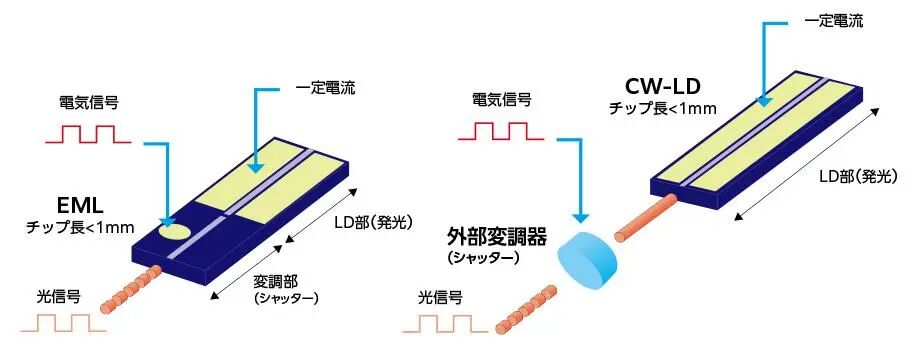
Обычно чем дальше находится источник света от кремниевого чипа-модулятора, тем выше суммарные потери в линии; поэтому требования к мощности у CW-лазера возрастают, а с ними и технологические издержки (борьба с шумами, перегрев), цена и барьеры для производства. По мощности CW-лазеры делятся на три ключевых сегмента:
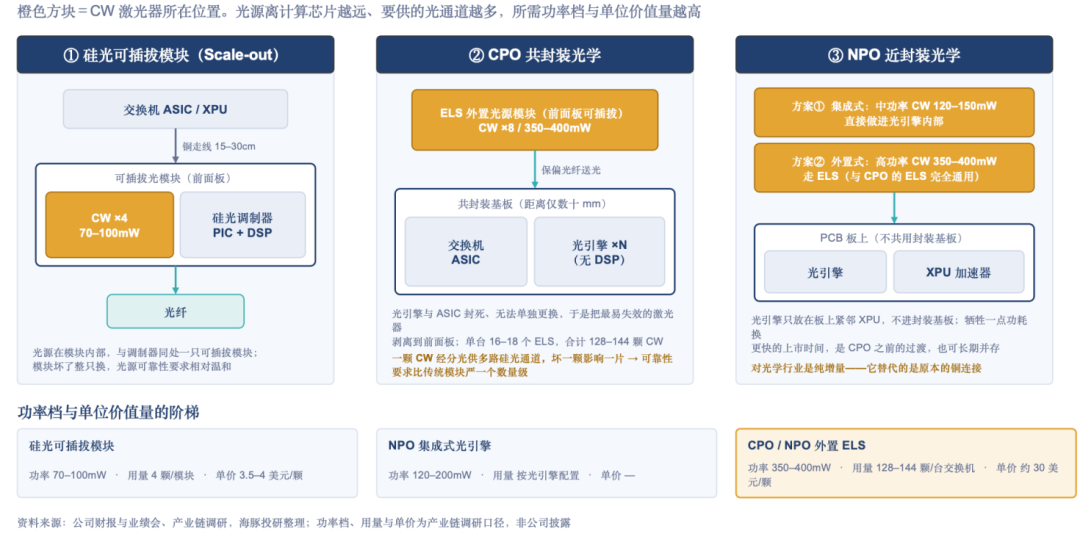
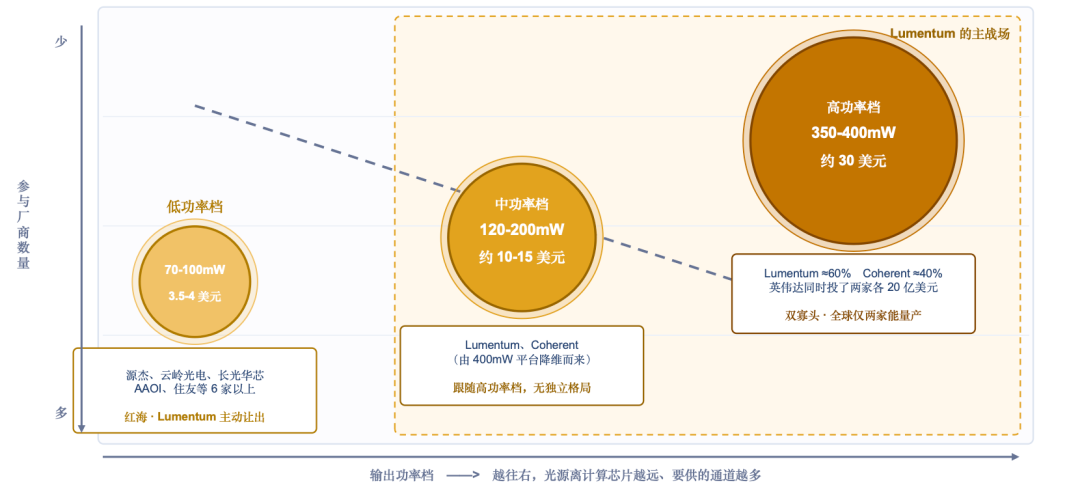
a. 70-100 мВт — для SiPh-модулей в содовых Scale-Out-сетях
По данным исследовательской компании Yole, уже сейчас доля SiPh-решений достигает 30%, а к 2030 их поставки составят более 60% от всех модулей.
Для Lumentum это — не новый рынок, а замещение технологий внутри существующего (800G SiPh вытесняет 100G-EML, 1.6T — 200G-EML).
Однако, как видно, общий доход в этом случае меньше: пример — для оптического модуля 1.6T по EML-схеме требуется 8 чипов EML 200G ($15-25 за чип), а при SiPh — только 4 CW-чипа ($3.5-4 за штуку).
Потенциал выручки с одного модуля с переходом на SiPh снижается; компания, по её же словам, не особо заинтересована в этом сегменте — объёмы растут, но единичная маржа и ценность ниже, чем у EML.
b. 120-200 мВт — для интегрированных оптических движков NPO (Scale up)
NPO — промежуточное решение между встраиваемыми и CPO, где модуль располагается на плате для повышения скорости передачи между коммутатором и модулем.
В отличие от SiPh-модуля (70-100 мВт), этот сегмент требует более высокой мощности, лучшего подавления шумов, надёжности работы при высокой температуре; ценность чипа и технологические требования выше, это новый рынок и не подменяет классический заказ EML.
c. 350-400 мВт (UHP) — для внешних оптических модулей в CPO/NPO (Scale up)
ELS (External Laser Source) — основное архитектурное решение в CPO-системах для межсоединений на уровне серверного шкафа.
В CPO лазерный чип не встраивается в пакет вместе с кремниевым, так как лазер — наименее надёжный в плане деградации элемент (и очень не любит перегрева); такой интеграции боятся — при поломке одного элемента надо менять весь модуль.
Поэтому отрасль согласилась: лазерный чип должен быть реализован как внешний, заменяемый ELS-модуль, который подаёт мощный свет внутрь корпуса через "жёсткое" оптоволокно.
Экономически, для одной CPO-коммутатора на уровне стойки требуется 16-18 ELS-модулей, каждый несёт 8 чипов UHP CW — то есть всего 128-144 чипа на одну коммутаторную плату.
Один ELS стоит ~500-600$, чипы CW в нём — ~240$, то есть 40-50% стоимости. Доход от одной ELS для производителя CW сопоставим с 15 обычными SiPh-модулями.
В целом среди трёх сегментов наивысшие технические барьеры и потенциал роста — у UHP CW, это чисто новый рынок, вызванный расширением AI-инфраструктуры, не замещающий EML, и у Lumentum тут наибольшая перспектива.
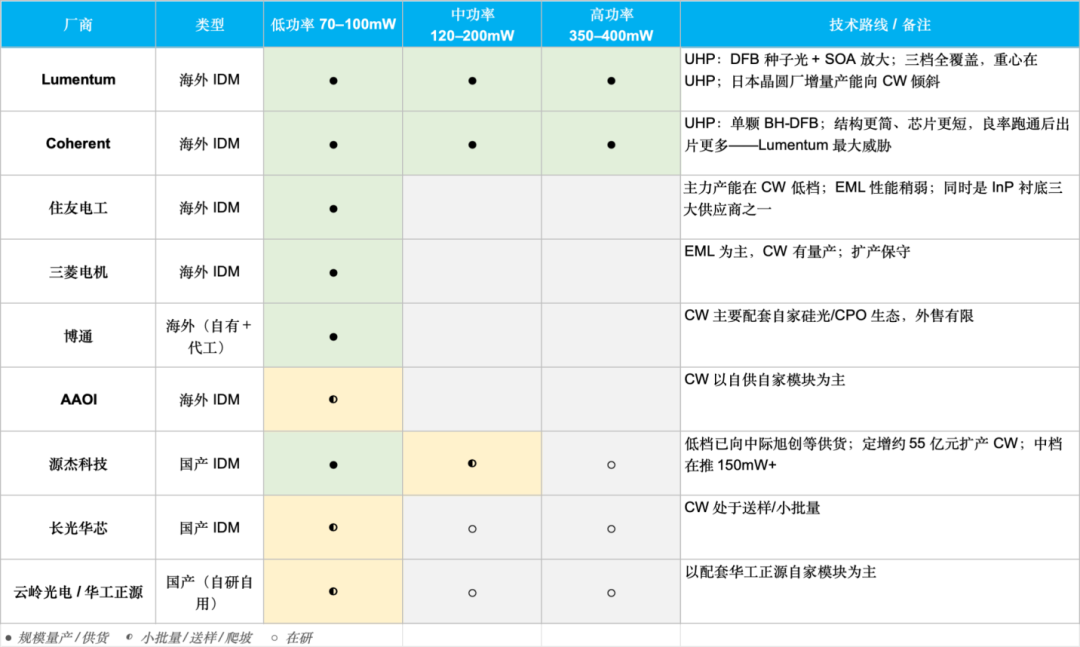
Конкуренция такова: в сегменте малой мощности CW требования по технологии и структуре относительно невысоки, и задача — сделать дёшево при высоком выходе; "красный океан" массового рынка.
Китайские (Yuanjie, Changguang Huaxin, Yunling Optoelectronic и др.) и зарубежные low-cost IDM (например AAOI) наращивают объёмы, многие уже прошли квалификацию у основных сборщиков, а клиенты вроде Accelink или Innolight предпочитают мультивендорную закупку для снижения цен.
В сегменте UHP (350-400 мВт) в мире могут стабильно массово выпускать такие чипы только Lumentum и Coherent, причём их подходы различаются:
Coherent — одиночная суперчиповая архитектура (BH-DFB): своего рода "суперэнжин" — один BH-DFB чип генерирует 400 мВт.
Плюсы — минимальный размер, выработка с пластины максимальна; минус — нагрузка на тепловыделение, надёжность и спектральную ширину, проходя все через один чип, на этапе запуска выход годных медленно растёт.
Lumentum — каскадное усиление (DFB seed laser + SOA amplifier): наподобие "маленький выносливый двигатель + турбоусилитель". Cначала низкошумный DFB-лазер, затем на том же чипе модуль усиления SOA разгоняет выход до 400 мВт.
Подход Lumentum даёт надёжность и гибкость по мощности, не требует риска с большими "монолитами", одна и та же платформа удобна для всей линейки мощностей;
минус — при интеграции SOA длина чипа увеличивается, и с одного вафля выходит в 10 раз меньше кристаллов (от 4,000-5,000 для обычных CW до 400-500 для UHP).
В целом Coherent делает ставку на "экономику масштаба" после достижения исхода годных, Lumentum — на более высокую надёжность в ущерб выходу, и именно на нынешнем этапе жёсткого дефицита стабильность и надёжность ценятся выше, а значит, решения Lumentum в фаворе у крупнейших клиентов (по исследованиям, их доля на рынке внешних ELS — ~60%, Coherent — ~40%).
Но на длинном горизонте, если Coherent нарастит выход, их ценовое преимущество усилится, что станет серьёзной угрозой для Lumentum.
В сегменте средней мощности, так как те, кто способен делать 400 мВт, автоматически производят и 150-200 мВт, рынок фактически заполняется "побочными" объёмами лидеров.
Для стремящихся в топ китайских или второстепенных игроков скачок на уровень UHP с 150-200 мВт — обязательный переход, но если этот порог останется непреодолимым, их издержки не могут тягаться с "副产物-моделью" лидеров.
По имеющимся данным, годовая выручка Lumentum от CW-лазеров — около 50 млн долларов (2% общей выручки), это всё ещё незначительно, и основная масса связана с опытными образцами и первыми поставками SiPh/СПО решений.
Но по совокупности технологических и рыночных трендов видно, что будущий потенциал этого направления напрямую зависит от внедрения архитектур NPO/CPO, после перехода отрасли на CPO спрос на CW-лазеры вырастет экспоненциально. (В следующей части будет количественная оценка.)
- КОНЕЦ -
Статья далась нелегко — поддержите репостом, "зарядите" автора энергией :)
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
На этот раз американские облигации обрушат американский фондовый рынок?
Стратег Bloomberg Саймон Уайт предупреждает, что рост доходности казначейских облигаций США переходит от прежнего "благоприятного" повышения, обусловленного ожиданиями по ставкам, к неупорядоченному росту за счёт расширения премии за срок. Аналитики отмечают, что рост долгосрочных ставок одновременно увеличивает дисконтную ставку для оценки акций США и затраты на корпоративное финансирование, а также усиливает давление на принудительные продажи активов с высоким левериджем. Если ставка выше 5% станет новой нормой, стоимость американских акций будет подвергаться постоянному сжатию.
Технологические гиганты ищут дополнительные мощности под землёй! Новый геотермальный проект Fervo (FRVO.US) впервые начал вырабатывать электроэнергию — ключевой элемент для амбициозного развития ИИ Google.
Акции Fervo Energy выросли более чем на 14% в ходе предварительных торгов в четверг на американском рынке, после того как геотермальная компания реализовала первое производство электроэнергии на своем проекте Cape Station в штате Юта.
Положительно оценивая пути монетизации Muse, JPMorgan значительно повысил целевую цену Meta
JPMorgan считает, что с переходом монетизации AI-ассистента Muse от подписки к комиссии с транзакций, а также благодаря расширению экосистемы Connector и скорому выпуску передовой модели Watermelon, Meta открывает совершенно новые высоко растущие направления помимо рекламы. Одновременно компания ускоряет развитие экосистемы носимых устройств, используя такие гаджеты, как очки, в качестве портала для Muse.
Доходность по американским облигациям "перешла за 5%", проверяя прибыльность компаний, но JPMorgan остаётся невозмутим: акции всё равно будут двигателем роста инвестиционных портфелей.
Стратег Джей Пи Морган Грейс Питерс заявила, что, несмотря на рост доходности облигаций, который повышает порог для роста прибыли, акции все равно могут продолжить рост.
Цены на крипто
Далее


